港区の高額マンションを購入する際、現金一括にするか、住宅ローンで手元資金を残すかは重要な判断です。現金一括なら利息や毎月の返済を避けられます。一方、ローンを利用すれば、事業や投資、将来の支出に備える資金を確保できます。
どちらが有利かは、金利と運用利回りの比較だけでは決まりません。税金や融資費用、管理費・修繕積立金、金利上昇、将来の売却まで含めて考える必要があります。
まず購入後に残したい現金を決め、その額を確保できるよう頭金と借入額を調整することが、無理のない資金計画につながります。
1. 港区マンション購入における「資産効率」の4つの定義
港区の不動産市場は、日本国内でもトップクラスの取引額と流動性を誇ります。この特殊な市場において「資産効率」を語る場合、単一の指標ではなく以下の4つの側面から多角的に定義・評価する必要があります。
① 純資産最大化効率(支払コストの最小化)
購入から売却(または所有完了)までの期間における総キャッシュアウト(購入諸費用+利息+ランニングコスト)を最小限に抑え、資産の純価額を最大化する視点です。融資事務手数料(借入額の2.2%等)や保証料、返済期間中の利息を徹底的に排除する現金一括購入は、この観点で極めて強力です。
② レバレッジ効率(資金機会費用と全体収益率)
手元資金をマンションに固定化させず、低金利で調達した資金によって物件を購入し、手元に残した自己資金を期待リターンの高い事業や金融資産(株式、投資信託、事業投資等)に投資することで、資産全体の投資利回り(ROA/ROE)を高める視点です。
③ リスク・流動性効率(耐ショック性)
収入の低下、事業上のキャッシュフロー悪化、マンションの大規模修繕、急な相続などが発生した際、手元の流動性(即座に使える現金)が不足してマンションを不当に低い価格(叩き売り)で手放すリスクを回避する能力です。いかに高額な資産を保有していても、流動性が尽きれば破綻(黒字倒産)のリスクが生じます。
④ 税務・承継効率(税引後キャッシュフローと相続対策)
住宅ローン控除の適用による節税効果、事業・賃貸活用時の支払利息の経費化、相続税計算における債務控除および不動産評価額の圧縮効果など、税務上のインパクトを勘案した後の実質手取りを最大化する視点です。
重要なのは、「マンション自体の価格変動(キャピタルゲイン/ロス)」と「資金調達手法によるレバレッジ効果」を明確に分離して考えることです。同じ物件を同じタイミング・同じ価格で購入する以上、物件そのものの値上がり・値下がり幅は現金でもローンでも同一です。ローンを利用して自己資金に対する利益率(ROE)が高く見えたとしても、それはレバレッジ(負債)によるリスク増幅の裏返しであり、物件自体の収益性が向上したわけではありません。価格下落局面では、自己資金に対する損出率も同様に増幅されます。
2. 現金一括購入のメカニズム:メリット・デメリット・最適人物像
現金一括購入は、自己資金のみで取引を完了させるシンプルな手法です。しかし、高額な港区マンション市場においては、そのメリットとリスクがより顕著に表れます。
現金一括購入のメリット
借入コストの完全排除
住宅ローン利用時に発生する融資事務手数料(通常、借入額×2.2%程度。1億円借入で220万円)、契約印紙代、保証料、そして返済期間全体にわたる支払利息をすべてゼロにできます。
固定支出の極限化と精神的安心感
毎月の元利返済が発生しないため、購入後の固定支出は「管理費・修繕積立金・固定資産税・都市計画税」のみとなります。退職後や事業収入の波が大きい時期でも、住居維持コストの見通しが立ちやすくなります。
契約・決済における優位性(スピードと確実性)
住宅ローンの事前審査・本審査の手続きや、融資実行日の制限を受けません。売主が急ぎの売却を希望している場合や、一極集中する人気の港区物件で複数の買い手が競合する場合、「ローン特約なし・即金決済可能」という条件は非常に強い取引上の武器となります。
現金一括購入のデメリットと「流動性トラップ」
現金一括購入の最大の罠は、「流動性トラップ(黒字倒産リスク)」です。
どれほど資産価値が高い港区の高級マンション(例:3億円)を所有していても、手元の預貯金をほぼ使い切ってしまえば、急な医療費、事業の急激な悪化、追加の納税、別の魅力的投資機会への対応ができなくなります。不動産は換金化に通常3ヶ月〜半年の期間を要し、即座に現金化しようとすると相場より10%〜20%低い価格で売却せざるを得ない事態(売却ロス)が発生します。
現金一括購入が適している方の条件
購入後も、数年分の生活費・事業運転資金・予定される納税額・予備資金が手元現金として確実に残る。
低金利で借入をしてまで運用したい明確な投資先(事業・金融資産)がない、または投資リスクを取りたくない。
将来の金利変動リスクや毎月の返済プレッシャーを完全に排除した心理的ストレスフリーを最優先したい。
3. 住宅ローン活用(高レバレッジ)のメカニズム:メリット・デメリット・最適人物像
住宅ローンを活用する戦略は、「持っている現金を支払うかわりに、低金利の負債を活用して手元にキャッシュを残す」という流動性確保の選択です。
住宅ローン活用のメリット
手元流動性の確保
数千万円〜数億円の現金を手元に残すことで、事業の運転資金、予期せぬ支出への備え、家族への支援、別の不動産取得の自己資金などにフレキシブルに対応できます。
ポートフォリオのレバレッジ効果
超低金利で資金を調達し、手元に残した自己資金を期待リターンの高い運用に回すことで、イールドギャップ(利回り差)を獲得するチャンスが生じます。
団体信用生命保険(団信)による保険効果
多くの住宅ローンには団体信用生命保険が付帯します。主たる稼ぎ手に万一(死亡・高度障害、特約によってはガン診断等)があった場合、ローン残高がゼロになり、無償で港区の不動産が家族に残ります。これは実質的な生命保険としての機能を果たします。
住宅ローン活用のリスクと注意点
「利回り差」の罠(税金・費用・リスクの不完全な比較)
「ローン金利1.5%で借りて、4%で運用すれば2.5%得をする」という単純な計算は極めて危険です。運用の4%が税引前・コスト前であるのに対し、ローンの1.5%は確実な支出です。投資には元本割れリスクが存在します。
金利上昇リスク
特に変動金利を選択した場合、将来の金利上昇に伴い毎月の返済額が増加し、家計や事業のキャッシュフローを圧迫するリスクがあります。
コンプライアンス遵守(居住用ローンの目的外使用禁止)
住宅ローンは、原則として本人および親族が自ら居住するための住宅取得に限定された低利の融資制度です。自宅用として住宅ローンを組みながら、当初から第三者に賃貸して収益を得る行為は契約違反(全額繰上返済の請求対象)となります。住宅金融支援機構の「フラット35」を含め、適正な利用規約の遵守が厳しく求められます。
4. 港区マンション購入の資金配分シミュレーション(2億円・3億円・5億円)
港区の高額物件において、具体的にどのような資金配分(頭金と借入額のバランス)が想定されるかをシミュレーションします。
ここでは、物件価格2億円のケースを例に挙げ、資金配分による構造の違いを比較します。(※諸費用は別途自己資金で支払うものとします)
【比較表】2億円物件における資金配分別の特徴
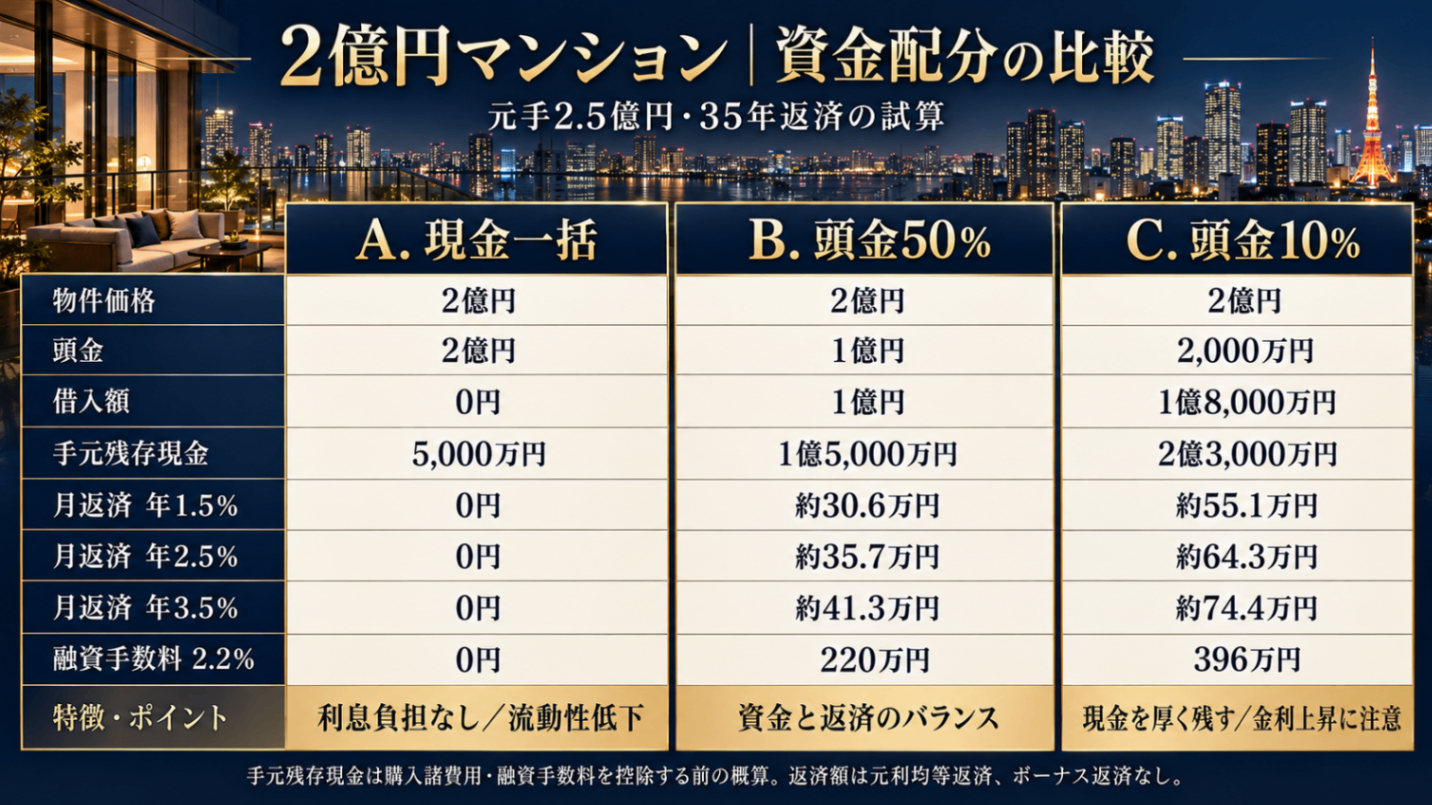
金利変動による返済額の変化(借入額1億円・35年返済・元利均等・ボーナス払いなし)
金利水準の違いによって毎月の固定支出がどの程度変化するかを確認しておくことが、リスク管理の第一歩です。
金利 年1.0% :毎月返済額 約28.2万円 (総返済額:約1.18億円)
金利 年1.5% :毎月返済額 約30.6万円 (総返済額:約1.28億円)
金利 年2.0% :毎月返済額 約33.1万円 (総返済額:約1.39億円)
金利 年2.5% :毎月返済額 約35.7万円 (総返済額:約1.50億円)
金利 年3.0% :毎月返済額 約38.5万円 (総返済額:約1.62億円)
金利 年3.5% :毎月返済額 約41.3万円 (総返済額:約1.74億円)
借入額が1.8億円や2.5億円と高額になればなるほど、金利が1%上昇した際の毎月の負担増(月額数万〜数十万円単位)は跳ね上がります。購入時の「適用金利」だけで試算するのではなく、「金利が2%〜3%に上昇しても手元のキャッシュフローが破綻しないか」を検証する必要があります。
5. 融資に伴う初期費用(購入諸費用)の完全整理
不動産購入時には、物件価格以外に「購入諸費用」が発生します。現金一括購入と住宅ローン利用では、諸費用の額が大きく異なります。
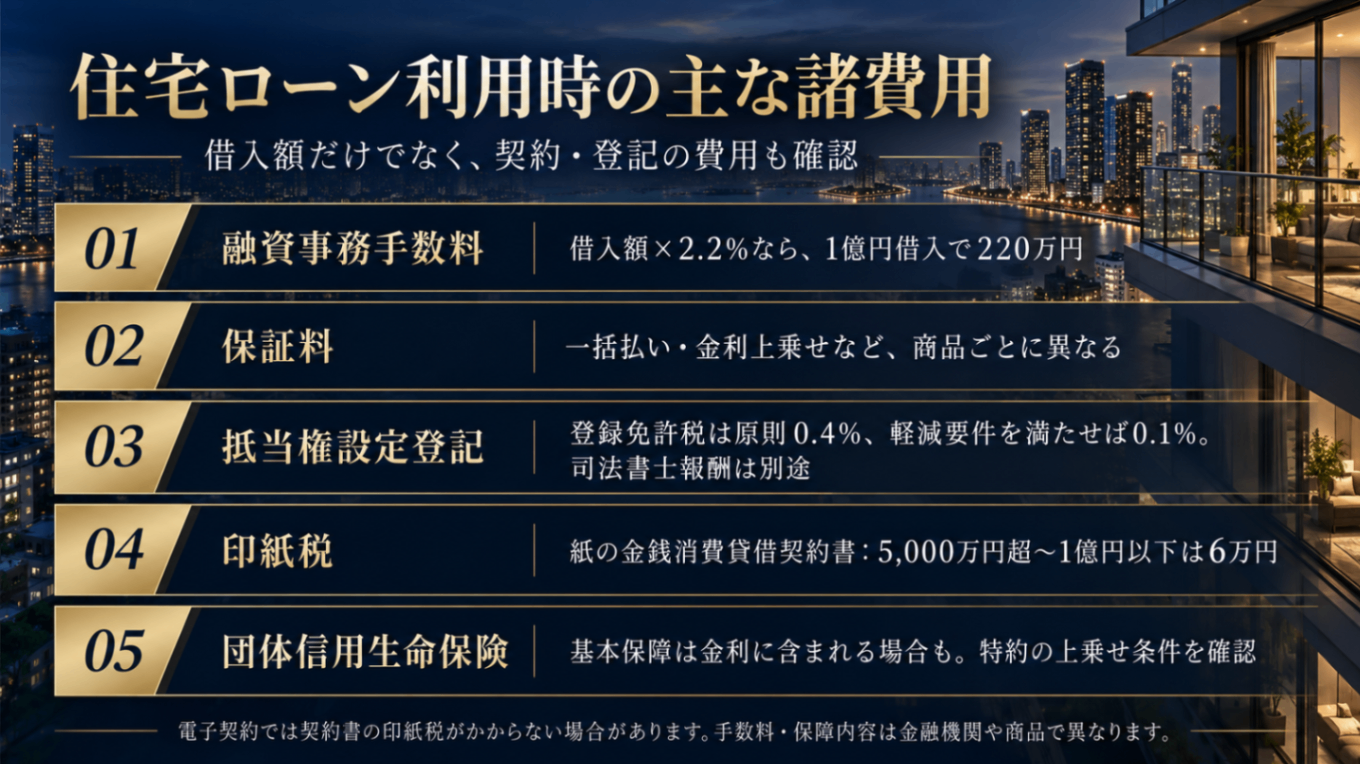
諸費用の概算比較(物件価格2億円・借入1億円の場合)
現金一括購入の諸費用目安 :物件価格の 約3%〜5% (約600万円〜1,000万円)
仲介手数料(3%+6万円+税)
登記費用(所有権移転等)
不動産取得税・固定資産税清算金・印紙代等
住宅ローン利用の諸費用目安 :物件価格の 約5%〜7% (約1,000万円〜1,400万円)
上記現金購入諸費用 + 融資事務手数料(約220万円) + 抵当権設定費用 + ローン印紙代
この「借入に伴う頭出しコスト(約250万〜400万円程度)」を支払ってでも、手元に現金を残す合理性があるかどうかが、判断の分岐点となります。
6. 変動金利 vs 固定金利:金利タイプの戦略的アプローチ
住宅ローンを活用する場合、金利タイプの選択はポートフォリオ全体のリスク管理に直結します。
変動金利の特徴と隠れたリスク
変動金利は、超低金利環境下では魅力的な選択肢となります。しかし、将来の金利上昇リスクを100%借入主が負う商品です。
多くの民間金融機関では「5年ルール(金利が変わっても5年間は返済額を維持)」や「125%ルール(見直し後の返済額は前回の1.25倍を上限とする)」が設定されています。しかし、これは「返済が免除される仕組み」ではなく、「未払利息の発生や元本返済の繰延べに過ぎない」という点に注意が必要です。金利が急上昇した場合、毎月の返済額のほとんどが利息の支払いに充てられ、元金がまったく減らない状態に陥るリスクがあります。
固定金利(全期間固定・フラット35等)の特徴
固定金利は、完済までの返済額が確定するため、将来の金利上昇に対するパーフェクトなヘッジとなります。
なお、住宅金融支援機構が公表するフラット35の金利水準は、融資比率(物件価格に対する借入額の割合)や借入期間、取扱金融機関によって大きく異なります。例えば、融資率9割超の場合や、長期優良住宅等のポイント制度の有無によって適用金利が変わります。
固定金利を選ぶ最大の理由は、「金利上昇リスクの遮断」です。手元に残した資金を長期で有価証券や事業に投資する場合、調達コスト(ローン金利)が固定されていることで、運用における利回り計算(イールドギャップ)の計算式が安定します。
関連記事
・港区でマンションを買うなら固定金利と変動金利どちらがいい?高額物件で失敗しない住宅ローン選びを実務目線で徹底解説【2026年版】 | 株式会社ピースオブマインド
7. 運用利回りと住宅ローン金利の比較における「5つの罠」
「住宅ローンを1.5%で借りて、4%で運用すれば差引き2.5%のプラス」という説明には、実務上多くの落とし穴が存在します。正確な資産効率を計算するためには、以下の5つのポイントを補正しなければなりません。
【利回り比較における5つの補正ポイント】
1. 税金(20.315%等)の控除           :運用益には課税されるが、ローン利息は税引後キャッシュから支払う
2. 運用コスト(手数料・管理費等)の差し引き :投資信託の信託報酬や不動産の管理費・固定資産税等
3. 確実性 vs 不確実性(リスクプレミアル):ローン利息は確定費用、運用利回りは変動・元本割れあり
4. 機会損失(無運用期間のキャッシュドラグ):現金を保有しているだけで運用していない期間の利息負担
5. 借入に伴うイニシャルコストの回収期間  :融資事務手数料等の初期費用を運用益で回収できるか
1. 税金の罠(税引後利回りの計算)
投資信託や株式の配当・譲渡益には、原則として 20.315% (所得税・復興特別所得税・住民税)が課税されます(NISA枠等を除く)。
例えば、年4.0%の表面運用リターンが得られたとしても、税引後の手取り利回りは 約3.18% に低下します。さらに、賃貸不動産運用の場合は総合課税(最高税率約55%)が適用される場合もあります。
2. 運用コストとランニング費用の罠
賃貸用不動産で運用する場合、表面利回りから「管理委託手数料」「修繕積立金」「固定資産税・都市計画税」「火災保険料」「空室損失リスク(稼働率90〜95%計算)」を差し引く必要があります。実質利回り(NOI利回り)に直すと、表面利回りより1.0%〜2.0%程度低下するのが一般的です。
3. リスクプレミアルの不対称性
住宅ローンの支払利息は「100%確実に発生する確定債務」です。一方で、株式や投資信託、事業運用による利回りは「不確実な期待値」に過ぎません。市場のショック(リーマンショック、コロナショック、地政学リスク等)が発生した際、運用資産が30%下落している局面でも、ローンの返済義務は1円も減りません。
4. キャッシュドラグ(無運用期間)の存在
住宅ローンを組んで1億円の手元資金を残したとしても、その資金を即座に年間4%で運用し続けられるとは限りません。銀行口座に預金したまま(利息ほぼゼロ)の期間が1年、2年と続けば、ただ「資金を保有するためだけにローン利息を払い続ける」という負の逆ざやが発生します。
8. 税務戦略徹底解剖:住宅ローン控除・不動産所得・相続税
港区の高額マンション購入において、税務上の取り扱いは資産効率に甚大な影響を与えます。
① 住宅ローン控除(住宅借入金等特別控除)の現実
住宅ローン控除は、毎年末のローン残高に応じて所得税・住民税が控除される強力な制度です。しかし、高価格帯(2億円超)の港区マンションにおいては、以下の理由から「想定したほど節税にならない」ケースが多発します。
借入限度額の上限
税制改正により、控除対象となる借入限度額には上限が設けられています(例:長期優良住宅・低炭素住宅で最高4,500万〜5,000万円程度、省エネ適合住宅で3,000万〜3,500万円程度など、入居年や住宅性能区分による)。
したがって、1億円や2億円の住宅ローンを組んでも、控除の対象となるのは上限額(例:4,500万円)までであり、超過部分の借入については住宅ローン控除の恩恵を受けられません。
所得制限
住宅ローン控除の適用を受けるためには、合計所得金額が2,000万円以下である必要があります。年収が高い高額所得者の場合、そもそも住宅ローン控除の対象外となるケースがあります。
関連記事
② マイホーム買い替え時の「3,000万円特別控除」との選択
旧自宅を売却して利益(譲渡益)が出た場合に使われる「居住用財産の3,000万円特別控除(マイホーム特例)」と「住宅ローン控除」は、原則として併用できません。売却益にかかる譲渡所得税の軽減効果と、新居での住宅ローン控除のトータル節税額を比較し、どちらを選択すべきか事前の税務シミュレーションが必須となります。
③ 自宅と収益物件(不動産所得)における支払利息の相違
住宅ローンで取得した「自宅」の支払利息は、個人の必要経費(所得控除・損益通算)に計上することはできません。
一方で、投資用・賃貸用として取得した物件の借入利息は、不動産所得の計算上「必要経費」として算入できます。ただし、不動産所得が赤字になった場合、土地取得にかかる負息部分の損益通算制限など、複雑な税制ルールが存在します。
【支払利息の税務上の取扱い比較】
・自宅(住宅ローン)   :経費算入不可。代わりに「住宅ローン控除」の適用対象(要件あり)。
・賃貸物件(不動産投資):建物の取得にかかる利息は必要経費化可能。土地利息の赤字損益通算には制限あり。
9. 相続税対策・資産承継の観点からの最適解
「借入金を増やせば債務控除で相続税が安くなる」という言説は、富裕層の間で広く知られていますが、近年の税制改正によりその効果と運用には高度な精査が求められます。
債務控除の基本メカニズムと注意点
被相続人が亡くなった際、住宅ローンなどの借入金残高は遺産総額から控除(債務控除)できます。しかし、「借りて手元に残した現金」もそのまま相続財産に計上されるため、単に「借りて現金を口座に置いておくだけ」では、原則として資産と負債が相殺され、相続税の圧縮効果は生まれません。
手元に残したキャッシュを「生前贈与」「非課税枠の活用」「その他の評価減が働く資産への組み換え」などに戦略的に活用して初めて、相続税対策としての意味を持ちます。
2024年改正「居住用区分所有マンションの相続税評価」の影響
かつては、港区などのタワーマンションや高額区分マンションは、市場取引価格に対して相続税評価額が極端に低い(1/3〜1/4程度)ことを利用した節税スキームが盛んでした。
しかし、2024年1月1日以降の相続・贈与より「居住用区分所有マンションの評価方法の見直し(適正化)」が施行されました。これにより、市場価格と路線価・固定資産税評価額との乖離率を基にした評価補正率(区分所有補正率)が導入され、市場価格の最低約60%程度まで評価額が引き上げられる仕組みとなりました。
【マンション相続税評価改正のポイント】
・乖離率に応じた補正率の導入により、極端な評価減(市場価格の20〜30%評価)は解消された。
・実効評価額は市場価格の「最低60%ライン」に引き上げ。
・「高額マンションを買えば無条件で相続税が劇的に下がる」という前提は見直しが必要。
したがって、相続対策として港区マンションを購入する場合は、最新の評価基準に基づいて評価額を正確に試算し、現金のまま保有する場合との比較を行うことが不可欠です。
10. 港区特有のランニングコストと出口戦略(リセールバリュー)
港区マンションの資金計画で最も見落とされがちなのが、購入後に毎月発生する高額な「維持費(ランニングコスト)」と、将来の「出口戦略(売却・手取り額)」です。
港区高級マンションのランニングコスト実態
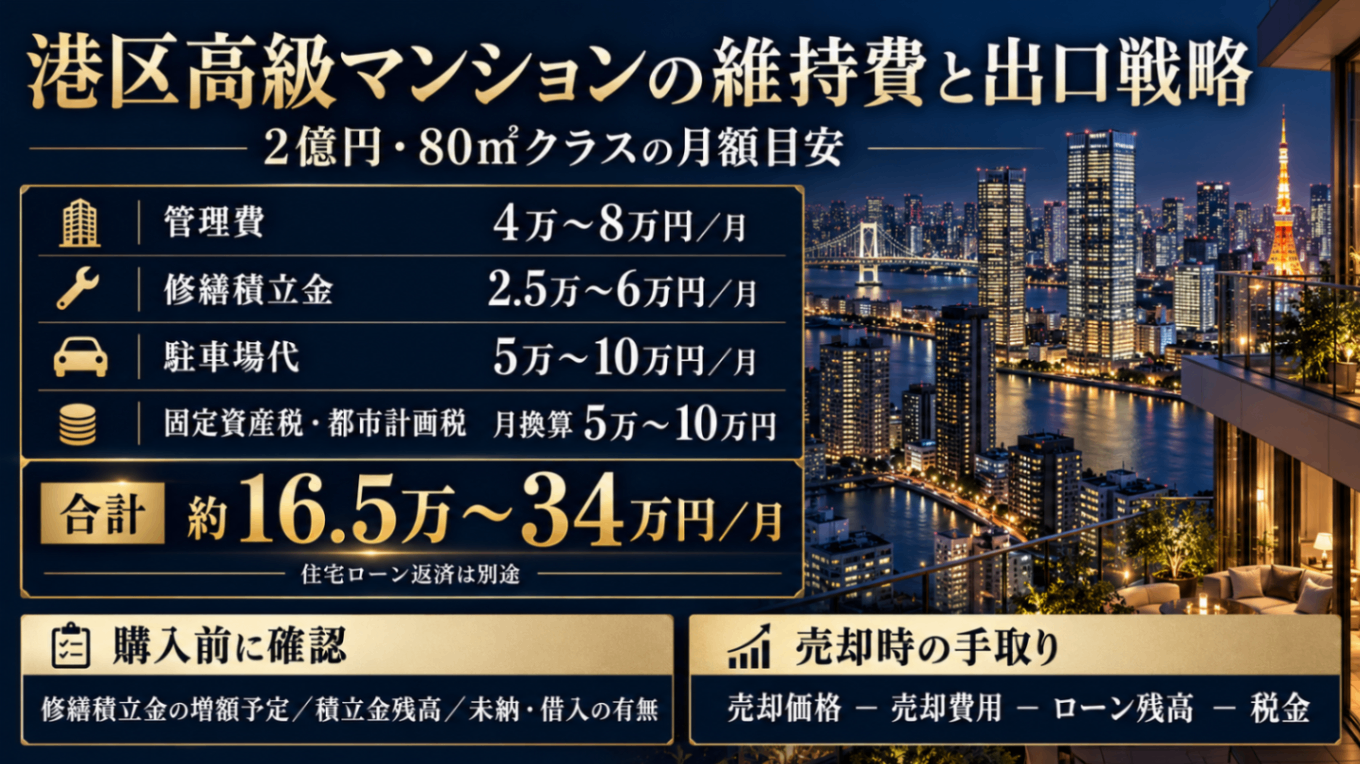
【売却時の手取り計算式】
手入額 = 売却価格 -(ローン残高 + 仲介手数料 + 譲渡所得税 + 抹消登記費用等)
・物件価格が維持・上昇した場合
  レバレッジ効果により、投資した自己資金に対するリターンは極めて高くなります。

・物件価格が下落した場合
  売却代金でローン残高を返済しきれない「オーバーローン状態」に陥るリスクがあります。この場合、売却するために不足分の現金を自己資金から持ち出さなければ、抵当権を抹消して売却することができません。
11. 最適な借入額を算出する「バックキャスティング手法」
「銀行がいくら貸してくれるか(融資可能額)」で借入額を決めるのは、失敗の典型的なパターンです。実務において推奨されるのは、将来の生活と資産構成から逆算する「バックキャスティング手法」です。
Step 1: 手元に残すべき「絶対安全域キャッシュ」の算出
購入後も手元に保持すべき現金の目安を整理します。
生活予備費 :毎月の生活費の1年〜2年分
事業運転資金 :経営者・個人事業主の場合、事業の固定費6ヶ月〜1年分
納税確定資金 :確定申告・法人税・住民税・相続税など、将来発生が確定している納税資金
機会追求資金 :魅力的な投資や事業展開が生じた際に即座に動かせる資金
Step 2 & 3: 頭金と借入額の決定
手持ちの金融資産総額から、「絶対安全域キャッシュ」と「購入諸費用」を差し引いた金額が、安全に物件代金に投入できる「頭金」の最大値となります。物件価格からこの頭金を引いた残額が、設定すべき「理想的な借入額」です。
Step 4: 3重のストレステスト
設定した借入額に対して、以下の3つの悪条件が重なった場合でも破綻しないかをシミュレーションします。
金利ストレス :金利が+1.5%〜+2.0%上昇した場合の返済額
収入ストレス :本業収入や事業売上が30%〜50%減少した場合のキャッシュフロー
価格ストレス :将来の売却時に物件価格が20%下落した場合の売却可能性
12. 判断を誤りやすい3つの典型的失敗パターンと対策
港区マンションの資金計画において、高額所得者・富裕層が陥りがちな典型的な失敗パターンとその防止策をまとめます。
パターン1:運用利回りを高く見積もりすぎる
失敗の構造
「住宅ローン金利1.5%に対して、米国株や不動産ファンドで5%で運用できるから、全額ローンを組むのが絶対に得だ」と判断するケース。
対策
運用利回りは常に「税引後」「運用手数料控除後」「価格下落リスクのプレミアム差引き後」の実質利回りで試算すること。また、市場暴落時にもローン返済を継続できる別ルートのキャッシュフロー(給与収入や事業利益)が存在するかを確認してください
パターン2:現金一括購入後に手元資金が枯渇する
失敗の構造
「借入金利を払うのが勿体ない」という理由で、手元現金の80%以上を投入して現金一括購入。その直後に事業の急速な資金需要や、家族の急病、大規模な納税が発生し、資金繰りに窮するケース。
対策
不動産は「価値が高くても即座に現金化できない資産」であることを再認識すること。最低でも数年間のあらゆる支出をカバーできる現金を残せない場合は、無理に現金一括にこだわらず、一部を住宅ローンで調達するのが賢明です
パターン3:税制上の効果(節税)を購入の主目的にする
失敗の構造
「住宅ローン控除が使えるから」「相続税の債務控除になるから」という理由だけで、本来の資金計画を超えた過剰な借入や高価格物件の購入に踏み切るケース
対策
税制優遇はあくまで「健全な不動産購入に付与されるオマケ(副次的メリット)」と捉えること。物件自体の資産価値、将来のリセールバリュー、毎月の維持費・返済の実現可能性という「本質的な収支」が成立していることが大前提です
関連記事
まとめ|港区では「現金をいくら残すか」が借入額を決める
港区のマンション購入において、現金一括購入と住宅ローン利用のどちらが「資産効率」において正解かは、購入者の保有資産構成、収入の安定性、将来の運用手段、家族・事業のライフプランによって異なります。
現金一括購入は、無駄な借入コストや金利変動リスクを完全に遮断し、固定費を極限まで下げることで「精神的安心感と確実性」を提供します。 住宅ローン活用は、手元の流動性を最大化し、有価証券運用や事業投資、相続対策などへ資金を自在に配分する「機会と柔軟性」を提供します。 意思決定の最初の一歩は、「いくら借りられるか」を銀行に尋ねることでも、「金利と運用利回りを比べること」でもありません。「購入後も手元にいくらの現金を殘しておきたいか」という絶対的な流動性基準を決定することです。 現金一括と全額ローンの間には、「頭金50%・借入50%」といった無数の選択肢が存在します。資産全体(ポートフォリオ)の安全性を確保しながら、最も効率良く価値を生み出せるバランスを見極めることが、港区マンション購入における成功の鍵となります。
港区マンションの購入資金、物件ごとに比較しませんか
株式会社ピースオブマインドでは、港区を中心とした都心のマンション購入について、物件選びから資金計画までご相談を承ります。
現金一括と住宅ローンのどちらが適しているか、手元に残す資金や金利上昇時の返済負担を、候補物件とお客様の資産状況に合わせて比較します。税務上の判断が必要な場合は、税理士等の専門家とも連携します。
港区でのマンション購入と資金計画は、お気軽にご相談ください。