港区のマンションを所有していて、管理組合から大規模修繕に伴う一時金徴収の通知が届いたとき、「このまま売却すると価格が下がるのではないか」「支払う前に売れば負担を避けられるのか」と不安を感じる方は少なくありません。とくに、住み替えや相続した不動産の整理を考えている場合、一時金の支払時期と売却時期が重なることで、資金計画にも大きな影響が生じます。
結論からいえば、一時金徴収が決まったマンションは、買主の購入判断や価格交渉に影響を与える可能性があります。ただし、一時金の金額と同じだけ売却価格が1対1で下がるわけではありません。徴収の理由、売主と買主の負担区分、工事内容、そして修繕後の資金計画によって、不動産の評価は大きく変わります。
購入検討者が気にするのは、目の前の支払額以上に、「今回の支払いによってマンションの課題が本当に解決するのか」「購入後もさらなる追加負担が続くのではないか」という不透明感です。必要な修繕と資金確保の仕組みが論理的かつ具体化している物件であれば、その丁寧な説明が購入判断を強く支えることもあります。
本記事では、港区マンションの売却を検討する所有者様に向けて、一時金が価格に影響する仕組みから、負担区分、資料の確認方法、売却時期の判断基準まで詳しく解説します。
1. 一時金徴収が決まっても、売却価格が自動的に下がるわけではない
マンションの売却価格は、立地、築年数、専有面積、階数、眺望、室内状態、管理状況など、多角的な要素を総合して形成されます。一時金徴収はそのうちの管理・修繕に関する条件の一つに過ぎず、それ単体で価格のすべてが決まるものではありません。
例えば、同じ100万円の一時金が発生するケースでも、以下の2つでは購入者が受け止める印象とリスクの評価が全く異なります。
ケースA: 売主がすでに一時金の支払いを済ませており、今回の工事内容と今後の資金計画が明確に文書化されている物件。
ケースB: 買主が購入直後に一時金を支払う必要があり、さらに将来の追加徴収や積立金不足のリスクが残されている物件。
ケースAであれば、買主はすでに修繕が完了または資金手当てが済んだ状態の物件として、長期的な維持管理上のメリットを評価できます。一方、ケースBでは、一時金の支払いに加えて将来の支出にも備える必要が生じるため、価格交渉が厳しくなったり、購入そのものを見送られたりするリスクが高まります。
そのため、売却査定では「一時金あり」というラベルだけで機械的に減額するのではなく、確定した負担と、まだ金額が見えない将来の不安を分けて整理することが不可欠です。一時金相当額を価格や条件に適切に反映させたうえで、同じ負担を理由に重ねて過度な値引きに応じない姿勢が求められます。
2. そもそも一時金とは何か|毎月の修繕積立金との違い
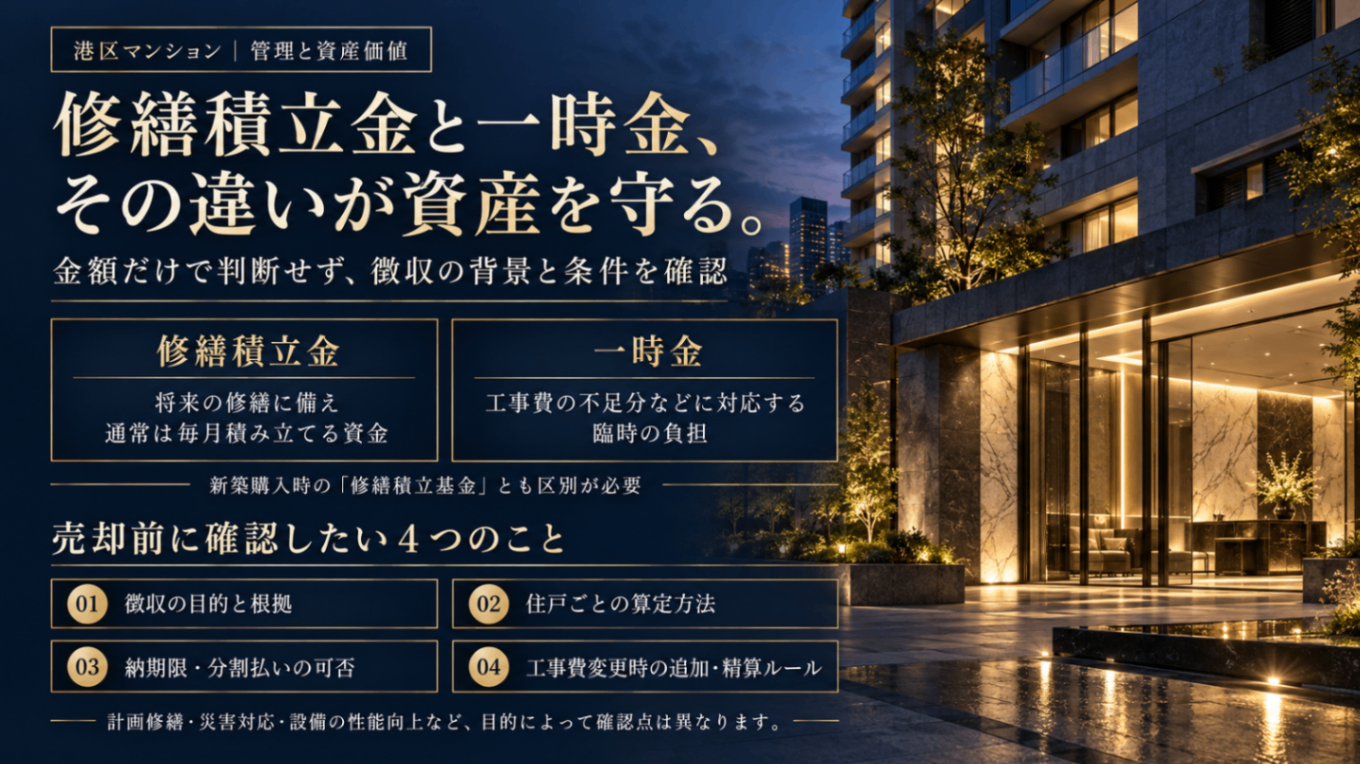
3. なぜ一時金が必要になったのか|買主が見ているのは「不足の原因」
一時金が必要になる背景には、当初の積立額の設定が低すぎたこと、予定していた積立金の増額が先送りされてきたこと、近年の急激な建築資材・人件費の高騰によって工事見積額が計画を大きく上回ったこと、想定外の躯体不具合が見つかったことなどがあります。原因が違えば、将来も同様の問題が再発するリスクは異なります。
例えば、近年の物価高や工事費の上昇を受けて長期修繕計画を全面的に更新し、今回の一時金徴収と今後の毎月の積立額の見直しをセットで行うことで、中長期の資金計画を完全に立て直したケースでは、買主に対しても「今回は計画的な見直しの結果である」と論理的に説明できます。
一方、過去からの積立額不足を認識しながら合意形成を先送りし、今回の目の前の大規模修繕だけをその場しのぎの一時金で乗り切る場合には、数年後に控える次の設備更新や大規模修繕でも同じ資金不足が生じるのではないかという強い懸念が残ります。
購入者に説明すべきなのは、単に「お金が足りなくなった」という事実ではなく、「なぜ不足に至ったのか、そしてその再発を防ぐためにどのような管理上の変更を行ったか」というプロセスの透明性です。ここが曖昧なままだと、売主が一時金を全額負担して引き渡したとしても、管理体制への不安から価格交渉が難航する原因になります。
4. 港区の高額マンションでも、管理費用の説明が価格交渉を左右する
港区内には、超高層タワーマンション、小規模な高級レジデンス、築年数を経たハイクラスマンションなど、管理条件の異なる多様な物件が存在します。そのため、同じ専有面積や価格帯であっても、維持管理の費用構造を一律に考えることはできません。
タワーマンションの場合: 高層階を支える特殊なエレベーター、大規模な給排水設備、複雑な外壁修繕の足場・ゴンドラ工法など、長期的な更新費用が巨額になりやすい特徴があります。また、機械式駐車場を多数抱えている場合、その保守・更新費用と稼働率が修繕積立金会計に直結します。
小規模・中規模レジデンスの場合: 共用設備の更新費用を限られた戸数で分担するため、1戸あたりの一時金の負担額や毎月の積立額が割高になりやすい傾向があります。
また、「港区の高級マンションの購入者なのだから、一時金程度は気にしないだろう」という思い込みは禁物です。高額物件の購入者であっても、資産の合理性を厳しく見る目が備わっているケースが多々あります。
例えば、2億円の物件に対する100万円の一時金は売買価格の0.5%に過ぎませんが、購入者は単純な割合だけで判断しません。「なぜこれほどの不足が生じたのか」「次の大規模修繕はいつ、いくら必要なのか」という質問に対し、管理組合の資料をベースに論理的な回答を示せるかどうかが、円滑な取引の成否を分けます。
立地、ブランド力、眺望といった魅力に加え、管理面の説明責任を果たすことが、港区マンションの高値成約には不可欠です。
5. 価格への影響を見分ける4つの軸|金額・追加負担・効果・比較物件
一時金が査定価格や実際の売却価格に与える影響を正確に見極めるためには、以下の4つの軸で多角的に分析する必要があります。
① 当該住戸の個別負担額の確定
建物全体の総額ではなく、売却対象となる住戸が実際に負担すべき金額を確認します。専有面積の持分に応じた正確な算定がなされているかチェックします。
② 今回の徴収後における資金余力の有無
今回の工事費は今回の徴収で足りても、数年後に控える給排水管の全面更新やエレベーターリニューアルの費用が計画から漏れていないかを確認します。追加の特別徴収リスクが残っている場合、買主の警戒感は高まります。
③ 工事内容と資産価値への反映度
漏水や構造躯体の致命的な不具合を解消するための「維持・保全」のための修繕なのか、エントランスや共用部の仕様向上といった「バリューアップ」なのかによって、買主への訴求力が変わります。ただし、修繕費用を投じたからといって、その全額がそのまま売却価格に上乗せできるわけではない点に注意が必要です。
④ 周辺競合物件との条件比較
比較検討される近隣の競合物件に一時金がなくても、その物件の毎月の修繕積立金が極めて高額であったり、将来の長期修繕計画が未整備であったりすれば、表面上の条件だけで優劣は決まりません。月額負担、工事履歴、今後の計画をフラットに比較することが重要です。
6. 一時金は売主と買主のどちらが払うのか|支払義務と負担合意の整理
一時金の負担で最も実務上トラブルになりやすいのは、「管理組合に対して法的な支払義務を負う主体」と、「売買当事者間で最終的にどちらが費用を実質負担するかという合意」が混同される点です。
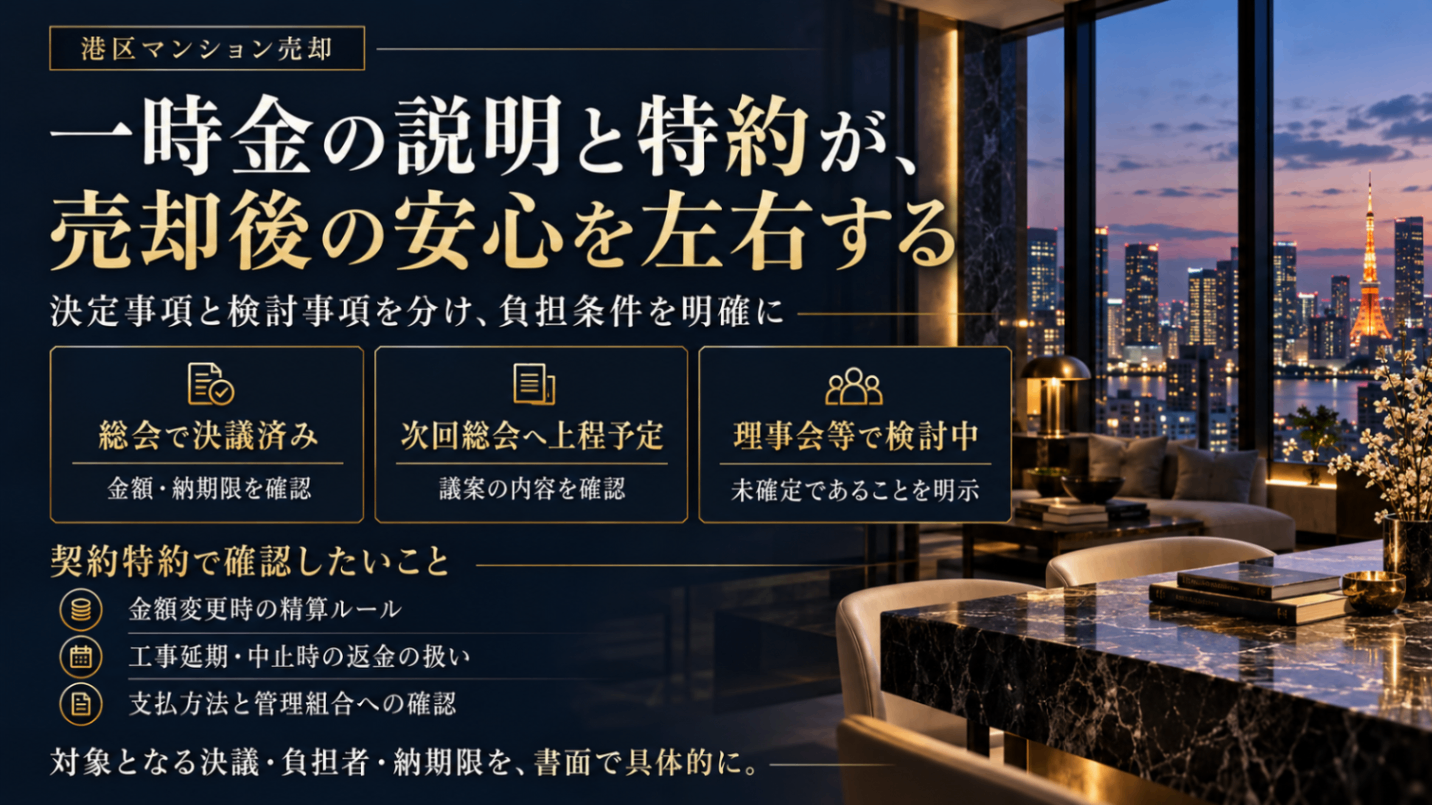
管理組合に対する法的・規約上の義務は、実際の管理規約の定め、総会決議の内容、徴収の起算日などを確認して判断します。一方、売主と買主の間では、売買契約の交渉において「売主が支払う」「買主が負担する」「売買代金の中で調整する」といった特約を定めることができます。
「総会決議時点の所有者が必ず負担する」「納期限の日に名簿上にいれば買主負担になる」といった日付だけの画一的な思い込みは避けなければなりません。また、当事者間で「売主負担」と合意したとしても、それだけで管理組合から買主への請求可能性や管理費等に関する特定承継人の責任が当然になくなるわけではないため、未払金や未収金を残さない決済スキームを構築する必要があります。
引渡し後に支払期限が到来する場合でも、契約締結の段階で負担方法を明確にし、決済時の残代金清算や管理会社への事前確認まで整えておくことが不可欠です。
7. 数字で見る価格調整の考え方|「100万円の値引き」は妥当か
一時金が発生している物件において、買主から「一時金が100万円かかるのだから、売買価格を100万円下げてほしい」と求められた際、それが本当に妥当な条件であるかを検証する必要があります。
以下の表は、その他の諸費用や税金を除いた簡略化した比較の例です。
売却の条件パターン成約価格売主の一時金負担実質的な売主の手取り・負担額パターン1:売主が一時金を支払う1億円100万円(売主支払い)9,900万円相当パターン2:買主負担とし、価格を調整する9,900万円0円(買主支払い)9,900万円相当パターン3:売主が支払い、さらに100万円値引きする9,900万円100万円(売主支払い)9,800万円相当
パターン1とパターン2では、売主の手元に残る実質的な経済価値は同等になります(※仲介手数料や税務上の計算上の違いは別途考慮が必要です)。しかし、パターン3のように、売主が一時金を負担したうえで、さらに同額を売買価格から直接値引きするとなると、売主側の負担が過剰になります。
買主から減額交渉を受けた際は、その要求が「確定した一時金の補填」を求めているのか、「将来の追加負担への不安に対する心理的ディスカウント」を求めているのか、あるいは「周辺相場との純粋な価格差」なのかを切り分けて対話することが、不必要な値下げを防ぐカギとなります。
8. 売却前に必ず集めたい重要資料のリスト
売却活動をスムーズに進め、買主や仲介会社からの信頼を得るためには、一時金の通知書単体ではなく、以下の管理関連資料をあらかじめ揃えておくことが絶対条件となります。
一時金徴収を決議した総会議事録および議案書(決議の適法性や目的の確認)
最新の長期修繕計画書(今回の工事後の修繕積立金残高の推移を確認)
管理規約および使用細則(修繕積立金や管理費に関する規定の確認)
直近の収支決算書・予算書(現預金残高、未収金の有無、借入金の有無の確認)
重要事項調査報告書(管理会社が発行する現在の滞納状況や今後の予定記載の公式書類)
総会議事録を見ると、大規模修繕の実施そのものは以前から承認されていても、住戸ごとの具体的な負担額や徴収スケジュールが後日の理事会一任や別議案になっているケースが見受けられます。
また、帳簿上の「修繕積立金残高」を、そのまま直ちに工事に使える預金と混同してはなりません。未収金の発生状況や他会計への貸し借りなども含めて、実際のキャッシュフロー状況を把握しておく必要があります。資料の基準日を揃え、不明な点はあらかじめ管理会社に確認しておくことで、契約直前のトラブルや買い手からの不信感を完全に防ぐことができます。
9. 重要事項説明と売買契約書で担保すべき法的条件
10. 大規模修繕の前か、工事完了後か|最適な売却タイミングの考え方
「大規模修繕の工事が始まる前に売るべきか、それとも工事がすべて完了してから売るべきか」という悩みは、売却検討者から非常に多く寄せられる質問です。
工事前の売却のメリット・デメリット
メリット: 工事期間中の騒音、足場による採光・眺望の遮り、バルコニー使用制限などの制約を購入検討者に引き渡し前に説明でき、購入者が自分の好みに合わせてリフォームや入居時期を調整しやすい。
デメリット: 外観や共用部が足場やメッシュシートで覆われているため、実際の建物の状態や眺望を目視確認しにくく、買主が心理的な不安を感じやすい。
工事完了後の売却のメリット・デメリット
メリット: 外壁、屋上防水、共用廊下などが綺麗にリフレッシュされた状態で内覧できるため、マンション全体の維持管理が行き届いているという好印象を与えやすい。工事完了報告書や施工保証書も提示できる。
デメリット: 完了まで売却を数ヶ月遅らせる間、毎月の管理費・修繕積立金や固定資産税の負担、さらには住宅ローン借入中の場合は利息の支払いが継続する。また、その間の不動産市況全体の変動リスクも負う。
たとえば、売却を半年延期し、その間の維持費が月5万円であれば合計30万円のコストになります。工事完了によって価格がそのコスト以上に上昇する保証はないため、「売りやすさ」と「売主の手残り金額が最大になるタイミング」は必ずしも一致しない点に注意が必要です。
11. 一時金以上に注視すべき「毎月の修繕積立金の増額」
一時金が一度きりの単発の支出であるのに対し、毎月の修繕積立金の改定(増額)は、そのマンションを保有し続ける期間全体を通じて継続する固定費の増加を意味します。そのため、買主の家計シミュレーションや投資用としての収益計算においては、一時金と同等以上に重要視されます。
例えば、毎月の修繕積立金が1万円値上げされると、年間で12万円、10年間で120万円の追加負担となります(将来の金利や改定を考慮しない単純計算であっても、その累積インパクトは小さくありません)。
国土交通省のガイドラインでは、将来的な急激な一時金徴収を避け、計画的に資金を確保する観点から「均等積立方式」を望ましい方式として推奨していますが、昨今の物価高騰や予測を上回る工事費の上昇に直面したマンションでは、やむを得ず段階的積立方式からの移行や、全体的な引き上げが行われています。
売主としては、「現在の積立額が周辺相場に比べて安いこと」だけをセールスポイントにするのではなく、「その金額で今後の長期修繕計画上の支出をきちんと賄える状態にあるか」という健全性を説明できることが、買主の安心感につながります。
12. 管理組合の「借入れ」で一時金を回避した場合の注意点
修繕資金が一時的に不足した際、一時金を直接徴収する代わりに、管理組合が金融機関から大規模な修繕ローンを「借入れ」という形で調達するマンションも存在します。この手法をとれば、区分所有者が一時的にまとまった現金を用意せずに済むため、一見すると売主・買主双方の負担が軽減されたように見えます。
しかし、借入れが行われた場合でも、その返済原資は将来の修繕積立金から支払われるため、将来にわたる積立金の高騰や、返済期間中の新たな借入制限といった形で負担は確実に残ります。
購入検討者にとっては、「一時金徴収なし」という謳い文句だけで安心するのではなく、以下の項目をチェックする必要があります。
管理組合の借入残高と返済総額
返済期間と適用金利の条件
借入返済を継続しながら、次回の修繕積立金が十分に確保できるバランスになっているか
したがって、一時金を徴収する物件と、借入れによって一時金を回避した物件を比較する場合も、表面的な「一時金の有無」にとどまらず、管理組合の債務状況まで含めた実質的な資金負担を比較して評価することが求められます。
13. 管理計画認定制度の有無と資産価値のバランス
近年注目されている「マンション管理計画認定制度」は、適切な管理や修繕が行われているマンションを地方自治体が公式に認定する仕組みです。この認定基準の一つには、「長期修繕計画において、一時的な修繕積立金の徴収を原則として予定していないこと(または予定していても合理的な説明があること)」などが含まれています。
しかし、過去に一時金を徴収したことがあるという事実だけで、「将来にわたって絶対に認定を受けられない」と早計に判断することは適切ではありません。徴収が行われた経緯、その後の長期修繕計画の健全性、現在の積立状況が基準を満たしていれば、認定を取得できるケースもあります。
また、管理計画認定を取得しているからといって、追加の負担や将来の修繕リスクがゼロになるわけではありませんし、逆に認定を受けていないからといって即座に「管理が悪いマンション」と断定することもできません。認定の有無は、あくまでマンションの管理状態を総合的に評価するための有力な判断資料の一つとして位置づけるべきです。
14. 投資用マンションにおける一時金・保有収支の考え方
実需向けの居住用マンションだけでなく、賃貸に出している「投資用マンション」においても、一時金の発生はオーナーのキャッシュフローに直結する重要な問題です。しかし、賃貸中の物件の場合、一時金が発生したからといって、その分だけ即座に家賃を値上げできるわけではありません。
例えば、年間賃料収入が240万円、通常の年間維持経費が60万円で、借入返済前の純収益が180万円の物件を想定します。その年に100万円の一時金を現金で支払った場合、その年の単年度の資金収支(キャッシュフロー)は80万円に急減します。
ただし、この臨時的な支出(一時金)を、毎年継続して発生する通常の経費と同じものとして扱い、そのまま不動産鑑定や収益還元法に適用してしまうと、物件の資産評価を著しく誤る原因になります。
投資用物件として売却する際には、平常時の安定した収益力、今回確定した一時金の負担額、将来の設備更新のスケジュールを明確に切り分けて説明することが不可欠です。税務上の一時金の必要経費算入のタイミングや減価償却の扱いについても、支払った年の単純な現金収支とは一致しない場合があるため、税理士や専門家の見解をふまえて整理しておきましょう。
15. 売却査定で本当に見極めるべき「提示価格より根拠と手残り」
一時金徴収が決まったマンションの売却査定を複数の不動産会社に依頼する際、もっとも注意すべきなのは、提示された「高い査定価格」に惑わされないことです。根拠の薄い高額な査定額を鵜呑みにして販売を始めると、後から買主側との重要事項説明や資料確認の段階で大きな価格調整を迫られ、当初の資金計画が完全に崩れてしまうリスクがあります。
比較対象とする過去の成約事例についても、同じマンション内の過去事例だからといって条件が全く同一とは限りません。一時金が決定する前か後か、売主がすでに負担を済ませた状態か、大規模修繕の工事前か完了後かによって、取引の条件は大きく異なります。
売主としてのベストな選択肢を導き出すためには、以下の3つのパターンをシミュレーションすることが極めて有効です。
売主自身が一時金を全額支払った上で、すっきりした状態で売り出す場合
買主負担を前提条件とし、その分を売買価格に反映して調整する場合
大規模修繕の工事完了を待ち、綺麗な状態を確認してもらってから売り出す場合
売却代金の総額だけでなく、一時金の支払額、仲介手数料、売却までの期間にかかる保有コスト(管理費・修繕積立金・固定資産税など)をすべて差し引いた「最終的な手残り額」をベースに比較・判断することが、後悔しない売却の鉄則です。買い替えなどで明確な売却期限がある場合は、価格の高さだけでなく、成約までのスピード感も重要な判断基準となります。
16. まとめ|港区マンションの一時金、価格を下げる前に条件を整理しよう
港区のマンションで一時金徴収の通知を受けたとき、焦って不必要な値下げを行う必要はありません。一時金の背景、工事の内容、そして今回の徴収によって将来の資金計画がどう改善されるのかを論理的に整理し、買主に対してオープンに説明できる状態を整えることが、資産価値を守る最良の方法です。
株式会社ピースオブマインドでは、港区におけるマンション売却において、立地や室内のコンディションだけでなく、管理規約、長期修繕計画、総会議事録などの管理資料を徹底的に読み解いたうえでの売却戦略をご提案しております。
「買主負担にする場合、価格はどのように設定すべきか」「売主が支払う場合、どのような条件提示が最も手残りを残せるか」「大規模修繕の完了を待つべきか、今すぐ動くべきか」など、お客様個々人のご事情や資金計画に合わせて最適な道筋を一緒に組み立てます。
お手元の通知書、総会議事録、長期修繕計画などの資料を基に、必要以上の値引きを避けながら、購入者にとっても納得感のある透明性の高い売却条件の整理について、ぜひお気軽にご相談ください。