港区の収益不動産を活用した相続税圧縮スキームについて、税務実務、民法上の遺産分割、不動産経済学、デット・ファイナンスの法理、民事信託や生前贈与との統合、そして最新の法令解釈通達の動向(2026年9月公表・2027年1月以降適用予定案)に至るまで、実務上のあらゆる論点を極限まで網羅した究極のマスターガイドとして詳解します。
1. 総論:港区収益不動産による相続税圧縮スキームの本質と構造的背景
① 現金から不動産への資産組み替えによる評価乖離の利用
日本の現行相続税法(相続税法第22条)において、相続税の課税価格は原則として「相続開始の時における時価」によって評価されるべきものとされています。しかし、数千万から数十億円規模の現預金は額面通りの100%で評価される一方、不動産(土地・建物)については、換金性の制約、利用上の法的制限、および全国一律の課税行政における評価の簡易性を担保するため、「財産評価基本通達」に基づく定型的な評価方法が採用されています。
この制度設計の歪み、すなわち「実勢価格(時価)と税務評価額の乖離」を利用し、現預金を不動産に転換することで、相続税の課税ベースを人工的に圧縮するのが本スキームの基本構造です。特に港区(麻布、六本木、赤坂、白金、高輪、芝浦、港南など)に所在する収益不動産は、実勢価格(時価)が極めて高水準である一方、路線価や固定資産税評価額といった税務上の評価ベースとの乖離幅が理論上大きくなる特性を持っていました。富裕層がこぞって港区の不動産投資に向かった背景には、この「時価と通達評価のギャップ」を最大化できるという数理的インセンティブが存在したためです。
② 「高価格=相続対策としての優位性」という誤認の打破
しかし、港区というプレミアムエリアに所在している事実そのものが、自動的に有利な相続税圧縮をもたらすわけではありません。実勢価格が高い物件ほど、取得に係る初期コスト(仲介手数料、不動産取得税、登録免許税、司法書士報酬など)が巨額になり、万が一の売却時には流動性の制約や価格変動リスクに直面します。
税務上の評価減の多寡と、不動産投資としての経済合理性(キャッシュフロー創出能力)は完全に別個の事象であり、両者のバランスを見誤ると、節税には成功したものの、結果として一族の純資産を目減りさせるという本末転倒な事態を招きます。例えば、表面利回りが低い高級レジデンスを高額なローンで購入した場合、保有期間中の金利負担や管理費・修繕積立金の高騰、さらには将来の賃料下落リスクが、節税メリットを容易に食いつぶしてしまうのです。
2. 財産評価基本通達のメカニズムと「時価と評価額の乖離」の法理
不動産評価の根幹をなす通達評価の仕組みと、その数理的背景を正確に把握する必要があります。
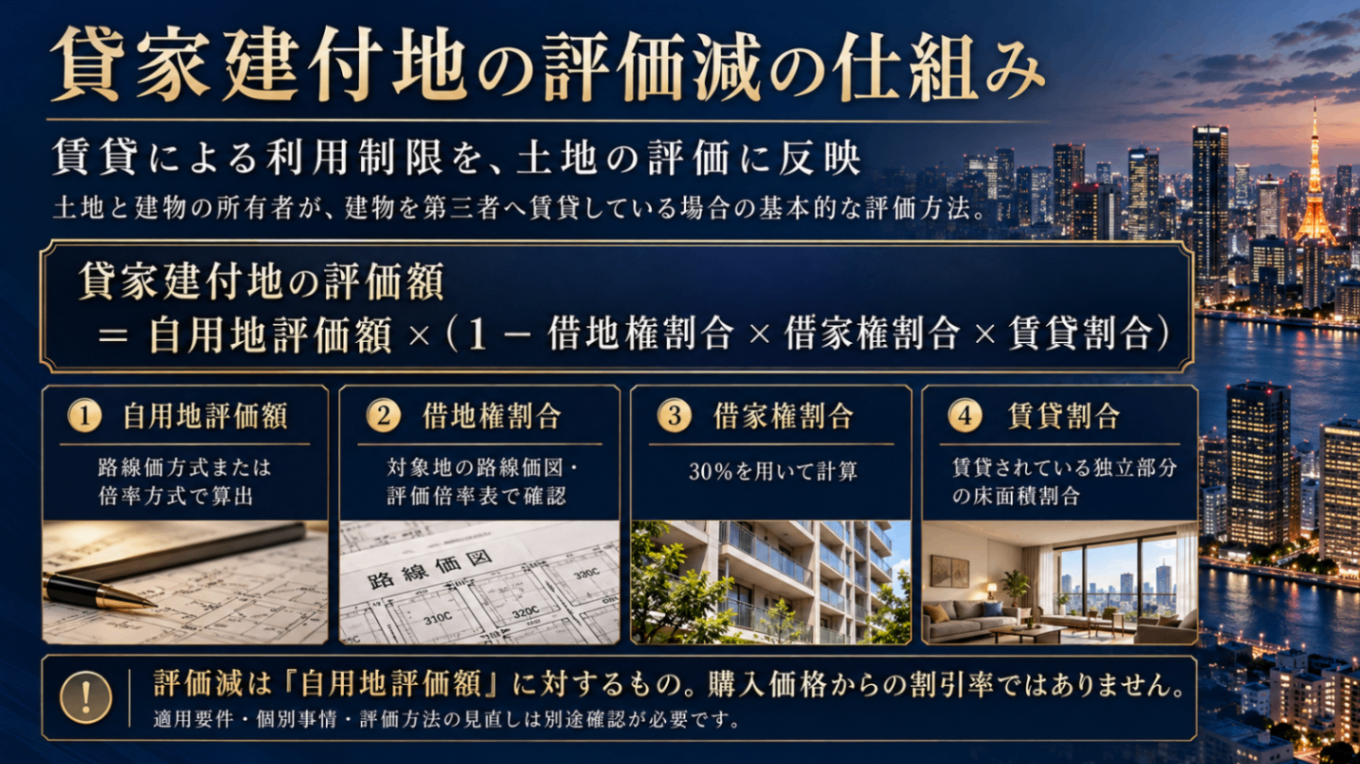
① 土地の評価:貸家建付地の法的根拠と算式
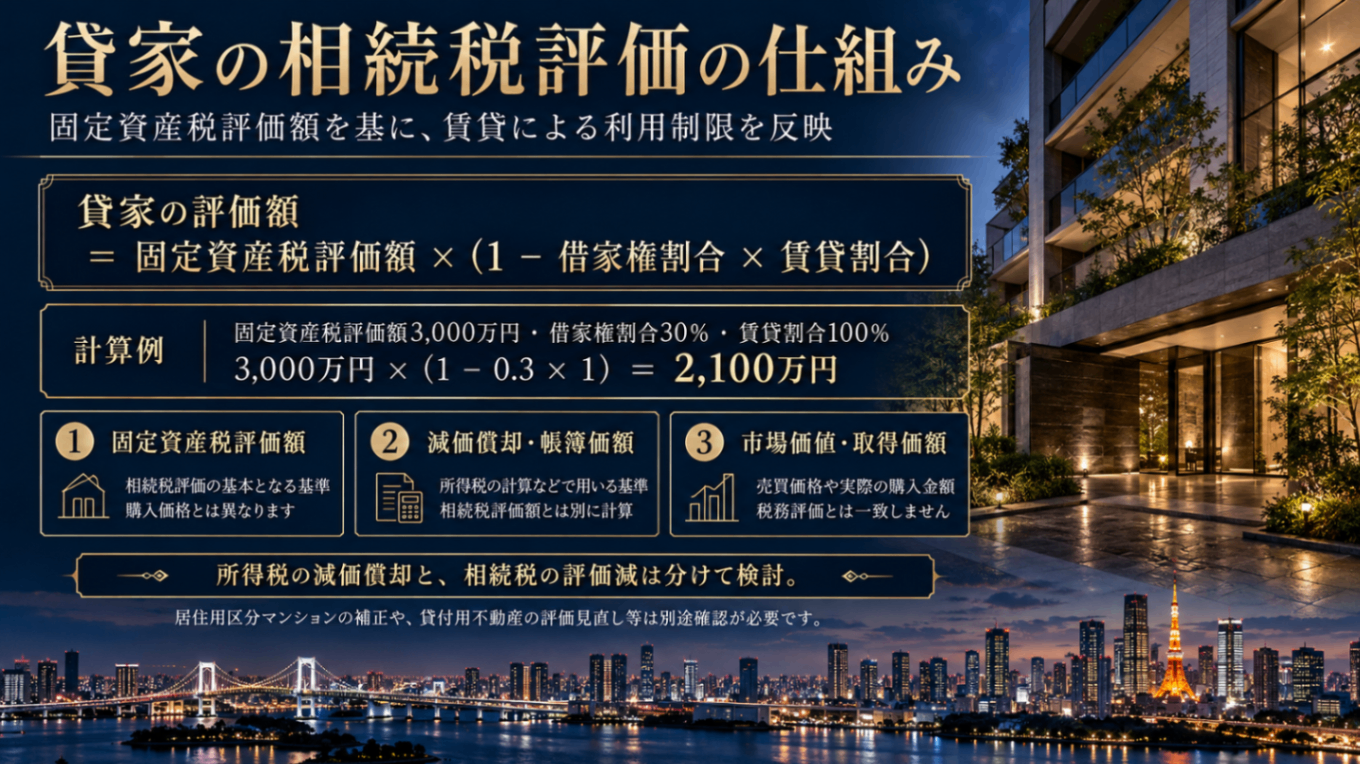
② 建物の評価:固定資産税評価額と減価償却の混同排除
3. 【徹底解説】2027年1月適用予定「貸付用不動産の評価見直し案」の全容と法的インパクト
国税庁が公表した法令解釈通達案(2026年9月公表・意見募集締切同10月18日、2027年1月1日以後適用予定)は、近年の不動産を用いた過度な相続税圧縮スキームに対する強力な歯止めとなります。
① 課税時期前5年以内取得物件における「通常の取引価額」評価
新ルールの核心は、「課税時期前5年以内に対価を伴う取引によって取得または新築された一定の貸付用不動産」について、従来の路線価・固定資産税評価額による一律の計算を適用せず、原則として「課税時期の通常の取引価額(時価)」に相当する金額で評価する点にあります。
80%相当額の仕組み: 取得価額が通常の取引価額に相当すると認められる場合、土地は「取得価額に地価変動率を反映した金額」、建物は「取得価額から所定の償却費等を差し引いた金額」について、それぞれ80%に相当する額で評価する基準が示されています。
「一律80%」の誤解の排除: これは「購入価格の80%で評価できる優遇措置」ではなく、時価と評価額の乖離が過大な場合に、下限としての一定の歯止め(あるいは時価評価の原則への回帰)を設けるものです。
② 適用除外と経過措置の厳格な確認
一定の既存所有地における新築建物などは適用除外の対象となるケースがありますが、土地の取得時期、通達の施行日、建築の進捗状況などの厳格な条件が課されます。不動産小口化商品についても別途見直しが規定されており、「過去の成功事例や書籍の知識」をそのまま2027年以降の相続に適用することは法的リスクを生みます。契約直前における最新の通達文および経過措置のリーガルチェックが不可欠です。
関連
港区不動産|親が自宅と収益物件を持っている場合の相続順位は?高額不動産を分ける際の注意点まで徹底解説 | 株式会社ピースオブマインド
4. 小規模宅地等の特例(貸付事業用宅地等)の適用要件と「3年ルール」の壁
収益物件の土地評価を大幅に圧縮できる制度として「小規模宅地等の特例(貸付事業用宅地等)」が存在しますが、その適用ハードルは年々引き上げられています。
① 制度の概要と制限
限度面積: 200㎡
減額割合: 50%
貸家建付地評価との併用: 貸家建付地としての評価減を行った後の残額に対して、さらに特例の50%減額を適用できるため、形式的には極めて大きな圧縮効果を生みます。
② 相続開始前3年以内の新規貸付除外ルール
最大の障壁となるのが、「相続開始前3年以内に新たに貸付事業の用に供された宅地等は原則として特例の対象外とする」という規定です。 被相続人が従前から継続して事業的規模で貸付を行っていた場合の例外規定や、特定事業継続の要件を満たさない限り、相続発生直前に駆け込みで収益物件を購入して特例の適用を受けることはできません。これにより、相続発生のタイミングと物件の保有期間の管理が極めて重要な戦略要素となります。
③ 自宅敷地(特定居住用宅地等)との選択・限度面積調整
被相続人が自宅と収益物件の双方を所有している場合、特定居住用宅地等(330㎡・80%減額)と貸付事業用宅地等(200㎡・50%減額)の適用にあたっては、限度面積の完全併用に関する複雑な調整規定が働きます。遺産分割の設計において、どの不動産を誰が取得するかによって税額が数十〜数千万円単位で変動します。
関連
・港区マンションは二次相続まで考えて売るべきか、持つべきか?相続税・資産価値・共有リスクから考える実務戦略 | 株式会社ピースオブマインド
5. 区分所有マンションにおける「区分所有補正率」の仕組みとタワーマンション対策
2024年1月1日以後に相続等で取得する一定の居住用区分マンション(いわゆるタワーマンション等を含む)には、市場価格と税務評価額の乖離を是正するための「区分所有補正率」が導入されています。
① 補正率の計算構造
築年数、総階数、所在階、敷地持分狭小度などを変数とする関数に基づき、評価水準が1に近い場合は補正を行えず、乖離が大きい(市場価格に対して評価額が著しく低い)物件ほど評価額を引き上げる仕組みです。
「高層階の部屋だから無条件で税務評価が低くなる」という従来のスキームは完全に封じられており、購入検討段階で専用の評価シミュレーションを実施しなければ、想定外の相続税課税に直面するリスクがあります。
② 一棟所有物件との法的差異
区分登記がなされていない一棟所有の賃貸マンションやビルは、この区分所有補正の直接的な対象外となります。しかし、前述の「2027年の貸付用不動産評価見直し案(5年以内取得物件の時価評価)」の射程には入るため、物件の物理的形態(一棟か区分か)に応じた法的リスクの切り分けが必要です。
6. 法人所有(資産管理会社)スキームの法的・税務的検証
個人ではなく、同族会社(資産管理会社)の名義で港区の収益物件を保有・取得するスキームは、所得分散と相続税対策の双方を狙う手法として用いられますが、評価構造が根本から異なります。
① 法人株式評価への転換と純資産価額方式
法人所有の場合、個人の相続財産となるのは不動産そのものではなく、「法人の株式」です。非上場株式の評価において「純資産価額方式」を用いる場合、会社が保有する土地・建物は原則として相続税評価額に引き直されますが、会社が課税時期前3年以内に取得した一定の資産については、通常の取引価額に相当する金額で評価する既存の規定が存在します。 したがって、「法人名義で購入すれば、個人の5年ルールや評価見直しの網を逃れられる」という単純な構造にはなっていません。
② 個人・法人間の貸付金・借入金のトラップ
個人が自らの現金を法人に貸し付けて(あるいは個人保証による借入れを行わせて)法人が物件を購入した場合、個人側の相続財産として「法人に対する貸付金(債権)」が残存します。法人側の不動産評価の圧縮効果ばかりに注目し、個人側の資産に巨額の債権がそのまま残る事実を失念すると、相続税の申告漏れや納税資金不足を引き起こす原因となります。
7. 港区における収益不動産の経済合理性とストレステスト
税務上の評価減が理論上確保できても、不動産投資市場における経済合理性が崩壊していれば、次世代に継承される実質的な富は目減りします。特に港区の高額収益物件においては、以下のマクロ経済・ミクロ経済的要因に対するストレステストが不可欠です。
① 還元利回り(キャップレート)と金利上昇リスク
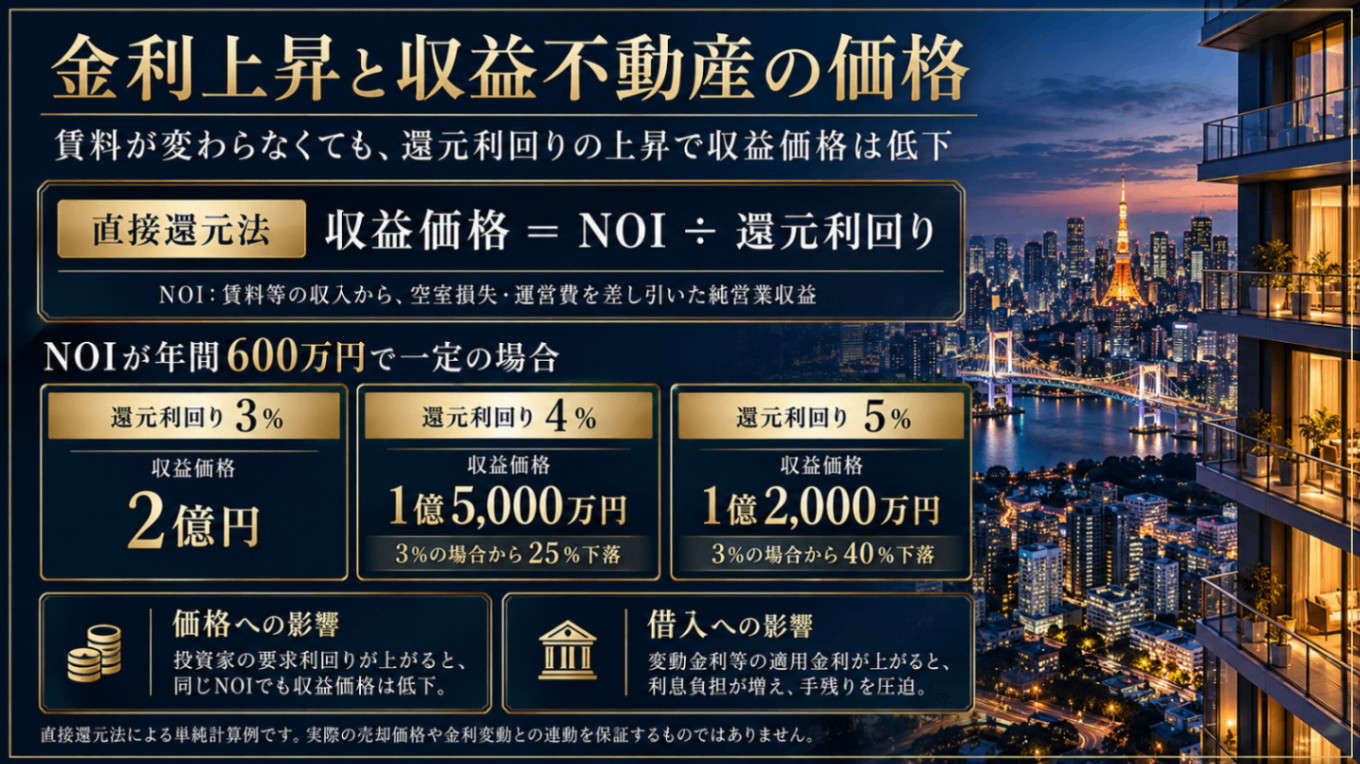
② 港区のエリア特性と賃料の再現性
麻布、六本木、赤坂、白金台、芝浦などの各エリアは、それぞれ賃借人の属性(外資系企業のエグゼクティブ、国内大企業の役員、富裕層、単身プロフェッショナルなど)が異なります。現在の高額な賃料水準が、将来のテナント入替時にも維持される保証はありません。法人契約の条件変更や、フリーレント期間の設定、競合物件の供給過剰による空室期間の長期化を織り込んだ保守的な収支計画が求められます。
8. 最高裁判例(令和4年4月19日判決)と国税通則法「総則6項」の射程
不動産を活用した相続税対策において、最も警戒すべき法理が国税通則法および財産評価基本通達の「総則6項(総則的評価項)」の適用です。
① 「特別の事情」の概念
令和4年4月19日の最高裁判決では、不動産の通達評価額(約3億3千万円)に対し、国税当局が不動産鑑定評価額(約12億7千万円)を基に課税処分を行った事案について、「通達の画一的評価によることが、実質的な租税負担の公平を著しく害すると認められる特別な事情がある場合」には、通達評価額を超える時価による課税が容認されることが示されました。
② 否認リスクを高める要因
相続税の軽減を唯一または主たる目的として、多額の銀行借入を行って短期間に収益不動産を取得した経緯。
経済的合理性を欠く取引スキームや、実態を伴わない貸借関係の構築。
評価額と時価の乖離があまりにも極端である場合。
「通達の算式に当てはめて形式的に計算が合致していれば絶対に否認されない」という神話はすでに崩壊しており、取引全体の経済的合理性と企画の経緯が厳格に審査される時代となっています。
9. 相続後の流動性確保:納税資金、遺産分割協議、および代償分割の実務
税務評価の圧縮に成功したとしても、相続発生後の実務プロセスで破綻すれば、家族関係の崩壊や資産の強制売却を招きます。
① 10か月の申告期限と納税資金の流動性
相続税の申告・納付期限は、相続開始を知った日の翌日から10か月以内と定められています。現預金を不動産に過度に形を変えてしまった場合、手元の流動性資金が枯渇し、納税資金を捻出するために港区の収益物件を市場価格よりディスカウントして急遽売却せざるを得ない事態が発生します。予測される相続税額に対し、十分な即時換金可能資産(現預金・上場株式等)を確保しておく資金計画が不可欠です。
② 遺産分割の難航と共有持分のリスク
一棟所有のビルやマンションを複数の相続人で「共有持分」として相続した場合、その後の管理運営、修繕方針、売却の意思決定において共有者間の意見対立が生じやすく、不動産としての流動性が著しく損なわれます。一人の相続人が物件を単独で取得し、他の相続人に対して金銭(代償金)を支払う「代償分割」を選択する場合、その代償金の原資をどのように用意するかも事前の設計が必要です。
10. デット・ファイナンス(金融機関融資)の実務とレバレッジの限界
収益不動産の取得において金融機関からの借入金(デット・ファイナンス)は、自己資金の圧縮と相続税上の債務控除(相続財産から債務を控除する仕組み)を同時に実現する手法として多用されてきました。しかし、近年の金融環境の変化と税務当局のスタンスを踏まえると、借入金の活用には厳格なリスク管理が求められます。
① 債務控除の数理と実質的資産価値の目減り
相続税の計算上、被相続人が負っていた債務(銀行からの借入金残高など)は課税価格から控除されます。例えば、2億円の現金を借入金2億円で購入した収益物件に投じた場合、見かけ上の純資産額は同額のように見えますが、不動産自体の評価額が1億円に圧縮されていれば、総資産の課税価格を引き下げる効果が生じます。 しかし、ここで見落としてならないのは、借入金という「確実なマイナスの価値」がそのまま相続人に引き継がれる点です。将来の金利上昇や賃料下落によって返済原資(キャッシュフロー)が細った場合、債務の重圧が次世代の生活基盤や他の優良資産を圧迫するリスクがあります。
② 金融機関の融資姿勢の変化と担保評価の厳格化
港区内の高額な収益物件を取得する際、プロパーローンやアパートローンを組むことになりますが、金融機関側も「相続税対策のみを目的としたキャッシュフローの薄い案件」に対する審査を年々厳格化しています。物件の法定耐用年数を超えた長期融資の敬遠や、自己資金割合(LTVの引き下げ)の要求など、融資条件がタイト化しているため、事前の資金調達シミュレーションが不十分であると、直前でスキームが頓挫する危険性があります。
11. 民事信託(家族信託)および遺言執行者指定による権利管理の統制
港区の収益不動産は資産価値が極めて高額であるため、相続発生時の権利関係が複雑化しやすく、一族の紛争の火種になりやすい特性を持っています。これを未然に防ぐための法的手法として、遺言および民事信託(家族信託)の活用が不可欠です。
① 受益者連続信託を用いた二次相続以降の資産凍結防止
高齢の被相続人が収益不動産を所有したまま認知症等に罹患した場合、不動産の売却、大規模修繕の契約、あるいは賃貸借条件の変更といった法律行為が事実上不可能になる「資産の凍結リスク」が生じます。 これを回避するため、生前に信頼できる家族(受託者)へ収益不動産の所有権(名義)を移転し、管理・処分権限を託しつつ、賃料収入の受益権を親(委託者・受益者)に留保する「民事信託契約」を締結するスキームが有効です。さらに、二次相続・三次相続の受益者をあらかじめ指定しておく「受益者連続信託」を設計することで、遺産分割協議の長期化や共有化による管理不全を防ぐことができます。
② 遺言執行者の指定による円滑な名義変更と管理継続
一棟マンションや商業ビルを特定の相続人に確実theに承継させるためには、自筆証書遺言や公正証書遺言の作成に加え、必ず「遺言執行者」を指定しておく必要があります。遺言執行者が選任されている場合、相続開始後の不動産登記手続きや賃貸人変更の通知、賃料口座の変更手続きなどを迅速かつ一元的に遂行することができ、借家人や管理会社への混乱を最小限に抑えることができます。
12. 生前贈与・低額譲渡・現物出資における同族間取引の課税リスク
相続発生前の対策として、収益不動産の生前贈与や、同族会社(法人)への売買・現物出資を検討するケースがありますが、これらは税務上極めてハイリスクな領域です。
① 不動産の低額譲渡と「みなし譲渡所得課税」の罠
親から子へ、あるいは個人から同族法人へ収益不動産を「時価よりも著しく低い価額(時価の2分の1未満など)」で譲渡した場合、実際の売買代金にかかわらず、「時の時価で譲渡があったものとみなす(みなし譲渡所得課税)」という所得税法上の規定が適用されます。これにより、譲渡人(親や個人)に対して多額の譲渡所得税が課せられる一方、受贈者側には贈与税や法人税が課されるという二重の税務負担が発生し、事前の試算を大きく狂わせる原因となります。
② 相続時精算課税制度の活用限界
2024年の税制改正により導入された「相続時精算課税制度の基礎控除(年間110万円の非課税枠)」を利用して、収益不動産の持分を段階的に贈与する手法が検討されることがあります。しかし、不動産の持分移転に伴う登録免許税や不動産取得税のコスト、さらには将来的な評価見直しのリスクを考慮すると、単なる節税目的での持分贈与はかえってコスト高を招くケースが多く、専門的な損益分岐点分析が必須となります。
13. 物納・延納制度の現実性と収益不動産特有の換金不可能性
相続税の総額が巨額になった場合、現金での一括納付が困難なケースが生じます。この場合の救済措置として「延納(分割払い)」や「物納(相続財産そのものでの納税)」が存在しますが、収益不動産を所有している場合、これらをあてにすることは極めて危険です。
① 相続税の物納における「管理処分不適格財産」の壁
相続税法上、物納は金銭納付が困難な金額を限度として、一定の順位に従った財産で行うことができます。しかし、不動産を物納する場合、国税当局による厳格な審査が行われます。
借家人が多数存在する一棟マンションや、権利関係が複雑な区分所有物件。
境界の確定していない土地や、接道義務に問題がある物件。
敷地内に越境物がある場合や、修繕需要が蓄積している老朽建築物。
これらは「管理処分不適格財産」と判定され、物納申請が却下される可能性が極めて高い特性を持っています。つまり、「最悪の場合は国に物納すればよい」という逃げ道は、収益不動産においてはほとんど機能しないのが実務の現実です。
② 延納における利子税の負担とキャッシュフローの圧迫
現金がないために「延納」を選択した場合、最長で20年間の分割納付が認められますが、その間には「利子税(実質的な金利)」が課せられます。近年の金利環境の変化に伴い、延納利子税の負担率は決して無視できるものではなく、毎年の収益物件の家賃収入の大半が利子税の支払いに消えていくような事態に陥れば、相続人の生活そのものが破綻するリスクを孕んでいます。
14. 失敗しないための「実行ロードマップ」と専門家連携のフレームワーク
港区の収益物件による相続税圧縮および資産承継を安全かつ確実に完遂するためには、感情論やセールストークを排除し、以下の統合的ロードマップに沿った厳格なプロセスを踏む必要があります。
全体財産の網羅的インベントリ作成と現状分析: 現預金、有価証券、自社株、既存不動産、負債の全容を可視化し、現状のままで推計される相続税額と納税資金のシミュレーションを税理士とともに実施する。
購入候補物件のデューデリジェンス(法的・経済的検証): 不動産会社から提供される販売図面や利回り表だけでなく、登記事項証明書、賃貸借契約書、レントロール、過去の修繕履歴、長期修繕計画を入手し、実質的な収益性と法的瑕疵の有無を検証する。
評価方法と最新法令・通達の適合性確認: 従来型の貸家建付地評価、区分所有補正、2027年以降の5年ルール(貸付用不動産の評価見直し案)、小規模宅地等の特例(3年ルール等)の適用可否について、税務専門家による個別の法的解釈の確認を行う。
ストレステスト付キャッシュフローおよび納税シミュレーション: 金利上昇、賃料下落、大規模修繕、空室拡大の複合リスクを想定した長期収支計画を作成し、相続後も持続可能な資産であるかを確認する。
遺言書・民事信託・生前贈与との統合的スキーム設計: 単なる不動産購入単体の対策としてではなく、遺産分割の方針、納税資金の確保、二次相続まで見据えた総合的な資産承継プランとして文書化・実行に移す。
15. まとめ:節税の神話から脱却し、次世代へ継承可能な「実質価値」を築くために
港区の収益不動産を用いた相続税圧縮は、単なる「税負担の軽減装置」ではなく、一族の資産構造を数十年単位で規定する一大プロジェクトです。
2027年以降に本格化する評価見直しの潮流や、総則6項をめぐる課税当局の厳格化、さらには金利変動、デット・ファイナンスのリスク、不動産市場の流動性、民事信託や遺産分割の法理に至るまで、あらゆる要因を直視し、表面的な節税率に惑わされない多角的な検証を行うこと。それこそが、港区というプレミアムな立地において、真に家族を守り、次世代へと富を継承するための不可欠なアプローチとなります。