東京都港区(青山・赤坂・六本木・麻布・白金・高輪・芝浦・港南など)で2億円を超える超高額マンションを購入する際、「住宅ローン審査に通るか(いくら借りられるか)」だけで判断を進めるのは非常に危険です。高額物件になればなるほど、「借入可能な金額」と「購入後も資産と生活のゆとりを維持しながら安全に保有し続けられる金額」の差が拡大します。
仮に2億円の物件を購入し、頭金4,000万円(20%)・借入額1億6,000万円(35年返済・元利均等)を年1.0%の金利で調達した場合、毎月の住宅ローン返済額は約45.2万円(年間約542.7万円)となります。しかし、実際に必要な支出はこれにとどまりません。管理費・修繕積立金(月5万〜15万円超)、固定資産税・都市計画税(年60万〜120万円超)、駐車場代(月4万〜8万円)、さらに初期費用(諸費用)として物件価格の6〜8%(1,200万〜1,600万円)の現金が別途発生します。
この記事では、港区で2億円超のマンションを購入する実務上の資金計画について、住宅ローン審査の裏側、自己資金・手元残存キャッシュの最適配分、金利上昇時の返済シミュレーション、修繕積立金・税制リスク、将来の売却(出口戦略)までを網羅的かつ精緻に解説します。
1. なぜ2億円超の港区マンションは「売買価格」ではなく「取得後の総負担」から考えるべきなのか
資金計画の出発点を「売買価格に対して融資が何割降りるか」に設定してしまうと、購入後の資金繰りに深刻な支障をきたすリスクが高まります。2億円を超える不動産取引では、不動産売買代金そのものだけでなく、「購入時の初期現金支出」「毎月の保有コスト(住居費総額)」「購入後に残すべき手元流動性資金」の3軸を同時に設計しなければなりません。
住宅保有時の総負担額は、次の算式によって捉える必要があります。
総負担額 = (物件売買代金 - 頭金) + 購入時諸費用 + 毎月のランニングコスト累計 + 将来のリフォーム・設備更新費用
1.1 額面価格と「総投資額」のギャップ
住宅購入時の現金の流れは、不動産価格の支払いに閉じるものではありません。購入時の諸費用として、仲介手数料(最大で売買価格の3%+6万円+消費税)、住宅ローン事務手数料および保証料、登記費用(登録免許税・司法書士報酬)、印紙税、火災保険料・地震保険料、各種税金や管理費・修繕積立金の精算金が発生します。
2億円の物件を購入する場合、頭金とは別に1,200万〜1,600万円程度の現金が諸費用として手元から出ていくことになります。
1.2 毎月の住居費実質負担額の内訳
ローン返済額のみを家計費や事業収支と比較すると、年間で数百万単位の試算ズレが生じます。2億円の港区中古マンションを1億6,000万円のローン(金利1.0%、35年返済)で購入した場合の一般的な住居費負担の内訳は以下の通りです。
住宅ローン返済額(月額 約45.2万円/年間 約542.7万円)
1億6,000万円の借入、適用金利1.0%、35年元利均等返済の試算です。
管理費(月額 約5.0万円/年間 約60.0万円)
コンシェルジュデスクや各種共用施設の充実度に比例して変動します。
修繕積立金(月額 約3.0万円/年間 約36.0万円)
当初の設定額であり、築年数の経過や改定計画によって将来的に値上げされる傾向があります。
固定資産税・都市計画税(月額換算 約6.7万円/年間 約80.0万円)
専有面積や土地持分、タワーマンション補正率などにより決まります。
駐車場代(月額 約4.0万円/年間 約48.0万円)
平置き駐車場やハイルーフ対応車室の場合、月額6万〜8万円以上になるケースもあります。
住居費の合計実質負担額(月額 約63.9万円/年間 約766.7万円)
ローン返済額以外の管理費・税金・駐車場代等だけで、年間約224万円(月額約18.7万円)の固定維持コストが加算されます。
港区のハイグレードマンションやタワーマンションでは、コンシェルジュサービス、ディスポーザー、24時間各階ゴミ出し、内廊下エアコンディショニング等の維持費用が反映されるため、維持管理コストが高額になりやすい特性があります。
2. 2億円のマンション購入に必要な「自己資金」と「諸費用」の精緻な計算
2億円の物件を購入する場合、「自己資金は物件価格の20%(4,000万円)あれば足りる」と単純化して考えるのは極めて危険です。なぜなら、「頭金(物件価格に充当する部分)」と「諸費用(金融機関や仲介会社、国・自治体等に支払う手数料・税金)」は完全に別物であり、双方を合算した現金が購入決済日までに必要となるためです。
購入時の必要現金総額 = 頭金 + 購入諸費用 + 引っ越し・インテリア費用 + 決済後残存キャッシュ
2.1 頭金割合ごとの必要現金総額の目安
売買価格2億円の中古マンションを購入する場合、諸費用率を6%(1,200万円)〜8%(1,600万円)と仮定した際の初期必要現金のパターンは以下の通りです。
頭金10%(2,000万円充当・借入1億8,000万円):諸費用1,200万〜1,600万円を加えた購入時必要現金は、約3,200万〜3,600万円となります。
頭金20%(4,000万円充当・借入1億6,000万円):諸費用1,200万〜1,600万円を加えた購入時必要現金は、約5,200万〜5,600万円となります。
頭金25%(5,000万円充当・借入1億5,000万円):諸費用1,200万〜1,600万円を加えた購入時必要現金は、約6,200万〜6,600万円となります。
頭金30%(6,000万円充当・借入1億4,000万円):諸費用1,200万〜1,600万円を加えた購入時必要現金は、約7,200万〜7,600万円となります。
※上記金額には、家具・家電の買い替え費用、入居前の内装リフォーム費用、引っ越し費用、決済後の手元残存キャッシュ(生活防衛費・事業運転資金)は含まれていません。
2.2 手元から現金を出し切ることの構造的リスク
借入額を減らして毎月の返済負担や金利コストを抑えようとするあまり、保有する手元現金の大部分を頭金に投入してしまうケースが見られます。しかし、これは著しく流動性を損なうリスクを伴います。
会社経営者・個人事業主: 事業の運転資金、突発的な売上減少時の補填資金、法人税・所得税の納税資金を確保しておく必要があります。
高年収会社員: 転職、独立、家族の病気、子どもの留学や私立学校進学費用、さらには株価下落時の補填資金など、急な資金需要に対応できる流動性キャッシュ(最低でも6か月〜1年分の生活費+住居費)の手元確保が必須です。
関連記事
3. 高額マンションの住宅ローン審査における金融機関の評価ロジック
融資額が1億5,000万円〜2億円を超える大型住宅ローン審査では、一般の住宅ローン審査とは異なる高額融資特有の厳格なスクリーニングが行われます。金融機関は「個人の属性(返済能力)」と「物件の担保評価(保全性)」の双方が高水準で均衡しているかを検証します。
3.1 属性別の審査ポイント(会社員 vs 経営者・医師)
高年収会社員(上場企業役員・外資系金融・コンサル等)
基本給とインセンティブ(歩合給・業績連動賞与)の割合が厳しくチェックされます。インセンティブ比率が高い場合、過去3年分の源泉徴収票の平均値または最小値を基準年収として採用する金融機関が多く存在します。また、同一業界内でのキャリアアップ転職であれば勤続年数が短くても評価される傾向がありますが、未経験分野への転職直後の場合は審査が厳格化されます。
会社経営者・役員・個人事業主
本人の役員報酬額だけでなく、経営する法人の決算書(直近3期分)の内容が審査対象となります。法人側で赤字が計上されている場合や、繰越欠損金が存在する場合、本人の年収が高額であっても審査承認が得られないケースがあります。また、住宅ローン審査を通過させる目的で直前に役員報酬を急激に引き上げた場合、金融機関はその継続性および法人利益への悪影響を注視します。
3.2 既存債務と返済負担率(DTI)の罠
住宅ローン審査における「返済負担率(DTI:Debt to Income)」は、年収に占めるすべての年間債務返済額の割合です。ここでの債務には、新規に申し込む住宅ローンだけでなく、既存のアパートローン・一棟マンションローン・区分投資用ローン、自動車ローン、教育ローン、カードローン、リボ払いなども含まれます。
住宅金融支援機構の「フラット35」等では年収400万円以上の場合に返済負担率の上限を35%以内と規定していますが、これは審査上の上限基準であり、無理なく返済できる安全基準ではありません。また、民間銀行では「審査用金利(実効金利ではなく3.0%〜4.0%程度のストレス金利)」を用いて年間返済額を算定するため、希望借入額に届かないケースが生じます。
3.3 制度改定と高額ローンの選択肢(フラット35・民間銀行・ペアローン)
2026年4月に「フラット35」の借入限度額が従来の8,000万円から1億2,000万円に引き上げられました。これにより、公的支援スキームを活用した高額融資の選択肢が拡大しましたが、1億6,000万円などの借入を検討する場合、単体でのフラット35利用のみではカバーできません。
超高額物件を購入する際の主なローン組成スキームには、以下の選択肢があります。
大手銀行の単独ローン: 1人での年収・資産背景が極めて高く、借入上限額(多くの銀行で2億〜3億円程度)まで審査を通す手法。
ペアローン(夫婦それぞれが主債務者): 夫婦ともに高収入(パワーカップル)の場合、それぞれが住宅ローン契約を結び、借入額を合算する手法。住宅ローン控除が夫婦双方に適用できるメリットがある一方、どちらか一方の退職・独立・出産・育休等による収入減リスクを抱えます。
収入合算(主債務者+連帯保証人または連帯債務者): 配偶者の収入を合算して審査対象年収を引き上げる手法。
3.4 物件の担保評価と「売買価格」の乖離
金融機関は「売買価格=担保評価額」とはみなされません。築年数が古い物件、総戸数が極めて少ないペンシルビル型マンション、借地権付き物件、敷地権の持分が不自然に小さい物件などは、市場価格が2億円であっても金融機関の積算評価・収益還元評価が1億5,000万円程度に留まることがあります。
担保評価が売買価格を下回った場合、その差額分(担保不足分)は自己資金(頭金)を追加して埋めなければ契約・決済に至りません。売買契約締結前に、事前審査を通じて「対象物件に対する金融機関の評価額」を確認することが不可欠です。
4. 年収から「借入可能額」を逆算するときの注意点
「年収2,000万円なら、いくらまで借りられるか」という問いに対して、審査上の最大限界値と、安全に生活を維持できる適正値を明確に区別して理解する必要があります。
4.1 高額所得者における手取り収入(可処分所得)の実態
日本の所得税・住民税は累積課税方式を採用しており、社会保険料の負担と合わせると、額面年収が増えるほど手取り率(可処分所得の割合)は低下します。
額面年収 1,500万円:手取り額 約1,000万円(手取り率 約66%)
額面年収 2,000万円:手取り額 約1,300万円(手取り率 約65%)
額面年収 3,000万円:手取り額 約1,800万円(手取り率 約60%)
額面年収 5,000万円:手取り額 約2,700万円(手取り率 約54%)
額面年収2,000万円の会社員の場合、手取り月収は約108万円(年間約1,300万円)です。ここから住宅ローン返済(月45.2万円)と物件維持費(月18.7万円)を合わせた住居費総額(月63.9万円)を支払うと、残る生活費・教育費・貯蓄に回せる資金は月約44.1万円となります。
子どもの私立学校教育費、海外留学費用、車の維持費、交際費、旅行費などのライフスタイルコストが大きい世帯では、年収2,000万円であっても1億6,000万円のローンを抱えることで家計が逼迫する構造的リスクが生じます。
5. 金利変動が及ぼす返済インパクト|1億5,000万〜1億8,000万円の金利上昇シミュレーション
高額借入においては、わずか0.25%〜0.5%の金利変動が毎月の返済額および総返済額に極めて甚大な影響を及ぼします。
5.1 金利別・借入額別の返済インパクト一覧
借入期間35年、元利均等返済、ボーナス返済なしの条件における返済額の比較は以下の通りです。
借入額 1億5,000万円の場合
金利 0.8%:毎月返済額 約40.9万円(35年総返済額 約1.72億円)
金利 1.0%:毎月返済額 約42.3万円(35年総返済額 約1.78億円)
金利 1.5%:毎月返済額 約45.9万円(35年総返済額 約1.93億円)
金利 2.0%:毎月返済額 約49.7万円(35年総返済額 約2.09億円)
金利 2.5%:毎月返済額 約53.6万円(35年総返済額 約2.25億円)
借入額 1億6,000万円の場合
金利 0.8%:毎月返済額 約43.7万円(35年総返済額 約1.83億円)
金利 1.0%:毎月返済額 約45.2万円(35年総返済額 約1.90億円)
金利 1.5%:毎月返済額 約49.0万円(35年総返済額 約2.06億円)
金利 2.0%:毎月返済額 約53.0万円(35年総返済額 約2.23億円)
金利 2.5%:毎月返済額 約57.2万円(35年総返済額 約2.40億円)
借入額 1億8,000万円の場合
金利 0.8%:毎月返済額 約49.2万円(35年総返済額 約2.06億円)
金利 1.0%:毎月返済額 約50.8万円(35年総返済額 約2.14億円)
金利 1.5%:毎月返済額 約55.1万円(35年総返済額 約2.31億円)
金利 2.0%:毎月返済額 約59.6万円(35年総返済額 約2.50億円)
金利 2.5%:毎月返済額 約64.3万円(35年総返済額 約2.70億円)
1億6,000万円の借入れにおいて、金利が年1.0%から年2.0%へ1.0%上昇すると、毎月の返済額は月約7.8万円増(年間約93.6万円増)、35年間の総返済額は約3,300万円増加します。
以下のシミュレーターで、借入金額や金利、返済年数をスライダーで変更しながら、返済額および残債の推移を確認できます。
5.2 変動金利のルール(5年ルール・125%ルール)の構造的理解
多くの民間銀行の変動金利商品には「5年ルール(金利が変わっても5年間は毎月返済額を固定する)」と「125%ルール(見直し後の返済額は従来の1.25倍を上限とする)」が設定されています。
一見、急激な負担増を防ぐ安心感があるように見えますが、高額ローンにおいては注意が必要です。金利が大幅に上昇した場合、毎月の返済額のうち「利息の支払割合」が急増し、「元金の返済スピード」が著しく鈍化します。最悪の場合、未払利息が発生し、最終返済期日に一括支払いを求められたり、売却時に住宅ローン残債が売却想定価格を上回る「残債割れ(オーバーローン)」に陥るリスクが高まります。
関連記事
・金利上昇で港区マンションの「狙い目」はどう変わった?1億円台〜3億円超の価格帯別戦略と購入・売却の判断基準を徹底解説 | 株式会社ピースオブマインド
6. 港区マンション特有の「管理費・修繕積立金」の将来高騰リスク
港区のヴィンテージマンションやタワーマンションを購入する際、物件購入時の「現在の修繕積立金額」だけで将来の資金計画を立てることは極めて危険です。
6.1 積立方式の罠:段階増額積立方式
日本の多くの分譲マンションでは、新築分譲時の販売を容易にするため、当初の修繕積立金を低く抑え、5年〜10年周期で段階的に値上げしていく「段階増額積立方式」が採用されています。
国土交通省のガイドラインでは「均等積立方式」への移行を推奨していますが、合意形成が難しく、段階増額の計画が保留されたまま必要な修繕基金が不足している物件も散見されます。
修繕積立金の値上げ実例としては、築5年時点で月2万5,000円だったものが、築10年目で月4万円(1.5万円増)、築15年目で月6万5,000円(2.5万円増)に段階値上げされ、大規模修繕時に戸あたり100万〜300万円の一時金徴収が議論されるようなケースがあります。
6.2 購入前に必ず確認すべき5大管理書類
港区で2億円超の物件を契約する前に、仲介会社を通じて以下の書類を必ず取得し、管理組合の財務健全性をチェックしてください。
長期修繕計画書: 計画期間が25〜30年以上あるか、将来の値上げスケジュールがどう設定されているか。
重要事項調査報告書: 現在の管理費・修繕積立金の額、改定予定の有無、滞納額の有無。
管理組合の決算書・予算書: 修繕積立金の積立累計総額、修繕積立金から管理費への不適切な流用がないか。
直近の総会議事録(過去2〜3年分): 修繕積立金の値上げ案、大規模修繕工事の実施予定、共用部分の不具合、居住者のマナー問題などが議論されていないか。
耐震診断・大規模修繕実施履歴: 適切な周期(12〜15年)で外壁・防水・給排水管などの修繕工事が行われているか。
7. 固定資産税・都市計画税と住宅ローン控除の税制戦略
7.1 固定資産税・都市計画税の試算と評価額補正
2億円で購入した中古マンションであっても、固定資産税・都市計画税の課税標準額は不動産の売買価格(市場価格)とは異なります。税額は自治体(東京都主税局)が算出する「固定資産税評価額」を基準に計算されます。
土地部分は小規模住宅用地(200㎡以下)の特例措置により固定資産税の課税標準額が1/6、都市計画税が1/3に軽減されます。港区のマンションは土地持分割合が小さいため土地部分の税額は抑えられます。一方、建物部分は専有面積や構造、築年数に応じて評価されます。タワーマンション(階数20階以上)の場合、高層階ほど固定資産税が高くなる階数補正(1階を100とし、1階増えるごとに約0.257%補正率が上昇)が適用されます。
2億円クラスの港区マンションの場合、固定資産税・都市計画税の年間負担額はおよそ60万〜120万円(月額換算で約5万〜10万円)を見ておく必要があります。
7.2 住宅ローン控除(減税)の適用要件と「所得制限2,000万円」の壁
住宅ローン控除は節税手段として知られていますが、高額所得者が2億円超の物件を購入する際には厳しい制度上の制限が存在します。
合計所得金額の制限(2,000万円の壁)
国税庁の規定により、その年分の合計所得金額が2,000万円を超えている場合、その年の住宅ローン控除は一切適用されません。
借入対象限度額の制限
住宅の省エネ性能区分(認定長期優良住宅・ZEH水準省エネ住宅・省エネ適合住宅など)に応じた借入上限額(2,000万〜4,500万円程度)までしか控除対象になりません。1億6,000万円借り入れても、控除対象となるのは上限額までです。
控除率
年間借入残高(上限額まで)の0.7%が所得税・住民税から控除されます。
年収2,500万円の会社員や経営者の場合、合計所得金額が2,000万円を超えるため、住宅ローン控除の恩恵を一切受けられません。資金計画を立てる際、「ローン控除による還付金」を返済原資としてあてにすることは避け、純粋な税後キャッシュフローで計算を行うべきです。
8. 手元資金(内部保留)の最適化|決済後に残すべき現金の決定手法
2億円の物件を購入する際、「手元にいくら現金を残しておくべきか」は個人の収入構造や保有資産の流動性によって大きく異なります。
8.1 属性別の手元残存キャッシュ算出モデル
購入決済完了後に手元に残しておくべき推奨最低キャッシュ(生活防衛資金+事業運転資金+流動性バッファー)の算出ロジックは以下の通りです。
高年収会社員: (毎月の生活費 + 毎月の住居費総額) × 6〜12か月分
会社経営者・個人事業主: (毎月の生活費 + 毎月の住居費総額) × 12か月分 + 法人・事業の運転資金(3〜6か月分) + 納税引当金
例えば、毎月の住居費総額が64万円、生活費が60万円(計124万円/月)のケースで試算すると以下のようになります。
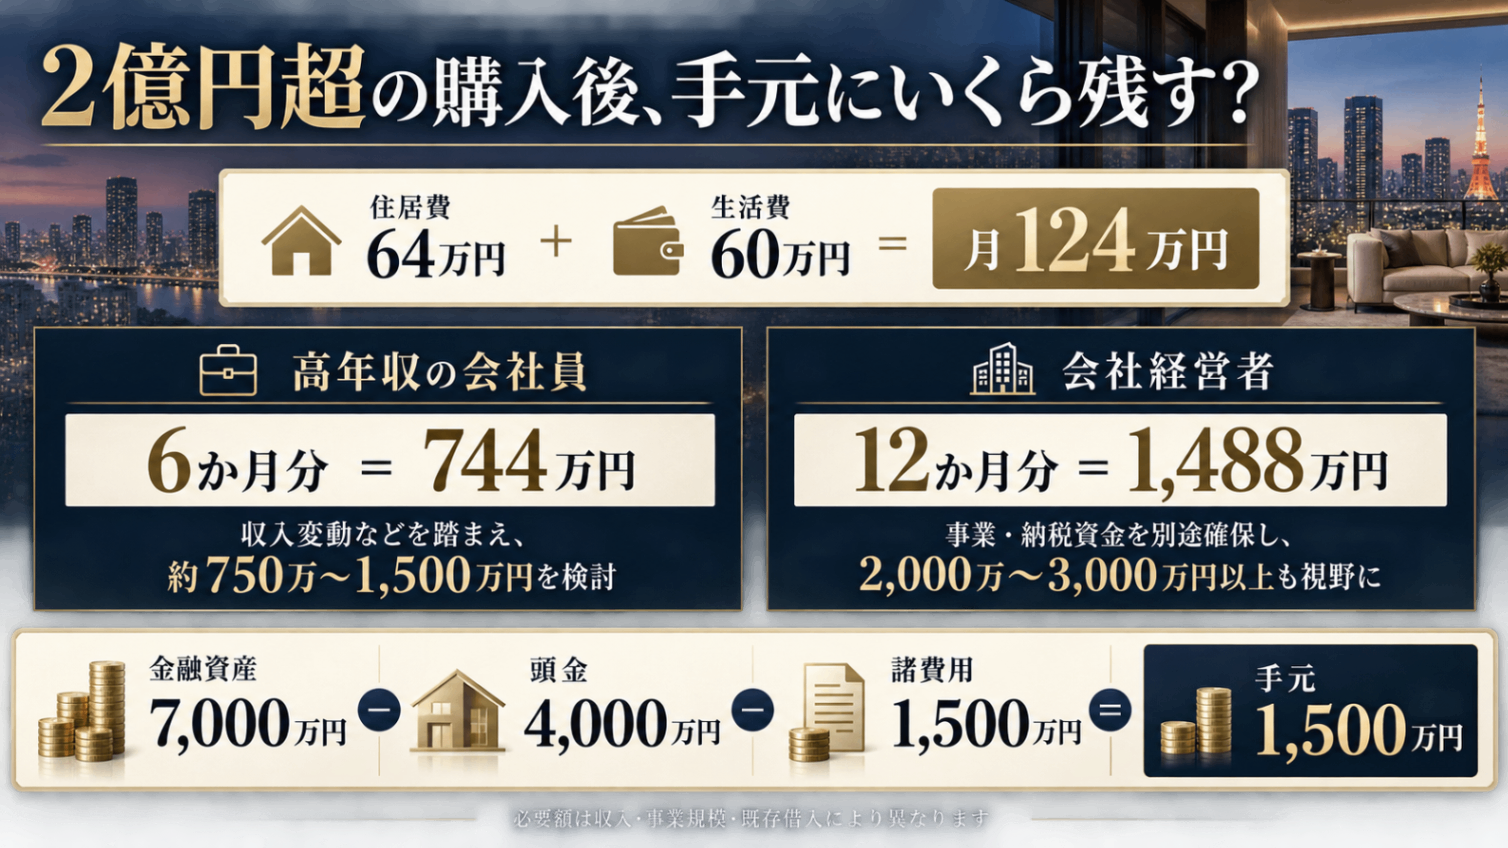
資産7,000万円を保有している経営者が、頭金4,000万円・諸費用1,500万円(計5,500万円)を現金で支払うと、手元残高は1,500万円に減少し、事業や納税のバッファーが危機的状況に陥る可能性があります。手元の金融資産のうち「不動産に固定化してよい資金」と「絶対につけてはならない流動性資金」を明確に切り分けることが不可欠です。
9. 資産価値を維持する港区物件選びと「将来の売却(出口戦略)」
住宅ローンを組んで購入する以上、「将来その物件をいくらで売却できるか(リセールバリュー)」は資金計画の不可分な一部です。転勤、離婚、家族構成の変化、事業資金の調達など、将来的に売却せざるを得ない局面が発生した際、住宅ローンの残債を売却代金で完済できるかが運命の分かれ目となります。
想定売却価格から売却諸費用(約3〜4%)を差し引いた金額が住宅ローン残債を上回っていれば「安全域」ですが、売却想定価格を下回ると「残債割れ(オーバーローン)」となり、不足分を現金の持ち出しで穴埋めしなければ売却できません。
9.1 港区内主要エリアの流動性と資産性特性
港区内であっても、エリアごとのターゲット層や市場流動性には差異が存在します。
南青山・赤坂・六本木
2億円超〜数十億円の超富裕層・外国人・法人の買い需要が根強く、希少性の高い低層実需物件やランドマークタワーは下落耐性が高いのが特徴です。
麻布十番・元麻布・白金・高輪
実需(ファミリー層・プレファミリー層)の需要が極めて厚く、築年数が経過しても価格が落ちにくいヴィンテージマンションが多数存在します。
芝浦・港南(臨海部タワーマンション)
築浅大規模タワーマンションが多く流動性が高い一方、供給件数も多いため、同一エリア内での競合物件との差別化(階数・眺望・角部屋・間取り)が売却価格を左右します。
9.2 売出価格と成約価格の格差
ポータルサイトに掲載されている「売出価格」は、あくまで売主の希望価格に過ぎません。実際の売買契約が成立した「成約価格」とは1%〜5%程度の剥離(値引き交渉)が生じることが一般的です。過去の成約事例(レインズ等の実効データ)に基づき、慎重な査定価格をベースに出口戦略を組み立てる必要があります。
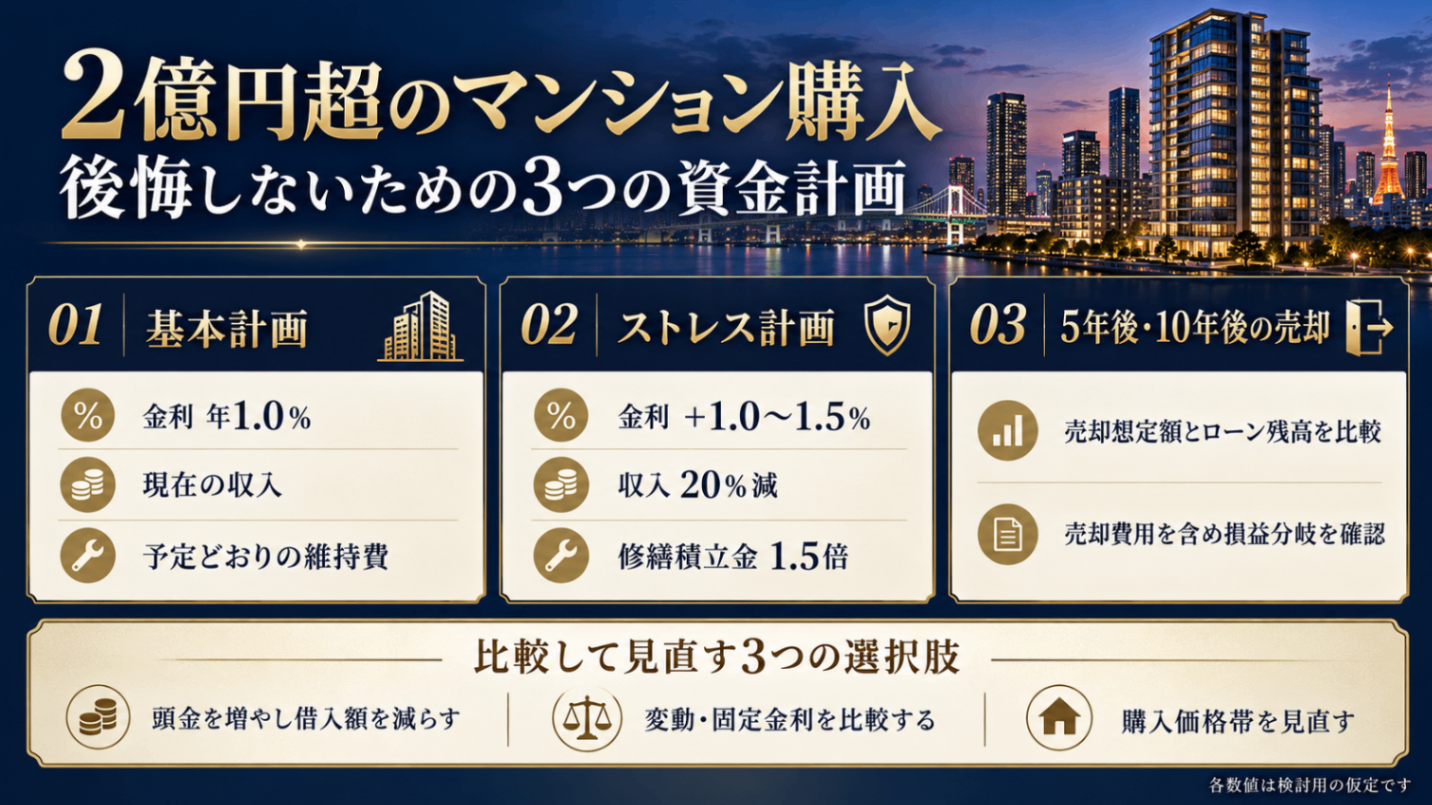
10. 購入前に作成すべき「3つの資金計画シナリオ」
2億円超のマンション購入で後悔しないためには、単一の金利や単一の収入計画だけでなく、環境変化に対応できる3つの資金計画シナリオを作成・比較検証することが最も有効なアプローチです。
シナリオ1:基本計画
現状金利(1.0%)、現在の収入、予定通りの維持費で推移する標準的なケース。
シナリオ2:ストレス計画
金利上昇(+1.0%〜1.5%)、収入20%減少、修繕積立金1.5倍に高騰したシミュレーション。
シナリオ3:5年後・10年後売却計画
5年後や10年後に売却した場合の残債と売却想定額の損益分岐点分析。
三つのシナリオを比較することで、「頭金をもう少し増やして借入額を1,000万円減らすべきか」「変動金利ではなく全期間固定金利を選択すべきか」「物件価格を1億8,000万円帯に抑えるべきか」といった具体的な軌道修正が冷静に行えるようになります。
港区のマンション購入・資金計画のご相談について
港区で2億円超のマンションを購入する際は、ローン審査だけでなく、購入後の維持費や修繕計画、手元資金まで見据えた資金計画が大切です。
株式会社ピースオブマインドでは、港区のマンション売買を中心に、物件の管理状況や購入後の負担を確認しながら、借入額と自己資金の配分をご相談いただけます。
「この物件を無理なく購入できるか」を確認したい方は、お気軽にお問い合わせください。