港区のマンション市場は、常に注目を集める日本の不動産市場の縮図と言えます。そのブランド力、利便性、そして資産価値の高さから、実需、買い替え、投資、そして相続対策と、多様な動向が複雑に絡み合っています。しかし、2026年に入り、日本銀行の金融政策の転換による「金利上昇」という新たな要因が加わりました。この変化は、港区マンション市場にどのような影響を与えているのでしょうか?そして、購入者は、どのような判断基準を持つべきなのでしょうか?
本記事では、「金利上昇後の港区マンション市場における『狙い目』の価格帯」という疑問に対し、港区の特殊性と金利上昇の具体的なインパクト、価格帯別の市場動向、そして購入の立場における具体的な戦略を、単なる価格の推移だけでなく、物件ごとの想定買主、資金計画、そして管理状態や将来性までも含めた、多角的な視点から港区マンション市場の「今」と「未来」を読み解きます。
1. 2026年金利上昇の衝撃と港区マンション市場の分断
2026年、日本の不動産市場は大きな転換点を迎えました。日本銀行は長引く低金利政策に終止符を打ち、金利上昇の局面へと舵を切りました。この変化は、住宅ローンを利用する全ての購入者に影響を与えます。しかし、港区という特殊な市場においては、その影響は一様ではありません。金利上昇という共通の事象に対し、港区の市場はどのように分断されているのでしょうか?
1-1. 日本銀行の政策金利引き上げと住宅ローン金利への波及
まず、2026年の金利上昇の具体的な動向を確認しましょう。日本銀行は2026年9月18日の金融政策決定会合において、無担保コールレートを1.25%程度で推移させるという、金融市場調節方針の変更を決定しました。これは、長年の超低金利政策からの脱却を意味し、新たな方針は9月24日から適用されています。
ここで重要なのは、「日本銀行の政策金利の引き上げ幅」と「各金融機関の住宅ローン金利の引き上げ幅や時期」は、必ずしも同じではないということです。政策金利は金融機関同士の資金の貸し借りの金利であり、住宅ローン金利は金融機関が顧客に貸し出す際の金利です。各金融機関は、政策金利の動き、市場金利(国債利回りなど)、競争環境、そして独自の経営判断に基づいて住宅ローン金利を決定します。
したがって、購入を検討する際には、「実際に利用する金融機関の適用条件」を、その都度確認することが不可欠です。全期間固定型の金利については、住宅金融支援機構が公表した2026年9月資金受取分の「フラット35」では、借入期間21年以上35年以下、融資率9割以下の場合、取扱金融機関で最も多い金利が年3.46%となりました。これはあくまで固定金利の一例であり、変動金利や個別の優遇金利とは異なることに注意が必要です。
1-2. 港区マンション購入者の多様な属性と金利への感応度
港区のマンション市場の特徴は、購入者の属性が極めて多様であることです。この多様性が、金利上昇の影響を複雑にしています。
実需層(年収とローン): 年収と住宅ローンの借入可能額を基に、月々の返済額と維持費(管理費・修繕積立金・税金・駐車場)を計算し、予算を組む世帯です。この層は、金利上昇によって借入可能額が減少し、月々の返済額が増えるため、最も直接的な影響を受けます。「買える価格」だけでなく、「買った後も無理なく持ち続けられる価格」を厳しく見るようになります。
買い替え層(売却資金+ローン): 今住んでいる住まいを売却し、その資金を充てる世帯です。売却価格によって自己資金が変わるため、住宅ローンの借入額を抑えられる可能性があります。金利上昇は売却価格にも影響を与えるため、売却と購入のタイミングや価格設定がこれまで以上に重要になります。
自己資金重視層(金融資産+ローン): 潤沢な金融資産を持ち、多額の頭金を用意できる、または現金で購入できる世帯です。住宅ローンの借入割合が低いため、金利上昇による直接的な影響は限定的ですが、港区内の他の物件や都心の別エリアとの比較においては、価格や将来性をシビアに判断します。
法人購入・投資目的層: 法人での社宅利用や、賃貸収益、または資産保全を目的に購入する層です。住宅ローンとは異なる融資条件(事業用ローンなど)や、購入後の収益性(表面利回り、実質利回り、CF)、税制メリット、将来の売却益(キャピタルゲイン)などが判断材料になります。金利上昇は資金調達コストを上げ、収益性を低下させる要因となるため、慎重なシミュレーションが求められます。
このように、同じ1億8,000万円の物件でも、購入者の属性や資金計画によって、金利上昇の影響は大きく異なります。したがって、金利上昇後の港区市場を「港区のマンション価格は下がる」「富裕層向けだから影響はない」と一括りにすることは適切ではありません。物件ごとに想定される買主の借入額と、比較対象になる住戸を、個別に精査する必要があります。
1-3. 「買える価格」から「保有し続けられる価格」へのシフト
金利上昇によって、港区のマンション全体の狙い目が特定の価格帯へ一斉に移ったとは言えません。しかし、住宅ローンに大きく依存する買主にとっては、同じ物件価格でも月々の負担は確実に重くなりました。その結果、購入者は「いくら借りられるか(金融機関の審査基準)」だけでなく、「買った後も無理なく生活し、保有し続けられるか(実生活の予算)」を、より厳しく見るようになります。
これまで以上に、毎月の住宅費支出(ローン返済+管理費+修繕積立金+固定資産税・都市計画税+駐車場代など)の総額が、家計に与える影響をシビアにシミュレーションする必要があります。特に高額マンションでは、購入時の諸費用や取得後の維持費も含めた、包括的な資金計画が重要です。「金融機関から借りられる額」と「暮らしや資産形成を続けながら返せる額」は、明確に分けて判断しなければなりません。
2. 金利上昇がローン返済に与えるインパクト:具体的なシミュレーション
金利上昇の影響を把握するには、物件価格ではなく、「借入額」を基準に考えると、そのインパクトがより明確になります。例えば、1億円を35年間、元利均等返済、ボーナス返済なしで借り入れ、金利が返済期間中ずっと一定だと仮定すると、金利の違いによる毎月の返済額と35年間の返済総額の概算は次のとおりです。
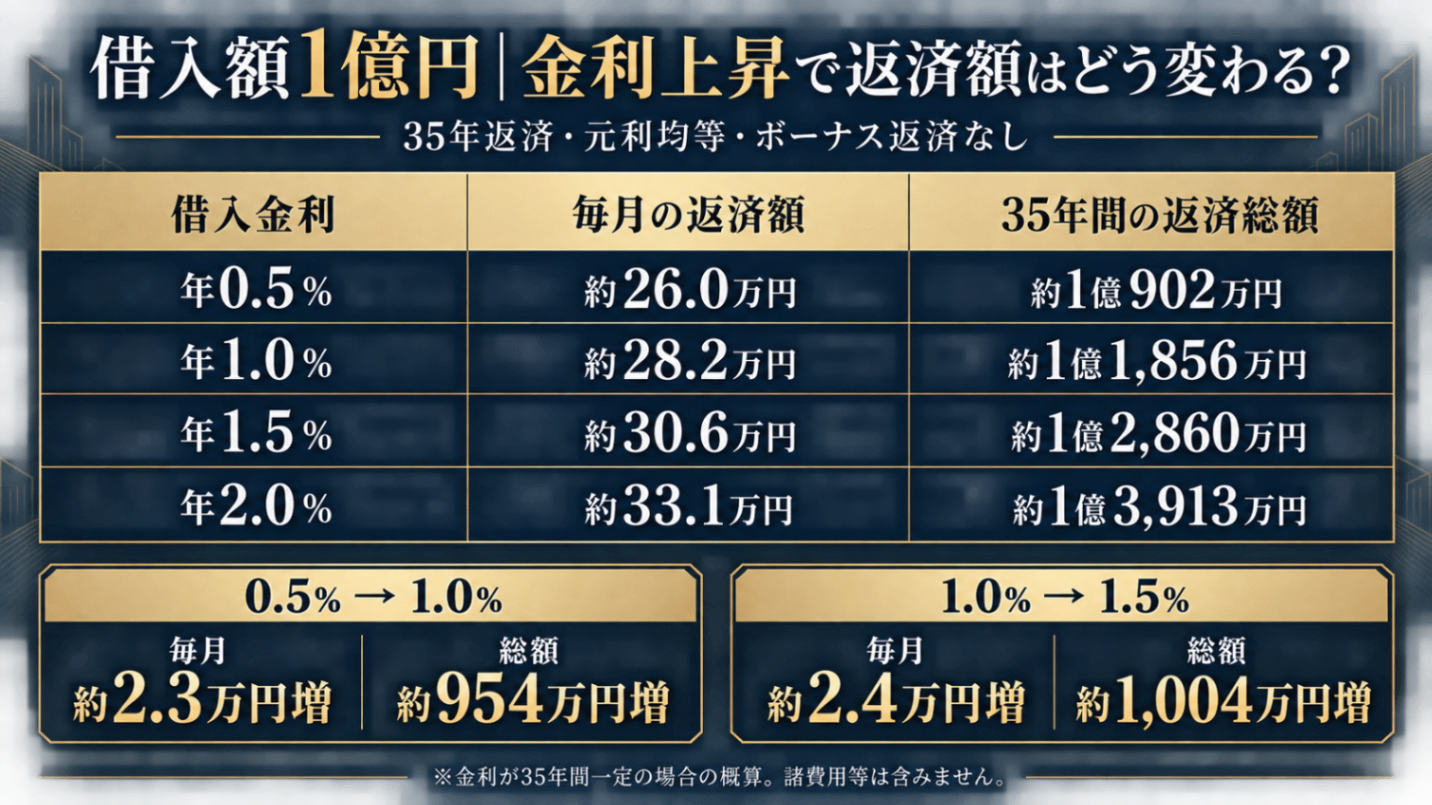
金利0.5%から1.0%への上昇: 毎月の返済額は約2.3万円増加し、35年間の返済総額は約954万円増加します。
金利1.0%から1.5%への上昇: 毎月の返済額は約2.4万円増加し、35年間の返済総額は約1,004万円増加します。
これは、金利の影響を示す単純な試算であり、変動金利が35年間この水準で続くという予測ではありません。実際の返済額には、金利の見直し方法(5年ルール、125%ルールなど)、借入期間、手数料、団体信用生命保険の条件なども関わります。しかし、わずかな金利上昇が、長期的な返済総額に数千万円の差を生むという現実は、しっかりと把握しておく必要があります。
2-1. 購入予算への逆算:毎月の負担を一定に保つ場合
購入予算への影響は、毎月の返済額を一定に保つと仮定して考えると、さらに明確になります。
上記の例で、金利年0.5%、借入額1億円の毎月返済額(約26.0万円)と同じ約26万円に抑えたい場合を考えます。
金利が年1.0%になると、借入可能額は概算で約9,200万円になります。
差額の約800万円を、自己資金で補うか、または購入価格を800万円見直す(下げる)必要が生じる計算です。
金利上昇は、借入可能額を直接的に押し下げ、自己資金の必要性を高め、結果として購入可能な物件価格を下げる圧力となります。特に、港区では1億円を超える借入も珍しくないため、この影響は無視できません。
3. 【購入者向け】価格帯別・港区マンションの狙い目と落とし穴:誰が、どの資金計画で購入するか
港区では、1億円台の住戸から数億円の高額住戸まで、面積、立地、築年数、管理状態、購入目的が大きく異なります。本章では、価格帯を単純な優劣で並べるのではなく、それぞれの物件を誰が、どの資金計画で購入するかという視点から、金利上昇局面における「狙い目」と、注意すべき「落とし穴」を整理します。
3-1. 1億円台前半:価格の安さより「不足する条件」と「将来のコスト」を確認する
1億円台前半は、港区で実需向けマンションを探す際の、有力な検討範囲の一つです。しかし、金利上昇によって予算が厳しくなったからといって、「予算内に入る」という理由だけで購入を急ぐべきではありません。この価格帯では、駅からの距離、築年数、専有面積、間取り、管理状態、修繕積立金の状況など、「価格が抑えられている理由」を一つずつ、徹底的に確認する必要があります。
狙い目と落とし穴のチェックリスト
面積と間取りの将来性: 現在は単身または夫婦二人で住めても、家族構成が変わったときに手狭になる間取りであれば、数年後に住み替え費用が発生します。特に港区は坪単価が高いため、1億円台前半では面積が犠牲になりがちです。将来の住み替えリスクを考慮し、最低限必要な広さや、将来の売却・賃貸のしやすさをシビアに評価しましょう。
管理状態と修繕コストの罠: 内装がリフォームで整っていても、近い将来に大規模修繕が予定され、修繕積立金の増額が議論されていれば、購入後の負担は広告に掲載された月額費用だけでは判断できません。築年数が進んだ物件では、長期修繕計画書、総会議事録、管理費・修繕積立金の改定履歴、滞納状況、設備更新の履歴まで、詳細に確認することが必須です。
築年数と耐震性の判断: 新耐震基準(1981年6月以降)を満たしているかは重要な判断基準です。旧耐震の物件は価格が魅力的ですが、耐震補強工事の有無や将来の建て替え可能性、住宅ローン控除の適用要件、地震保険料、売却時のしやすさなどを考慮する必要があります。
立地と環境のトレードオフ: 駅距離が近い一方で、幹線道路沿いや線路沿いで騒音・排気ガスが気になる、日当たりや眺望が悪い、といった環境面での妥協が求められることがあります。生活の質に直結するため、必ず現地で確認し、自身や家族が許容できるかを判断しましょう。
1億円台前半では、「不足する条件」が将来の追加費用や生活の不便、売却時のデメリットにならないかをシビアに評価することが、「狙い目」を見極める鍵となります。
3-2. 1億円台後半:毎月の総住居費と競合住戸で判断する。ペアローンのリスク管理も重要
1億円台後半は、実需層にとっても手が届く範囲でありながら、より条件の良い物件(広さ、築年数、駅距離、管理状態)を選べる可能性が広がります。この価格帯では、購入価格の差だけでなく、借入額、管理費・修繕積立金、改修費を合わせた「総住居費」と「競合住戸」との比較が欠かせません。
狙い目と落とし穴のチェックリスト
リフォーム済み vs 未リフォームの比較: 例えば1億7,000万円の未リフォーム住戸に2,000万円のリフォームが必要なら、住み始めるまでの費用は、購入時の税金や仲介手数料などを除いても1億9,000万円です。一方、1億8,500万円で大きな改修を要しないリフォーム済み住戸があれば、当初の売出価格が高くても、支出の総額や入居までの時間、リフォームの手間では、別の評価になる可能性があります。
ペアローンのリスクと管理: 共働き世帯がペアローンなどを検討する場合は、「現在の合計年収」だけを前提にしないことが大切です。育児、転職、独立、親の介護などで収入や支出が変わったときも、返済と維持費を負担できるかを、金利上昇も含めたシミュレーションで確かめる必要があります。団信の付帯内容(特に疾病保障など)も、どちらか一方に何かあった場合を想定して選ぶことが重要です。
管理費・修繕積立金の総額: 1億円台前半の物件と比べ、共用施設が充実していたり、管理サービスが手厚かったりするため、管理費・修繕積立金の月額が高くなる傾向があります。金利上昇によるローン返済額の増加と合わせ、家計に与える影響をシビアに評価しましょう。
競合物件との比較方法: 同じ価格帯でも、麻布十番駅周辺と芝浦、築浅のタワーマンションと築年数の進んだ中規模マンションでは、購入者が比較する物件が変わります。「狙い目」は価格帯そのものより、予算内で得られる立地、広さ、管理状態の「組み合わせ」にあります。
1億円台後半では、「月々の総住居費」が持続可能かをシビアに判断し、競合物件との比較において独自の価値(希少性、管理状態)があるかを見極めることが重要です。
3-3. 2億円台:「実需層」と「富裕層」の混在。希少性の定義と管理サービスを精査する
2億円台になると、自己資金に余裕のある購入者が増える可能性はありますが、この価格帯のすべてが現金購入というわけではありません。広めの住戸を求める実需層、以前の住まいを売却して住み替える層、住宅ローンを併用する層など、資金計画は多様です。
狙い目と落とし穴のチェックリスト
購入者の比較視点: 買主は、同じ価格でも「面積を優先して築年数を受け入れる(例:築古、100平米超)」「面積を抑えて駅距離や築浅を選ぶ(例:築浅、70-80平米)」といった比較をします。売主が希少性を訴えるなら、その価値が「立地」「広さ」「眺望」「管理サービス」「ブランド」のどの条件にあるのかを具体化する必要があります。
眺望と希少性の定義: 眺望が良い場合も、方角、前面建物、視界の抜け方、時間帯による明るさ、そして将来の眺望遮蔽リスク(前面建物の建て替えなど)まで確認して初めて、競合との差を説明できます。単に「眺望が良い」だけでなく、その価値の永続性を見極めましょう。
管理サービスと維持費: コンシェルジュ、ジム、ラウンジなどの共用施設や、24時間有人管理、各階ゴミ出しなどのサービスが充実している物件が多くなります。これらのサービスは維持費(管理費・修繕積立金)の高騰につながります。自身や家族がそのサービスを実際に利用し、費用対効果に納得できるかを判断しましょう。
販売長期化の要因: 2億円台の物件は、1億円台の物件に比べて買主の母数が少なくなるため、販売が長引く可能性があります。その理由は、金利上昇だけとは限りません。同じマンション内に条件の近い住戸が複数ある、室内の改修費用が読みづらい、引渡し時期が買主の予定と合わないといった要因が重なることがあります。売出価格を下げる前に、内見後の反応を具体的に確認し、価格で解決すべき問題か、資料や引渡し条件の整理で解決できる問題かを見分けることが大切です。
2億円台では、「実需層」と「富裕層」の両方の視点を持ち、物件独自の「希少性」が何であるかを明確にし、維持費の妥当性を精査することが重要です。
3-4. 3億円超:金利と無関係にはならない。投資・収益性と管理の質を問う
3億円超の住戸では、購入資金に占める借入の割合が小さい買主も想定されます。その場合、住宅ローン金利の上昇が購入可能額を直接押し下げる影響は限定的かもしれません。しかし、借入を使う買主や投資目的の買主は、「資金調達コスト(金利)」と「購入後の収益性」を確認します。
狙い目と落とし穴のチェックリスト
投資・収益性のシビアな判断: 金利上昇は、不動産投資の収益性を低下させる要因となります。表面利回りが高く見えても、支出(管理費、修繕積立金、固定資産税、賃貸管理料、空室期間、原状回復費、金利)を反映した実質利回りやキャッシュフローが、金利上昇下でも魅力的な水準を維持できるかを、厳しくシミュレーションする必要があります。
富裕層の比較視点: 十分な自己資金があっても、買主は価格を気にしないわけではありません。同じ予算で選べる他の港区物件や、都心の別エリアにある住戸、さらには海外の不動産や他の金融資産と比較します。建物の知名度だけでなく、専有部の状態、管理サービス、駐車場の利用条件(ハイルーフ可否、EV充電)、将来の修繕負担などが、最終的な判断に関わります。
管理の質と修繕負担: 3億円超の超高額マンションでは、管理費・修繕積立金の総額が非常に高額になることがあります。また、超高層タワーマンションや特殊な設備(個別空調、配管など)を持つ物件では、将来の修繕費用が膨大になるリスクも考慮する必要があります。長期修繕計画や修繕積立金残高のチェックはこれまで以上に重要です。
成約事例の適正な分析: この価格帯の売却では、比較可能な成約事例が少ない場合があります。そのときは、単純な平米単価だけで価格を決めず、類似する建物や住戸との違い(階数、眺望、方位、広さ、改装状況、取引時期、売却事情)を一件ずつ調整して考える必要があります。成約価格が高かった事例でも、その価格をそのまま自宅に当てはめることはできません。
3億円超では、「投資・収益性」の観点と、「超高額物件にふさわしい管理の質と将来の修繕リスク」を見極めることが重要です。
関連記事
・港区マンションは金利1%時代でも借入を使って保有する意味はあるか?保有・売却を分ける収益性と出口戦略 | 株式会社ピースオブマインド
4. 「管理状態」が価格に与える影響は増大したか?追加負担への敏感さと長期修繕計画の重要性
ローン返済額が増える金利上昇局面ほど、購入者は取得後に追加負担が生じる可能性にも目を向けます。マンションの適正な管理と計画的な修繕には、適切な長期修繕計画と修繕積立金の設定が重要であることは、国土交通省も指針を示しています。
4-1. 管理費・修繕積立金の「安さ」より「妥当性」と「将来の増額リスク」を評価する
管理費や修繕積立金が安ければ有利、という単純な判断はできません。必要な修繕に備えた積立が不足していれば、将来の増額や一時金の可能性を検討する必要があります。反対に月額が高くても、サービス内容(コンシェルジュ、ジム、ラウンジ、セキュリティ、各階ゴミ出しなど)や長期的な修繕計画、修繕積立金の残高に照らして妥当かもしれません。
管理状態評価のチェックリスト
長期修繕計画書と修繕積立金の残高: 購入時には、現在の月額だけでなく、長期修繕計画の内容(計画期間、修繕項目、概算費用、積立金の推移)、実施済みの修繕(履歴)、今後の工事予定を確認したいところです。修繕積立金の残高が将来の修繕費用を賄える水準にあるかを、厳しくシビアに評価しましょう。
総会議事録と管理費等の改定履歴: 総会議事録を確認することで、管理費・修繕積立金の増額に関する議論状況、滞納状況、設備更新の履歴(エレベーター、配管、防災設備など)、将来の建て替え可能性など、管理の質に関する詳細な情報を得られます。
売主の情報開示の重要性: 売主は、管理規約、長期修繕計画、総会議事録、管理費等の資料を早めに確認しておくと、買主からの質問に対応しやすくなります。課題がある場合も、説明を避けるより、確認できた事実と今後の予定を整理して伝えるほうが、買主は費用を見積もれ、安心感につながります。
金利上昇局面では、「将来の追加負担(修繕一時金、増額)」への不安が、購入判断により大きく影響します。「安い」という表面的な数字に惑わされず、「管理の質」と「修繕積立金の妥当性」を見極めることが重要です。
5. 買換え・相続・投資:ケース別・購入リスクの最小化と適正価格での取得
港区マンションの購入において、前の所有者がどのような事情で売却しているかを知ることは、適正価格での取得と引き渡しリスクの最小化に不可欠です。住み替え、相続、投資など、売却理由によって購入者が注意すべき点が変わります。
5-1. 買換え物件の購入:前の所有者の事情が引き渡し時期や価格に与える影響
前の所有者が住み替え(買換え)の場合、その売却戦略は購入者の引き渡し時期や価格交渉に大きく影響します。
売り先行(売却後に購入): 前の所有者が退去するまで、購入者が待つ必要がある場合があります。引き渡し時期の交渉が重要になります。
買い先行(購入後に売却): 前の所有者は売却を急いでいる可能性があるため、価格交渉の余地があるかもしれません。
また、前の所有者が3,000万円の特別控除を利用して売却益を得ている場合、売却を急いでいない可能性があり、価格交渉が難しいこともあります。購入者は、前の所有者の住み替え戦略を購入判断の材料にしましょう。
5-2. 相続物件の購入:共有名義や相続人間の合意不全による引き渡しトラブルを避ける
相続物件を購入する場合、共有名義や相続人間の合意形成がなされているか確認することが重要です。
共有名義: 共有名義人全員の同意がなければ売却できません。遺産分割協議が完了しているか、全員の同意が得られているか確認しましょう。
相続人間の合意不全: 相続人間の不和は、引き渡しが遅れたり、最悪の場合キャンセルされたりするリスクにつながります。
相続物件はリフォームや滞納(管理費など)の問題が前の所有者から引き継がれている場合があるため、購入前の調査が不可欠です。
5-3. 投資用物件の購入(オーナーチェンジ):真の収益性と金利上昇影響を見極める
投資用マンション(特にオーナーチェンジ物件、賃借人がいる場合)を購入する場合、実際の収益性(実質利回り、キャッシュフロー)をシビアに評価する必要があります。
真の収益性: 家賃収入だけでなく、前の所有者が提示する収益性が正確か、維持費や空室リスクを考慮した実質利回りで評価しましょう。
前の所有者の売却理由: 金利上昇によるコスト増や損切りなど、前の所有者の売却理由(出口戦略)を確認し、価格交渉の材料にしましょう。
金利上昇局面では、購入時のローンコストも上がるため、よりシビアな収益性(家賃設定、空室率)の評価が求められます。
6. 港区マンションの購入は、価格帯より「個別の比較条件」と「持続可能な資金計画」が重要
金利上昇後の港区マンション市場では、1億円台後半が一律に有利になったわけでも、2億円を超えた途端に金利の影響が消えるわけでもありません。同じ価格帯でも、買主の自己資金と借入額、物件の立地や広さ、管理状態、そして購入目的によって、判断は大きく変わります。
6-1. 購入者:月々の総住居費と維持費から逆算し、将来のコストまで含めて物件を比較する
購入する方は、物件価格から借入可能額を考える順序に加え、毎月負担できる住宅費支出(ローン返済+管理費+修繕積立金+税金+駐車場)から予算を逆算する方法が、金利上昇局面では特に有効です。まず、現在の収入と支出に対して、毎月いくらまで負担できるかを決め、そのうえで、頭金として使う額と、購入後も手元に残す資金を分けます。
物件の比較においては、購入価格の差だけでなく、リフォーム費用、管理費・修繕積立金の妥当性、将来の修繕負担、金利上昇リスク、生活スタイルの変化、将来の資産価値(売却・賃貸のしやすさ)まで含めて、多角的に評価することが大切です。
関連記事
港区で理想のマンションを見つける。購入の個別相談を承ります
株式会社ピースオブマインドでは、港区でのマンション購入をご検討中の方を対象に、個別相談を承っています。成約事例や競合住戸の状況、建物の管理状況、そしてお客様一人ひとりの資金計画を詳細に確認しながら、最適な物件選びをサポートいたします。
「今の金利で購入予算をどう考えればよいか」「希望のエリアや条件で物件が見つからない」「物件の資産価値や将来性が気になる」「購入手続きや費用について知りたい」など、検討を始めた段階でも、お気軽にお問い合わせください。
港区を知り尽くした不動産コンサルタントが、金利上昇局面においても、お客様の資産形成、資産保全、そして理想の住み替えをサポートいたします。