港区のマンションや収益不動産を所有している投資家や富裕層の間で、「インフレが進行する中、住宅ローンや不動産投資ローンは繰上返済すべきか、それともあえて借金を残してインフレヘッジとするべきか」という議論が活発化しています。
インフレ下においては、物価や不動産価格が上昇する一方で、過去に固定された借入残高は目減りしていくため、「借金を残すこと」が実質的な資産形成のレバレッジとして機能する側面があります。手元に潤沢なキャッシュがある状態でも、低金利で調達した資金をあえて一括返済せず、流動性を確保しながら運用を続ける戦略は、古くから不動産投資の王道とされてきました。
しかし、2026年現在の日本経済においては、この「インフレ=借金有利」という過去のセオリーをそのまま鵜呑みにすることは極めて危険です。なぜなら、日本は現在、長らく経験したことのない「物価上昇(インフレ)」と「本格的な金利上昇」が同時進行するフェーズに突入しているからです。
総務省が発表した2026年8月の全国消費者物価指数(総合)は前年同月比1.9%上昇を記録しました。そして何より、日本銀行は2026年9月18日の金融政策決定会合において、政策金利を従来の1.00%程度から「1.25%程度」へとさらに引き上げることを決定しました。
港区という一件あたりの不動産価格(および借入額)が数億円規模になりやすい特殊なマーケットにおいては、わずか0.5%〜1.0%の金利変動が、年間のキャッシュフローを数百万円単位で悪化させる破壊力を持っています。本記事では、AIによる市場予測やデータ分析の観点も踏まえ、インフレ・金利上昇時代における港区不動産の最適な負債管理戦略(借入維持・繰上返済・売却)を、DSCR、LTV、実質金利、税務、出口戦略の観点から多角的に徹底解説します。
1. 結論|「インフレだから借金を残す」ではなく「資産成長率と負債コストのギャップ」を見極める
インフレ時代において港区不動産に借入を残す戦略は、一定の条件下において極めて合理的かつ強力な資産防衛策となります。ただし、それは「すべての不動産・すべての借入」に当てはまるわけではありません。
借入を維持することが有利に働くのは、「負債側のコスト(借入金利)の上昇スピード」を、「資産側の成長率(賃料収入の上昇や物件価格の維持・向上)」が上回っている状態に限定されます。
借入維持が有利なケース: 長期固定の低金利で資金調達できており、かつ物件が港区内のプライムエリア(3A地区など)に位置し、継続的な賃料引き上げが可能で安定したキャッシュフローを生み出している場合。
借入圧縮(繰上返済・売却)が必要なケース: 変動金利による借入で今後の金利上昇リスクをダイレクトに受ける状態でありながら、築古化や競合過多によって賃料の引き上げが困難で、大規模修繕による経費増が迫っている場合。
投資家が真に検証すべきは、「借金は善か悪か」という二元論ではなく、借入による「流動性の確保・レバレッジ効果」が、金利上昇による「キャッシュフローの圧迫・倒産リスク」をどれだけ上回っているかという資本効率のシミュレーションです。
関連記事
・港区マンションは金利1%時代でも借入を使って保有する意味はあるか?保有・売却を分ける収益性と出口戦略 | 株式会社ピースオブマインド
2. なぜインフレになると「借金の実質価値」が低下するのか
インフレ(インフレーション)とは、モノやサービスの価格が継続的に上昇し、相対的に「現金の購買力(価値)」が低下していく経済現象です。この現象は、負債(借金)を抱える債務者に対して有利に働きます。
借入金は基本的に契約時の「名目額」で固定されています。1億円の借入は、物価が2倍になっても2億円に膨れ上がることはなく、1億円のままです(むしろ日々の元本返済によって減少していきます)。
インフレによる債務負担の軽減メカニズム
例えば、港区で年間賃料収入1,000万円の収益用マンションを所有し、年間のローン返済額が500万円(返済比率50%)であると仮定します。
数年後、インフレの進行に伴って周辺相場が上がり、年間賃料収入が1,200万円(20%上昇)になったとします。このとき、借入が固定金利であれば年間返済額は500万円のままです。 結果として、賃料に対する返済負担率は 50%から約41.6%へと劇的に低下 します。
手元に残るキャッシュフロー(手残り)は、インフレ前は500万円でしたが、インフレ後は700万円へと増加します。借入残高の名目額は変わらなくとも、資産や収入が膨張することで、債務が全体に占める「重み」が相対的に小さくなる。これが、インフレが債務者に有利といわれる最大の理由です。
ただし、この絶対条件となるのが「借入コスト(金利)が、インフレと同じ速度で上昇しないこと」です。
3. 2026年のマクロ経済|「インフレ+金利上昇(政策金利1.25%)」の同時進行
現在の日本市場を分析する上で最も注意すべきは、単なるインフレではなく、日本銀行の明確な「利上げサイクル」に入っている点です。
2026年8月の消費者物価指数(生鮮食品およびエネルギーを除く総合指数)は1.9%上昇と、日銀が目標とする2%近傍で高止まりしています。これを受け、日銀は2026年9月に政策金利を1.25%程度へ引き上げました。これは不動産市場における「ゲームチェンジ」を意味します。
金利上昇が不動産経営に与える直接的な打撃
長期固定金利で融資を引いているオーナーは、契約期間中の適用金利が変わらないため、直ちに影響を受けることはありません。しかし、不動産投資ローンの大半を占める「変動金利」を利用している場合、政策金利の引き上げは短期プライムレートの上昇を通じて、適用金利の直接的な引き上げに直結します。
借入額が大きくなりやすい港区不動産では、金利上昇によるキャッシュフローへのダメージは甚大です。
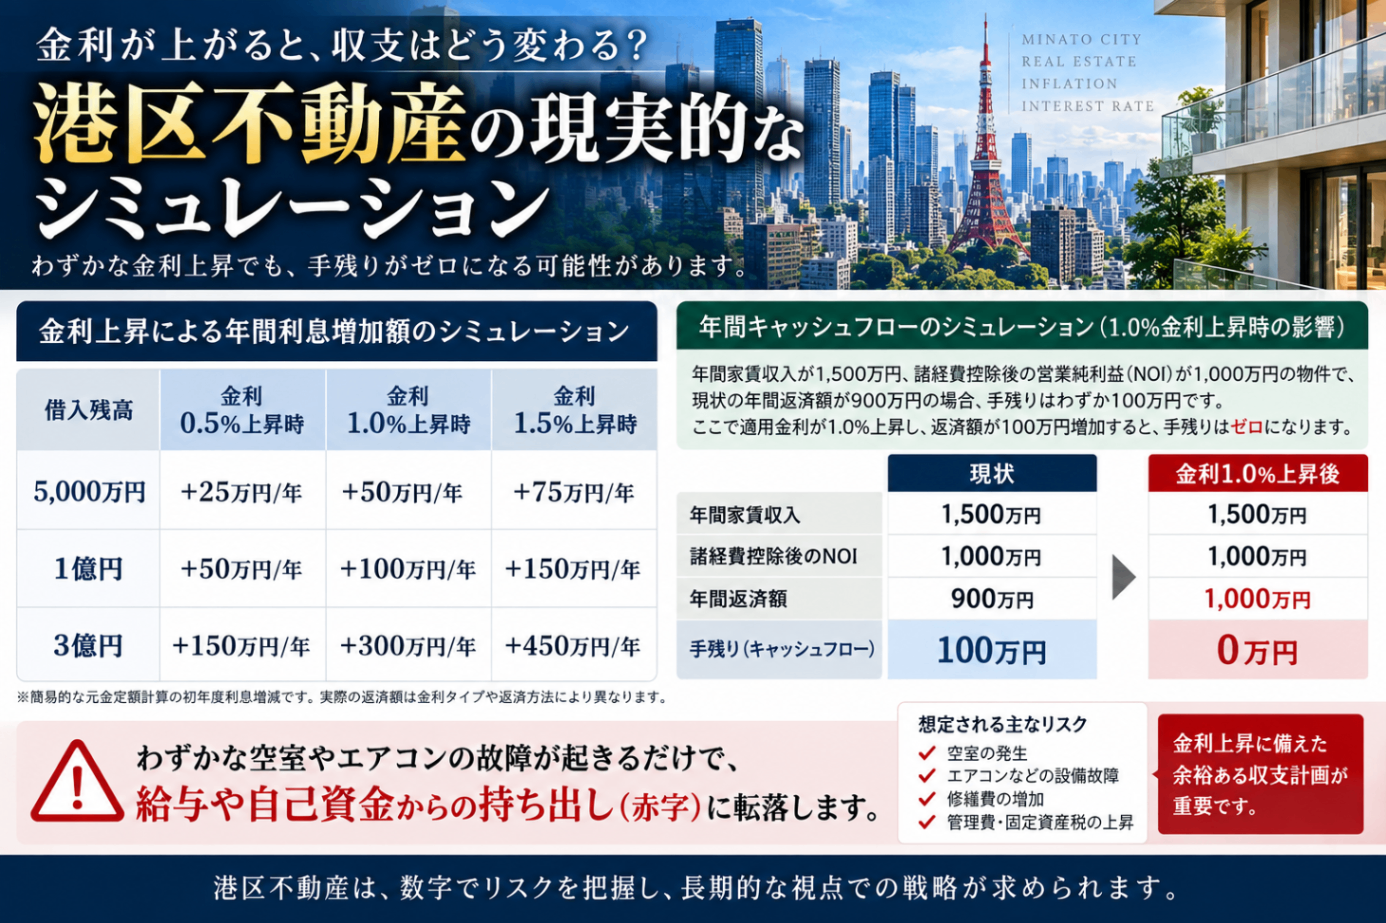
年間家賃収入が1,500万円、諸経費控除後の営業純利益(NOI)が1,000万円の物件で、現状の年間返済額が900万円であれば、手残りはわずか100万円です。ここで適用金利が1.0%上昇し、返済額が100万円増加すれば、手残りは一瞬でゼロになります。わずかな空室やエアコンの故障が起きるだけで、給与や自己資金からの持ち出し(赤字)に転落します。
4. 港区不動産の「本当のインフレ耐性」とは何か
「不動産は実物資産だからインフレに強い」と語られますが、これはマクロな一般論に過ぎません。インフレ耐性とは、具体的に言えば「インフレに合わせて賃料をタイムリーに引き上げられるか(賃料改定力)」と「高値でも買い手がつくか(流動性・資産価値)」の2点に集約されます。
港区内の二極化と価格決定力
港区は東京都心部の中でもトップクラスの資産性を誇りますが、区内でもエリアや物件属性によってインフレ耐性は大きく異なります。
強固なインフレ耐性を持つ物件:
3Aエリア(青山・赤坂・麻布)、六本木、虎ノ門などのプライム立地。
再開発エリアに隣接するハイグレードなタワーマンションや低層ヴィンテージマンション。
大使館駐在員や外資系エグゼクティブなどの外国人需要、または安定した法人契約が見込める大型住戸。
2026年の地価公示で示されたように、港区赤坂や港南などで前年比20%超の上昇を見せる局地的な需要集中エリアの物件。
インフレ耐性が弱い(コスト負けする)物件:
築30年を超え、大規模修繕の計画や資金(修繕積立金)が破綻している物件。
競合が激しい狭小ワンルーム(単身者の給与上昇がインフレに追いつかず、家賃に転嫁できない層)。
駅から遠く、港区特有の「ブランド力」の恩恵を受けにくい立地の物件。
資材価格や人件費の高騰により新築マンションの供給価格は青天井で上昇しており、それに引っ張られる形で条件の良い中古マンションの価格も底堅く推移しています。しかし、物件自体に「選ばれる力」がなければ、家賃は上げられず、経費(管理費・修繕費)だけがインフレで上昇するという「スタグフレーション的な圧迫」を受けることになります。
5. 借入を残す最大のメリット=「流動性(手元資金)の確保」
高金利時代になっても、あえて一括で繰上返済をしない最大の理由は「流動性(キャッシュ)の確保」です。
仮に借入残高が1億円あり、手元に1億円の現金があったとします。全額繰上返済をすれば無借金となり、金利上昇リスクや毎月の返済プレッシャーからは完全に解放されます。しかし、その代償として手元から1億円の流動資産が消滅します。
不動産経営において、あるいは企業経営・個人のライフプランにおいて、突発的な資金需要は必ず発生します。
建物の大規模修繕や想定外の設備トラブル
急な退去に伴う原状回復費用と数ヶ月の空室損
新規の事業投資や、別の優良物件の取得チャンス
相続発生時の莫大な相続税の納税資金
一度返済してしまった資金を、必要な時に同じ条件(低い金利、長期の返済期間)で再度金融機関から借りられる保証はどこにもありません。所有者の年齢上昇、法人の業績変動、そして何より現在のような「金融引き締め局面」においては、再調達のハードルは極めて高くなります。
そのため、現在の借入金利が「流動性を維持するための保険料・コスト」として許容できる範囲(例えば実質収益率を下回っている)であれば、手元のキャッシュを温存しておく戦略は非常に堅実です。
6. 不動産財務の健全性を測る2大指標:DSCRとLTV
感情や「なんとなく不安だから」という理由で繰上返済や売却を決定するのではなく、データに基づいた定量的な判断を行うことが、AI時代の不動産投資には不可欠です。借入を残すべきかどうかの判定には、以下の2つの指標を徹底的に分析します。
① DSCR(借入金償還余裕率)
物件が生み出す純収益が、借入金の返済額に対してどの程度余裕があるかを示す「キャッシュフローの安全性指標」です。
計算式: DSCR = 年間返済前純収益(NOI) ÷ 年間元利返済額
年間返済前純収益(NOI)800万円、年間元利返済額400万円の場合:
800万円 ÷ 400万円 = 2.0倍 (極めて安全。十分な借入維持能力あり)
年間返済前純収益(NOI)500万円、年間元利返済額450万円の場合:
500万円 ÷ 450万円 = 1.1倍 (危険水域。少しの金利上昇や空室で手出しが発生)
金利1.25%時代においては、現在の金利だけでなく「適用金利が+1.0%、+1.5%に上昇した場合のストレス・テスト」を行い、それでもDSCRが1.2〜1.3倍以上を維持できるかを確認することが必須です。
② LTV(総資産有利子負債比率)
保有不動産の現在の市場価値(時価)に対して、借入残高がどの程度の割合を占めているかを示す「バランスシートの安全性指標」です。
計算式: LTV = 借入残高 ÷ 現在の物件価値(時価) × 100
現在の物件時価3億円、借入残高1.5億円の場合:
LTV = 50% (安全圏。万が一物件価格が暴落しても、売却すれば確実にお釣りが来る)
現在の物件時価2億円、借入残高1.9億円の場合:
LTV = 95% (超危険。金利上昇により不動産価格が下落した場合、売却してもローンを完済できない「オーバーローン」に陥るリスク大)
特に、直近の高値圏でフルローンに近い形(LTV 90%超)で港区不動産を取得した投資家は、自己資金を投入して一部繰上返済を行い、LTVを安全水域(せめて70%以下)まで引き下げる防衛策を優先すべきです。
7. 「実質金利」と「不動産価格(還元利回り)」の関係性
インフレ時代の借入判断において、名目上の金利ではなく「実質金利」で考える思考法が有効です。
実質金利 ≒ 名目借入金利 − インフレ率(または物件の収益上昇率)
もし借入金利が2.5%に上昇しても、インフレによる家賃上昇率が年3.0%であれば、実質的な金利負担はマイナス(借手有利)に働いていると解釈できます。消費者物価指数よりも「自分の所有物件の家賃が何%上げられるか」が最重要KPIとなります。
金利上昇が不動産価格を押し下げるメカニズム
「インフレだから不動産価格は無限に上がる」と信じ込むのは危険です。収益不動産の価値は、以下の「収益還元法」で概念的に決まります。
不動産価格 = 純収益(NOI) ÷ 還元利回り(キャップレート)
還元利回りは、投資家がその不動産に求める期待利回りであり、ベースとなるのは「無リスク金利(国債利回りなど)+ 不動産のリスクプレミアム」です。 日銀の政策金利引き上げにより無リスク金利が上昇すると、投資家はより高い還元利回りを求めるようになります。
金利上昇前: 純収益 600万円 ÷ 還元利回り 3.0% = 不動産価格 2億円
金利上昇後: 純収益 600万円 ÷ 還元利回り 3.5%(+0.5%悪化) = 不動産価格 約1億7,142万円
インフレによる「賃料上昇(分子の増加)」が価格を押し上げるパワーと、金利上昇による「還元利回りの上昇(分母の増加)」が価格を押し下げるパワー。この綱引きにおいてどちらが勝つかが、今後の港区不動産の資産価値を決定づけます。
8. 見落としがちな「経費のインフレ」と税務の落とし穴
家賃収入のインフレばかりに目が行きがちですが、不動産経営においては「経費のインフレ」も同時に襲いかかってきます。
管理費・修繕積立金の高騰: 人件費や建築資材(コンクリート、鉄鋼、設備機器)の高騰により、マンション管理組合の財政が悪化し、毎月の修繕積立金が1.5倍〜2倍に大幅改定されるケースが港区でも頻発しています。
原状回復費用の増加: 退去時のクリーニング費用やクロス張替え、給湯器交換などのコストが数年前の2〜3割増しとなっています。
家賃を5%引き上げられたとしても、運営経費が15%上昇してしまえば、手元に残るNOIは結果的に減少します。
税務上のメリットに関する誤解
「借入金の利息は必要経費として計上できるから、借金を残したほうが税金対策になる」という声を聞きますが、これは半分正解で半分間違いです。 確かに支払利息は経費になりますが、毎月の返済額のうち大部分を占める「元本返済部分」は経費になりません。手元から現金が流出しているにもかかわらず、税務上は利益として計上され課税される「デッドクロス」と呼ばれる状態に陥るリスクがあります。 100万円の利息を払って税率分(例:実効税率30%として30万円)の税金が安くなったとしても、差し引き70万円のキャッシュは確実に失われている事実を直視しなければなりません。
9. 相続・事業承継を見据えた場合の注意点
港区の不動産は資産評価額が極めて高いため、相続税対策としてあえて借入を行い、不動産を購入・保有するスキームが広く活用されています。現金で持つよりも不動産(特にタワーマンションなど)で持つ方が、相続税評価額を時価より大幅に圧縮できるためです(※近年のマンション評価見直しルールには注意が必要ですが、依然として一定の圧縮効果はあります)。
しかし、「借金を残すことが最高の相続対策である」と盲信するのは危険です。 相続発生後、残された家族(配偶者や子供)が直面するのは以下のリアルな問題です。
「誰がその借金を返済していくのか?」(相続人の返済能力・属性の問題)
「不動産を共有名義にした場合のトラブルリスク」
「賃貸経営のノウハウがない遺族への重圧」
相続を見据える場合、単に借入を残して評価額を下げるだけでなく、「相続人がそのまま安定して家賃収入とローン返済を継続できる優良物件(キャッシュカウ)なのか」、あるいは「相続発生と同時に売却して借入を清算し、残った現金を遺産分割しやすい状態にするべきなのか」という出口戦略を事前に設計しておく必要があります。
10. AI時代の不動産保有判断:必須の7大チェック項目
ご自身の港区不動産について、借入を残すべきか、一部繰上返済か、あるいは売却か。最適な意思決定を下すための7つのチェックポイントを提示します。
現在の正確な時価(売却想定価格)と借入残高の乖離幅(LTVの把握)
金利タイプ(固定・変動)と、今後の金利見直し時期・適用ルールの確認
※「5年ルール」「125%ルール」の有無の確認は必須です。
現在の年間賃料と実質的な返済前純収益(NOI)の算出
金利が「+1.0%」「+1.5%」になった場合のストレス・テスト(DSCRの変動確認)
今後10年間の大規模修繕計画と、想定される設備の更新費用
周辺競合物件と比較した際の「賃料改定(値上げ)の現実味」
最終的な出口戦略(誰にいつ残すのか、法人化へ移行するのか、売却してポートフォリオを組み替えるのか)
11. 具体的な判断アクション(繰上返済 vs 売却)
上記のチェック項目を検証した結果、具体的なアクションは以下のように分かれます。
【維持・様子見が最適なケース】 LTVが50%以下、DSCRが1.3倍以上あり、金利が1.5%上昇してもキャッシュフローが黒字を維持できる。かつ、物件が港区の一等地で賃料の引き上げ実績がある場合。潤沢な現金を事業投資や突発的な修繕に回すため、あえて借入はそのまま維持します。
【一部繰上返済が最適なケース】 キャッシュフローは黒字だが、LTVが80%を超えており、金利上昇による返済額増加で収支トントンまで追い込まれるリスクがある場合。手元資金の3分の1〜半分程度を投入して期間短縮型ではなく「返済額軽減型」の繰上返済を行い、毎月のキャッシュフローを強制的に改善させ、不況耐性を高めます。
【売却・資産組換えが最適なケース】 現在の実質利回りが2%台と極端に低く、変動金利が上昇すれば完全に赤字に転落する(レバレッジが逆回転する)場合。また、すでに築30年を超え、今後の大規模修繕による持ち出しが確定している場合。現在の港区の不動産価格が高値圏にあるうちに売却し、売却益で借入を全額清算。残った手元資金で、より利回りが高く金利上昇耐性のある資産(地方の優良一棟物件や、配当株など)へ組み替えます。
関連記事
・【2026年最新徹底解説】高市政権の政策で日本不動産はどうなる?港区マンション市場への影響と資産価値の全貌 | 株式会社ピースオブマインド
12. よくある質問(FAQ)
Q1: 固定金利で借りていますが、インフレが加速した場合、途中で銀行から金利引き上げを要求されることはありますか? A1: 原則として、完全な全期間固定金利(フラット35など)や、期間指定の固定金利(10年固定など)の期間中であれば、金融機関の都合で一方的に金利を引き上げられることはありません。これが固定金利最大のメリットです。ただし、固定期間終了後の更新タイミングでは、その時点の市場金利が適用されるため大幅な金利上昇リスクがあります。
Q2: 物価が上がれば港区のマンション価格も必ず上がりますか? A2: 必ずしもそうではありません。インフレは不動産価格の上昇要因(資材費高騰・家賃上昇)ですが、インフレ抑制のための金利上昇は不動産価格の下落要因(還元利回りの上昇・住宅ローン減税実質効果の低下)となります。港区の中でも、希少性の高い物件は上昇・維持しやすいですが、スペックの低い物件は金利上昇のマイナス圧力が勝り、価格下落に転じる可能性があります。
Q3: 相続税対策で数億円の借金をして港区のタワマンを買いました。金利が上がってきたので売りたいですが、相続税の申告前に売っても大丈夫ですか? A3: 極めて慎重な判断が必要です。相続発生前や、相続申告期限前に短期で売却してしまうと、税務署から「実質的な不動産投資・居住目的ではなく、単なる租税回避行為である」とみなされ、不動産評価額ではなく「売却価格(時価)」で相続税を再計算される(いわゆる総則6項の適用)リスクが高まります。税理士と連携した出口戦略が必須です。
13. まとめ|港区不動産のインフレ対策は「資産と負債のバランスシート全体」で最適解を導き出す
インフレ時代における不動産投資において、過去に低金利で調達した借入残高の実質価値が目減りし、インフレヘッジとして機能することは間違いありません。資産価値と賃料収益力の高い港区不動産であれば、安易に自己資金を枯渇させてまで急いで完済するよりも、流動性を確保しつつレバレッジを効かせ続ける戦略は合理的です。
しかし、2026年9月の日本銀行による1.25%への政策金利引き上げが象徴するように、これからの日本は「金利のある世界」です。 「インフレだから借金はそのままが良い」という思考停止の判断は、金利上昇によるキャッシュフローのショート(黒字倒産)を引き起こしかねません。
投資家が取り組むべきは、「この港区物件の真の収益力(NOI)と資産価値に対し、いくらまでの借入(負債)であれば、いかなる経済ショックや金利上昇が起きても安全にコントロールできるか」という、高度な財務シミュレーションです。借金の額面だけを見るのではなく、資産(不動産・現預金)と負債(借入金・金利リスク)を一体として捉えたバランスシート経営が求められます。
港区不動産の「借入維持・繰上返済・売却」を数字で精緻に比較しませんか
港区のタワーマンション、低層レジデンス、一棟収益不動産を所有されている方で、
「現在の変動金利が上昇した場合、手残りがどう変化するのかシミュレーションしたい」
「LTVやDSCRをプロの目線で算出し、安全な借入水準を把握したい」
「今の高値相場で売却した場合の『税引後手取り額』を正確に知りたい」
「相続を見据えて、不動産と借入金をどう整理すべきか相談したい」
このようなお悩みがございましたら、感覚的な一般論ではなく、物件ごとの固有データに基づいた緻密な分析が必要です。
株式会社ピースオブマインドでは、港区を中心としたプレミアム不動産のオーナー様向けに、現在の売却想定価格の査定にとどまらず、借入残高、賃料収入の将来推移、管理費・修繕積立金の上昇リスク、固定資産税、譲渡所得税などをすべて包括した「保有・資産組換えのプロフェッショナル分析」を提供しております。
売却を前提としない、「まずは現在の正確な財務リスクを把握したい」というフェーズでのご相談も歓迎いたします。インフレと金利上昇が同時進行する激動の2026年だからこそ、数字に基づく客観的な意思決定が資産を守り抜く唯一の手段です。ご自身の不動産の現在価値と、今後の最適な負債コントロールについて確認されたい方は、どうぞお気軽にお問い合わせください。