「金利が上がってきたので、ローンが残っている港区のマンションは今のうちに売却した方がよいのではないか」
港区でマンションを所有するオーナー様から、このようなご相談が増えています。
日本では長期間にわたり超低金利環境が続き、住宅ローンや不動産投資ローンも低金利を前提に保有されてきました。しかし、日本銀行は2026年6月に政策金利を1.0%程度へ引き上げ、金融環境は大きな転換期を迎えています。
もっとも、政策金利が1%になったからといって、すべての住宅ローンや投資用ローンが一律1%になるわけではありません。実際の借入金利は、金融機関、固定・変動の別、借入期間、個人・法人の属性、物件の担保評価などによって異なります。
そのため重要なのは、「政策金利が何%か」ではなく、「現在の適用金利はいくらか」「今後の金利上昇で返済額がどこまで増えるか」を把握することです。
では、金利上昇局面では、借入を残した港区マンションを売却すべきなのでしょうか。
結論として、金利上昇だけを理由に一律で売却する必要はありません。
保有・売却を判断する際には、主に次の項目を確認します。
NOI(純営業収益)
借入金利
DSCR(元利返済カバー率)
LTV(借入比率)
将来の賃料と改定余地
管理費・修繕積立金
将来の売却価格
ローン残債
売却時の税金・諸費用
相続・資産承継
同じ港区でも、赤坂、麻布、六本木、青山、白金、高輪、芝浦、港南などでは、賃貸需要や購入者層、資産性、売却時の流動性が異なります。
本記事では、金利1%時代に港区マンションを借入で保有する意味があるのかを、NOI、DSCR、LTV、売却手取り、出口戦略まで含めて詳しく解説します。
1. 「金利1%時代」の本当の意味|政策金利と借入金利の乖離を理解する
政策金利と適用金利は全く異なる
不動産オーナーが最初に理解しておくべき基礎知識は、「日本銀行の政策金利」と「金融機関が適用する借入金利」はイコールではないという点です。
政策金利(無担保コール翌日物金利など)は、金融機関同士が資金を融通し合う際の短期市場金利の指標です。一方、事業者が不動産を購入・保有する際の借入金利は、この政策金利や短期プライムレート(短プラ)、長期国債利回り(新発10年物国債利回り)に、金融機関の営業粗利益(スプレッド)や借入者の信用リスク、物件の担保リスクが上乗せされて決定されます。
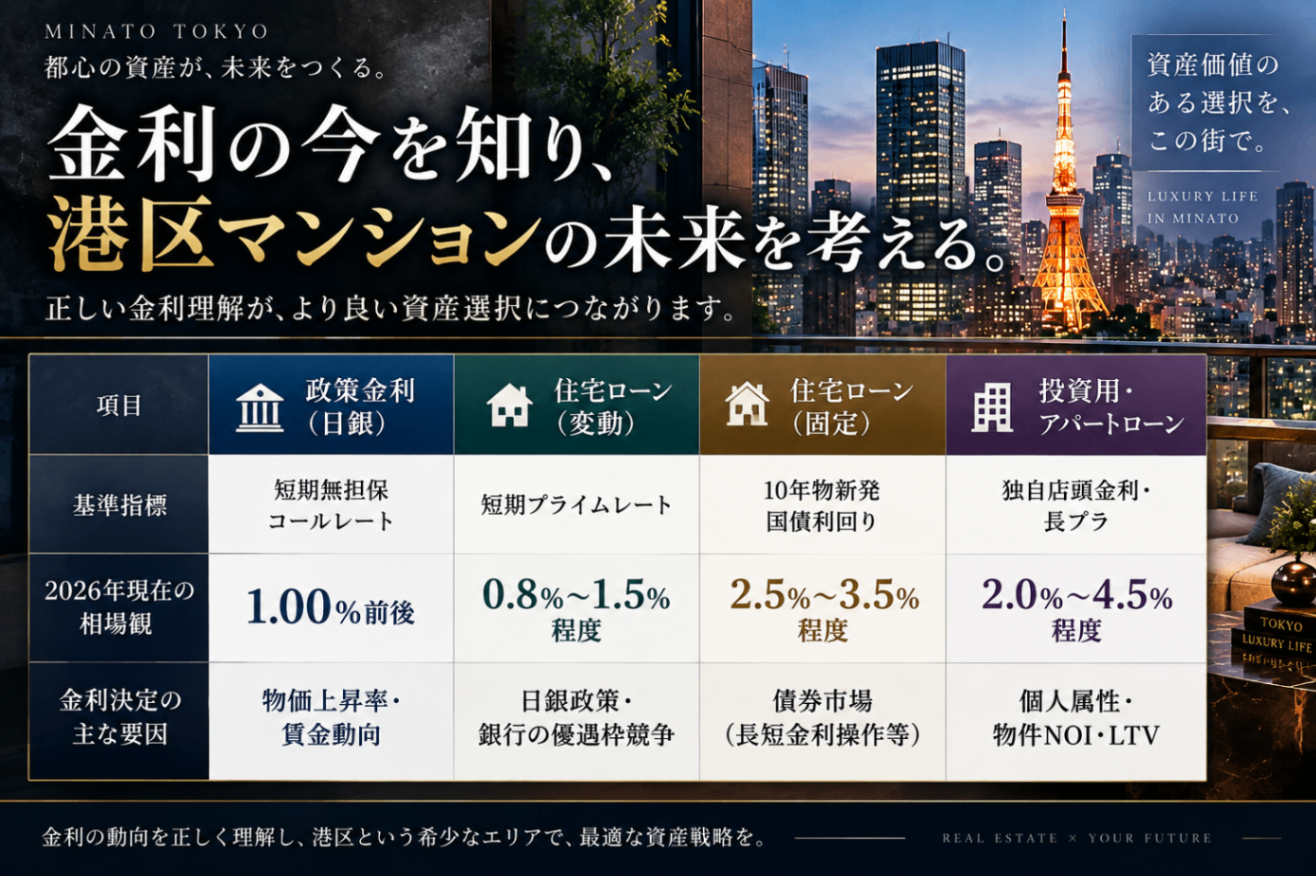
住宅ローン(変動金利)の場合は、ネット銀行を中心に過酷なシェア争いが続いてきたため、基準金利から大幅な金利優遇(幅)が差し引かれ、政策金利が1.0%まで上昇しても適用金利が1%未満に抑えられているケースが存在します。
しかし、投資用ローン(不動産投資ローン・事業用融資)の場合、金融機関は金利上昇コストを顧客へ転嫁せざるを得ません。政策金利が1.0%へ達した環境下では、投資用ローンの新規・適用金利が2.5%〜3.5%超へ上昇することはごく自然な変化です。
不動産経営の本質は「金利の上昇幅」ではなく「収益による吸収力」
不動産保有におけるリスクの本質は、「金利が上がること」そのものではありません。「金利上昇によって増加した年間返済額を、その不動産が生み出すNOI(純営業収益)で吸収できるかどうか」に尽きます。
借入金利の上昇により返済額が増加しても、それを上回るスピードで賃料が上昇している、あるいは購入時の借入比率(LTV)が十分に低くキャッシュフローに余裕があるならば、借入を活用したレバレッジ経営は健全に機能し続けます。
逆に、表面利回り(グロス利回り)だけを見て高値で購入し、限界までレバレッジをかけた(LTV80〜90%超)物件は、金利がわずか0.5%〜1.0%上昇しただけでキャッシュフローが赤字転落(ネガティブ・スプレッド)します。
2. 港区マンションの住宅・賃貸需要と金利上昇耐性
港区市場を支える複層的な需要構造
港区の不動産市場は、日本全国の他地域や地方都市とは異なる独自の需要基盤を持っています。2026年9月1日時点において、港区の人口は約27万人を超え、外国人住民の比率も高い水準を維持しています。
港区の不動産を購入・賃借する層は、単一の属性にとどまりません。以下のような複層的な需要で形成されています。
国内企業の上場役員・超高所得者層
外資系金融・コンサルティングファーム・IT企業の役員・社員
海外からの日本駐在員(駐在員手当・法人負担契約)
国内外の富裕層・ファミリーオフィス(資産保全目的)
法人名義での社宅・接待用セカンドハウス需要
相続税対策・事業承継対策として保有する資産家層
金利が上昇すると、一般的な実需買主(住宅ローン利用者)の借入可能額が低下するため、不動産売買価格には一時的な下押し圧力がかかります。
しかし、港区の高級分譲マンション市場においては、自己資金比率の高い富裕層や法人が買い手となる割合が高く、住宅ローン金利の上昇による影響をダイレクトに受けにくいという特徴があります。
関連記事
・金利1%時代でも港区マンションを高値売却できる条件とは?最新成約データと査定実務から紐解く完全攻略ガイド | 株式会社ピースオブマインド
売買市場の減速と賃貸市場の拡大(カウンター・サイクリカル効果)
金利上昇によってマンションの購入を見送る層が増加すると、その潜在的な買主は「賃貸市場」へ流入します。その結果、分譲賃貸マンションや高級賃貸マンションの入居需要がより強固になり、賃料の上昇速度が加速するという相関関係が存在します。
売買市場にアゲインスト(逆風)が吹く局面において、賃貸市場がフォロー(順風)になるという相互補完構造があるため、港区マンションは金利上昇局面においても「インカムゲイン(家賃収入)の増加」によって資産価値を自己防衛しやすい地域と言えます。
3. 港区マンションの賃料推移とインフレ吸収能力
賃料相場の推移データと実態
金利の上昇は、原則として「経済成長」や「インフレ(物価上昇)」とセットで発生します。インフレ環境下では、あらゆるモノやサービスの価格が上昇すると同時に、不動産賃料にも遅れて上昇圧力がかかります。
東京カンテイの公表データによると、2026年7月における東京23区の分譲マンション賃料(1㎡あたり)は5,157円に達し、前年比・前月比ともに過去最高水準を更新しています。東京都全体でも1㎡当たり4,963円となり、右肩上がりの推移を見せています。
港区の都心主要エリア(赤坂、麻布、六本木、青山等)においては、築浅タワーマンションや高級低層住宅を中心に、1㎡当たり6,000円〜8,000円超で成約する事例も珍しくありません。
賃料改定による返済増の吸収シミュレーション
例えば、過去数年間同じ賃借人が居住しており、周辺相場よりも坪単価・㎡単価が安く設定されている物件(いわゆる「滞留借家契約」)を保有している場合、退去時の賃料引き上げや定期借家契約への切り替えによって、金利上昇によるコスト増を吸収することが可能です。
ただし、「賃料が上がっているから保有し続ければ安心」という単純な見方は極めて危険です。以下の試算をご覧ください。
【ケーススタディ:年間収支の変動】
物件概要:港区専有面積60㎡、築12年マンション
賃料改定:月額35万円 → 月額38万円に増額(年間+36万円)
金利上昇による返済増:借入残高1億円・金利1.0%上昇(年間+48万円)
管理費・修繕積立金の改定:月額1.5万円増(年間+18万円)
このケースでは、年間賃料が36万円増加したものの、返済額と管理コストが年間合計66万円増加したため、手元に残る純キャッシュフローは年間30万円悪化しています。
このように、賃料収入の増加だけでなく、支出側のコスト上昇分を網羅した「総合収支表」を作成して検証することが不可欠です。
4. 表面利回りの罠|NOI(純営業収益)で見る本当の収益性
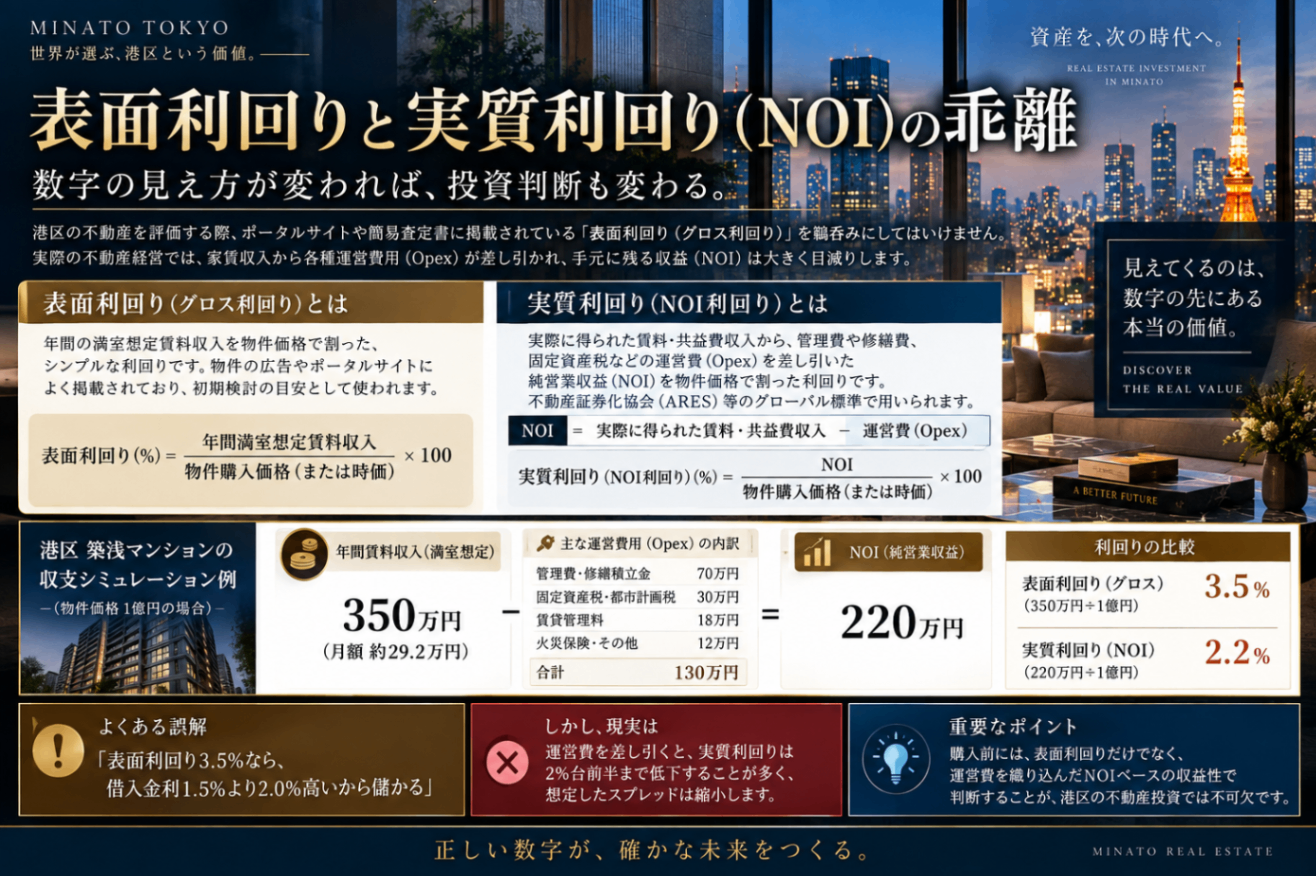
【運営費(Opex)に含まれる主な項目】
管理費・修繕積立金(管理組合へ支払う費用)
公的固定資産税・都市計画税
賃貸管理委託手数料(集金管理PM費用:賃料の3%〜5%程度)
建物火災保険料・地震保険料
入居者募集費用・広告料(AD)・原状回復費用・設備修繕費(平準化計上)
空室損失および滞納損失
NOI利回りの具体的試算例
具体例で計算してみましょう。
物件時価:1億5,000万円
年間満室想定賃料:540万円(月額45万円)
表面利回り:540万円 ÷ 1億5,000万円 × 100 = 3.60%
この物件の年間運営費用を、以下のように仮定します。
管理費・修繕積立金:年間72万円(月6万円)
固定資産税・都市計画税:年間35万円
賃貸管理手数料:年間27万円(賃料の5%)
空室損失・原状回復費等:年間26万円
運営費用(Opex)合計:160万円
この場合、NOIは次のようになります。
NOI = 540万円 − 160万円 = 380万円
NOI利回り = 380万円 ÷ 1億5,000万円 × 100 = 約2.53%
表面利回りは3.60%ですが、実際の運営費用を差し引くと、NOI利回りは約2.53%まで下がります。
そのため、借入金利が1.0%〜1.5%の局面では、表面利回り3.60%だけを見て「十分な利幅がある」と判断するのは適切ではありません。
借入を使って保有する意味があるかを判断するには、実際に物件が生み出すNOIを基準に借入コストや年間返済額と比較し、金利上昇後も十分な手残りを確保できるかを確認することが重要です。
5. 借入の安全度を測る必須指標|DSCR 1.2倍の重要性
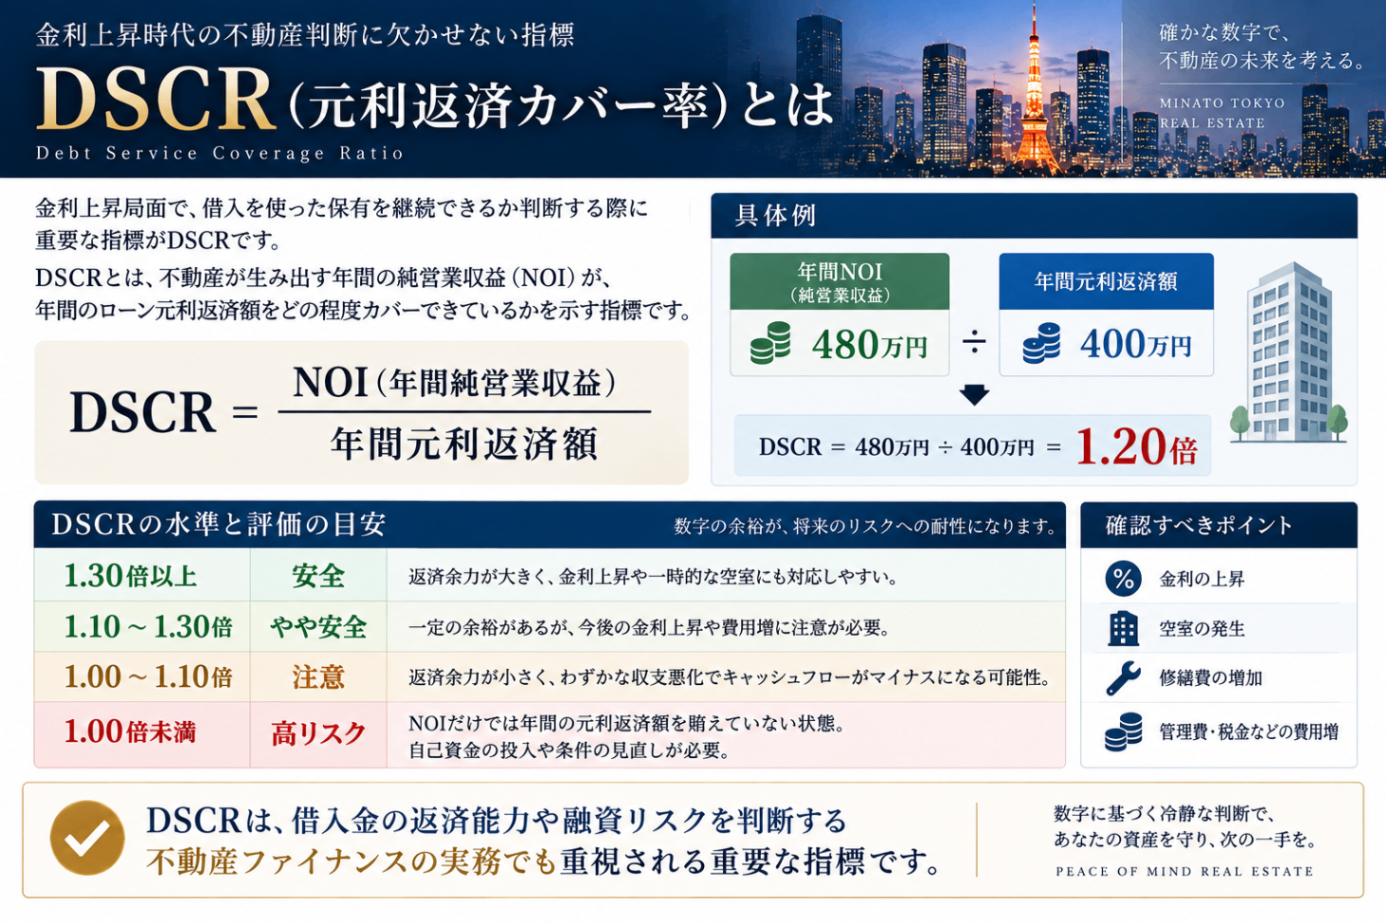
なぜ「DSCR 1.2倍」が安全基準とされるのか
DSCR 1.0倍未満:NOIだけでは元利返済を賄えず、持ち出し(自己資金での補填)が発生している危険な状態。
DSCR 1.0〜1.15倍:返済はできているが、わずかな空室発生や設備故障(給湯器・エアコン交換)、修繕積立金の増額によって即座に赤字化する脆弱な状態。
DSCR 1.20倍以上:収益に対して20%以上の返済安全域(バッファー)が確保されており、金利上昇や一時的な空室リスクに耐えられる健全な状態。
【具体例によるDSCRの比較】
年間NOIが480万円の物件について、年間返済額が異なる2つのケースを比較します。
ケースA(低金利時):年間返済額380万円
DSCR = 480万円 ÷ 380万円 = 約1.26倍
年間返済額に対して一定の余裕があり、金利上昇や一時的な収入減少にも比較的対応しやすい水準です。
ケースB(金利上昇後):年間返済額450万円
DSCR = 480万円 ÷ 450万円 = 約1.07倍
NOIの範囲内で返済できているものの、返済余力はかなり小さくなっています。空室の発生や修繕費の増加、さらなる金利上昇などによって、キャッシュフローが悪化する可能性があります。
このように、金利上昇によってDSCRが1.10倍前後まで低下した場合には、借入を活用して長期保有するリスクが高まります。
ただし、DSCRだけで保有・売却を決めるのではなく、賃料の上昇余地、ローン残高、LTV、手元資金、将来の修繕費、売却価格なども含めて総合的に判断することが重要です。
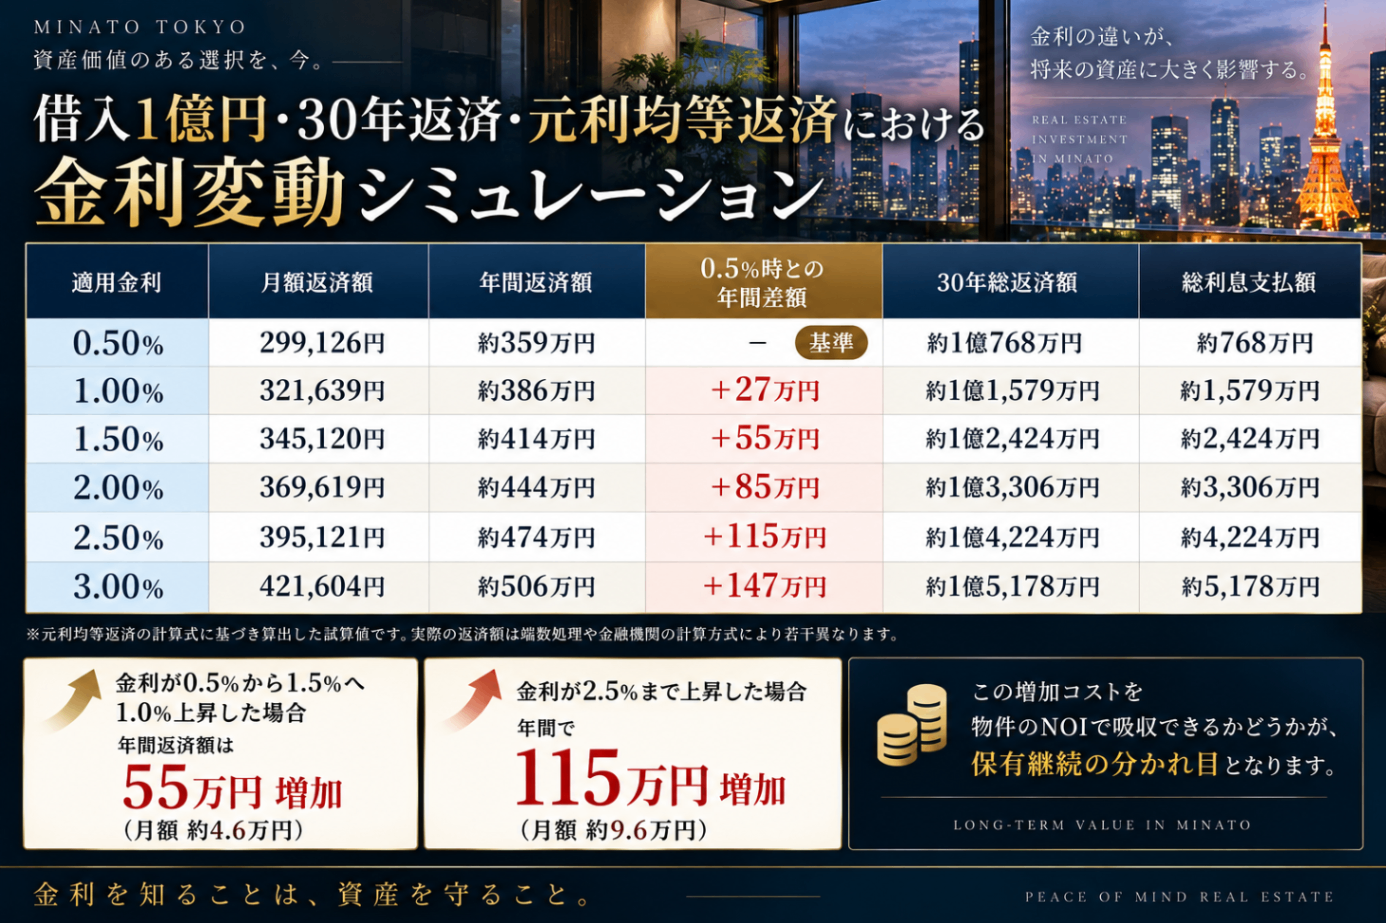
6. 金利上昇による返済額のシミュレーション(借入1億円モデル)
金利が上昇した際、実際の元利均等返済額がどのように変化するのかを正確に把握することが重要です。「金利が1%上がると利息が100万円増える」という単純計算は、元本返済が進む元利均等返済の実態とズレが生じます。
以下に、借入金額1億円、返済期間30年、元利均等返済の条件における金利毎の年間返済額・総返済額の推移を一覧化します。
【借入1億円・30年返済・元利均等返済における金利変動シミュレーション】
7. 資産面の安全性を示す指標|LTV(借入比率)の検証
収益面の返済余力を見る指標がDSCRであるのに対し、資産面の借入余力を見る代表的な指標がLTV(Loan to Value:借入比率)です。
LTV = 現在の借入残高 ÷ 現在の物件時価 × 100
例えば、時価2億円の港区マンションに対してローン残高が7,000万円であれば、LTVは35%です。仮に価格が下落しても残債を上回る資産価値が確保されやすく、売却や借換えなどの選択肢を持ちやすい状態といえます。
一方、時価1億5,000万円に対してローン残高が1億3,000万円の場合、LTVは約86.7%です。価格が少し下落しただけでも、仲介手数料などの売却費用を差し引くと、ローン完済後の手取りがほとんど残らない可能性があります。
LTVが高いほど、価格下落時に売却の自由度が低下しやすくなります。
そのため、港区マンションを借入で保有する場合は、DSCRで「毎年の返済余力」を確認すると同時に、LTVで「現在の資産価値に対して借入がどの程度残っているか」を確認することが重要です。
金利上昇局面では、DSCRとLTVの両方を見ることで、収益面と資産面の双方から保有継続の安全性を判断しやすくなります。
8. 港区内エリア別の金利耐性と市場特性
「港区」と一括りにされがちですが、都心6区の中でも港区内のマイクロエリアごとに、購入層、賃貸需要、金利上昇に対する価格耐性は大きく異なります。
① 赤坂・麻布・六本木エリア(最高級・国際エリア)
特徴:グローバル企業役員、外資系ファンド、外国人駐在員、超富裕層がメインの市場。
耐性:極めて高耐性。買主の自己資金比率が高く、住宅ローン依存度が低いため、金利上昇による売買価格の崩れが最も起きにくい。賃料水準も非常に高く、インフレ転嫁力が強い。
② 青山・表参道エリア(希少性・ブランドエリア)
特徴:低層高級住宅地および商業・居住複合。供給量が極めて限定的。
耐性:高耐性。築年数が経っても土地権利割合(敷地権)の価値が高く維持され、売り出し物件自体が少ないため、買い手の手あげ感が強い。
③ 白金・高輪エリア(住環境・再開発エリア)
特徴:品川駅周辺再開発や麻布十番に隣接する落ち着いた住宅街。実需のファミリー層・富裕層が中心。
耐性:中〜高耐性。実需購入層の一部は住宅ローンを利用するため、金利上昇の影響を一定程度受けるが、再開発によるエリアポテンシャルの高まりが価格を下支えする。
④ 芝浦・港南エリア(タワーマンション・臨海エリア)
特徴:大規模タワーマンションが密集するウォーターフロント。パワーカップル、パワーファミリー、実需兼投資層が中心。
耐性:中耐性(物件選別が鮮明)。実需買主の住宅ローン利用比率が高いため、金利上昇による借入制限の影響を受けやすい。階数・向き・眺望(東京タワー眺望、レインボーブリッジ眺望)、駅距離、管理状態によって価格の二極化が急速に進む。
関連記事
・港区マンションで外国人需要が高いエリアランキングの共通点!青山・六本木が選ばれる理由と資産価値への影響 | 株式会社ピースオブマインド
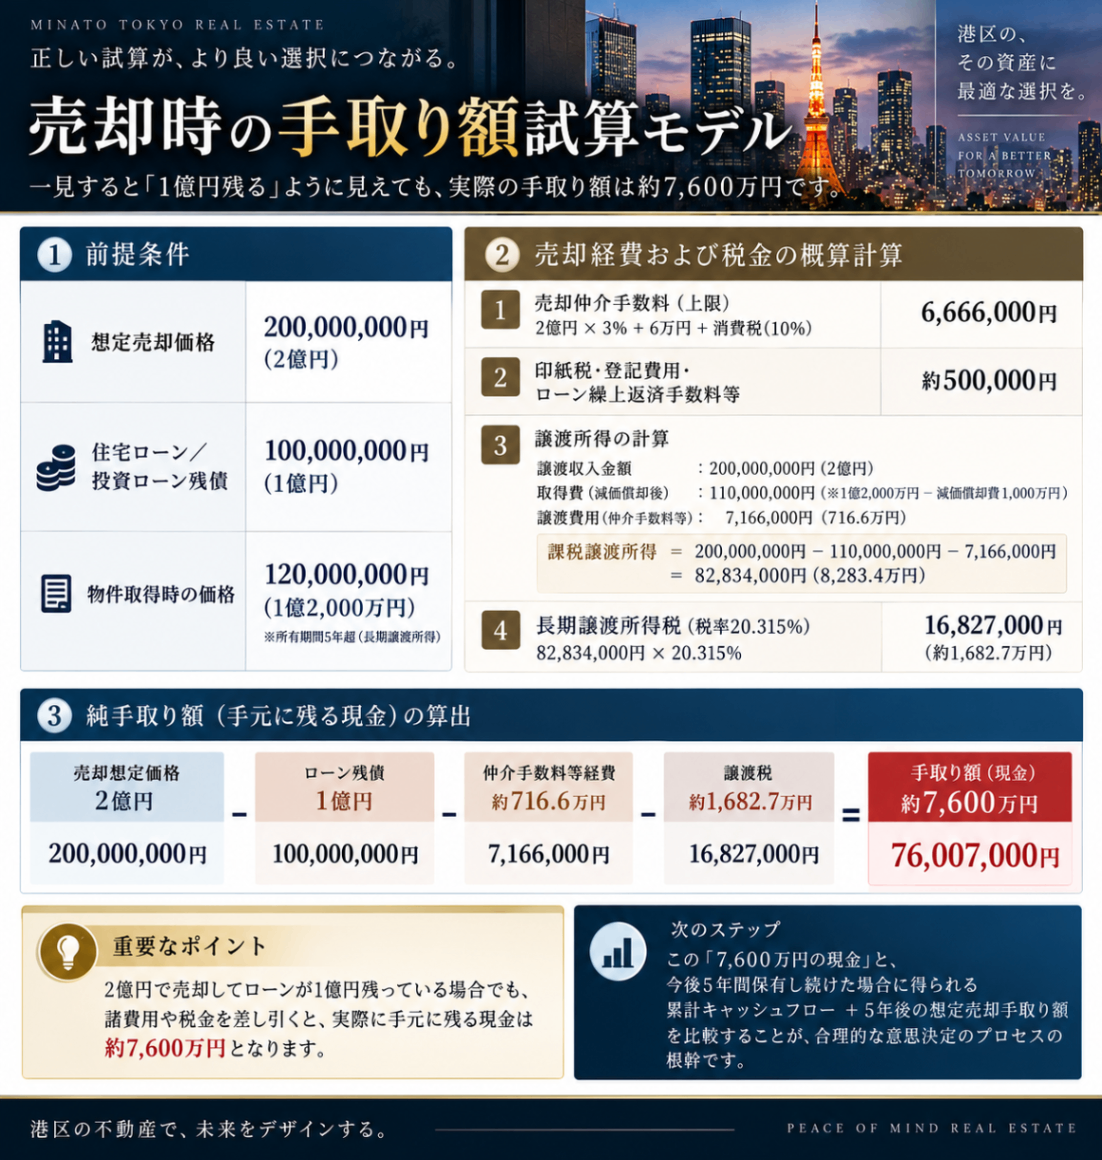
9. 保有・売却判断は「表面価格」ではなく「売却後手取り額」で行う
マンションを売却するか保有し続けるかを比較する際、最も多い過ちが「現在の査定価格(売却想定価格)」だけを見て判断することです。
不動産を売却する際には、多額の法定費用や税金が発生します。資産管理において比較すべきは「査定価格」ではなく、「すべての経費と税金を差し引いた後の純現金(売却後手取り額)」です。
10. 価格10%下落ストレステストの実施方法
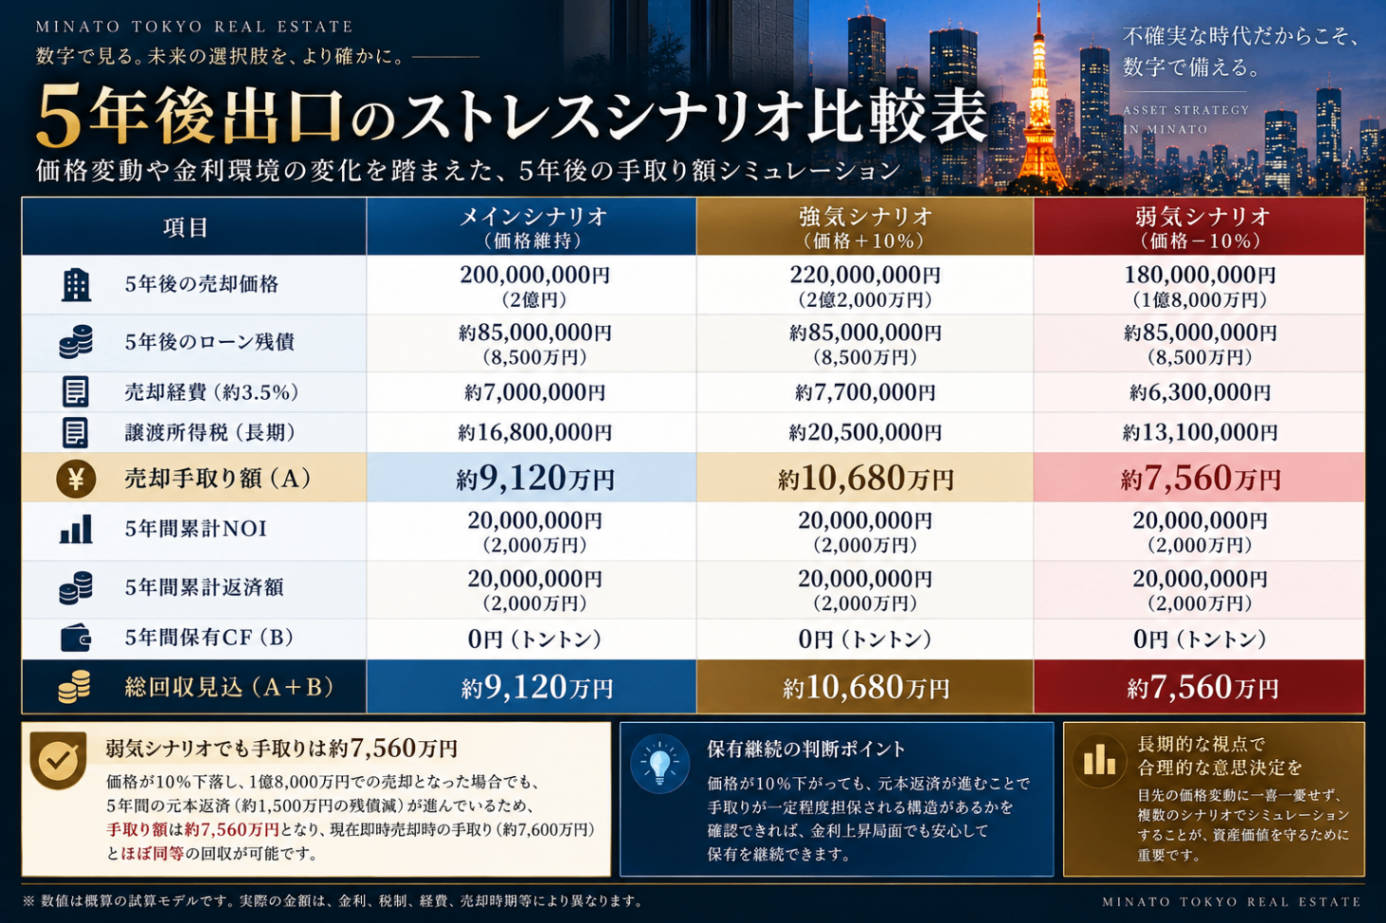
不動産の将来価格を正確に予測することは不可能です。そのため、保有リスクを検証する際には、あらかじめ「ストレスシナリオ(価格下落・金利上昇)」を設定したシミュレーションを行うことが推奨されます。
現在時価2億円、ローン残債1億円の港区マンションについて、3つのシナリオで5年後の出口数値を比較してみましょう。
11. インフレ時代の見落とせないコスト|管理費・修繕積立金の増額リスク
金利上昇だけに目を奪われていると、より現実的かつ確実に収益を圧迫する「管理費・修繕積立金の改定インフレ」を見落とすことになります。
特に港区に多いタワーマンションや高級低層マンションでは、人件費の高騰、資材価格の上昇、共用部電気代の改定に伴い、管理組合による管理費・修繕積立金の改定(値上げ)が相次いでいます。
タワーマンションにおける維持管理コスト増の影響
【コスト改定例】
現行:管理費 月3.5万円 + 修繕積立金 月2.0万円 = 合計 月5.5万円(年間66万円)
5年後改定計画:管理費 月4.5万円 + 修繕積立金 月4.5万円 = 合計 月9.0万円(年間108万円)
年間コスト増加分:+42万円
この「年間42万円のコスト増」は、1億円の借入に対して金利が0.42%上昇したことと全く同じインパクトを収支に与えます。
築10年〜20年を迎える中古マンションを保有・購入する場合は、必ず管理組合の「長期修繕計画書」「総会議事録」「修繕積立金積立残高」を確認し、将来的な値上げスケジュールを収支シミュレーションに組み込む必要があります。
12. 繰上返済・借換え・保有・売却の4大選択肢の比較
金利上昇への対抗手段は「売却」だけではありません。「繰上返済」「借換え」「保有継続」「売却」という4つの戦略のメリット・デメリットを整理します。
【金利上昇局面における4大戦略の比較マトリクス】
戦略主なメリット主なリスク・デメリット推奨される対象オーナー① 繰上返済支払利息の削減、DSCR・LTVの劇的改善手元流動性(現金)の減少、機会損失手元キャッシュが潤沢で、確実な利回り(金利削減分)を得たい層② 他行借換適用金利の引き下げ、返済期間の再設定借換手数料(融資手数は残債の2.2%等)、審査負担残債が大きく(5,000万円以上)、残存期間が長い物件の保有者③ 保有継続インカム&将来のキャピタルゲイン獲得、インフレヘッジ金利・管理費上昇によるCF悪化、価格下落NOI利回りが高く、DSCR1.2倍以上、LTV60%以下の優良物件④ 早期売却現金化によるリスク遮断、高値圏での利益確定将来の価格上昇・賃料上昇の享受権を失うDSCR1.1倍未満、築古で大規模修繕を控える、CF赤字物件
繰上返済における「流動性の罠」に注意
「金利が上がったから手元の現金で繰上返済して借入を減らそう」という判断には注意が必要です。
一度不動産ローンに投入した現金は、再度融資を受け直さない限り簡単に引き出すことができません(流動性の欠如)。手元現金を限界まで減らしてしまうと、突発的な空室、設備の全損交換、個人的な本業の収入ダウン等の緊急事態(手元資金不足)に対応できなくなります。
繰上返済を行う場合は、少なくとも半年〜1年分の諸経費および生活・事業維持費(手元流動性)を確保した上で行うのが鉄則です。
13. 実需(自宅)と投資用(賃貸)における判断基準の違い
同じ港区内のマンションであっても、「自宅として居住している物件」と「第三者に賃貸している投資用物件」では、意思決定のロジックが根本的に異なります。
【自宅マンションの判定軸】
「居住快適性・ライフスタイル」 + 「売却後の住み替え先コスト」 + 「住宅ローン減税・3,000万円特別控除」

【投資用マンションの判定軸】
「NOI(純収益)」 + 「DSCR(返済余裕度)」 + 「純資産回収(売却手取り額)」
自宅マンション売却時の注意点
自宅マンションの場合、「今売れば6,000万円の売却益(含み益)が出るから売却しよう」と判断しても、次に購入する港区内の住み替え先マンションも同様に高騰しているという問題に直面します。
売却して賃貸住宅へ転居する場合も、港区内の家賃水準が高騰しているため、月々の住居費支払いが売却前(住宅ローン返済額)よりも増加してしまうケースが多発します。
自宅の保有・売却判断においては、単体の売買利益だけでなく、「売買後の住居費の総支払額(住宅ローン vs 賃貸家賃)」をライフプランに基づいて試算することが不可欠です。
14. 相続・資産承継まで見据えた港区マンションの保有意義
港区マンションの保有判断において、欠かすことができないのが「相続税対策・資産承継」の観点です。
現行の相続税評価において、不動産(特に都心部の高額マンション)は、実勢価格(市場取引価格)に対して相続税評価額(路線価および固定資産税評価額ベース)が低く抑えられる傾向にあります(※2024年のマンション相続税評価適正化ルール施行後も、なお一定の評価乖離が存在します)。
借入金と相続税評価の圧縮効果
現金1億円を所有して相続を迎える場合:相続税評価額 = 1億円
1億円の港区マンション(借入残高7,000万円)として所有する場合:
物件の相続税評価額:約4,000万〜5,000万円(評価乖離補正後)
債務控除(借入金):▲7,000万円
純相続評価額:評価額ゼロ(他の相続財産と相殺可能)
このように、一定の借入を残したまま港区マンションを保有することは、相続税の課税価格を劇的に圧縮する効果を持ちます。
単に「金利が上がったからローンを全額返済する」「売却して現金化する」という判断を行うと、相続が発生した際の税負担が跳ね上がり、資産全体の手取り額を大きく減らしてしまうリスクがあります。二次相続まで見据えた長期的視野でのシミュレーションが必要です。
15. 保有を続けるべき物件 vs 売却を検討すべき物件のチェックリスト
金利1%時代において、港区マンションの「保有継続」と「早期売却」を分ける条件を明瞭なチェックリストとしてまとめました。
〇 借入を残して「保有継続」すべき港区マンションの条件
[ ] DSCRが1.20倍以上(金利1.0%上昇後でも1.10倍以上を維持)
[ ] LTVが60%以下(含み益が十分に蓄積されている)
[ ] 現行賃料が周辺相場より安く、将来の増額改定余地が大きい
[ ] 赤坂・麻布・六本木・青山等の極めて資産性の高い立地
[ ] 管理組合の修繕積立金が十分に積み立てられており、管理状態が良好
[ ] 所有者が相続税対策を必要としており、債務控除の活用価値が高い
✕ 早期に「売却検討・査定」を行うべき港区マンションの条件
[ ] DSCRが1.05倍未満(すでに収支が底を突いている、または赤字化している)
[ ] LTVが80%以上で、金利上昇による返済増に耐えられない
[ ] 現行賃料が相場の上限に達しており、これ以上の賃料引き上げが見込めない
[ ] 築年数が30年以上経過しており、近く大規模な修繕積立金の値上げが決定している
[ ] 専有部設備(給排水管・空調等)の陳腐化が進み、多額の更新費用が必要
[ ] 数年以内に売却・現金化することが確定している
結論|金利1%時代でも港区マンションの借入保有には意味がある
金利上昇局面において、「借入があるから危険だ」「金利が1%になったからすぐに売却しよう」という過度な恐慌心理に流される必要はありません。
港区のマンションは、優れた立地特性、世界的な需要、強固な賃貸市場に支えられており、適切な収益性(NOI)と安全な借入水準(DSCR・LTV)が保たれている限り、金利上昇を上回る資産防衛力とインフレヘッジ能力を発揮します。
重要なのは、感情や一般的なニュースで判断するのではなく、ご自身の所有物件の「現実の収支データ」と「売却手取り額」を数値化し、比較検証することです。
今売却した場合の純手取り額はいくらになるのか
金利がさらに1.0%上昇した場合、年間の手残りはいくら変わるのか
5年間保有を続けた場合と、今売却した場合の最終総回収額はどちらが高いか
これらの問いに明確な数値で答えを出すことこそが、金利上昇時代におけるポートフォリオ管理の神髄です。
港区マンションの「保有・売却・繰上返済」数値シミュレーションのご相談
「ローンが残っているが、保有を続けるべきか迷っている」
「売却した場合、ローン完済後にいくら手元に残るのか知りたい」
「金利上昇後の収支やDSCRを確認したい」
株式会社ピースオブマインドでは、赤坂、麻布、六本木、青山、白金、高輪、芝浦、港南など、港区マンションの価格査定だけでなく、保有・売却・繰上返済を比較したご相談を承っています。
まだ売却を決めていない段階でも問題ありません。現在の資産価値や収益性を整理し、今後の保有方針を検討したい方も、お気軽にお問い合わせください。