はじめに:高市政権発足と不動産市場のパラダイムシフト
高市政権の発足後、日本の不動産市場を取り巻く政策環境は大きな転換期を迎えています。政府は「責任ある積極財政」を掲げ、公共投資、社会資本整備、住宅取得支援、都市機能の更新などを推進しています。
2026年7月に閣議決定された「日本成長戦略」でも、中長期的な官民投資によって国内経済の成長力を高める方針が示されました。
こうした政策の影響が特に表れやすい地域が東京都港区です。港区には、六本木、赤坂、麻布、虎ノ門、青山、白金、高輪、芝浦、港南など、高級住宅地と国際ビジネス拠点が集積しています。
実需層に加え、国内外の富裕層、法人経営者、投資家、相続対策を目的とする資産家など、多様な買主が市場を形成している点も大きな特徴です。
本記事では、2026年7月時点の政策、税制、金利、統計データを基に、高市政権の政策が港区マンション市場へ与える影響と、購入・保有・投資・売却における実務上のポイントを詳しく解説します。
本記事の評価軸と前提原則
確定事項: 2026年3月までに成立した関連法案(税制改正含む)、日銀公表データ、公示地価などの事実に基づく分析。
検討事項: 政府の検討会(外国人土地取得ルール等)で現在議論中のテーマ。
市場予測: マクロ経済、金利、インフラ投資が港区個別物件に及ぼす影響の論理的推計。
1. 高市政権の不動産政策を理解するための基本フレームワーク
不動産市場に対する政策の影響を検討する際、「価格が上がるか・下がるか」という単一の切り口で捉えることは非常に危険です。不動産市場に作用する政策は、主に以下の4つのベクトルに分類され、これらが相互に引き合いながら市場価格を形成します。
政策の4大ベクトルと港区市場への作用力
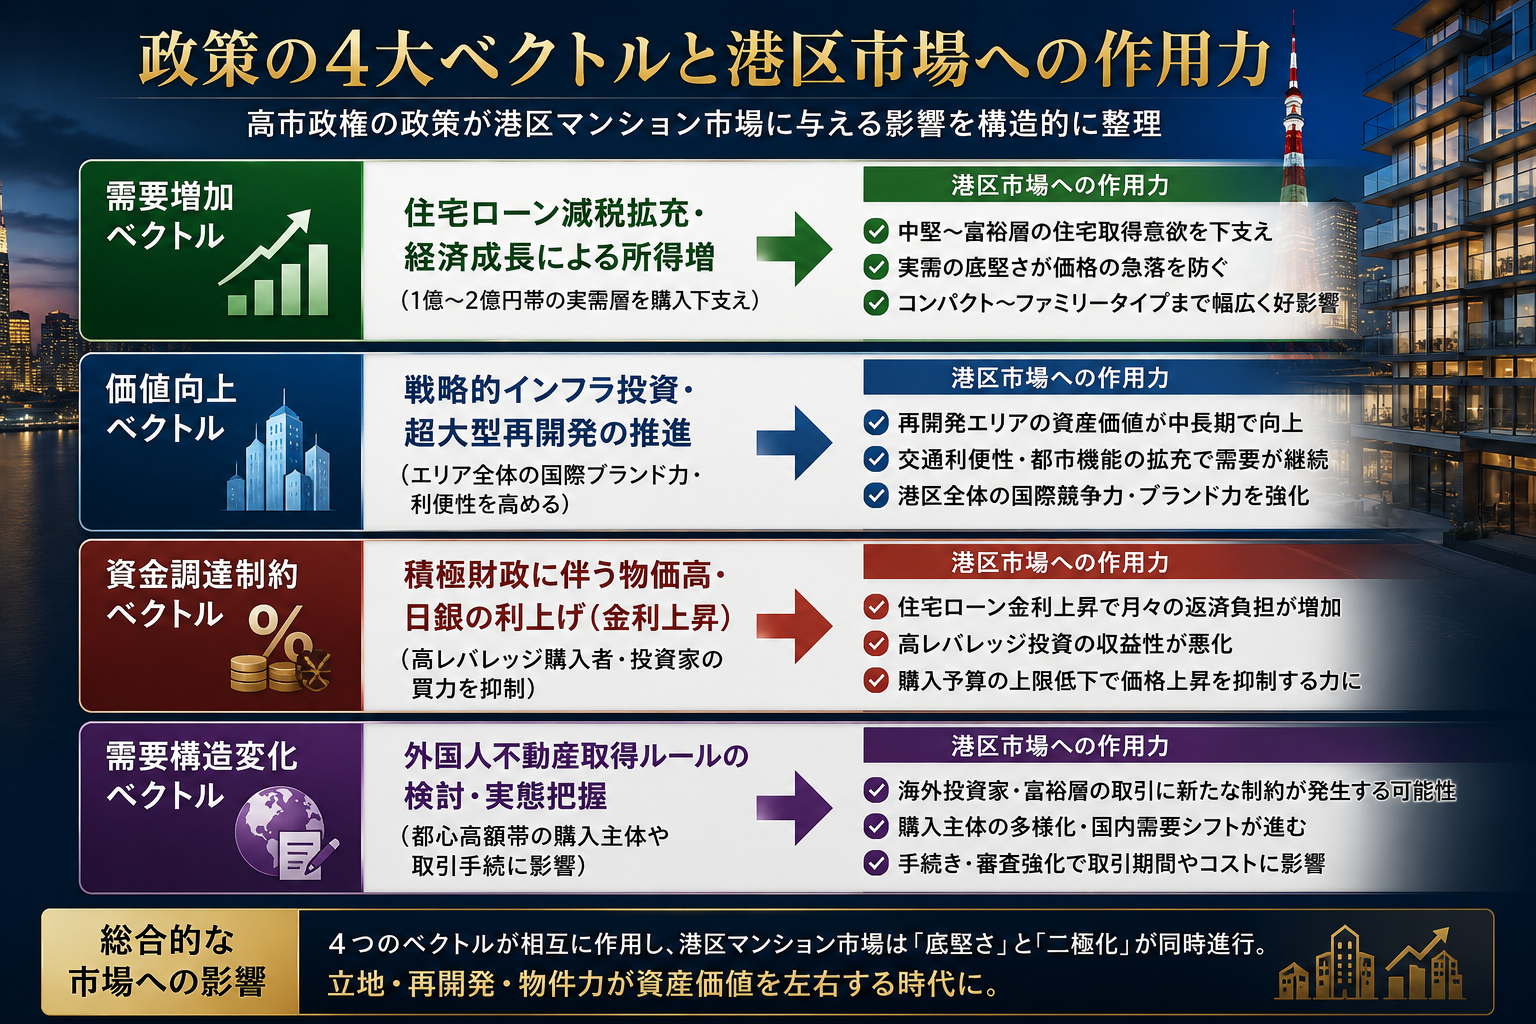
すなわち、高市政権の政策は港区マンション市場に対して相反する二方向の力として同時に作用します。
価格を支える・押し上げる力: 都市再開発の加速、経済成長政策、住宅取得支援、インフラ整備
価格を抑制する・選別を強める力: 日銀の政策金利引き上げによる住宅ローン金利の上昇、建築資材・人件費高騰による大規模修繕コスト増加
港区マンションの資産価値の将来を読み解く鍵は、「自分が所有・検討している物件において、どちらの力がより強固に働くか」を個別に見極める点にあります。
2. 「責任ある積極財政」がもたらす景気・物価・金利の複眼分析
高市政権の経済 policy を象徴する「責任ある積極財政」は、単なる資金バラマキではなく、将来の税収増や成長力の底上げに直結する分野へ官民資金を集中投下する考え方です。この政策が不動産市場に及ぼす影響は、主に「需要経路」と「金利経路」の2つから説明できます。
① 企業業績・株価・実質所得を通じた需要押し上げ経路
積極財政によって国内景気が刺激され、企業業績の向上や株価の上昇が続けば、都心高額マンションを購入できる層が確実に拡大します。
特に港区の不動産市場は、一般的な会社員の給与所得だけでなく、「法人経営による事業利益」「株式等の譲渡益」「事業承継資金」「相続資産」が主要な購入資金源となっています。
そのため、株式市場や企業収益が好調な局面では、一般の住宅ローン利用者のみを対象とした市場分析では説明がつかないほどの強い価格上昇や下値の硬固さが発生します。
② 物価高騰と日本銀行の利上げ圧力(金利経路)
一方で、戦略的財政支出が需要を刺激する反面、深刻な人手不足や建築資材の高騰が重なると、国内の物価上昇率が高止まりするリスクを孕みます。持続的な物価高が定着した場合、日本銀行は金融緩和の度合いを修正し、段階的な利上げを実施せざるを得ません。
つまり、積極財政は短期的には景気や資産価格を支える強力な追い風となる一方で、中長期的には金利上昇を通じて不動産購入力を減退させる要因になり得るという二面性を持っています。
都心マンション市場における買主層の二極化
港区マンション市場では、この両側面が同時に進行することで、買主属性に応じた二極化が顕著になります。
買主属性主な購入対象価格帯金利上昇への耐性積極財政・株高の享受度富裕層・法人・現金購入層3億円〜10億円超の超高額帯極めて高い(借入依存度が低い)絶大(株高・事業利益増加の恩恵を直接受ける)パワーカップル・実需層1億円〜2億円台の実需帯低い(ペアローン・高レバレッジ)限定的(給料の上昇幅より金利負担が先行)
3. 日本銀行の金融政策決定と金利上昇シミュレーション
政府が積極財政を展開したとしても、住宅ローン金利や投資用ローン金利を決定するのは政府ではなく、日本銀行の金融政策および債券市場の動向です。
日本銀行は2026年6月に金融市場調節方針の変更を実施し、補完当座預金制度の適用利率は1.0%となりました。2026年7月30日時点の無担保コール翌日物金利(確定値)は0.979%で推移しています。日銀は「金融環境はなお緩和的である」としつつも、物価と経済の推移に応じてさらなる調整を行うスタンスを維持しています。
これは、長年にわたり「超低金利」を前提としてきた不動産市場にとって、根本的な前提条件の変更を意味します。
金利上昇が返済額に与える具体的負担増シミュレーション
物件価格が高額な港区において、僅かな金利アップがいかにインパクトを持つかを以下の試算(元利均等返済・35年返済・ボーナス返済なし)で示します。
【試算1:借入額 1億円の場合】
適用金利毎月返済額年間返済額35年総返済額金利0.5%上昇時の差額年 0.5%259,425円3,113,100円108,958,500円—年 1.0%282,241円3,386,892円118,541,220円+22,816円/月(年+27.3万円)年 1.5%306,049円3,672,588円128,540,580円+46,624円/月(年+55.9万円)年 2.0%331,255円3,975,060円139,127,100円+71,830円/月(年+86.2万円)
【試算2:借入額 2億円の場合】
適用金利毎月返済額年間返済額35年総返済額金利0.5%上昇時の差額年 0.5%518,850円6,226,200円217,917,000円—年 1.0%564,482円6,773,784円237,082,440円+45,632円/月(年+54.7万円)年 1.5%612,098円7,345,176円257,081,160円+93,248円/月(年+111.8万円)年 2.0%662,510円7,950,120円278,254,200円+143,660円/月(年+172.4万円)
このように、2億円の借入で金利が1.0%から2.0%へ上昇した場合、年間で約172万円(毎月約14.3万円)の負担増となり、ローン審査における可処分所得判定を直接圧迫します。
金利上昇局面における「港区物件の耐性差」
金利が上昇しても、港区のすべての物件が一意に値下がりするわけではありません。物件固有の特性によって、価格維持力に明確なコントラストが生じます。
1. 金利上昇に極めて強い物件
東京タワー・広大緑地への永久眺望住戸: 代替が存在しないため、富裕層の現金買い・高比率自己資金買いが集中。
大規模複合再開発の直結・隣接住戸: 街全体の利便性とブランドが保全されるため、需要が途切れない。
同マンション内で稀少な「広さ・間取り」: (例:専有面積100㎡超、天井高3m超のプレミアム住戸)。
2. 金利上昇の影響を受けやすい物件
周辺に類似の競合物件が多数存在する標準的住戸: 買主が住宅ローン利用の実需層中心となるため、借入枠減少の影響がダイレクトに価格交渉へ反映される。
眺望・採光に難があり、駅徒歩距離が微妙な住戸: 資金力に余裕のある買主から敬遠されやすく、販売期間の長期化・価格調整が起こりやすい。
4. 住宅ローン減税の延長・拡充と省エネ性能による格差拡大
2026年度税制改正により、住宅ローン減税の適用期限が2030年12月31日まで5年間延長されました。控除率は0.7%を維持し、関連税制法案は2026年3月31日に成立しています。
今回の改正における最大の注目点は、既存(中古)住宅に対する環境性能優遇の拡充および床面積要件の緩和(一定条件下で40㎡以上に緩和)です。
港区コンパクトマンション(40㎡〜50㎡台)への構造的追い風
港区内には、40㎡台から50㎡台の1LDKやコンパクトタイプの高級マンションが豊富に存在します。
従来、住宅ローン控除の「50㎡以上」という要件に僅かに届かず、税制優遇の対象外となっていた40㎡台の良質な中古物件が、制度緩和により対象に組み込まれることとなりました。
主な需要層: 単身のパワーキャリア、パワーカップル、DINKs、将来的に賃貸運用へ回すことを視野に入れた実需・投資ハイブリッド層。
省エネ性能証明の有無がリセールバリューを分断する
2026年現在の住宅ローン減税制度では、住宅の省エネ性能レベル(認定住宅、ZEH水準省エネ住宅、省エネ基準適合住宅)によって借入限度額や優遇幅が大きく異なります。
今後は「港区・立地・築年数・ブランド」に加え、「省エネ性能が公的に証明されているか」が中古取引の交渉力を左右する新たな評価基準となります。
売主が売却活動前に確認・手配すべき重要性能証明書
建設住宅性能評価書(既存住宅向け性能評価含む)
住宅省エネルギー性能証明書
長期優良住宅の認定関係書類(該当する場合)
新耐震基準適合証明書(築古物件の場合)
※性能を満たしていても、買主が確定申告時に提出する書類を用意できなければ制度のメリットをアピールできません。販売資料作成段階での準備が差別化の肝となります。
5. 高市政権のインフラ投資・再開発と港区9大エリアの最新分析
高市政権が柱とする「戦略的社会資本整備」は、民間再開発事業へのインフラ連携や容積率緩和、都市再生特別地区の指定などを強力に後押しします。
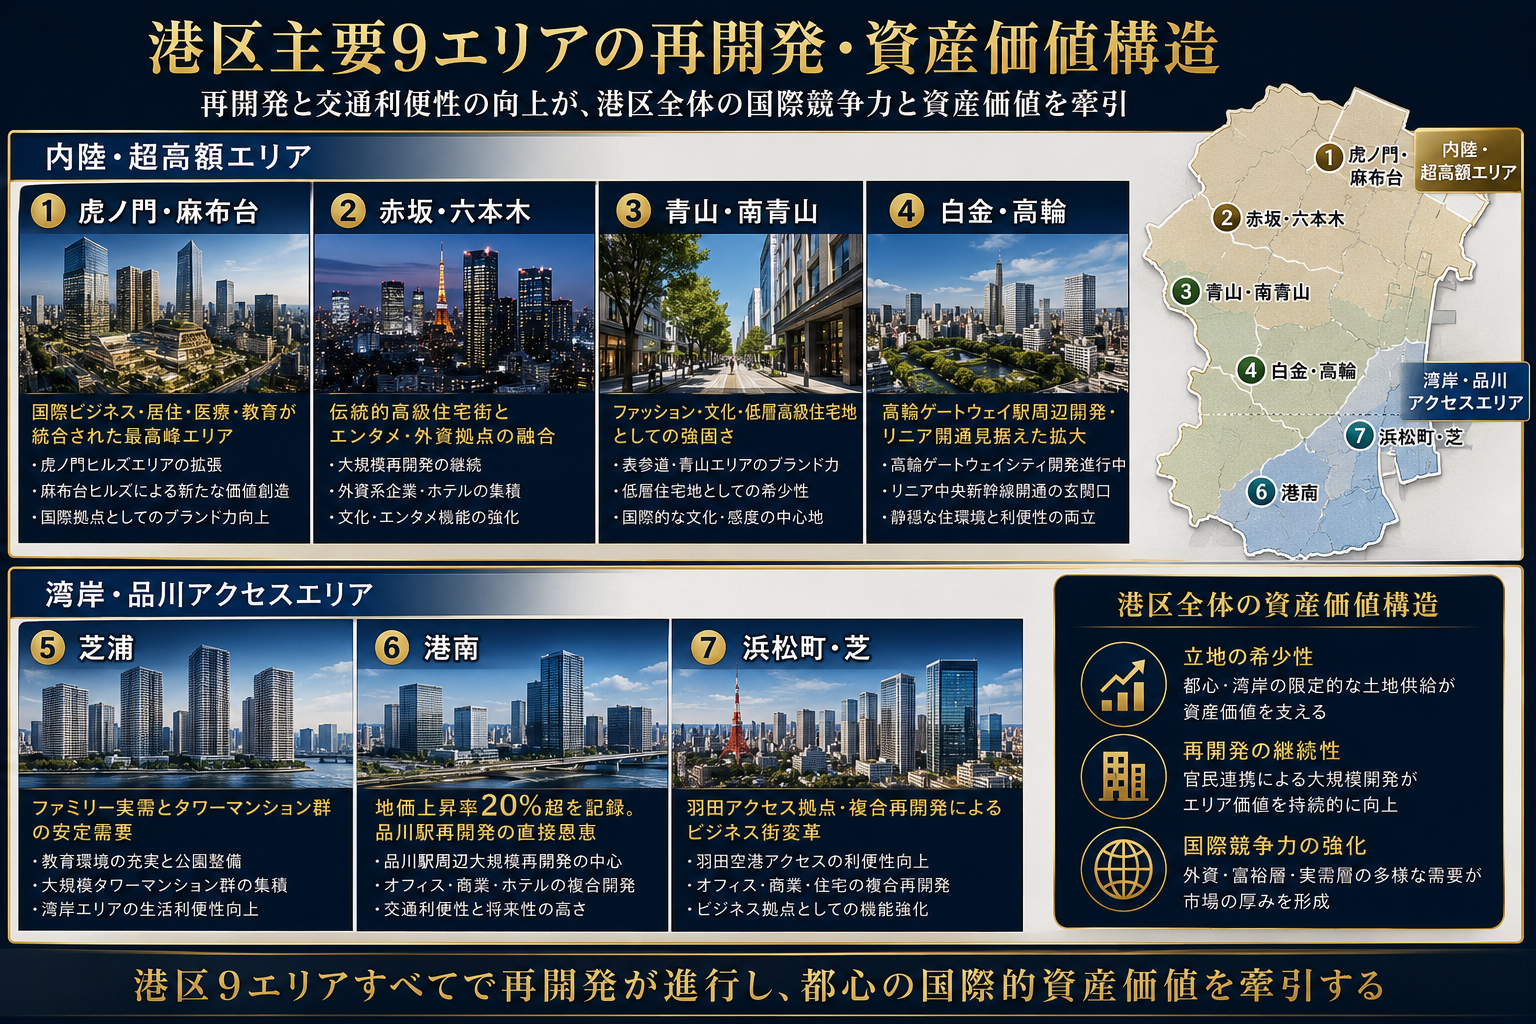
港区内では、政府の政策と東京都・港区・大手デベロッパーの投資が結実し、世界的にも類を見ない高密度な都市再開発が進行しています。区内主要9エリアの特性と今後のインパクトを整理します。
1. 虎ノ門・麻布台エリア
大規模再開発により、オフィス・住宅・医療・教育が集積。国際都市としての魅力が高まり、超富裕層からの需要が続いています。
2. 赤坂・六本木エリア
再開発が進み、国際ビジネスと高級住宅が融合。富裕層や外資系企業から安定した需要があります。
3. 青山・南青山エリア
供給が少ない高級住宅街で、希少性の高さから資産価値が維持されやすいエリアです。
4. 白金・高輪エリア
高輪ゲートウェイシティや品川駅周辺の再開発が進行中。リニア開業も見据え、中長期的な成長が期待されています。
5. 芝浦・港南エリア
タワーマンションが多く、ファミリー層を中心に人気。品川駅周辺の再開発による恩恵も期待されています。
6. 浜松町・芝エリア
羽田空港へのアクセスに優れ、駅周辺の再開発が進行。ビジネスと居住が融合するエリアへ進化しています。
関連記事
6. 2026年最新公示地価データに見る港区市場の実体
2026年1月1日時点の地価公示において、港区の不動産市場の力強さが明確なデータとして示されました。
【2026年1月1日公示地価:港区の変動率】
住宅地平均変動率: 前年比 +16.6%
商業地平均変動率: 前年比 +14.0%
全用途平均変動率: 前年比 +15.0%
特に個別地点の上昇率は、都心部の地価上昇が一部の限定された地域から港区全体へ力強く波及していることを物語っています。
地価公示に見る港区内注目地点の上昇率(前年比)
  【2026年 公示地価上昇率トピックス】

   港区港南3丁目(住宅地) ─────────────────────── +22.2%
   港区赤坂1丁目(住宅地) ─────────────────────── +20.5%
   港区赤坂6丁目(住宅地) ─────────────────────── +20.4%
   港区芝浦2丁目(住宅地) ─────────────────────── +20.2%
地価上昇とマンション専有部成約価格の乖離に注意
この地価公示データから読解すべき重要ポイントは、「地価の上昇率がそのまま個別のマンション売買価格の上昇率と一致するわけではない」という点です。
地価公示は土地(更地)としての標準的な評価です。一方で、マンションの成約価格には以下の要素が強く反映されます。
建物の築年数・耐震性能
管理体制・修繕積立金の積立状況および長期修繕計画の健全度
共用部施設・コンシェルジュサービス等の維持コストバランス
専有部のリノベーション履歴・眺望・方角・階数
港区全体の地価が15%以上上昇していても、管理費や修繕積立金が著しく高騰して滞納が目立つ物件、旧耐震基準の物件、借地権物件、間取りの使い勝手が悪い住戸などは、市場全体の波に乗れず価格上昇が限定的となるケースが増えています。
7. 外国人不動産取得ルールの見直し論議の実態と影響範囲
高市政権下では、経済安全保障および国税・土地利用管理の観点から、外国人による土地・建物の取得実態を把握し、必要な法制度を整備する議論が進められています。
2026年3月、国土交通省や法務省等の関係省庁により「外国人による土地取得等のルールの在り方検討会」が設置されました。
検討会で議論されている主なアジェンダ
不動産所有権移転登記時における所有者の国籍・居住地の正確な把握
法人の実質的支配者(ベネフィシャル・オーナー)の透明化
安全保障上重要な区域における取得実態の調査・事前届出制度の検討
国際条約・二国間協定との整合性の精査
2026年7月時点における事実と市場への影響
市場で散見される「外国人が日本のマンションを買えなくなる」「海外投資家が一斉に撤退する」といった極端な噂は、現時点では根拠のない過剰反応です。
2026年7月現在、法的に外国人の一般的な分譲マンション購入が制限・禁止された事実は一切ありません。
また、国土交通省が実施した都心マンションの取得実態調査においても、都心6区における2億円以上の高額マンション取引において、国外居住の外国人が大半を占めて買いあさっているという事実は確認されていません。港区市場の主力買主は、依然として国内の富裕層、法人、実需層、相続対策層です。
将来的に登記手続きの厳格化や資金源の確認手続きが導入された場合、過度な短期転売(マネーロンダリング目的等の取引)は抑制される可能性がありますが、日本に居住して長期保有・自己使用を目指す外国人や、正規の投資ファンドの需要が断絶するリスクは低いと推計されます。
8. 税制改正と不動産譲渡所得・相続税の実務上の注意点
不動産市場の分析において、税制の取り扱いは売却手残り額に直結する極めて重要な要素です。
譲渡所得税(キャピタルゲイン課税)の現行構造
2026年度税制改正において、個人の不動産売却益に対する譲渡所得税率(長期・短期)を大幅に変更する方針は決定していません。したがって、売却検討者は現行の税制ルールに基づき綿密な試算を行う必要があります。
  【所有期間による譲渡所得税率の違い】

   [短期譲渡所得](所有期間5年以下) ──► 税率 39.63%(所得税 30% + 住民税 9% + 復興 0.63%)
   [長期譲渡所得](所有期間5年超)   ──► 税率 20.315%(所得税 15% + 住民税 5% + 復興 0.315%)
※所有期間は「売却した年の1月1日時点」で判定するため、実際の所有年数とズレが生じる点に注意が必要です。
港区マンション売却で活用を検討すべき特例措置
居住用財産の3,000万円特別控除: マイホームを売却した際、譲渡益から最高3,000万円まで控除できる特例。
相続空き家等の3,000万円特別控除: 条件を満たす相続物件の売却時に適用。
相続財産を譲渡した場合の取得費加算の特例: 相続発生から一定期間内に売却する場合、納付した相続税の一部を取得費に加算して譲渡益を圧縮できる制度。
※港区の高額マンションでは、売却価格が数億円に及ぶため、特別控除の適用要件(自己居住の実態証明、過去3年以内の適用履歴、共有持分の割合など)を事前に税理士と確認することが絶対条件となります。
9. 建築費・人件費・大規模修繕コスト高騰の二面性
高市政権下の積極財政やインフラ投資、建設業界の2024年問題以降の労働時間規制は、建築現場のコスト構造を劇的に引き上げました。これが中古マンション市場へ与える影響は「表と裏」の二面性を持っています。
表の作用:新築分譲価格の高騰による中古市場の価格底上げ
建設資材(鋼材、コンクリート、設備機器)の高騰と人件費の上昇により、港区内で供給される新築マンションの坪単価は極めて高い水準に達しています。
新築価格が高止まりすることで、相対的な割安感を持つ「築浅・優良中古マンション」に買主の需要が流れ込み、中古成約価格を下支えする強力なクッションとして機能します。
裏の作用:大規模修繕費用の高騰と「ランニングコストショック」
一方で、建設コストの高騰は、既存マンションの「大規模修繕工事費用」や「日常管理コスト」の急増に直結します。
修繕積立金不足問題: 外壁塗装、防水工事、給排水管更新、機械式駐車場改修の費用見積もりが従来の1.5倍〜2倍に膨らむケースが多発。
積立金の値上げ圧力: 管理組合が修繕積立金の大幅値上げや、一時金(一戸あたり数十万〜数千万円)の徴収を余儀なくされる。
今後、港区の中古マンションを購入する買主は、単に「物件の販売価格」を見るだけでなく、「毎月の管理費+修繕積立金の合計額」および「長期修繕計画の健全性」を極めてシビアに比較検討するようになります。
10. 【立場別詳細アクションプラン】高市政権下の港区マンション戦略
政治、経済、金利、再開発、税制の動向を踏まえ、立場別に取るべき具体的な戦略を解説します。
1. 購入者の戦略
金利変動リスクの完全織り込み: 変動金利を選択する場合、現行の適用金利だけでなく、「将来金利が1.0%〜1.5%上昇した場合の毎月返済額」を事前に試算し、可処分所得に十分な余力があるかを確認する。
管理組合の財務状態を精査: 購入前に「重要事項調査報告書」や「長期修繕計画書」を取得し、修繕積立金の積立総額、滞納額の有無、将来の値上げスケジュールを確認する。
流動性の高い間取りの選定: 資産価値の保全を重視する場合、特定の狭いニーズに偏った間取りではなく、実需層(ファミリー・DINKs)や賃貸需要が途切れない2LDK(50㎡〜70㎡帯)などの流動性が高い間取りを最優先する。
2. 所有者の戦略
保有コストを含めたNOI(純収益)の再計算: 住宅ローン金利の上昇、固定資産税、修繕積立金の値上げを反映させ、実質的な年間手残り額を再算出する。
弱点を持つ物件の「組み替え(売却・買い替え)」: 耐震性に不安がある旧耐震物件、管理費・修繕積立金が異常に高額で積立金が不足している物件などは、港区相場全体が高値を維持している現在のタイミングで売却し、資産性の高い物件へ組み替えることを検討する。
再開発エリア隣接物件の長期保有: 虎ノ門、麻布台、高輪、品川周辺など、今後数年から十数年にわたり都市機能が拡充されるエリアの優良物件は、借入負担が小さければ長期保有による資産増益を狙うのが合理的。
3. 売却検討者の戦略
適正な売出価格の設定と市場テスト: 港区の地価上昇ニュースを鵜呑みにして、相場から乖離した強気すぎる価格で売り出すと、ポータルサイトでの露出期間が長引き「売れ残り感」が生じるリスクがある。
物件価値の「徹底的な可視化」:
眺望の優位性(東京タワー、富士山、敷地内緑地など)を高品質な写真・動画でアピール。
省エネ性能適合証明書やリノベーション履歴の資料化。
駐車場の引き継ぎ権利(ハイルーフ車対応等)の明記。
購入検討者のローン審査スピードへの配慮: 金利上昇局面では、買主のローン事前審査が厳格化・長期化する傾向があります。事前に信頼できる仲介会社を通じて、買主の資金調達能力を見極めることが契約キャンセルリスクを防ぐ鍵となります。
4. 投資家の戦略
「表面利回り」から「Exit(売却)価格前提のIRR」へのシフト: 港区の物件は表面利回りが3%〜4%台と低水準になりやすいため、インカムゲイン(賃料収入)だけに依存した投資モデルは金利上昇下で破綻しやすくなります。将来の売却価格(キャピタルゲイン)を含めた内部収益率(IRR)での評価が必須です。
実需買主へ売却できる物件(オーナーチェンジの制約回避)の優先: 賃貸中のオーナーチェンジ物件は、投資家しか買主になれないため利回りからの逆算で安く買いたたかれやすい傾向があります。将来的に「退去後に実需の自己居住用として高く売却できるか」を想定した物件選定を行う。
関連記事
11. 今後懸念される5大リスク要因とその対処法
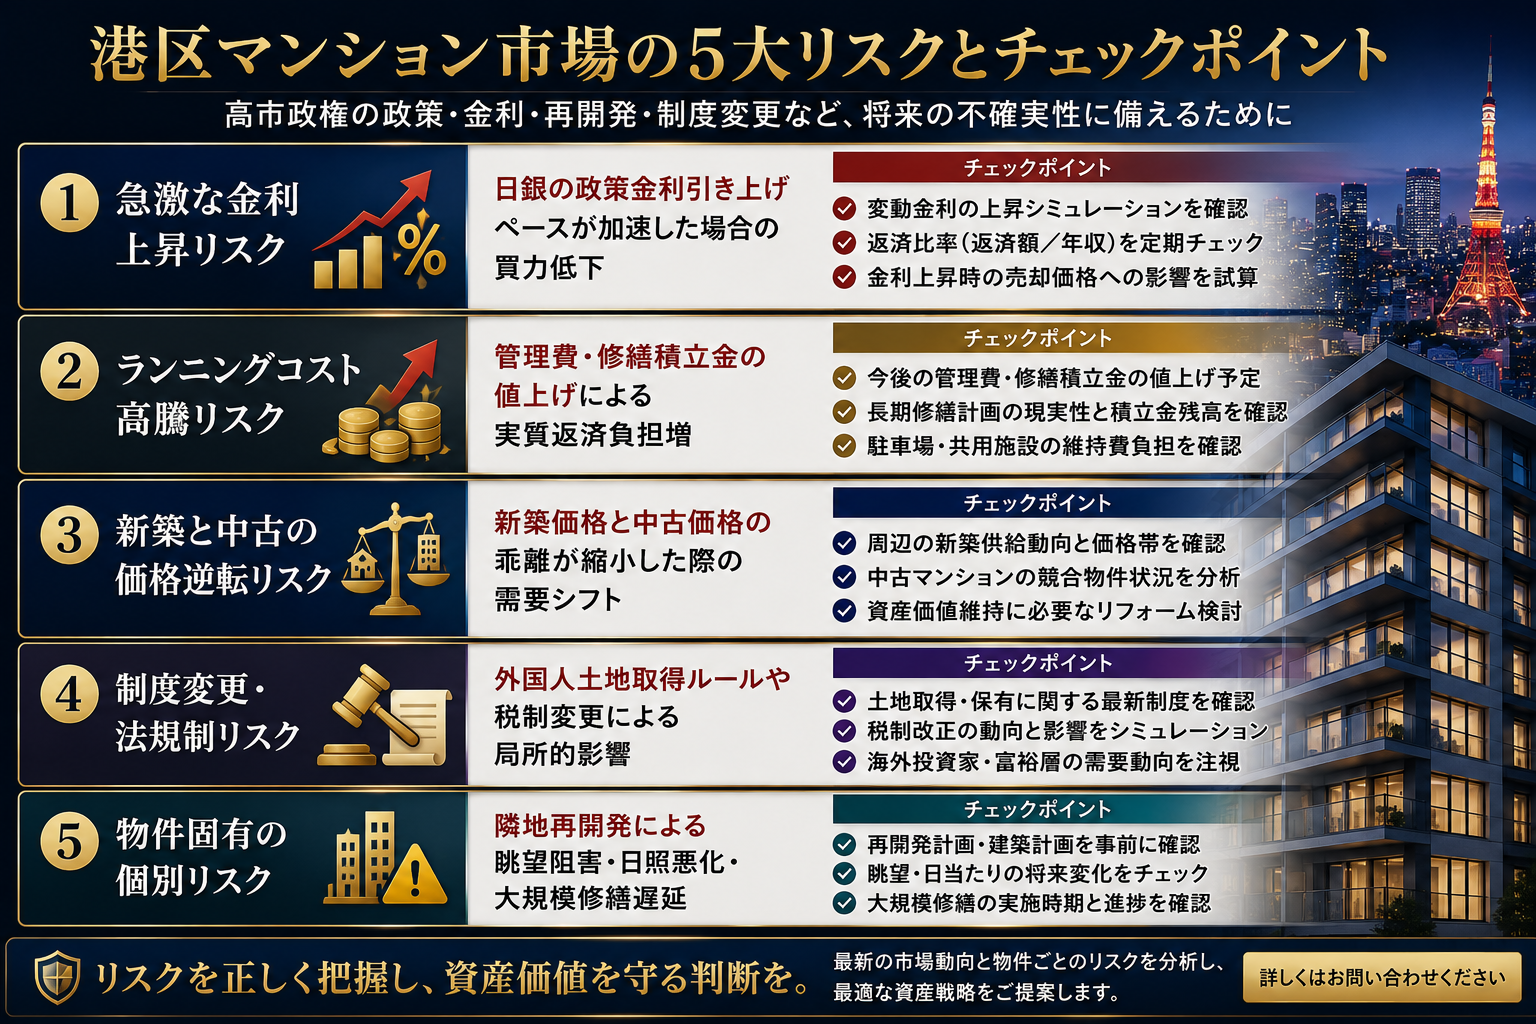
高市政権の政策下で港区マンション市場を観察する際、常に注視すべき5つの主要リスクと対処法を整理します。
1. 急激な金融引き締め(金利上昇リスク)
日銀の政策金利引き上げが想定以上のペースで進んだ場合、ローン利用者の購入上限額が急速に低下します。
対処法: 借入比率(LTV)を抑え、自己資金割合を高める。
2. 管理費・修繕積立金の大幅増額リスク
建築資材・人件費高騰により、積立金が月額数万円単位で値上げされるリスク。
対処法: 購入・所有時に長期修繕計画の改定履歴と次回値上げ予定時期を把握する。
3. 新築・中古の価格乖離と競合リスク
港区内で新築タワーマンションが供給された際、築年数の経過した中古マンションの設備面での古さが目立つリスク。
対処法: 室内設備の適切な手入れ(リノベーション)や、リフォームで変更できない「立地・眺望・広さ」の強みを重視する。
4. 政策・規制変更リスク
外国人取得ルールの検討や税制改正により、特定タイプの物件(海外投資家向け超高額ワンルーム等)の流動性が低下するリスク。
対処法: 国内の実需層(日本人ファミリー・富裕層)が常時欲しがる汎用性の高い物件を選択する。
5. 周辺環境の壁ドン(眺望阻害)リスク
港区の都市再開発は活発であるため、隣接地に新たな高層ビルが建設され、自住戸の眺望や日照が損なわれるリスク。
対処法: 用途地域(商業地域等)の確認、隣接地が老朽化ビルやまとまった敷地でないかをあらかじめ調査する。
12. 総括:高市政権下では「港区マンションの厳格な選別」が加速する
高市政権の「責任ある積極財政」「戦略的インフラ投資」「住宅取得支援」は、日本の中心地であり国際競争力を有する港区の不動産市場を中長期的に支える強固な基礎となります。
しかし、日本銀行の金融政策正常化に伴う「金利上昇」と、建築費高騰による「大規模修繕費用の高騰」は、無条件な価格上昇の時代を終わらせました。
これからの港区マンション市場は、「港区にあるから一律に値上がりする」時代から、「物件固有のバリュー(立地、再開発、眺望、管理状態、省エネ性能、修繕健全性)によって明確な価格差がつく猛烈な二極化時代」へと完全に移行します。
政治ニュースやマクロ経済の動向に振り回されるのではなく、ご自身が所有・購入を検討している個別の不動産が「どのような強みとリスクを持っているか」を精密に試算・把握することが、成功する不動産戦略の唯一の道です。