港区で1億円を保有する場合、現金のまま残すか、マンションに変えるかは、利回りや値上がり期待だけでは判断できません。
現金には高い流動性がある一方、インフレによって実質的な価値が低下する可能性があります。港区マンションには、賃料収入、資産価値の維持、相続税評価上の効果などを期待できますが、取得・売却費用や維持費、価格下落、売却に時間がかかるリスクもあります。
基本となるのは、数年以内に事業、納税、住み替えなどで使う資金は現金で確保し、10年以上使わない余剰資金について不動産への配分を検討する考え方です。
本記事では、1億円を現金と港区マンションのどちらで持つべきか、価格、収益、税金、相続、流動性、出口戦略から詳しく比較します。
1. 結論|現金と港区マンションのどちらが有利かは「資金を使う時期」で決まる
1億円という資産を「現金」で持つべきか、「港区マンション」で持つべきかを思案する際、投資家や資産家が最初に確認すべきなのは、表面上の利回りや目先の相場予測ではありません。最も重要な判断基準は、「その1億円を、いつ、何のために使う可能性があるのか」という資金のタイムホライズン(使用時期と保有期間)です。
資金の使用予定時期による明快な意思決定フロー
3〜5年以内に使用・支出する可能性がある資金
→ 【現金保有が圧倒的に有利】
事業資金、相続税の納税、自宅の住み替え、家族への資金援助、医療・介護費などに充てる可能性がある場合は、現金を厚めに残す必要があります。不動産は売却を開始してから実際に代金を受け取るまでに数か月〜1年程度の期間を要し、市場環境によっては必要な時期に希望価格で売却できないリスクがあるためです。
10年以上使う予定がなく、一時的な価格変動を受け入れられる余剰資金
→ 【港区マンションでの保有を検討する価値が高い】
長期間動かす予定のない資金であれば、不動産化することでインフレによる現金の購買力低下を防ぎつつ、毎月の賃料収入(インカムゲイン)や将来の売却益(キャピタルゲイン)を狙うことが可能です。
現金保有 vs 港区マンション保有 徹底比較表
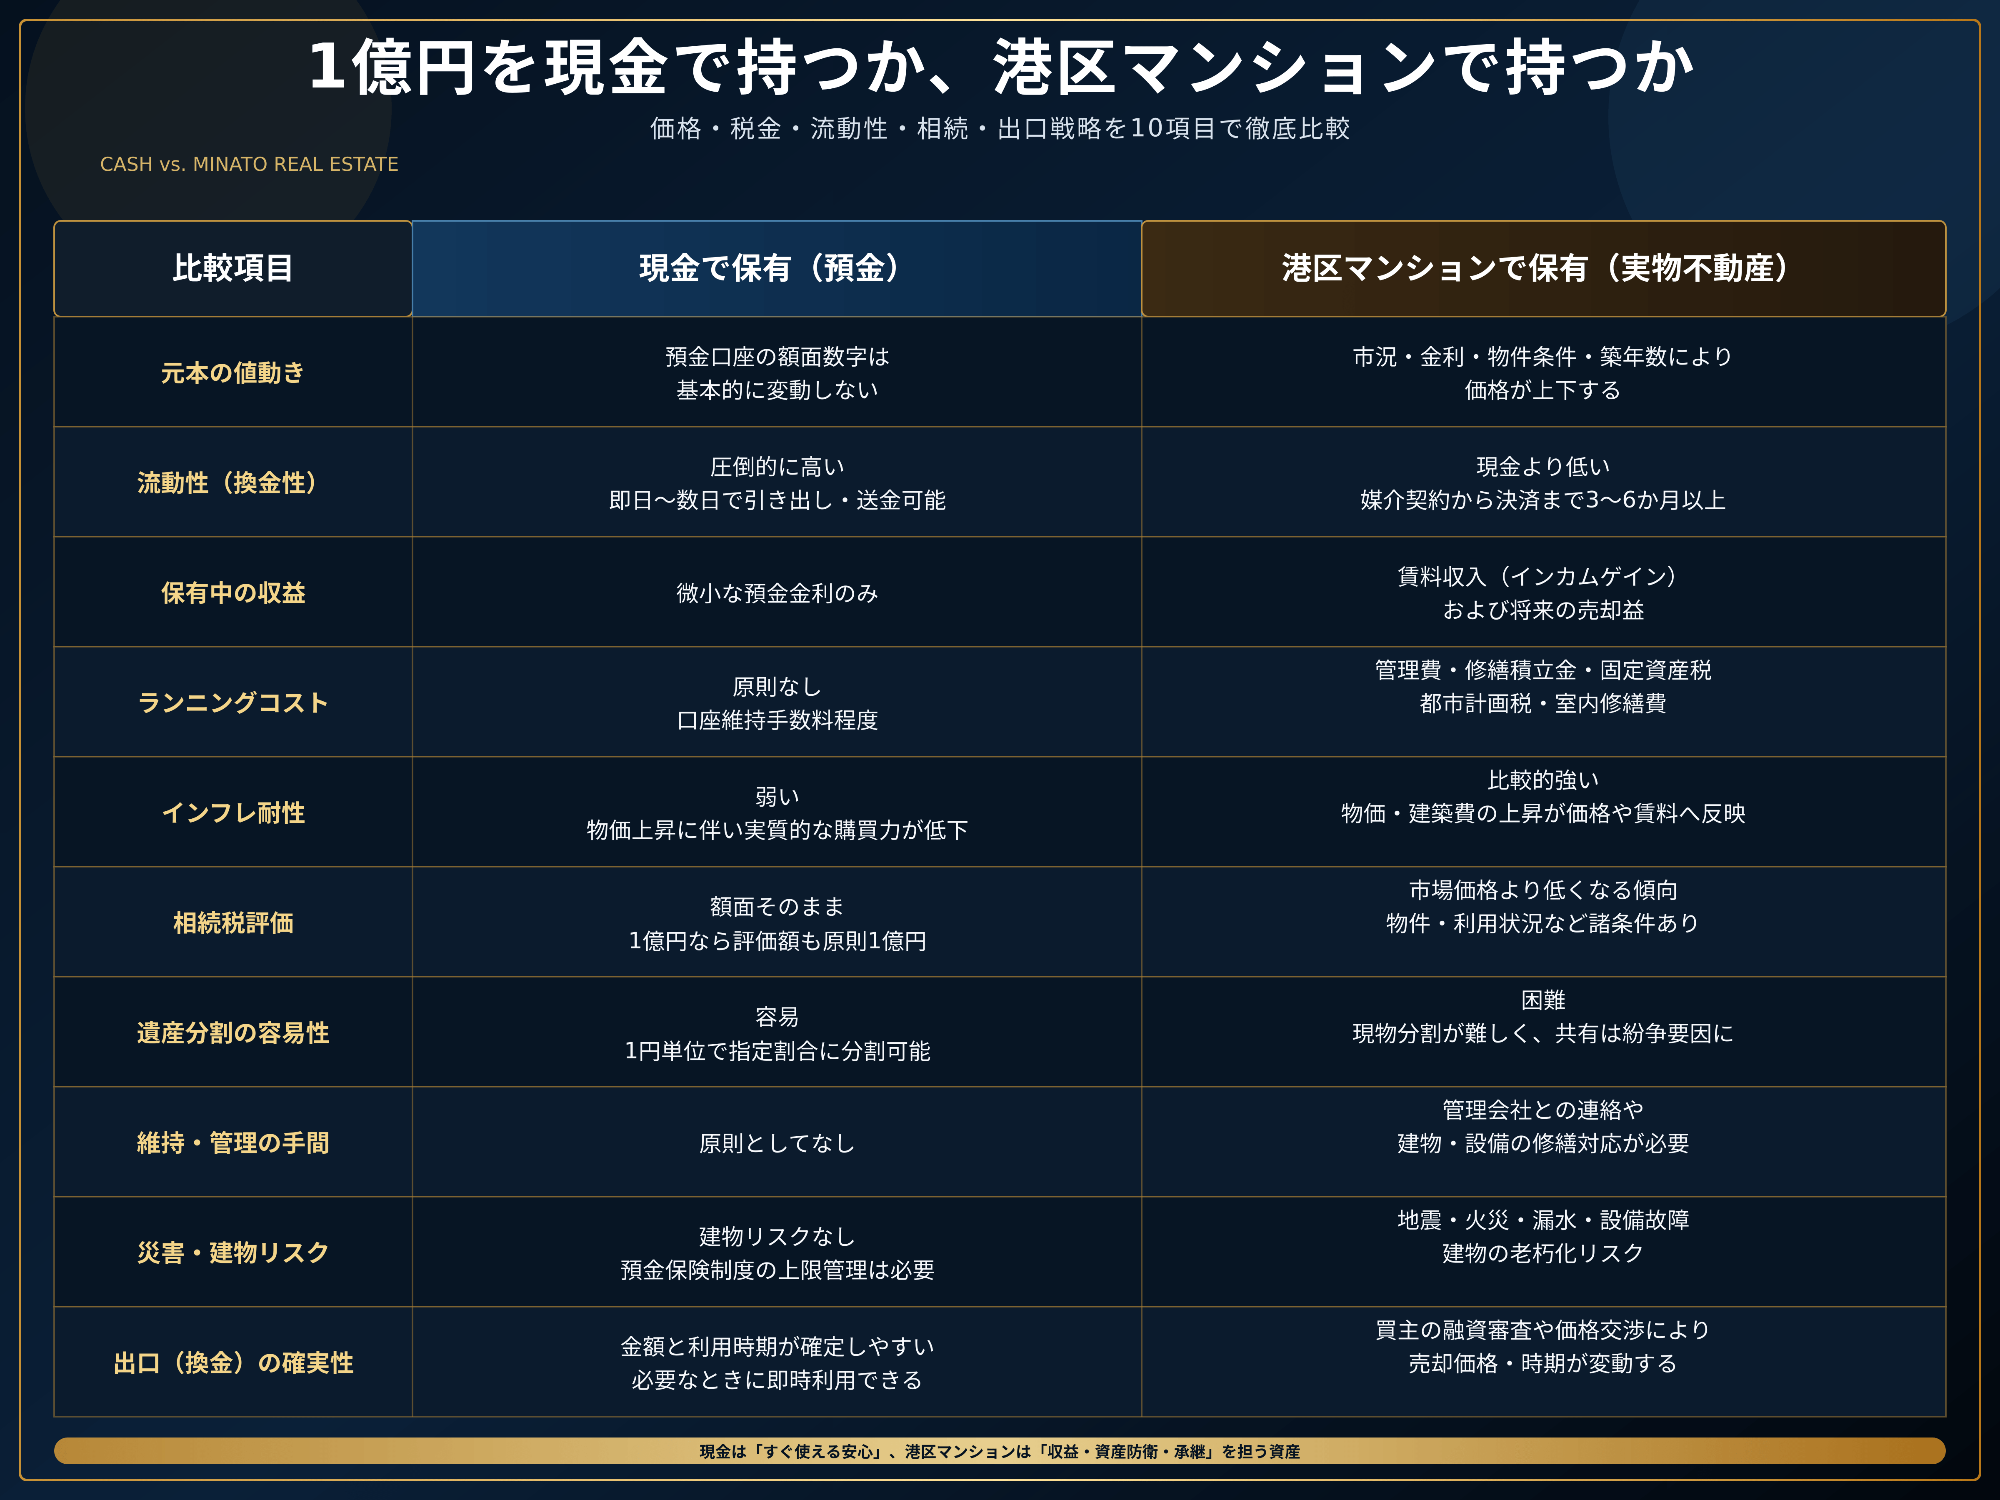
現金と不動産は、どちらかが一方的に優れているという関係にはありません。それぞれの強みと弱みを補完し合う「異なる役割を持った資産クラス」として捉えることが、ポートフォリオ構築の第一歩となります。
2. 現金1億円保有の強みと隠れたリスク|流動性とインフレによる購買力低下
1億円を全額「現金(普通預金・定期預金)」で持っておくことには、強力な利点と同時に、目に見えにくい構造的なリスクが潜んでいます。
現金保有の最大の強み=圧倒的な「即時性・流動性」
不動産を売却して現金化するためには、不動産会社の査定から始まり、媒介契約、販売活動、内覧対応、購入申込、価格・条件交渉、売買契約、ローン審査待ち、決済・引き渡しまで、短くとも3か月、通常は半年程度の時間を要します。
一方、現金であればインターネットバンキングや窓口で即日に動かすことができます。特に以下のような場面では、現金の保有割合の高さが決定的な強みとなります。
法人税・所得税・相続税などの現金納税
会社の緊急運転資金や手元資金の補強
新規不動産取得時の手付金(物件価格の5〜10%程度)の即時着金
急な自宅の住み替えや良好な物件が出た際の即金買い
家族の急激な環境変化に伴う医療費・介護費・学費
共有不動産の持分買い取り資金
株式市場や不動産市場が暴落した際における「絶好の買い場」での投資余力
特に注意すべきは相続税です。相続税は原則として「被相続人が死亡したことを知った日の翌日から10か月以内」に原則現金で一括納付しなければなりません。資産の大部分が不動産で占められていると、黒字倒産のように「資産はあるのに税金が払えず、不動産を不本意な安値で急売却せざるを得ない」という事態に陥ります。
現金の最大のリスク=インフレによる「実質購買力の減価」
現金の額面(10,000,0000円)は通帳を開いている限り1円も減りません。しかし、世の中のモノやサービス、建物の建築費、土地価格が値上がりするインフレ局面においては、「現金の実質的な価値(購買力)」は目減りしていきます。
仮にインフレ率(物価上昇率)が年2.0%で推移し、預金金利を実質ゼロと仮定した場合、現在の1億円の「購買力」が将来どのように変化するかを以下に試算しました。
年2.0%のインフレ下における1億円の購買力推移
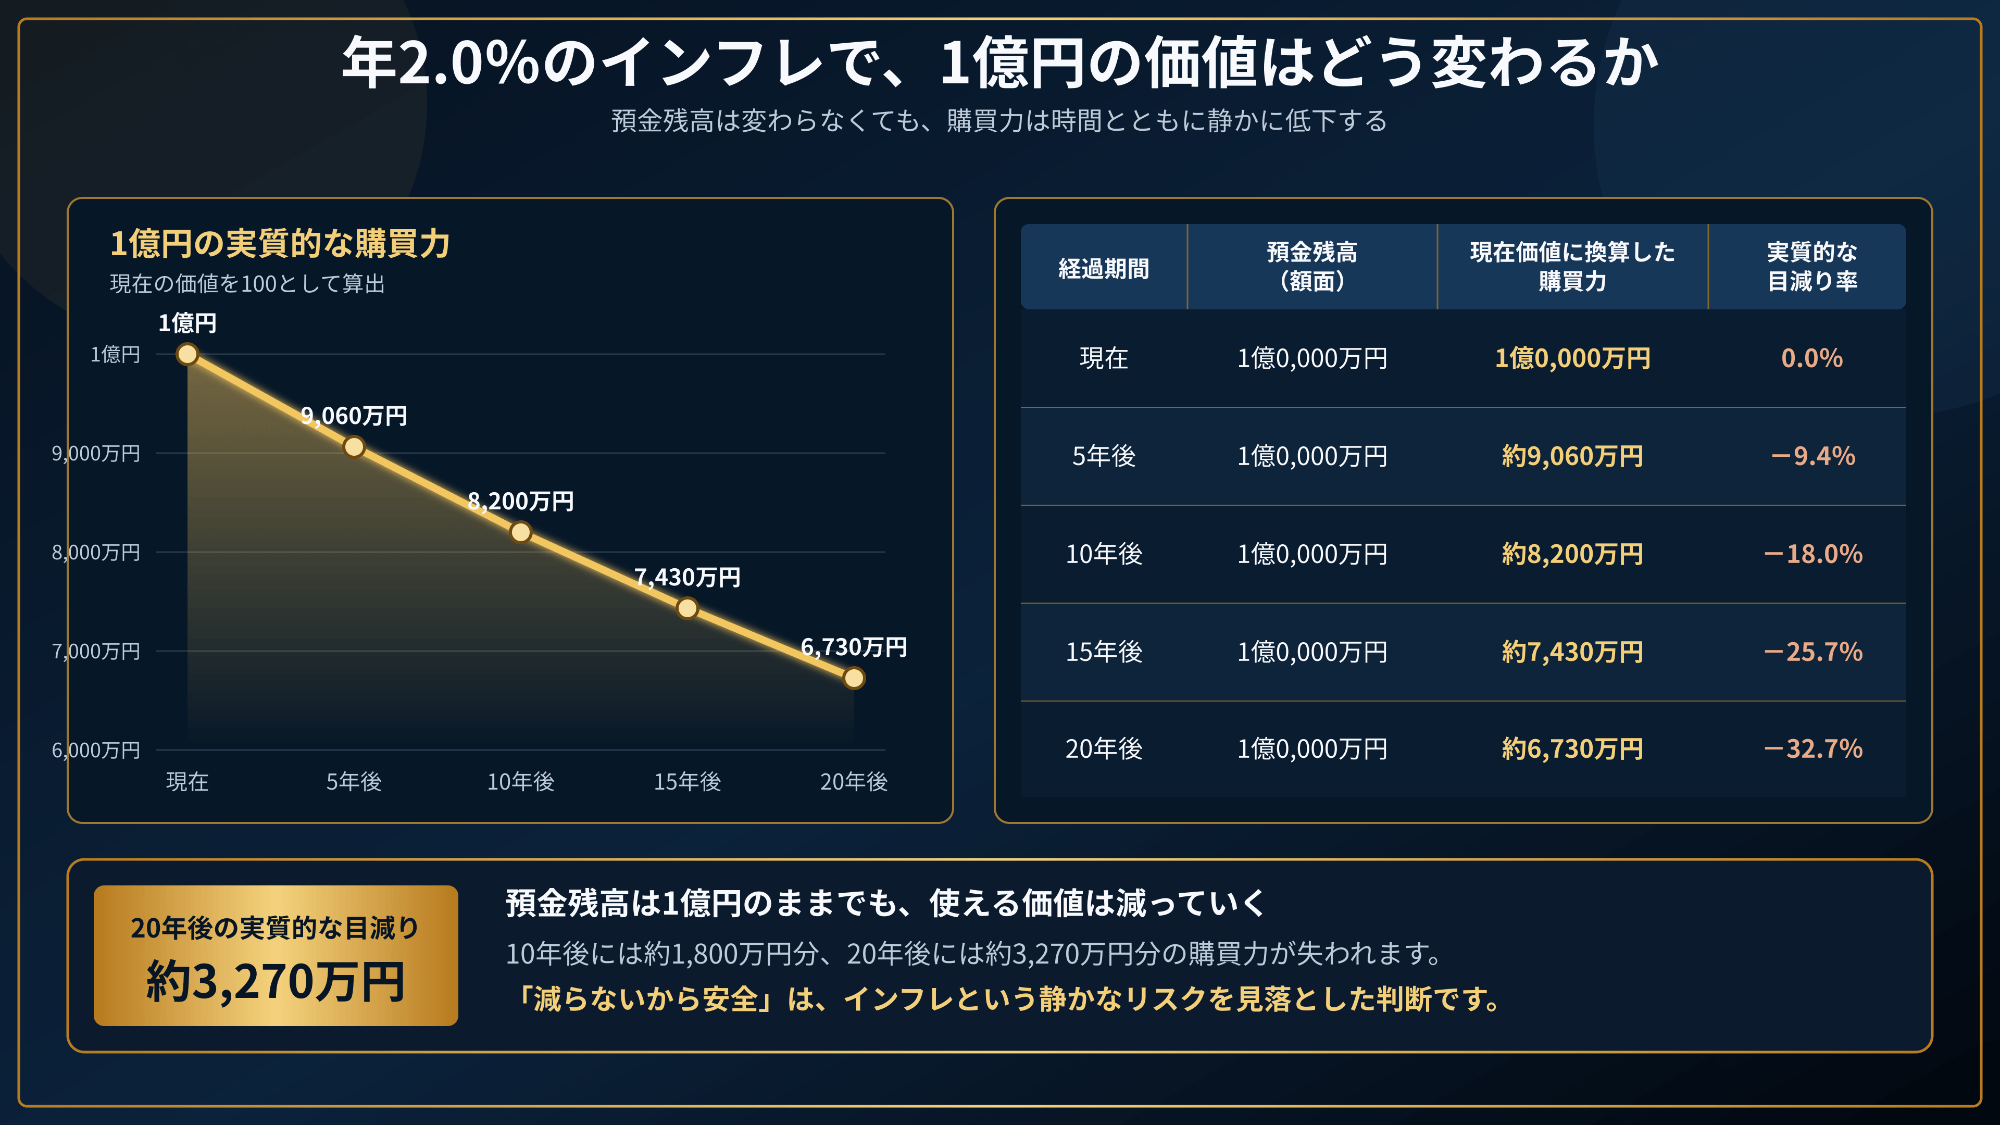
10年後には実質的に約1,800万円分、20年後には約3,270万円分もの価値が消失することになります。したがって、「減らないから安全」と考えて現金のまま全額放置することは、「インフレという静かなリスクに資産を晒し続けている」ことと同義なのです。
3. 港区マンション購入時の初期費用と実質利回りの構造
1億円の資金で1億円のマンションを購入しようとすることは、不動産取引の実務上不可能です。なぜなら、購入時には物件価格とは別にさまざまな「購入諸費用」が発生するからです。
港区マンション取得にかかる初期コスト(購入諸費用)
中古マンションを現金で購入する場合、一般的な諸費用の合計は物件価格の約5%〜8%となります。
1億円の中古マンションを現金取得する際の諸費用内訳目安
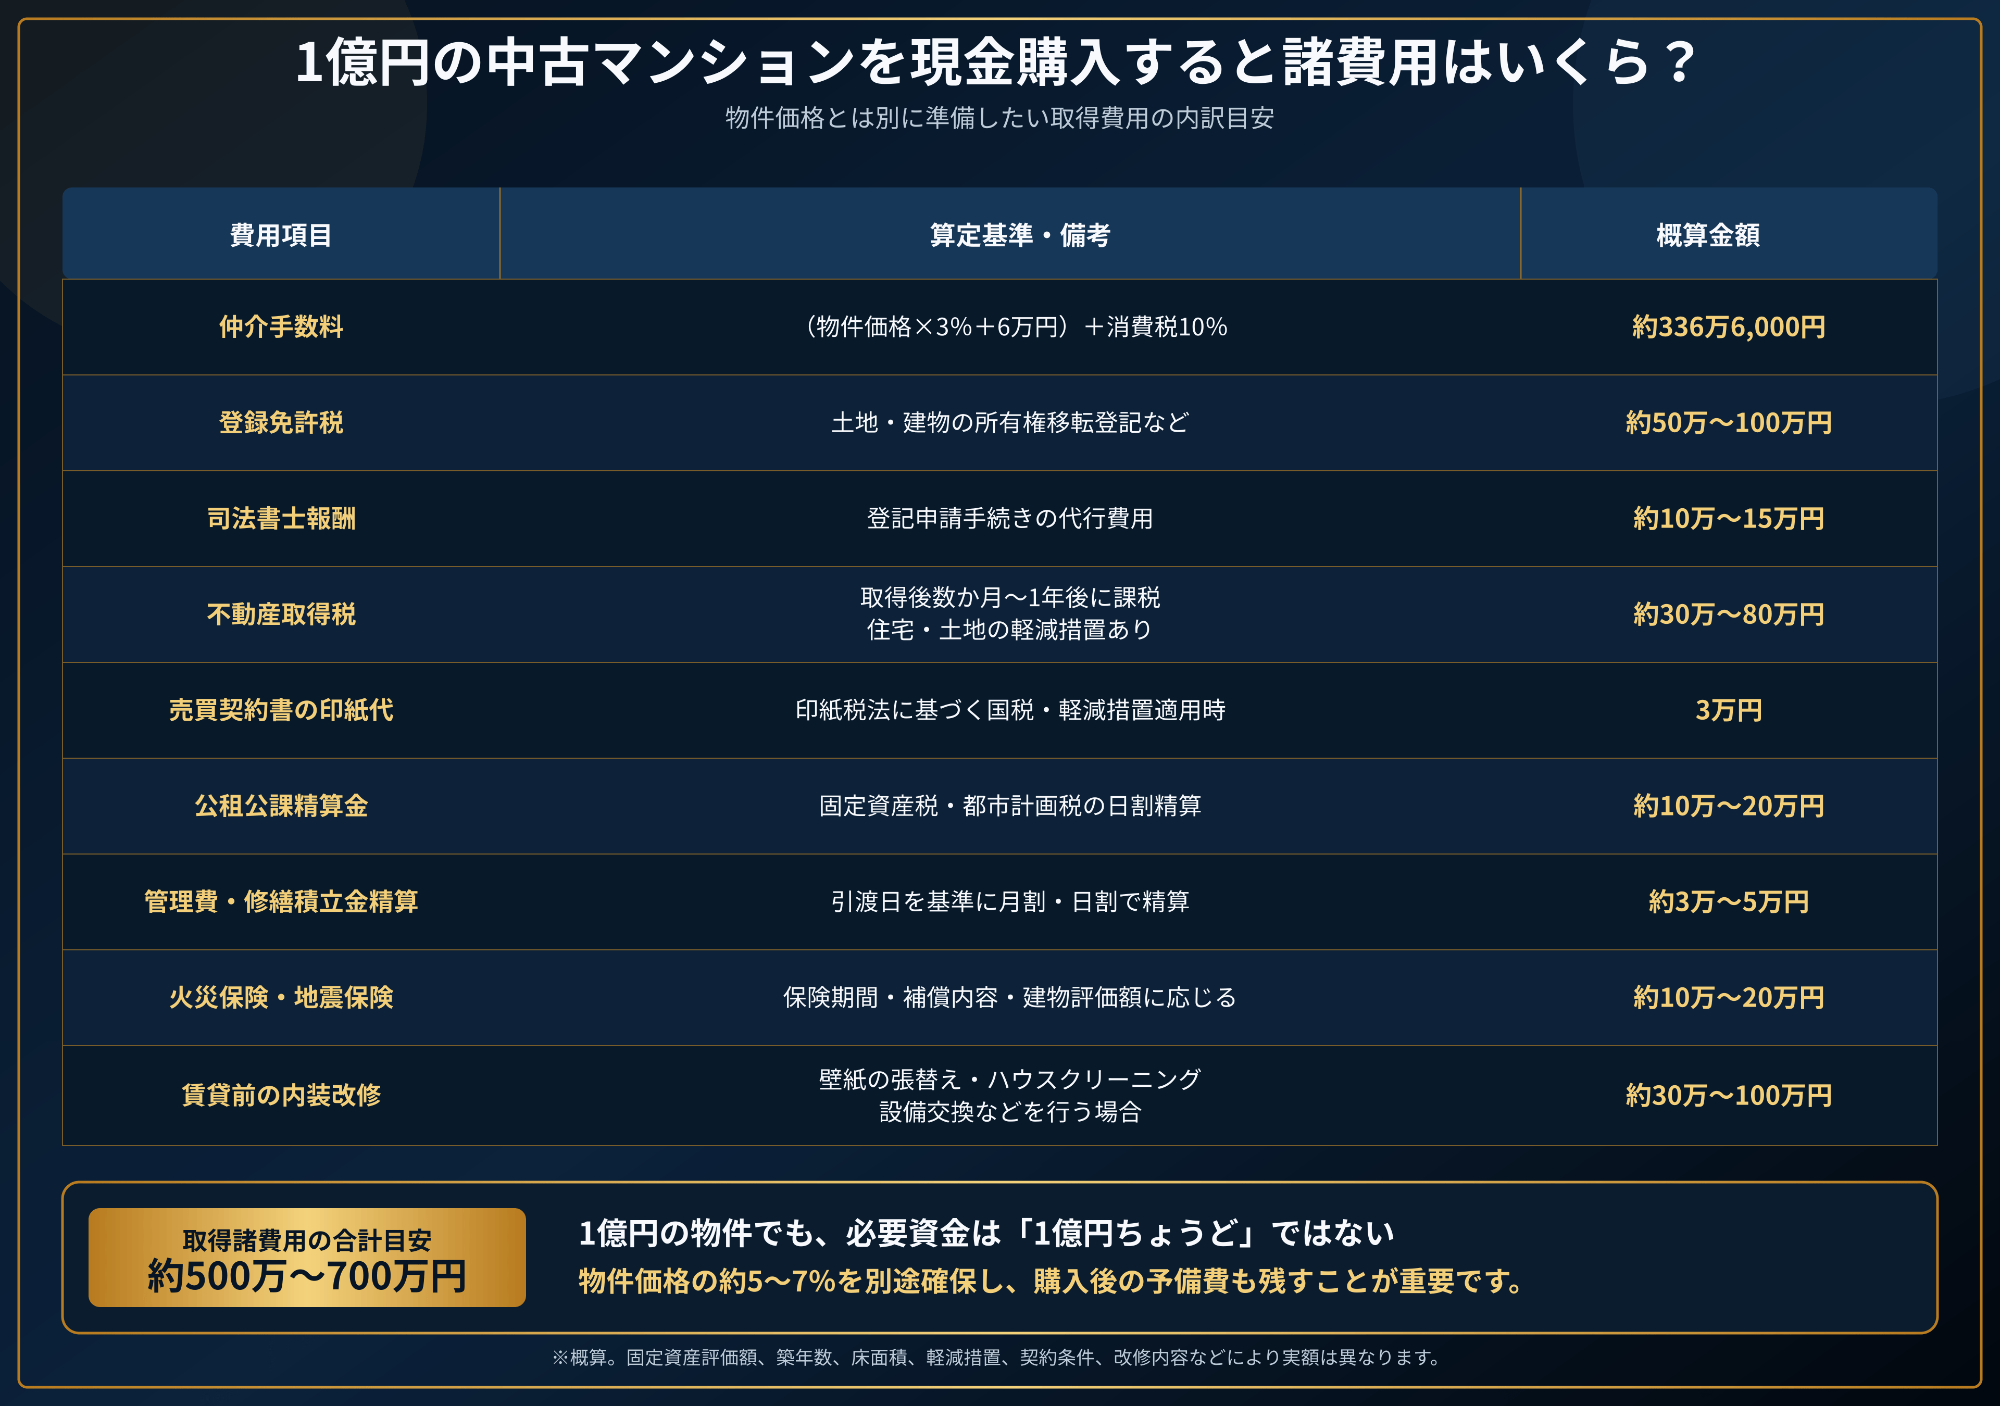
つまり、手元資金がちょうど1億円しかない場合、購入できる物件価格の上限は「9,300万円〜9,500万円程度」となります。さらに購入直後に事情が変わって売却した場合、物件価格自体が変わっていなくても、購入時諸費用(約500万〜700万円)と売却時諸費用(約350万円)の合計「約1,000万円近く」が確定損失となってしまいます。不動産は短期売買ではなく、中長期保有が前提の資産である理由がここにあります。
表面利回りと「実質手残り利回り」の決定的な乖離
投資用物件の広告に記載されている「表面利回り」だけを見て購入を判断すると、運用後の収支ギャップに驚くことになります。
表面利回り =(年間総賃料収入 ÷ 物件購入価格)× 100
実質利回り =(〔年間総賃料収入 - 年間ランニングコスト〕÷〔物件購入価格 + 購入諸費用〕)× 100
具体例として、1億円の港区マンションを月額35万円(年間賃料収入420万円)で賃貸運用する場合の実質収支シミュレーションを見てみましょう。
1億円物件の年間収支シミュレーション(表面利回り4.2%の例)
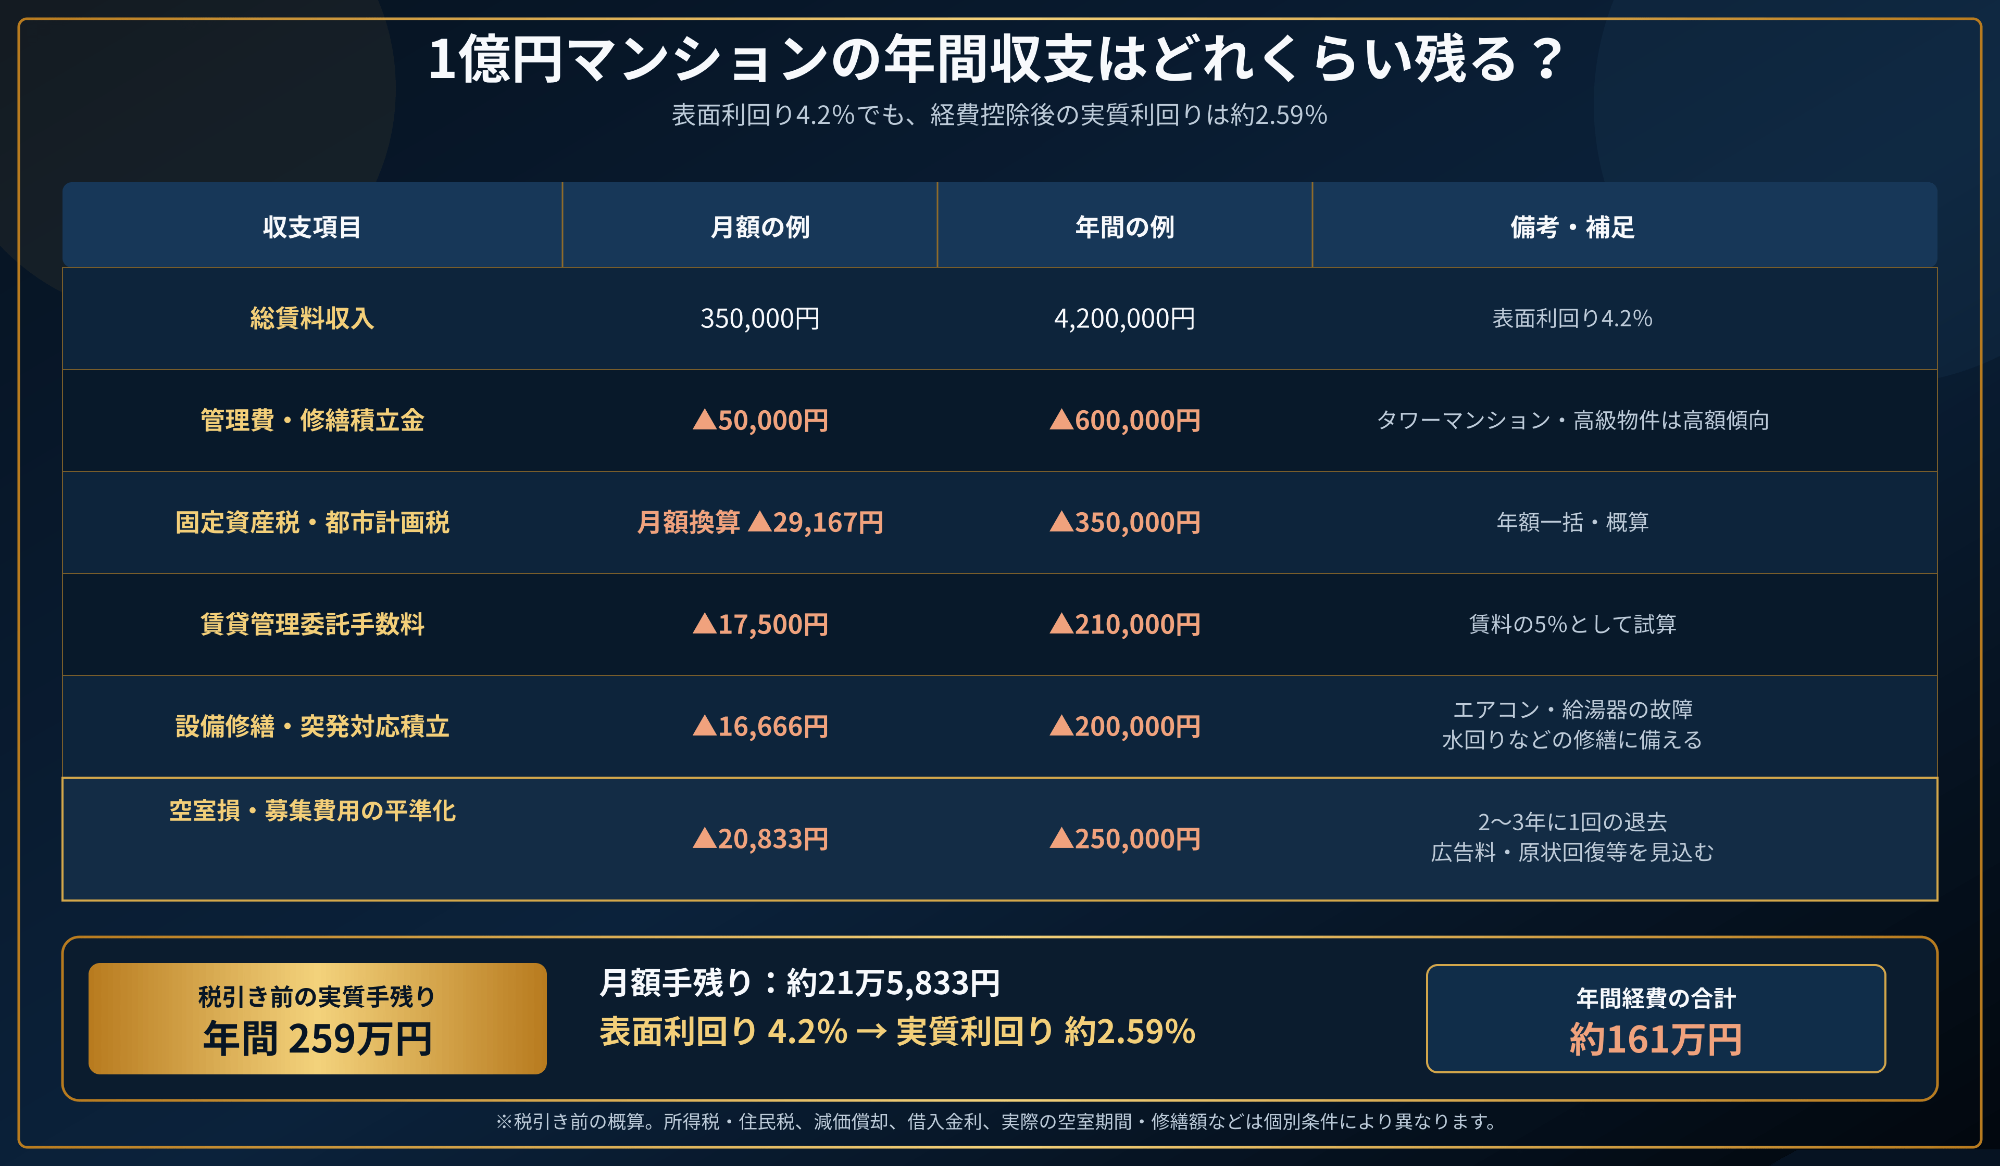
このように、表面利回りが4.2%であっても、ランニングコストや空室リスクを現実的に織り込むと、税引き前の実質利回りは「約2.6%前後にまで圧縮」されます。ここからさらに投資家の総合課税(所得税・住民税)が課される点に注意が必要です。
4. 港区マンション特有の保有コストと物件選定の落とし穴
港区の分譲マンションは、他の地域と比較して「保有期間中のランニングコスト」が高額になる傾向があります。
1. 管理費・修繕積立金が高い理由と将来の値上げリスク
港区に多いタワーマンションや高級低層マンションは、以下のような仕様・サービスを備えているため、月々の管理費が高めに設定されています。
24時間コンシェルジュサービス、警備員の常駐
各階ゴミステーション、内廊下の24時間空調・照明
ラウンジ、フィットネスジム、ゲストルーム等の充実した共用施設
車両待合所付きの機械式地下駐車場
また、さらに注意が必要なのが修繕積立金です。
新築分譲時の修繕積立金は、販売を容易にするために意図的に低く設定されている(段階増額積立方式)ケースが多々あります。築10年、15年と経過し、第2回・第3回の大規模修繕工事が近づくにつれ、修繕積立金が2倍〜3倍に値上げされたり、1戸あたり数百万円規模の「一時金(修繕一時金)」が総会決議で請求されたりするリスクがあります。
購入前に必ず取得・確認すべき専門資料チェックリスト
重要事項調査報告書(管理費・修繕積立金の改定予定、滞納額の有無)
長期修繕計画書(積立金の残高推移、将来の積立不全リスクの有無)
直近の管理組合総会議事録(漏水問題、騒音問題、ペットトラブル、大規模修繕の合意形成状況)
2. 固定資産税・都市計画税の計算方法(価格の1.7%ではない)
「固定資産税(1.4%)+都市計画税(0.3%)=1.7%だから、1億円の物件なら毎年170万円かかるのか?」という誤解がよく見られますが、これは間違いです。
税金が課される対象は「売買価格(市場価格)」ではなく、市町村(東京23区は東京都)が定める「固定資産税評価額」です。
土地(敷地権):「住宅用地の課税標準の特例」により、小規模住宅用地(200㎡以下の部分)は課税標準額が固定資産税で1/6、都市計画税で1/3に軽減されます。特にタワーマンションのように敷地共有持分が極めて小さい物件では、土地の固定資産税負担は非常に小さくなります。
建物:建物の固定資産税評価額(再調達原価ベース)に対して課税されます。築年数の経過とともに経年減価補正率が下がり、評価額は低減していきます。
実際の1億円クラスの中古マンションにおける固定資産税・都市計画税の合計負担額は、物件の土地持分や築年数にもよりますが、年間で「25万円〜45万円程度」におさまるケースが一般的です。正確な税額は、売主側の「固定資産税等納税通知書」または「課税明細書」を閲覧することで事前に確認できます。
5. 相続税評価額と遺産分割の決定的な差|2024年税制改正の影響
資産防衛・相続対策として港区マンションを検討する際、現金と不動産の最も大きな違いは「相続税評価額の計算ロジック」および「相続発生後の分割のしやすさ」にあります。
現金と不動産の相続税評価額の根本的な違い
現金1億円の評価額:100%(1億円そのまま)
港区マンションの評価額:市場実勢価格に対して大幅に低い評価(圧縮効果)
不動産の相続税評価は、土地は「路線価」、建物は「固定資産税評価額」をベースに計算されます。さらに賃貸に出している場合(貸家建付地・貸家評価)は、借地権割合や借家権割合(30%)に応じて評価がさらに引き下げられます。条件が整えば「小規模宅地等の特例(貸付事業用宅地等で80㎡まで50%減額)」が適用できる場合もあります。
【重要】2024年(令和6年)1月1日施行「マンション節税防止」新評価ルールの影響
従来は、「市場価格1億円・相続税評価額2,000万円(圧縮率80%)」というような極端な高層タワーマンション節税(タワマン節税)が可能でした。しかし、2024年1月の国税庁による評価方法の見直しにより、この乖離は是正されました。
居住用区分所有財産(マンション)の新評価システムのポイント
市場価格と相続税評価額の乖離率を計算し、乖離率が2.01倍を超える物件については、評価額に「補正率」を乗じて、実質的に市場価格の約60%(乖離率1.67倍相当)にまで評価額を引き上げ(補正)する仕組みが導入されました。
【新しい評価ルールの考え方】
従来の相続税評価額 × 補正率 = 新しい相続税評価額
(※最終的な評価額が「市場価格 × 60%」を下回らないよう自動的に補正される)
これにより、以前のような「1億円の物件を買えば評価額が1/4〜1/5になる」という過度な節税効果は消失しました。しかしながら、「現在でも現金(100%評価)で保有するよりは、マンション化することで評価額を市場価格の約60%程度にまで圧縮できる」という優位性自体は、依然として強固に残されています。
遺産分割における「現金」 vs 「不動産」の致命的な差
相続対策において、評価額の減額(節税)ばかりに目を奪われると、相続発生後の「遺産分割協議」で親族間トラブル(争族)を引き起こします。
【現金の遺産分割】
1億円の現金 = 相続人2人なら「5,000万円ずつ」1円単位で完璧に分割可能(トラブルが起きにくい)

【不動産の遺産分割】
1億円の物件 = 物理的に裁断不能。
 → 共有名義にすると、将来の売却・賃貸・大規模修繕で意見が対立し塩漬け化するリスク。
 → 代償分割(1人が物件を継ぎ、もう1人に現金を払う)には、相続人に潤沢な現金が必要。
相続対策で不動産を購入する場合は、「誰がその物件を引き継ぐのか」「相続人が賃貸経営を継続できるのか、売却するのか」「他の相続人への代償金や他の資産の配分はどうするのか」までを遺言書等で設計しておくことが絶対条件となります。
関連記事
・港区マンションは金利1%時代でも借入を使って保有する意味はあるか?保有・売却を分ける収益性と出口戦略 | 株式会社ピースオブマインド
6. 売却時の税金(譲渡所得税)と保有期間の重要性
港区マンションを保有し、将来売却して現金に戻す際、売却益(キャピタルゲイン)に対して課される「譲渡所得税(所得税・住民税・復興特別所得税)」の仕組みを理解しておく必要があります。
譲渡所得の計算公式
税金は売却代金全体にかかるのではなく、以下の計算で算出された「譲渡所得(利益)」に対して課税されます。
譲渡所得 = 譲渡価額(売却価格)- 取得費 - 譲渡費用
取得費:物件の購入代金、購入時仲介手数料、登記費用など(※建物部分からは保有期間中の減価償却費相当額を控除する必要あり)。
譲渡費用:売却時の仲介手数料、印紙代、立退料、解体費など。
所有期間による適用税率の違い(5年の壁)
不動産を売却した年の「1月1日時点」における所有期間によって、税率が約2倍近く異なります。
1. 所有期間による税率の違い
所有期間の判定は「売却した年の1月1日時点」で行われます。
短期譲渡所得(所有期間が5年以下の場合)
所得税:30.0%
住民税:9.0%
復興特別所得税:0.63%
合計税率:39.63%(利益の約40%)
長期譲渡所得(所有期間が5年を超える場合)
所得税:15.0%
住民税:5.0%
復興特別所得税:0.315%
合計税率:20.315%(利益の約20%)
2. 所有期間のカウント方法(1月1日跨ぎのルール)
所有期間は単純に「購入日から売却日までの丸5年」で判定されるわけではありません。「売却する年の1月1日時点で5年を超えているか」で計算されます。
たとえば、2020年4月に購入した場合、丸5年が経つのは2025年4月です。
しかし、2025年中(4月以降含む)に売却すると「2025年1月1日時点」ではまだ4年9ヶ月とみなされ、短期(約40%)が適用されてしまいます。
長期(約20%)の適用を受けるには、2026年1月1日以降に売却する必要があります。
3. 結論と売却戦略
5年以下の短期売買では利益の約4割が税金として徴収されるため、手元に残る金額が大きく減ってしまいます。売却による資産形成を目指す場合は、購入してから「6回目の正月を迎えた後(5年超)」に売却するのが鉄則です。
「取得費不明(概算取得費)」の恐ろしい罠
数十年前に購入した物件や、代々相続してきた物件で「購入時の売買契約書や領収書」を紛失している場合、税務上は売却価格の「5%」を取得費として計算するルール(概算取得費)が適用されます。
仮に1億円で売却できたとしても、取得費がわずか500万円(1億円×5%)とみなされるため、残りの9,500万円近くが「利益」と判定され、長期譲渡所得でも約1,900万円以上の税金が課されてしまいます。購入時の売買契約書・領収書・登記事項証明書は、売却が完了するその日まで永久保管してください。
7. 港区マンションの流動性と資産価値が落ちない物件選定術
「港区ならいつでもすぐに高値で売れる」というのは過度な幻想です。需要は非常に強いものの、買主側の目線も極めて厳しいため、売却しやすい物件と流動性が極めて低い物件の二極化が進んでいます。
売却しやすい物件 vs 流動性が低い(売りづらい)物件
売却しやすい(流動性が高い)港区マンションの特徴
複数路線・複数駅が利用可能で、最寄り駅から徒歩7分以内
大手デベロッパー分譲(ブランドマンション)かつ大手ゼネコン施工
所有権(借地権ではない)であり、総戸数が50戸以上の適正規模
間取りが標準的(1LDK/50㎡前後、2LDK/60〜70㎡前後など)で汎用性が高い
管理組合の修繕積立金が十分にプールされており、共用部の清掃・管理が行き届いている
明確な強み(東京タワー眺望、敷地内公園、開けた前建など)がある
流動性が低く、売却期間が長期化しやすい物件の特徴
定期借地権物件で、残存期間が30年〜40年未満に減少している
旧耐震基準(1981年5月以前の建築確認)で、買主が住宅ローンを組みにくい
修繕積立金の大幅な不足が発覚している、または滞納額が累計で多額にのぼる
管理組合内で訴訟や住民間トラブルが発生しており、議事録に明記されている
極端な変形間取り、地下住戸、日当たりや眺望が完全に塞がれている住戸
オーナーチェンジ(賃貸中)物件で、設定賃料が相場より著しく安く表面利回りが低い
将来の買主ターゲット層の分類(実需層 vs 投資家層)
物件を購入する際は、「将来、誰に対して売却するのか(出口のターゲット)」を定義することが不可欠です。
【実需層(自分が住むために買う買主)】
 ・重視ポイント:日当たり、眺望、間取りの使いやすさ、学区、買い物利便性、内装のキレイさ
 ・特徴:感情や好みで動くため、相場より高値で購入してくれる可能性がある。
 ・条件:空室(引渡し後すぐに住めること)である必要がある。

【投資家層(運用目的で買う買主)】
 ・重視ポイント:表面/実質利回り、毎月の純収入(NOI)、空室リスク、借入金利とのイールドギャップ
 ・特徴:数字(収益性)のみで冷徹に判断するため、相場より安くないと買わない。
 ・条件:賃貸中(オーナーチェンジ)でもOK。
投資用として港区マンションを購入する場合でも、将来的にテナント退去時に「実需層向け(空室物件)」として売り出せる広さ・スペック(40㎡〜70㎡程度)を備えた物件を選んでおく方が、出口戦略の選択肢が格段に広がります。
8. 資金1億円のバランス型ポートフォリオ設計と具体案
1億円の資産があるからといって、「全額現金」または「全額不動産」というオール・オア・ナッシングの極端な二者択一をする必要はありません。むしろ、リスクを分散した最適な割合(アセットアロケーション)を組むことが賢明です。
資産配分の3つの基本モデルパターン
パターンA:【安全性・流動性重視モデル】
近々、事業展開、自宅購入、納税、医療・介護等での支出可能性が高い人向け。
・現金・預金(即時流動性): 7,000万円(70%)
・不動産関連資産(実物): 3,000万円(30%)
※3,000万円で港区の単独所有は難しいため、レバレッジ(ローン)を適度に活用するか、小口化不動産、または既存所有物件のリノベーション・持分取得等に充当。
パターンB:【インカム&資産防衛バランスモデル】
10年以上の長期保有が可能で、インフレ対策と年間200万〜300万円程度の安定収入を得たい人向け。
・現金・預金(流動性・予備費): 4,000万円〜5,000万円(40%〜50%)
・港区マンション自己資金 : 5,000万円〜6,000万円(50%〜60%)
※1億円の物件を購入する場合、自己資金5,000万円+ローン5,000万円(低金利調達)とし、手元現金を5,000万円残すことで、空室や急な金利上昇、個人的な急用にも盤石の態勢を整える。
パターンC:【長期インフレ耐性&相続対策重視モデル】
すでに潤沢な本業収入や他の金融資産があり、今回検討する1億円が完全な「10年以上動かさない余剰資金」である人向け。
・現金・預金(最小限の流動性): 1,000万円〜2,000万円(10%〜20%)
・港区マンション取得(実物) : 8,000万円〜9,000万円(80%〜90%)
※1億円近辺の港区中古マンション(30㎡〜50㎡)を現金一括購入し、長期運用。ただし、同一エリア・単一物件への集中リスクを意識すること。
関連記事
・港区マンションは原油価格上昇で資産価値が変わるのか?建築費・管理費・金利から今後の価格を徹底分析 | 株式会社ピースオブマインド
9. 現金 vs 港区マンション|属性別・状況別・適性フローチャート
ご自身の「現在の置かれている状況」や「性格・価値観」に合わせて、どちらの保有戦略が適しているかをチェックするための診断フローチャートを作成しました。
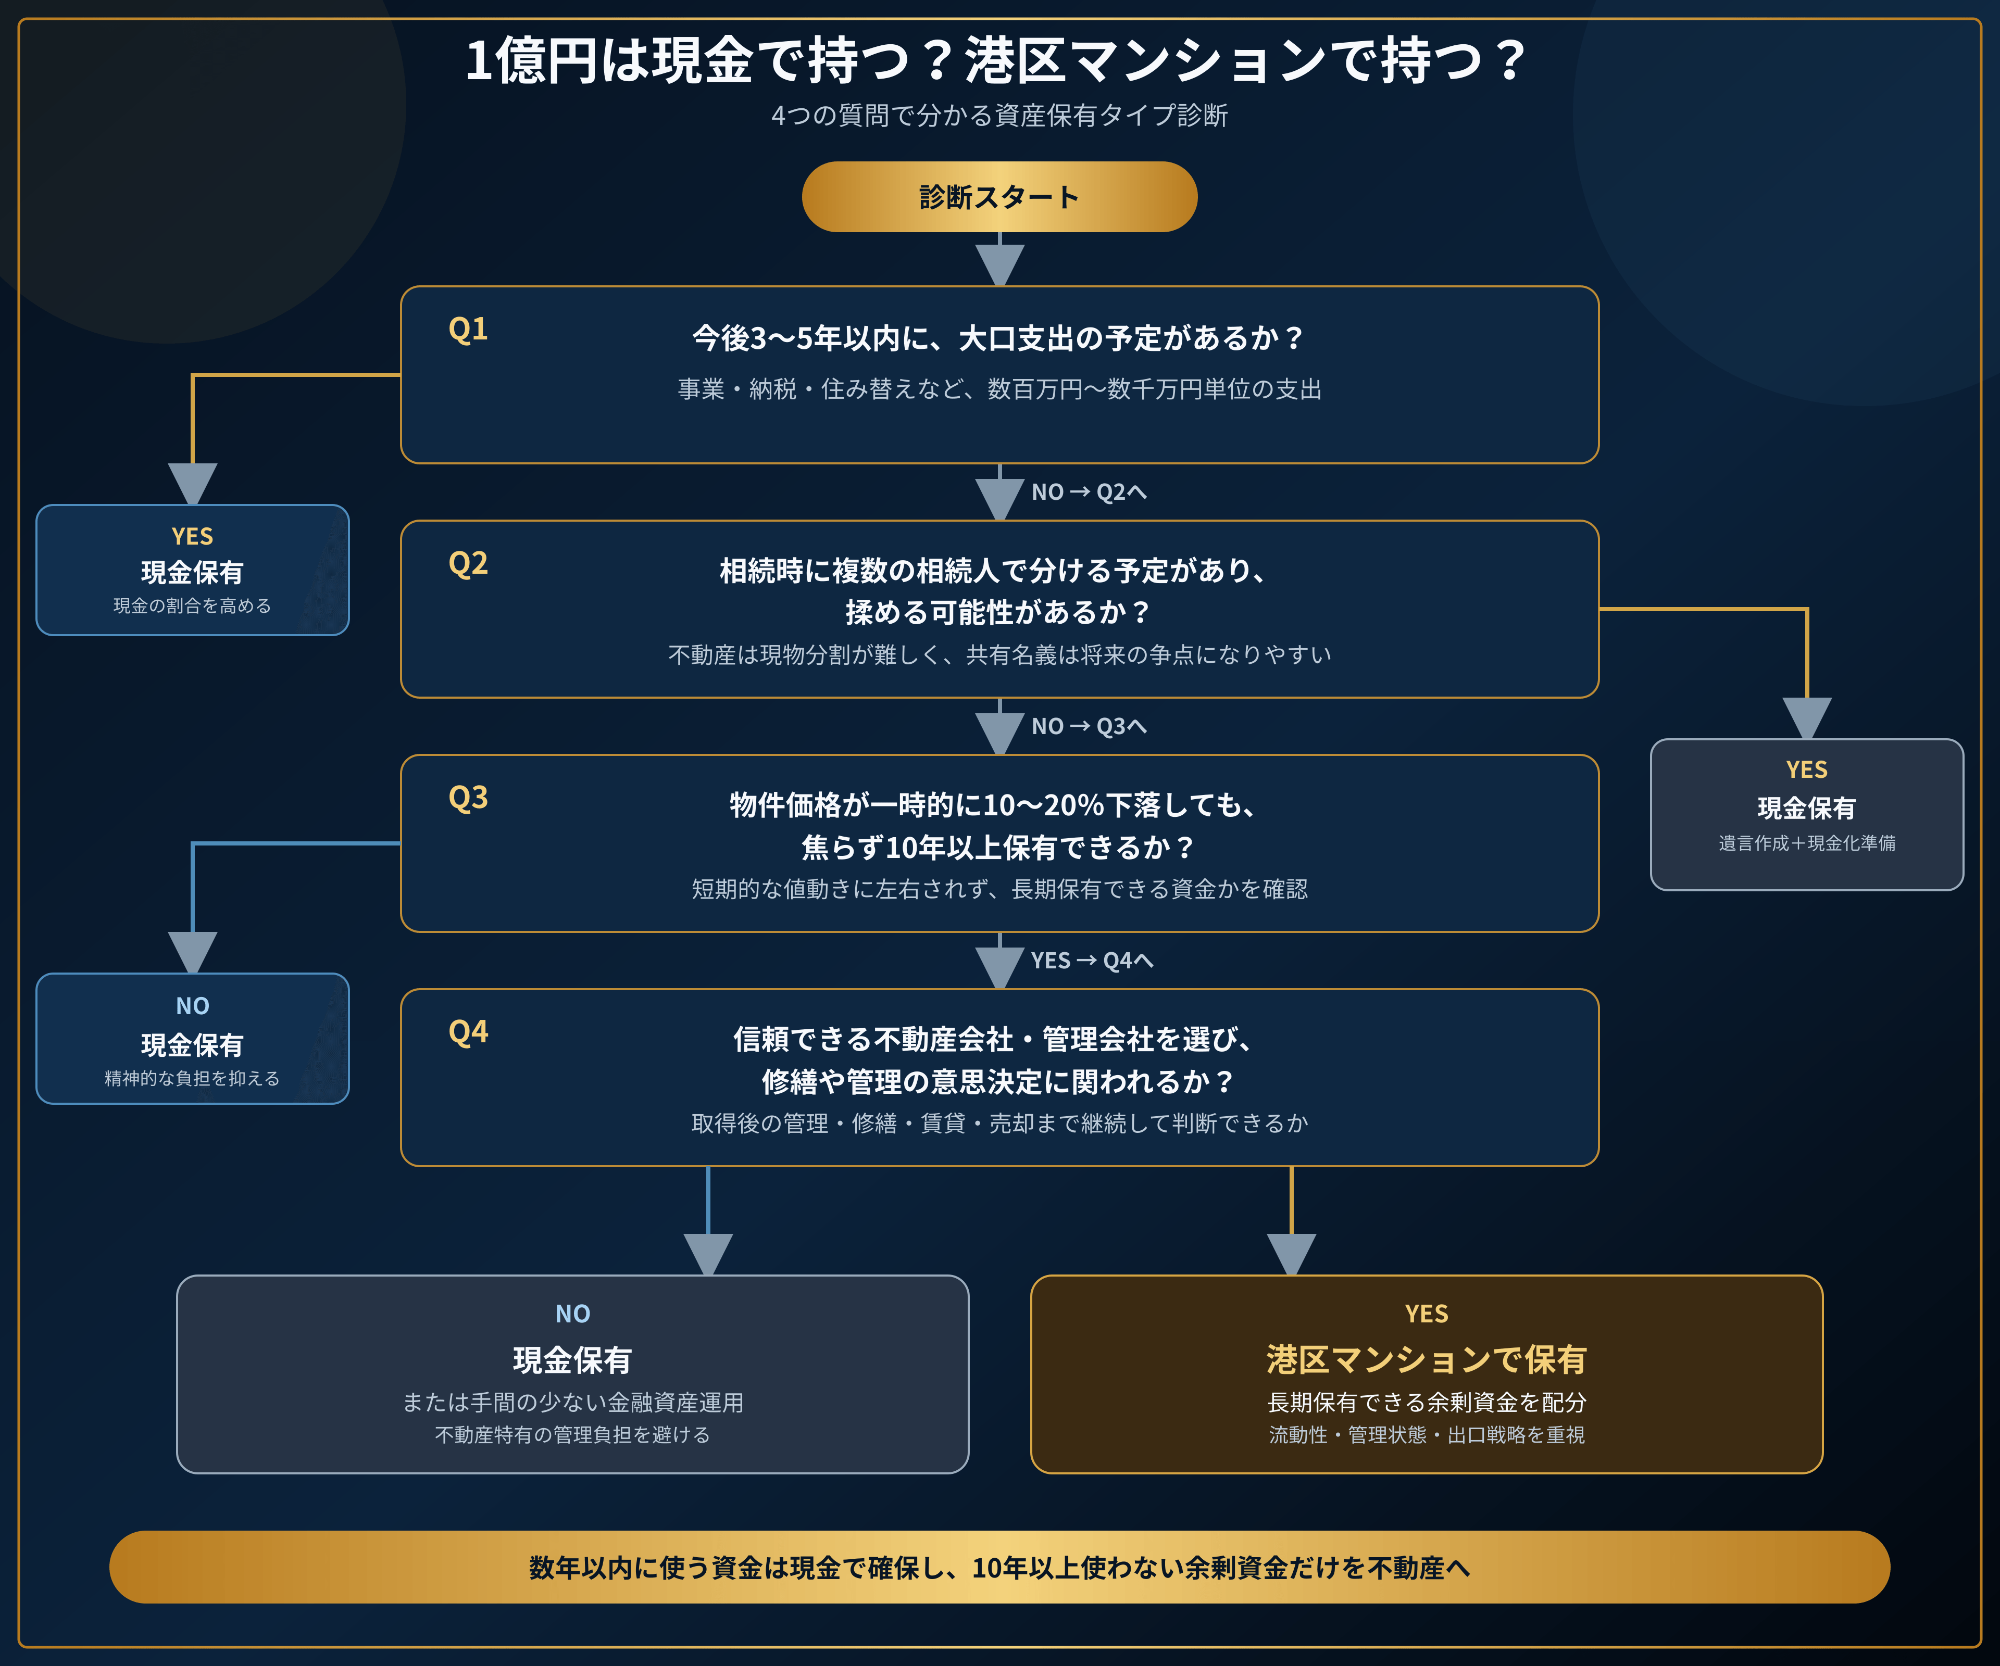
現金保有が絶対に向いている人の特徴
3〜5年以内に明確な資金使途(起業、住宅購入、納税、教育費など)がある
不動産の市場価格の変動や、空室・設備故障のニュースにストレスを感じやすい
遺産分割協議で兄弟・親族間トラブルを絶対に避けたい
将来の市場暴落時に、すぐに買いに行けるキャッシュポジションを常に維持したい
港区マンション保有が向いている人の特徴
10年以上使う予定のない完全な余剰資金1億円を所有している
預金口座に置いたままインフレによって購買力が目減りすることに強い危機感がある
年間の安定した賃料インカムを得て、個人のキャッシュフローを補強したい
相続税の課税対象者であり、評価額の圧縮(資産防衛)を合法的に図りたい
10. 購入検討時に必須!3パターン収支・価格シミュレーション
不動産を購入する前には、不動産会社から提示される「楽観的な収支表」を鵜呑みにせず、ご自身で「最悪の事態を想定したストレステスト(シミュレーション)」を実施することが必須です。
1億円で購入・運用する場合の3つのシナリオ
シナリオ1:【標準(ベース)ケース】
賃料:月額35万円(変動なし)
空室率:稼働率95%(2年に1回、1か月間の空室)
修繕・維持費:想定通り
10年後売却価格:購入時と同額(1億円で売却)
【判定】 毎月の実質インカム(年約250万円×10年=2,500万円)と売却代金により、諸費用を差し引いても充分なプラスリターン。
シナリオ2:【悪化(ストレス)ケース】
賃料:相場下落により月額31.5万円(▲10%下落)
空室率:稼働率83%(年間2か月の空室発生)
管理費・修繕積立金:将来的に月1.5万円の値上げ
10年後売却価格:相場調整により▲15%下落(8,500万円で売却)
【判定】 毎月の手残りは減少するものの、10年間の累計賃料収入(約1,800万円)があるため、トータル収支(8,500万+1,800万=1億300万円)はトントン〜微プラスを維持可能。これが港区不動産の堅牢性(底堅さ)です。
シナリオ3:【売却価格下落(最悪)ケース】
10年後の売却価格が▲25%下落(7,500万円で売却)
【判定】 累計賃料収入を入れてもトータルで数分〜数百万円のマイナスとなる。このケースを避けるためには、「新築プレミアムが乗った高値掴み」を絶対に避け、「資産価値が落ちにくい中古の好立地・好管理物件」に絞って取得することが防衛策となります。
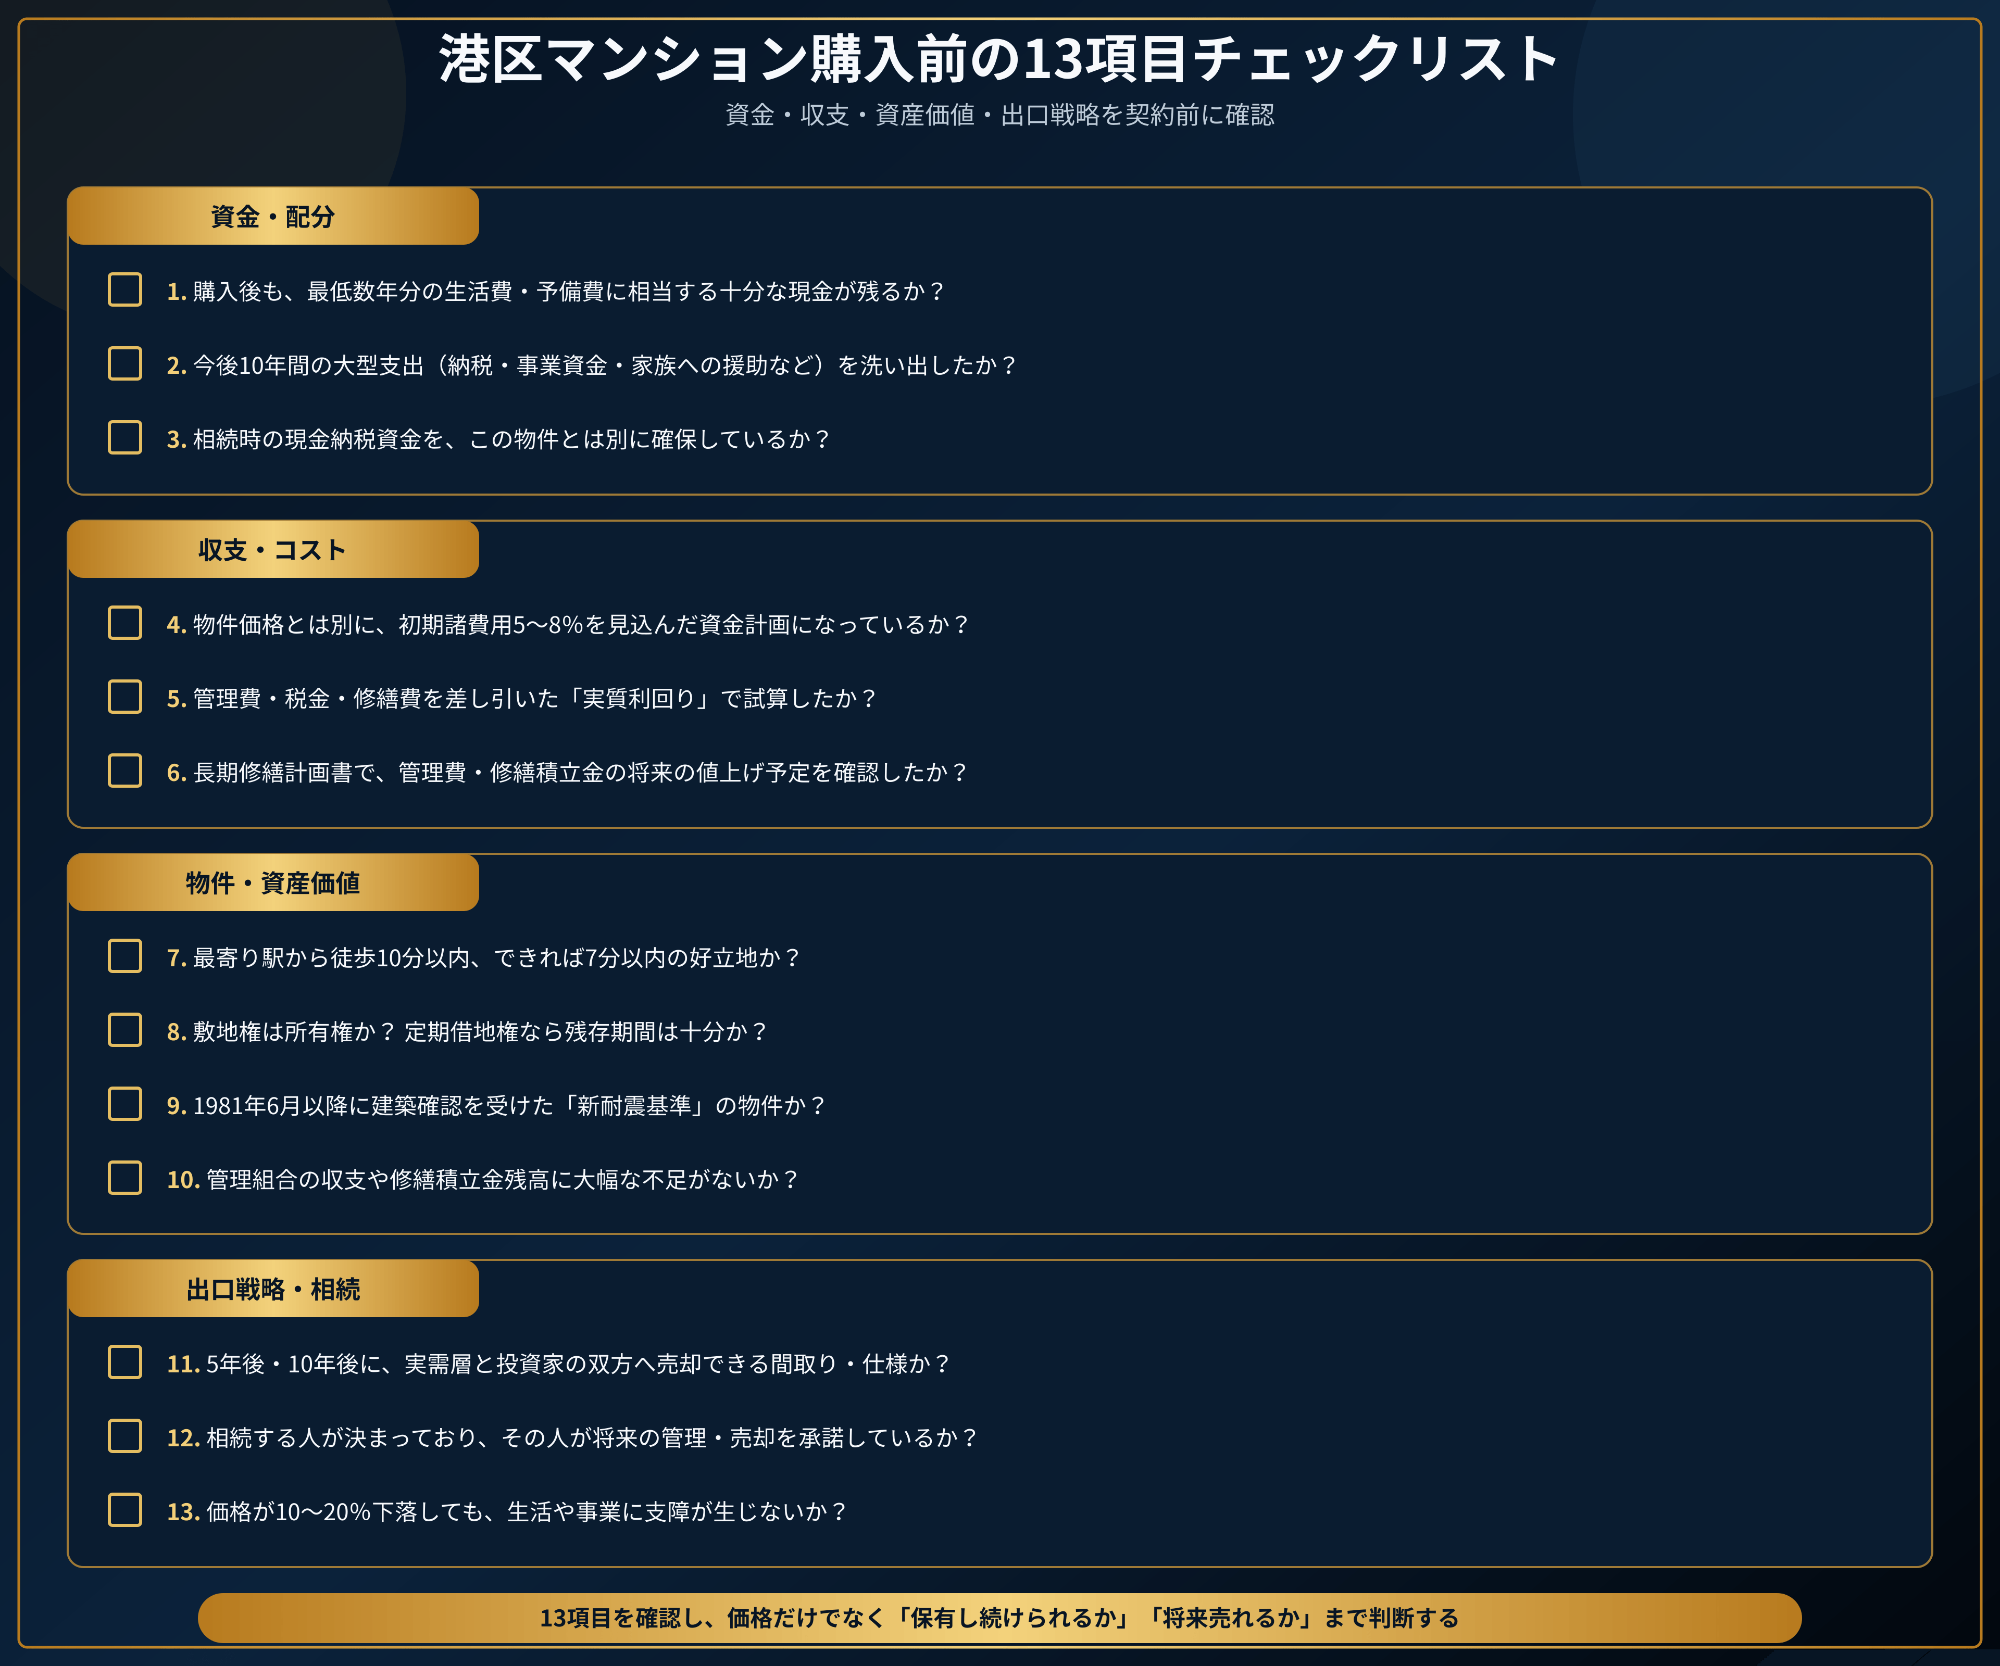
11. 不動産購入前・最終確認用 13項目チェックリスト
1億円の資産を不動産に変える契約を結ぶ直前に、以下のチェックリストを必ず確認してください。1つでも「いいえ」や「不明」がある場合は、安易に契約せず専門家に確認を取るべきです。
まとめ|1億円は「現金か不動産か」ではなく、役割を分けてハイブリッドで保有する
港区で1億円という貴重な資産を保有・防衛・運用していくにあたり、「全額現金で持っておくのが正解」あるいは「全額不動産に変えるのが正解」というような、すべての人に共通する単一の正解は存在しません。
現金は、圧倒的な流動性と確実性を持ち、納税、事業、緊急時の備え、そして暴落時の投資機会へ即座に対応するための「守りと攻撃の機動力を担う資産」です。
港区マンションは、インフレによる現金減価を防ぎ、安定した賃料収入を生み出し、相続税評価額を合法的に圧縮するための「長期的な資産保全とインカムを担う資産」です。
最も現実的な資産防衛策は、現金と不動産に役割を持たせ、年齢、家族構成、事業状況、納税予定、資金を使う時期に応じて配分することです。
港区マンションを購入する場合は、表面利回りやブランドだけでなく、管理費、修繕計画、売却しやすさ、相続時の分けやすさまで確認する必要があります。
近い将来に必要な資金は現金で残し、長期間使わない余剰資金を不動産へ配分することが、1億円を守り育てる基本です。