原油価格の上昇と聞くと、ガソリン代や電気料金、航空運賃などへの影響を思い浮かべる方が多いかもしれません。しかし、原油価格の変動は、マンションの建築費、修繕工事費、管理費、住宅ローン金利、賃貸需要、投資家の購入判断などを通じて、不動産市場にも広く、深く影響します。
特に港区のマンションは、一般的な住宅市場とは異なる独自の経済生態系を持っています。
六本木、赤坂、麻布、青山、白金、高輪、虎ノ門、芝浦といったエリアは、国内外の富裕層や企業経営者、海外投資家から厚い需要を集めています。物件価格に占める「土地価値」や「立地ブランド価値」の割合が高いため、原油価格が上昇したからといって直ちに価格が下落するわけではありません。
むしろ、新築マンションの建築コストが上昇し供給戸数が絞られることで、既存優良中古マンションの希少性が高まり、資産価値を押し上げる方向に働くケースも多く見られます。
一方で、原油高が長期化すると電気料金や設備保守費、修繕工事費が上昇し、管理費や修繕積立金の値上げを余儀なくされます。管理体制や修繕計画に問題を抱える物件は、保有コスト増が敬遠され、売却価格に悪影響を及ぼすリスクも孕んでいます。
本記事では、原油高が港区マンションの資産価値に及ぼす影響を、構造メカニズムからエリア別・築年数別の詳細分析、具体的な売却・保有戦略まで、徹底的に解説します。
1. 原油価格の上昇が不動産市場に影響する仕組み
原油は単なる自動車や航空機の燃料にとどまりません。建築資材の製造、資材の輸送、現場重機の稼働、防水材・断熱材の生産、廃棄物の運搬に至るまで、建設・不動産業界のあらゆる工程で膨大なエネルギーが必要とされています。
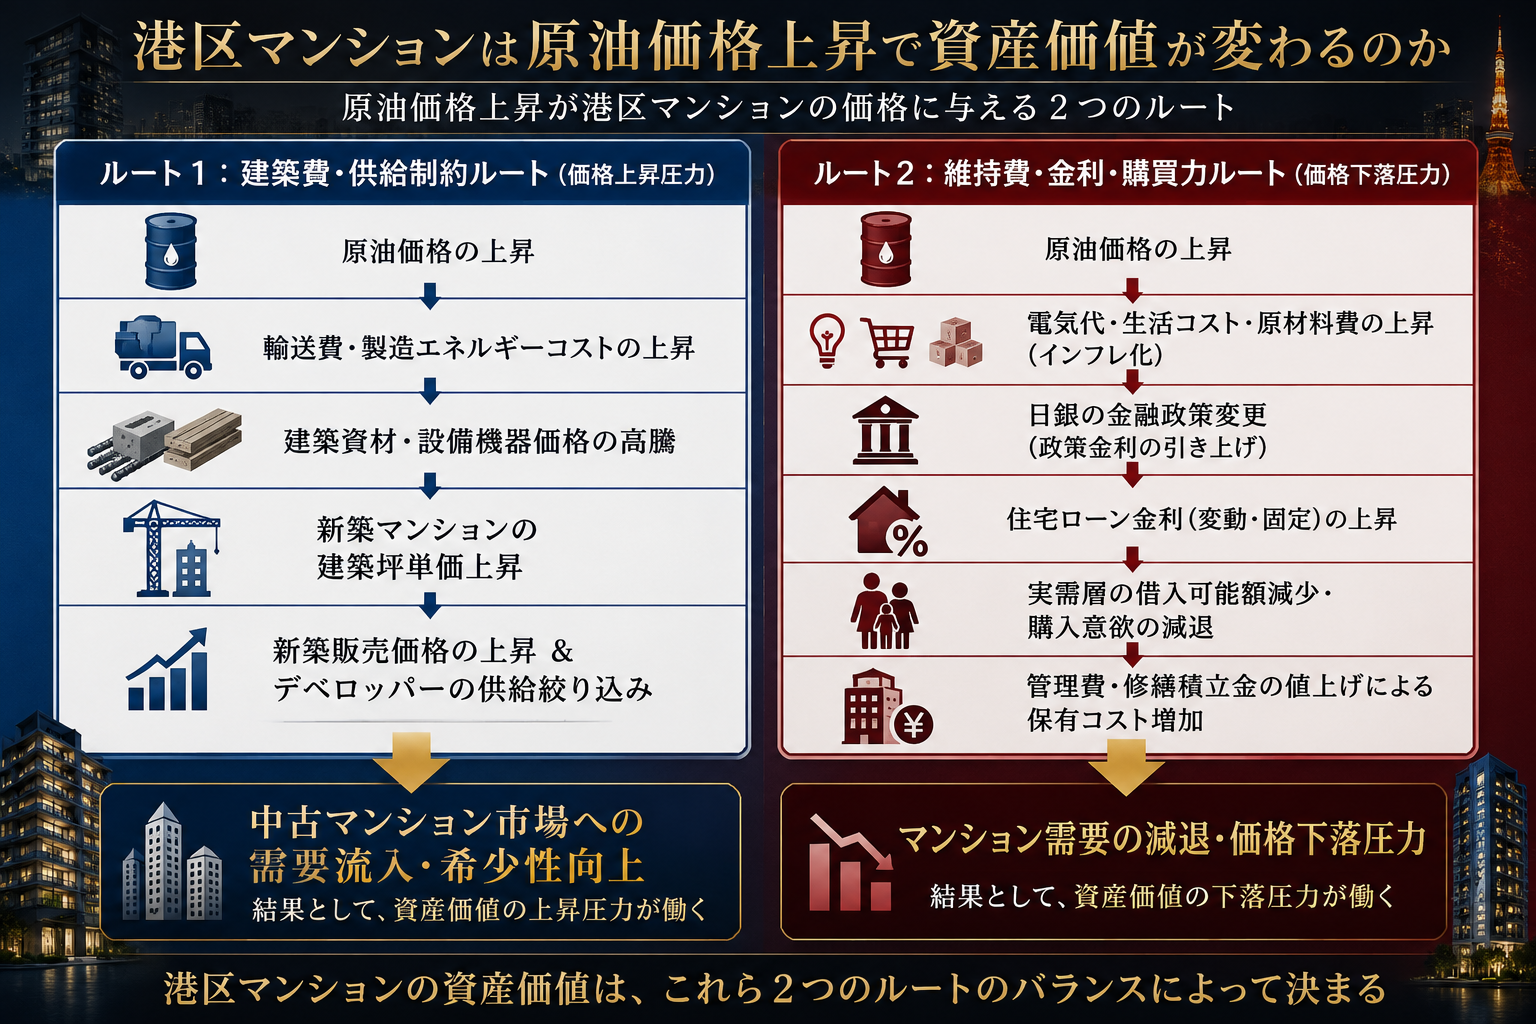
原油高がマンション市場へ波及する2つのメインルート
原油価格の変動は、大きく分けて「供給・建築コストルート(価格上昇圧力)」と「維持費・金利・購買力ルート(価格下落圧力)」の2つの経路で不動産市場へ波及します。
為替(円安)と原油高の複合作用
日本はエネルギー資源の大部分を海外からの輸入に依存しているため、原油のドル建て価格だけでなく為替相場(円安・円高)の動向が極めて重要です。ドル建て原油価格が横ばいであっても、円安が進行すれば円換算の輸入コストは跳ね上がります。
したがって、不動産市場を予測する際には「原油価格」単体を見るのではなく、「原油高×円安×建築資材コスト×住宅ローン金利」を一体のシステムとして捉える必要があります。
関連記事
・中東情勢悪化で港区マンション価格に影響はあるのか?資産オーナーが見るべき具体的な判断軸 | 株式会社ピースオブマインド
2. 原油価格上昇が新築マンションの建築費を押し上げる理由
原油価格の上昇が不動産に及ぼす最もダイレクトな影響が「建築費(施工コスト)の急騰」です。
石油由来資材と製造エネルギーコスト
マンション建設には多種多様な資材が使われますが、その多くが石油資源およびエネルギーコストと密接に関連しています。
石油由来製品: 防水シート、断熱材(ウレタンフォーム等)、外壁塗料、シーリング材(コーキング)、塩ビ配管、壁紙(クロス)
高エネルギー消費資材: 生コンクリート、鉄筋・鉄骨、ガラス、サッシ用アルミ(製造工程で大量の電力・熱エネルギーを消費)
物流・施工コスト: 工場から現場への資材運搬燃料費、タワークレーンや重機の燃料代、残土処理・廃材運搬費
建築費を構成する複合要因(労務費・働き方改革)
現在の建築費高騰は原油価格だけで発生しているわけではありません。以下の要因が同時に重なる「構造的な高止まり」が発生しています。
職人の高齢化と深刻な人手不足
労務単価(人件費)の上昇
建設業における時間外労働上限規制(2024年問題)に伴う工期の長期化
円安による輸入住宅設備(食洗機、海外製調理器具、照明・衛生設備等)の値上がり
国土交通省の「建設工事費デフレーター」を見ても、資材費・労務費ともに高い水準で推移しています。仮に一時的に原油価格が下落したとしても、人件費や工期長期化に伴う現場経費は下がりにくいため、一度上がった建築坪単価が元の水準へ急速に戻る可能性は低いと見るのが現実的です。
3. 建築費高騰は港区の中古マンション価格に「追い風」となるか
新築マンションの建設費が上昇すると、事業主(デベロッパー)は採算を合わせるために販売価格を引き上げざるを得ません。
新築の「供給絞り込み」と「高騰」が中古に与える影響
販売価格が一般会社員の購買力を超えると販売不振リスクが高まるため、デベロッパーは「供給戸数を減らす」「専有面積を縮小する(狭小化)」「土地取得を見送る」といった対応をとります。
事実、首都圏の新築マンション供給数は歴史的な低水準で推移する一方、東京23区の新築平均価格および平米単価は高値を更新し続けています。
新築マンションが超高額化・狭小化すると、購入検討者は必然的に「立地が良く、広さにゆとりのある中古マンション」へ流れ込みます。これが港区の中古マンション価格を力強く支える要因です。
港区で特に評価が高まる優良中古マンションの特徴
港区の一等地(虎ノ門・麻布台・赤坂・六本木・青山・白金・高輪など)は土地が限られており、新築で同等規模のプロジェクトを立ち上げることが極めて困難です。そのため、以下の条件を備えた既存物件は「代替不可能な資産」として評価を高めます。
評価軸資産価値を維持・向上させる具体的要素立地・アクセス駅直結・徒歩5分圏内、複数路線利用可能、再開発エリア隣接ブランド・規模大手デベロッパー分譲(三井・三菱・住友・東急等)、タワー・大規模物件住戸スペック70㎡以上のファミリータイプ、角部屋、高い天井高、良好な眺望(東京タワー・緑地等)ハード・ソフト管理過去の大規模修繕履歴が明確、十分な修繕積立金の蓄積、コンシェルジュ・24時間警備
事例・実績: 東京カンテイ等のリセールバリュー調査においても、港区内主要駅(神谷町、六本木、麻布十番など)周辺の築10〜20年超の物件が、新築分譲時を大きく上回る価格で取引されている事例が多数確認されています。新築難民の受け皿となることで、港区の優良中古マンションは原油高・インフレ局面において強い耐性を発揮します。
4. 港区内エリア別・築年数別にみる原油高耐性分析
港区と一言で言っても、エリアの特性や築年数によって原油高やコスト高から受ける影響は大きく異なります。ここではエリア別および築年数別の詳細な耐性マトリクスを示します。
① 港区内主要エリア別の原油高耐性
【超高耐性エリア】虎ノ門・麻布台・六本木・赤坂・青山
 ・特徴:国際的認知度が高く、海外投資家や国内超富裕層が主要買主。
 ・分析:土地価値が取引価格の大半を占めるため、原油高による建築費・維持費の上昇が価格全体に与える下落圧力は限定的。再開発による街全体の魅力向上が勝る。

【高耐性エリア】白金・高輪・三田
 ・特徴:高級住宅街としての格式が高く、実需富裕層の需要が極めて強固。
 ・分析:新築供給が限られるため、新築高騰に伴う中古へのシフト需要を最も直接的に享受できるエリア。

【中耐性〜選別エリア】芝浦・港南・海岸(湾岸エリア)
 ・特徴:大規模タワーマンションが多く、実需ファミリー層や一次取得層も多く流入。
 ・分析:タワーマンション特有の共用設備・共用部光熱費の増大、修繕費高騰の影響を受けやすい。ただし、駅近・大手ブランド物件は新築比較での割安感から堅調。
② 築年数帯別にみる影響とリスク比較
築5年以内(築浅): 新築価格の高騰と最もダイレクトに連動し、価格が上昇しやすい。最新の省エネ設備(高断熱サッシ・高効率給湯器等)を備えているケースが多く、ランニングコスト高への耐性も高い。
築6〜20年(優良中古): 立地条件が優れている物件が多く、実需層・投資家層の双方が集まるゴールデンゾーン。過去の管理実績が可視化されているため、適切な修繕が行われていればインフレ下で最も資産価値が安定する。
築21〜35年(修繕分岐点): 第2回〜第3回目の大規模修繕工事を迎える、または直前に控える時期。修繕積立金の蓄積状況によって「価格維持」か「保有コスト増による値崩れ」かが明確に二極化する。
築36年以上(旧耐震・高経年): 建物の断熱性が低く光熱費負担が大きくなりやすい上、配管更新や耐震補強など多額の工事費用が必要。修繕積立金の大幅値上げや一時金徴収のリスクが高く、売却時の難易度が上昇する。
5. 原油高が「管理費」と「修繕積立金」に及ぼす影響
新築市場への追い風がある一方で、既存マンション所有者が直視しなければならないのが「ランニングコストの上昇リスク」です。
① 管理費への影響(共用部電気代・委託費)
マンションの毎月の管理費には、共用部の電気代や清掃・点検などの委託費用が含まれています。原油高や燃料費調整額の上昇は、これらに直結します。
電気代の増大: 共用廊下の照明・内廊下空調、エントランスラウンジ、エレベーター、機械式駐車場、ディスポーザー処理槽などの維持電気代が急増。
管理委託費・人件費の上昇: 清掃業者や設備点検業者の移動燃料費の上昇に加え、警備員・管理員の人手不足に伴う人件費改定請求。
タワーマンション特有のコスト増大構造
港区に数多く立地するタワーマンションは、その利便性と豪華な共用設備の一方で、原油高・電気代高騰の直撃を受けやすい構造を持っています。
【タワーマンションの主なエネルギー消耗・維持費要因】
・24時間稼働の全館内廊下空調システム
・高層階まで水を汲み上げる加圧給水ポンプ
・高速エレベーターの複数台稼働
・コンシェルジュデスク・各種ラウンジ・フィットネスジムの常時照明・空調
・地下または地上多層の機械式駐車場(点検・電力代・将来の基盤更新費)
これら充実した設備はマンションの付加価値を高める一方、原油高・電力価格高騰時には管理組合の財務を圧迫します。インフレが続けば、管理費の増額改定(月額数千円〜数万円の値上げ)を検討する管理組合が増加することになります。
② 大規模修繕工事費の急騰と修繕積立金不足
より深刻なのが大規模修繕工事への影響です。
大規模修繕工事では、足場組み、外壁補修、塗装、防水、シーリング、給排水管更新、エレベーターリニューアルなど多岐にわたる工事を行います。防水材や塗料、シーリング材などは石油化学製品であり、足場設置費や廃材運搬費には燃料代がダイレクトに跳ね返ります。
10年前〜15前に策定された「長期修繕計画」の工事単価前提(例:平米あたり単価)は完全に崩れており、いざ大規模修繕を迎えた際に「見積額が既存の積立金残高を3割〜5割オーバーする」事態が多発しています。
これにより、多くの管理組合が以下の選択を迫られます。
修繕積立金の大幅な値上げ(月額1.5倍〜2倍など)
数十万〜数百万円単位の一時金の徴収
必要な工事の先送り(防水劣化や外壁放置による建物の寿命低下リスク)
管理状態による「資産価値の二極化」
適切な値上げを行い、建物のコンディションを維持する管理組合の物件は資産価値を守れます。しかし、「合意形成ができず値上げを先送りし、修繕不足に陥った物件」は、買主から敬遠され売却価格の切り下げ(ディスカウント)を余儀なくされます。
6. 原油高・インフレと「住宅ローン金利」の連動性
原油高が引き起こすコストプッシュ型インフレは、日本銀行の金融政策にも影を落とします。
金利上昇が「実需層」に与える打撃
原油高・資材高による物価上昇が広がり、日銀が政策金利を引き上げる局面に入ると、住宅ローンの変動金利・固定金利ともに上昇圧力を受けます。
金利が上昇すると、借入希望者の「毎月返済額の上限」が変わらない場合、総借入可能額が減少します。
借入可能額のシミュレーション例(毎月返済25万円・35年返済の場合):
適用金利 0.5% の場合:借入可能額 約 9,600万円
適用金利 1.5% の場合:借入可能額 約 8,150万円(▲約1,450万円の減少)
適用金利 2.5% の場合:借入可能額 約 7,000万円(▲約2,600万円の減少)
このように、適用金利が1%上昇するだけで購入者の予算上限は1,000万円以上目減りします。これは一般の実需(居住用)マンション市場において、購入検討者の上限予算を押し下げる大きな要因となります。
港区マンション独自の「金利耐性」
しかし、港区のマンション市場全体が金利上昇で暴落するわけではありません。港区の市場は購入者の属性によって2つに大別されます。
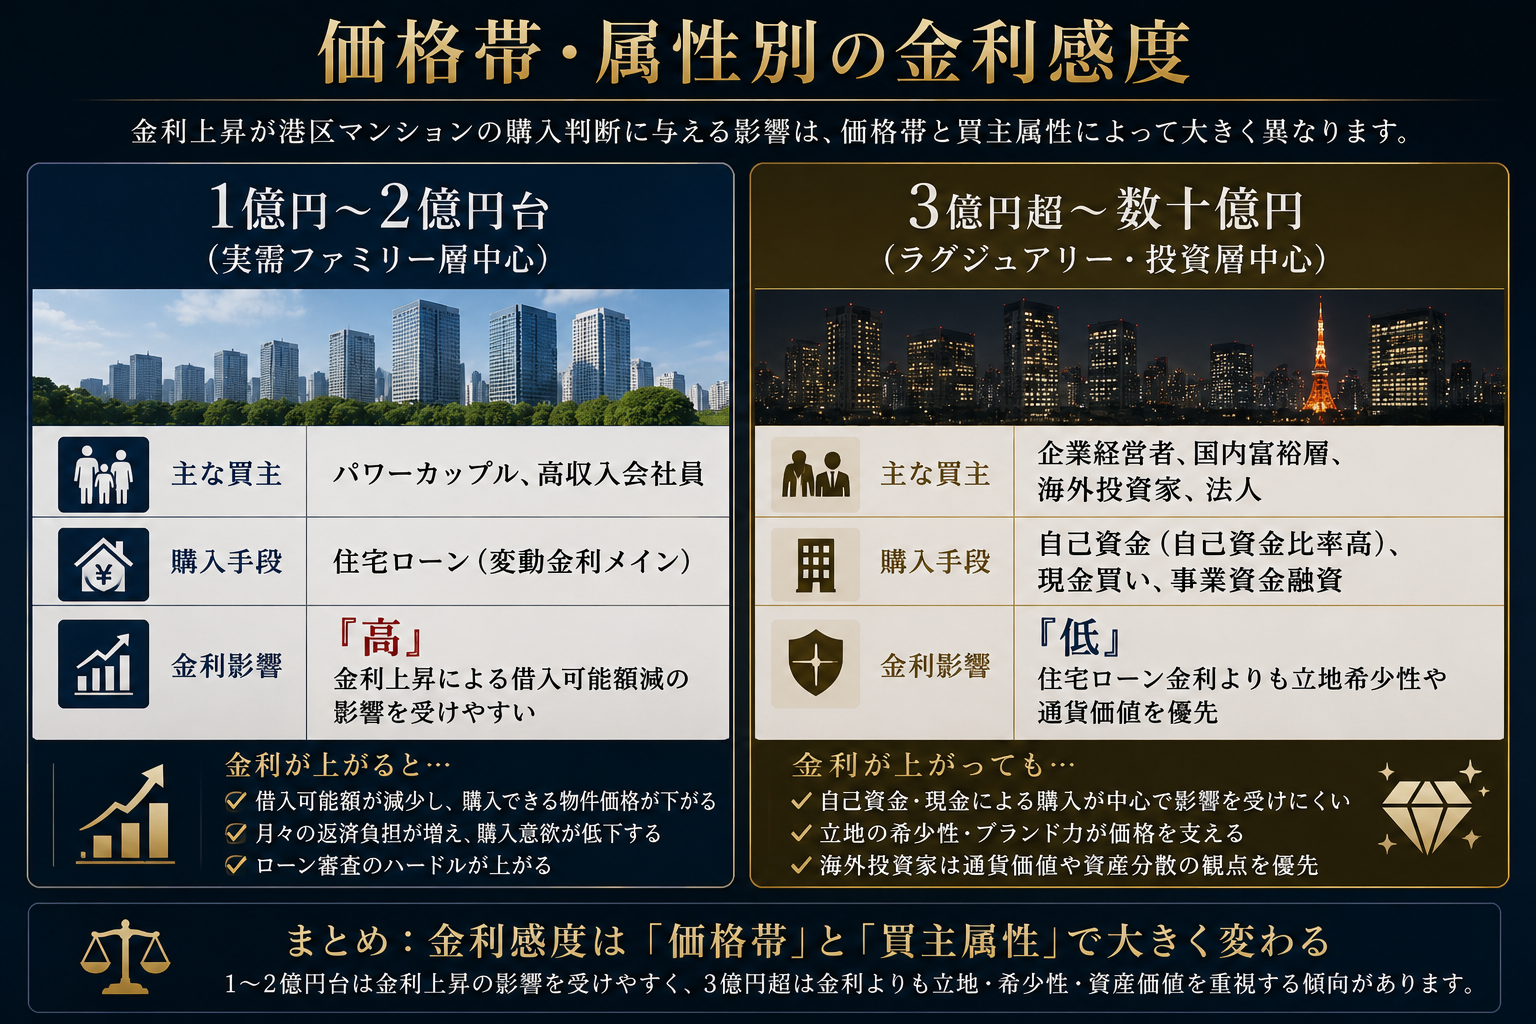
実需層がメインとなる価格帯は金利上昇の影響を一定程度受けますが、港区特有の超高額帯物件は住宅ローン市場から独立した動きを見せるため、金利上昇局面でも堅調な価格を維持しやすい特徴があります。
関連記事
・港区マンションは日銀の追加利上げでどう変わるのか?資産価値への影響とオーナーが取るべき判断 | 株式会社ピースオブマインド
7. 為替・海外投資家・賃料市場・NOI利回りへの派生影響
円安×原油高における「海外投資家」の動向
ドル建てで取引される原油価格の上昇は、円安局面と重なることが多くあります。自国通貨(米ドル、シンガポールドル、香港ドル、ユーロなど)を持つ海外投資家にとって、円安下での港区不動産は「世界的に見て非常に割安な質の高い資産」と映ります。
自国建てでの購買力が増すため、中東の産油国系ファンドやアジアの富裕層資金など、海外からの資金流入が港区中心部の不動産価格を下支えする強力なクッションとなります。
賃料への転嫁と投資利回り(NOI)への影響
投資用マンションとして所有する場合、原油高による維持コストの上昇はNOI(純収益:Net Operating Income)利回りを直接圧迫します。
【NOI(営業純利益)の計算構造】
 満室想定賃料収入
  ▲ 空室損失・貸倒損失
  = 実行総収入(EGI)
  ▲ 運営費用(Opex:管理費・修繕積立金・公課公課・損害保険料等)
  = 営業純利益(NOI)
原油高により運営費用(Opex)の中の管理費や修繕積立金が増加すると、賃料収入が一定であればNOIは低下します。オーナーが投資利回りを維持するためには、賃料の改定(値上げ)が必要不可欠となります。
幸いにも港区は、外資系企業勤務者や経営者など高所得層が多く、立地や設備が良い物件であればインフレに伴う賃料増額改定が比較的通りやすい地域です。
省エネ性能(ZHE-M・断熱性)がもたらす資産価値の差
光熱費の高騰が続く中で、賃料維持および売却価格の維持に貢献するのがマンションの省エネ性能です。
高断熱複層ガラス・サッシ: 夏の冷気・冬の暖気を逃さず、エアコン電気代を大幅削減。
高効率給湯器(エコジョーズ等)やLED照明: 毎月の光熱費負担を抑制。
環境認証(DBJ Green Building認証、BELS等): 企業・法人の賃貸ニーズや機関投資家の購入基準を満たし、資産価値が担保されやすい。
8. 原油高局面における「資産価値が上がる物件/下がる物件」の分かれ目
これまでの多角的な分析を基に、原油高・インフレ・コスト高の時代に「価値を伸ばすマンション」と「価値を落とすマンション」の特徴を一覧で整理します。
港区マンションの明暗を分けるチェックリスト
項目資産価値が維持・上昇しやすい物件資産価値が下落しやすい物件立地・希少性駅直結・徒歩近接、再開発エリア内、代替えの効かない眺望(東京タワー・緑地)駅から徒歩10分以上、周囲に類似供給が容易なエリア専有部広さ70㎡以上のゆとりあるファミリー向け間取り、天井高が高い新築と競合しやすい狭小1LDK・コンパクト間取り修繕積立金均等積立方式に近い、積立残高が豊富、計画改定済み著しく積立金が安い、段階増額の先送りが続いている長期修繕計画直近3〜5年以内に最新の資材・人件費単価で更新済み10年以上前に作成された古い単価の計画書のまま設備・共用部機械式駐車場の稼働率が高い/平置き、省エネ設計使われていない不要な共用施設が多く、維持費が膨大管理組織総会での合意形成がスムーズ、滞納金がない管理組合が機能不全、重要事項説明書に課題が目立つ行政認定港区「みなと認定マンション」や管理計画認定を取得済み管理状態に関する外部認定がなく、管理実態が不透明
9. 所有者(オーナー)が取るべき具体のアクションプラン
港区マンションの売却・買い替え・長期保有を検討しているオーナー様は、原油高や物価高の波を乗り越えるために以下の具体的アクションプランを実行してください。
① 売却を検討している場合の確認手順(7つのステップ)
重要事項調査報告書および総会議事録の取得 直近の総会で「管理費・修繕積立金の値上げ案」や「大規模修繕の一時金徴収案」が議論されていないか確認します。売りに出す直前に大幅値上げが決まると、買主のローン審査や購入意欲に直結します。
長期修繕計画書の改定時期と工事費単価のチェック 計画書が古い単価のままの場合、近々に大規模な積立金見直しが入るリスクがあるため、買主への説明準備が必要です。
大規模修繕工事の実施タイミングの把握 工事直前(一時金リスク警戒)よりも、工事完了直後(共用部が綺麗になり積立金リスクが一段落した状態)の方が買主に安心感を与えられ、高く売却しやすい傾向があります。
高額な設備更新予定の有無 エレベーター更新や機械式駐車場の撤去・リニューアル計画など、巨額資金を要する議題の進捗を確認します。
同一マンション内および近隣競合の売り出し状況 同じマンション内で複数部屋が売り出されている場合、価格競争に巻き込まれないための差別化要素(内装リフォーム状態、眺望、階数等)を整理します。
周辺新築マンションの坪単価の確認 近隣で分譲されている新築物件の坪単価・総額を把握します。新築価格が跳ね上がっている時期は、自室の「割安感」を強くアピールできる絶好の売却タイミングとなります。
ターゲット層(買主像)に応じた売り出し戦略 自室の価格帯が「実需ローン層(〜1.5億円前後)」なのか「現金・富裕層(2億円超〜)」なのかを分析し、金利変動の影響を受けにくい層に向けた媒介・PR戦略を不動産会社と構築します。
② 保有を継続する場合の資産管理戦略
売却を急がず保有を続ける場合は、原油価格の短期的な値動きに振り回される必要はありません。ただし、放置は厳禁です。
管理組合の収支健全化への参画: 共用部照明の全LED化や電気電力契約の見直し、不要な共用サービスの精査など、管理費の無駄を省く提案を管理組合に行います。
工事見積もりの精査: 大規模修繕工事の際は、1社への丸投げを避け、複数の施工会社からセカンドオピニオン(相見積もり)を取得し、不要な追加工事が含まれていないかチェックします。
専有部の設備メンテナンス: 給湯器やエアコンなどの設備は、世界的な資材不足や物流滞留が起きると交換までに数ヶ月かかるリスクがあります。壊れてからの対応ではなく、計画的な交換が賃料維持・住み心地向上につながります。
10. 原油価格だけで売却時期を決めるべきではない
原油価格の上昇は、港区マンションの資産価値を考える上で非常に重要な経済指標ですが、それ単体で売却時期を最終決定するべきではありません。
不動産価格は、以下のような複数の要素が複雑に絡み合って形成されるためです。
  【マンション価格を左右する主要要因】
   ・住宅ローン金利(日銀の金融政策)
   ・為替相場(円高/円安トレンド)
   ・新築マンションの供給戸数と坪単価
   ・海外投資家および国内富裕層の資金動向
   ・周辺エリアの再開発・インフラ整備の進捗
   ・個別の管理状態および修繕積立金の健全性
   ・所有者自身のライフステージや資産ポートフォリオ
原油価格が上昇して建築費が高くなれば、中古マンションの相対的な価値が上昇する方向へ働きます。一方で、金利や管理コストが上昇すれば、購入者の予算上限や投資家の求める還元利回りが厳しくなります。
重要なのは、「ご自身の所有するマンションが、プラスの影響(希少性向上)とマイナスの影響(維持コスト増・金利高)のどちらをより強く受ける特性を持っているか」を個別具体的に分析することです。
まとめ|原油高は「物件ごとの格差」をより鮮明にする
原油価格の上昇は、港区マンションの資産価値に間接的かつ複合的な影響を与えます。
プラス面: 建築資材・輸送費の高騰 → 新築供給減少・販売価格急騰 → 港区既存優良中古の希少価値・価格の下支え
マイナス面: 電気代・施工費の高騰 → 管理費・修繕積立金の値上げ圧力/物価高に伴う金利上昇による一部実需層の購買力低下
結論として、原油高・インフレ時代における港区マンション市場は、「原油高だから一律に上がる・下がる」のではなく、「立地が良く管理体制が万全な物件はさらに高値へ」「管理や積立金に課題を抱える物件は維持コスト増で苦戦する」という二極化(個別化)が加速度的に進むことになります。
これからは、「港区にある」というブランドだけに頼るのではなく、管理状態、長期修繕計画のリアルな内容、立地の代替不可能性、ターゲット購入者層まで踏まえた個別の資産価値診断を行い、時代に即した売却・運用戦略を立てることが何よりも重要です。