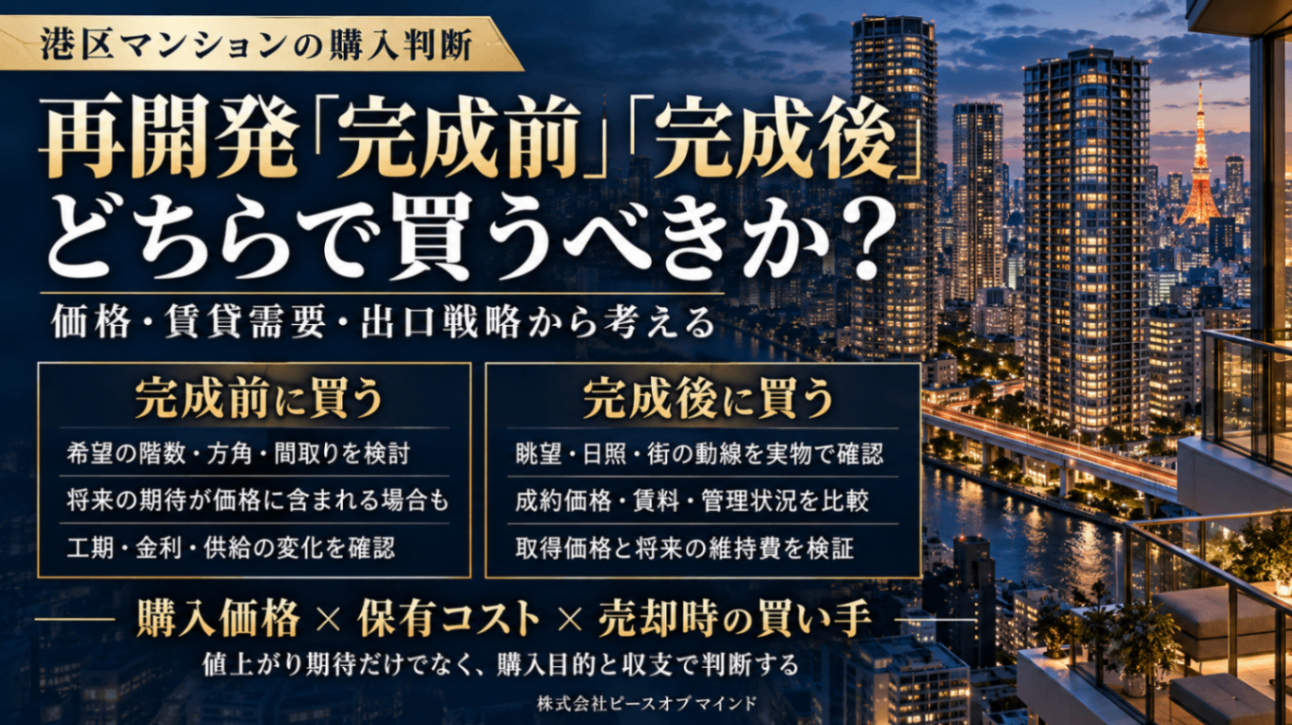
港区の再開発エリアでマンション購入を検討する際、「完成前の新築(青田買い)」と「完成後の中古・新古物件(実物買い)」のどちらを選ぶべきか。これは、実需(居住用)の購入者のみならず、インカムゲイン(家賃収入)やキャピタルゲイン(売却益)を狙う不動産投資家にとっても、最も悩ましく、かつ投資成果を大きく左右する重要なテーマです。
結論から申し上げれば、「一律にどちらが正解」というものはありません。 資金力に余裕があり、資産価値を最大化するための希望住戸(階数・方角・間取り)の確保を最優先する方には「完成前の購入」が適しています。一方、実際の住環境や日々の動線、正確な賃貸収支を事実ベースで検証し、不確実なリスクを排除したい方には「完成後の購入」が有利となります。
本記事では、高輪ゲートウェイ、虎ノ門・麻布台、浜松町・芝浦、品川駅周辺など、東京都港区を代表する大型再開発プロジェクトを題材に、マンション購入判断の基準を「価格形成のメカニズム」「プロレベルの投資・収支分析」「賃貸需要のペルソナ分析」「確実な出口戦略」という高度な専門的観点から徹底的に解説します。不動産投資の初心者から、ポートフォリオの入れ替えを検討する富裕層まで、失敗しないための判断基準を網羅した完全版です。
1. 比較の結論:有利・不利を分けるのは「価格の妥当性」と「保有目的」
再開発マンションの購入で最初に明確にすべきは、「その購入によって、どのようなゴール(目的)を実現したいか」です。 自己居住用として10年以上の長期保有を前提とするのか、数年後の売却(キャピタルゲイン)を狙うのか、それとも安定した賃貸運用(インカムゲイン)によってキャッシュフローを得るのか。保有目的によって、適正な判断基準は根底から変わります。
以下の表は、完成前と完成後の購入におけるメリット、デメリット、および評価すべき項目を構造化したマトリクスです。
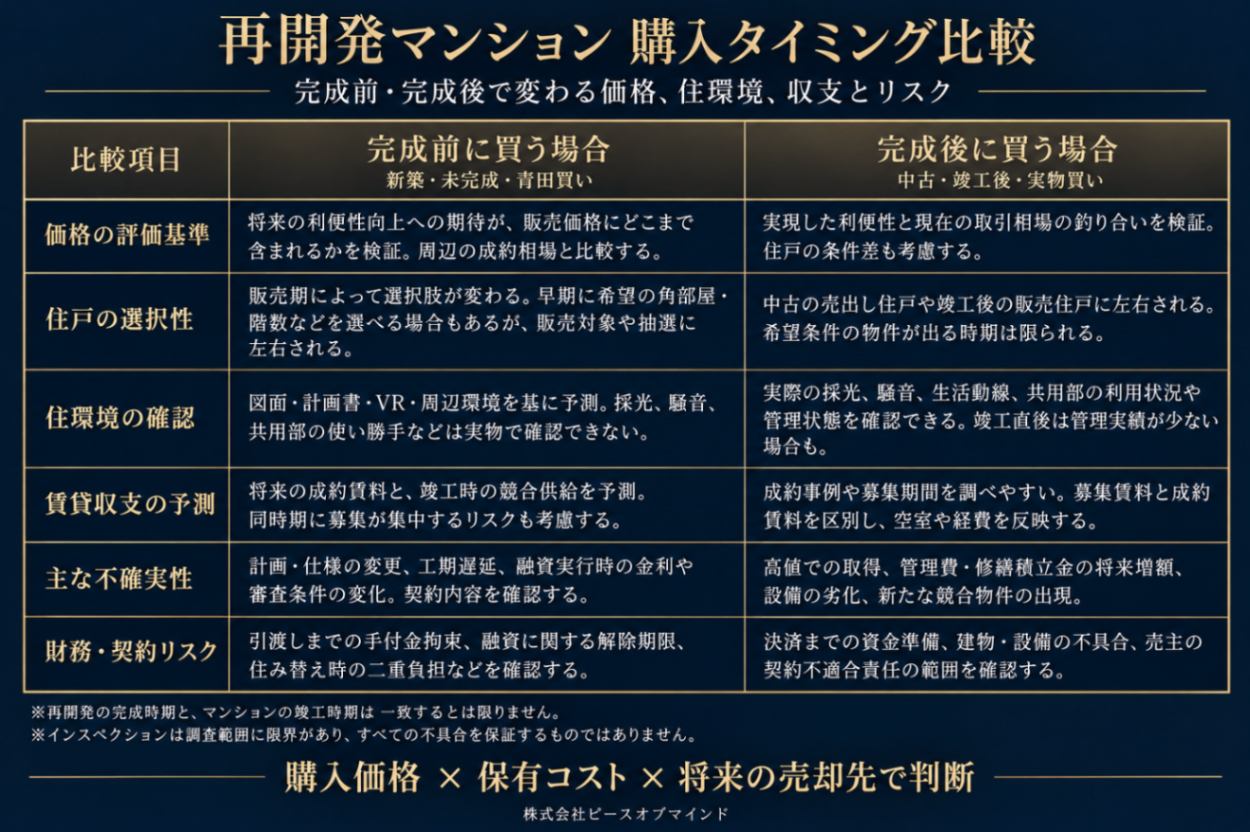
完成前購入(青田買い)を選ぶのであれば、「期待した再開発の変化が数年単位で遅れたとしても、余裕を持って保有し続けられる盤石な資金力」が求められます。 一方、完成後購入を選ぶのであれば、「不確実性が排除され、確認できる情報が増えた分だけ、価格に『将来価値(プレミアム)』が織り込まれすぎていないか」を冷徹に精査する相場観が求められます。購入時期そのものよりも、「購入価格の妥当性」と「保有目的の一致」を判断の中心に据えることが、不動産投資を成功に導く鉄則です。
2. 港区の再開発はどこまで進んでいるか?(開業日だけでは分からない街の変化と個別評価)
港区では現在、100年に一度とも言われる規模の再開発が同時多発的に進行しています。しかし、大規模再開発においては、「象徴となる大型商業施設の開業=街の機能の完全な完成」とは限りません。各プロジェクトの進捗度合いと、それが検討住戸に及ぼす「実質的な恩恵(生活利便性・動線の改善)」を切り分けて評価するミクロの視点が必要です。
虎ノ門・麻布台エリア:国際ビジネスと高級レジデンスの融合
麻布台ヒルズは2023年11月24日に開業を迎えました。オフィス、高級レジデンス、商業施設、文化施設、インターナショナルスクール、慶應義塾大学予防医療センターなどの機能が立体的に組み合わされた「コンパクトシティ」です。 周辺の中古マンションを評価する際、「麻布台ヒルズから徒歩〇分」という単なる直線距離・商業施設への近さだけで資産価値を測ることは危険です。実際の住宅エントランスから施設入口までの高低差(港区特有の起伏)、日常的に使えるスーパーマーケットの有無、地下通路での駅へのアクセスなど、生活動線上の便益を具体的に確認しなければ、実需層からの真の評価は見誤ります。
高輪・品川エリア:交通結節点の進化と将来性
「TAKANAWA GATEWAY CITY(高輪ゲートウェイシティ)」は、2026年3月28日に複合棟Ⅰおよび高輪ゲートウェイ駅周辺エリアがグランドオープンを迎えました。しかし、港区が公表する品川駅周辺のまちづくりには、駅街区、西口地区、道路(環状第4号線)、鉄道(リニア中央新幹線、地下鉄南北線延伸)など、複数の長期的事業が含まれています。 高輪ゲートウェイの先行開業をもって、品川駅周辺すべての整備が完了したと考えるのは早計です。各事業の対象区域、着工から竣工までのタイムライン、そしてそれが検討物件のアクセス向上にどう直結するのかを見極め、「まだ織り込まれていない価値」を探ることが投資妙味となります。
浜松町・芝浦エリア:海への広がりと都心アクセスの両立
浜松町・芝浦エリアの象徴となる「BLUE FRONT SHIBAURA(芝浦プロジェクト)」では、TOWER Sが2025年9月1日に全体開業しました。しかし、事業者の公表資料によれば、ツインタワーのもう一棟であるTOWER Nの竣工は2030年度予定となっています。 つまり、向こう数年間は「一部の利便性(店舗やオフィス機能)を享受しつつも、隣接地で大規模な工事が継続する状態」となります。完成済みの施設から得られるプラスの便益と、工事車両の往来や騒音・粉塵といったマイナス要因を相殺し、実務上の賃貸付けや売却活動にどう影響するかを冷静に評価する必要があります。
3. 再開発でマンション価格が上がるメカニズムと「高値づかみ」の回避戦略
再開発エリアのマンション価格は、直線的に上昇するわけではありません。都市計画の決定から施設の稼働に至るまで、以下のようなフェーズ(段階)を経て、階段状に価格形成が行われます。
構想・計画発表期:期待先行で周辺の地価が反応し始める。リスクは最大だがリターンも大きい。
都市計画決定・事業認可期:計画が法的に裏付けられ、機関投資家やデベロッパーの用地取得が活発化。
着工・工事進行期:建物の輪郭が見え始め、一般層(実需)にも変化が認知され、価格上昇が加速する。
施設開業・街びらき期:話題性がピークに達し、メディア露出により価格が最高値圏に達しやすい。
利用定着・成熟期:街の利便性が日常化し、賃貸需要が定着。利回りに基づく実力値での価格形成へ移行。
将来の駅動線や商業機能が確定し、誰の目にも明らかになるほど、買い手はその価値を価格に織り込みます。「再開発だから将来さらに値上がりするはずだ」という法則は存在しません。将来の利便性がすでに現在の販売価格(または中古の売出価格)に100%織り込まれていれば、早期に購入したとしても価格面での優位性(超過収益)は得られないのです。
「ヘドニック・アプローチ」による適正価格の算出
完成後の値上がりには、再開発の個別要因だけでなく、「建築費(資材・人件費)の高騰」「低金利政策の継続」「周辺での新築マンション供給の減少」といったマクロ要因が多分に含まれます。したがって、再開発前後の平均単価だけを並べて、上昇分のすべてを「再開発効果」と説明するセールストークには注意が必要です。
適正価格を見抜くためには、不動産鑑定でも用いられる「ヘドニック・アプローチ(不動産の価格を構成する各要因の価値を分解して評価する手法)」の考え方が有効です。 例えば、比較対象の周辺中古住戸が坪単価700万円、検討中の再開発マンションが坪単価850万円(単価差約21%)である場合、この差額の根拠を細分化します。
立地・動線プレミアム(駅直結か、屋根付き通路か)
築年数プレミアム(設備の最新性、耐震基準)
眺望・階数プレミアム(東京タワービューか、お見合い部屋か)
共用部・管理プレミアム(コンシェルジュ、ラウンジ、管理会社の質)
これらを補正した上で、なお単価差が説明できない場合、それは「将来への過剰な期待値(バブル)」である可能性が高くなります。売出価格(売主の希望価格)と成約価格(実際に市場で取引された価格)を厳密に区別し、東日本レインズなどの成約統計を用いて、すでに購入価格へ含まれた価値を「将来の利益」として二重にカウントしないことが、高値づかみを回避する最大の防御策です。
関連記事
・金利上昇で港区マンションの「狙い目」はどう変わった?1億円台〜3億円超の価格帯別戦略と購入・売却の判断基準を徹底解説 | 株式会社ピースオブマインド
4. 完成前に買う真の価値は「安さ」ではなく「希望住戸の確保と資産価値の最大化」
未完成の新築マンションを販売初期(第1期など)に検討する最大の価値は、価格の安さ以上に、予算、方角、階数、間取りの条件を「最も資産価値が高く、自分の目的に合致する形で選べる」という点にあります。
新築タワーマンションでは、角部屋、南向き、東京タワーや海が見える眺望の抜けた部屋など、条件の良い「パンダ部屋(目玉住戸)」や「プレミアム住戸」は販売初期に供給され、瞬く間に抽選で完売します。完成後にこれらと同等の中古住戸が市場に売り出される保証はなく、売り出されたとしても新築時以上の価格(プレミアム価格)が乗せられるのが通例です。したがって、実需・投資を問わず、「流動性の高い(売りやすく貸しやすい)条件の住戸を押さえる」という選択肢の確保において、早期の青田買いは極めて合理的です。
図面から「見えないリスク」を読み解く高度な視点
完成前に購入する際のリスクは、図面や華やかなCG(完成予想図)から読み取りにくい「物理的な生活のストレス」を見落とすことです。
空間の圧迫感:天井高だけでなく、下がり天井(梁)の位置や窓のサッシ高。
家具配置の制約:柱の食い込み(アウトフレーム工法か否か)、壁面量の不足。
動線のストレス:自室からエレベーターまでの距離、朝のラッシュ時のエレベーターの待ち時間シミュレーション。
駐車場の実用性:機械式駐車場のサイズ制限(ハイルーフ車や大型SUVが入るか)、入出庫にかかる時間。
仕様の錯誤:モデルルームはオプション(有償の設計変更)で装飾されているのが普通です。購入する住戸の図面と「標準仕様書」を照らし合わせ、どこまでが標準設備かを見極める必要があります。
また、青田買いならではのメリットとして「無償セレクト(カラーや間取りの変更)」や「有償オプション(建築オプション・インテリアオプション)」の活用があります。ダウンライトの増設、コンセント位置の変更、間取りの2LDK→1LDKへの変更など、後からリフォームするよりも安価かつ美しく仕上げることで、将来の売却時(リセールバリュー)に他住戸との強力な差別化を図ることができます。
5. 引渡しまでの数年間に激変するリスク|金利・インフレ・契約条件の精査
完成前購入(青田買い)特有のリスクとして、売買契約の締結から建物の竣工・引渡しまでに1年〜3年以上の歳月を要することが挙げられます。この「空白期間」における経済情勢の変化への対応力が問われます。
住宅ローン金利の変動リスクとストレステスト
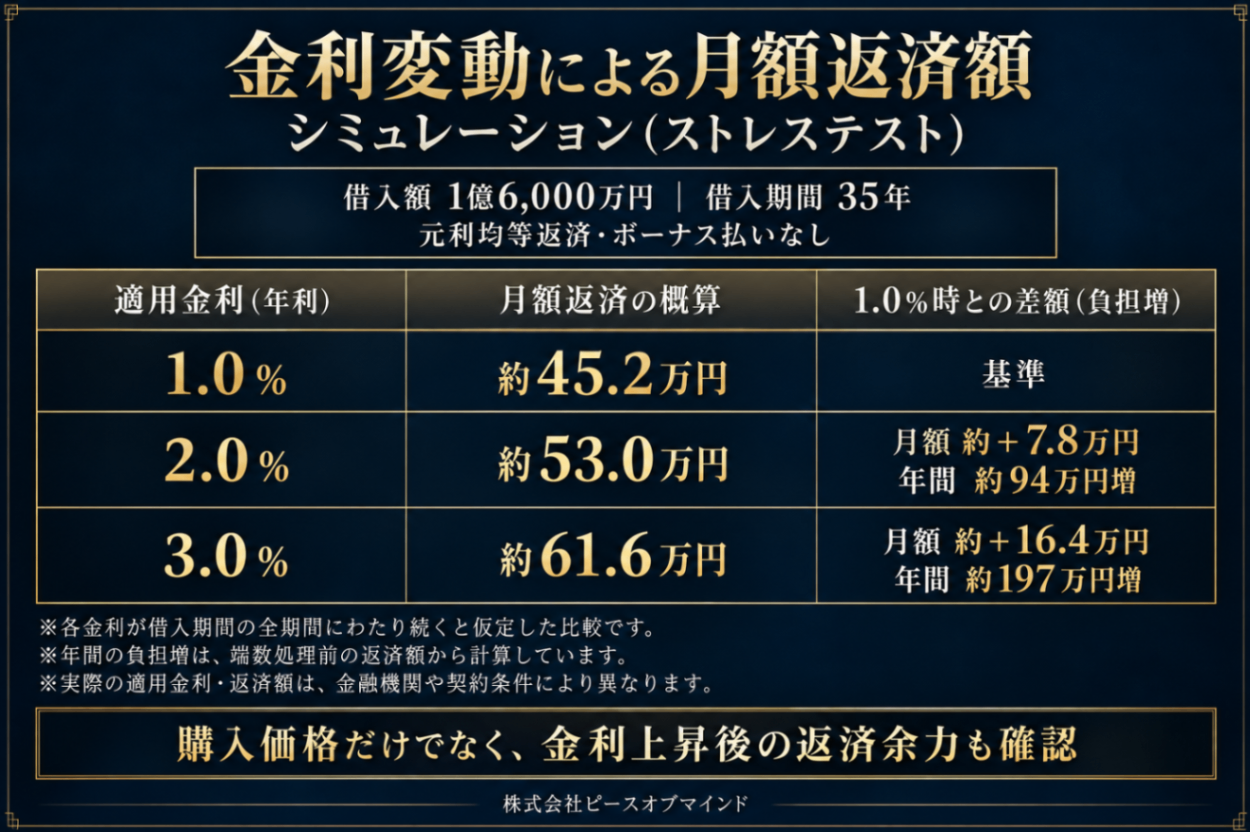
最も警戒すべきは金利動向です。住宅ローンは通常、申込時(契約時)ではなく「融資実行時(引渡し時)」の金利が適用されます。昨今の日本銀行の金融政策正常化に伴い、金利上昇リスクは現実のものとなっています(フラット35などの全期間固定金利も、資金受取時の金利で確定します)。
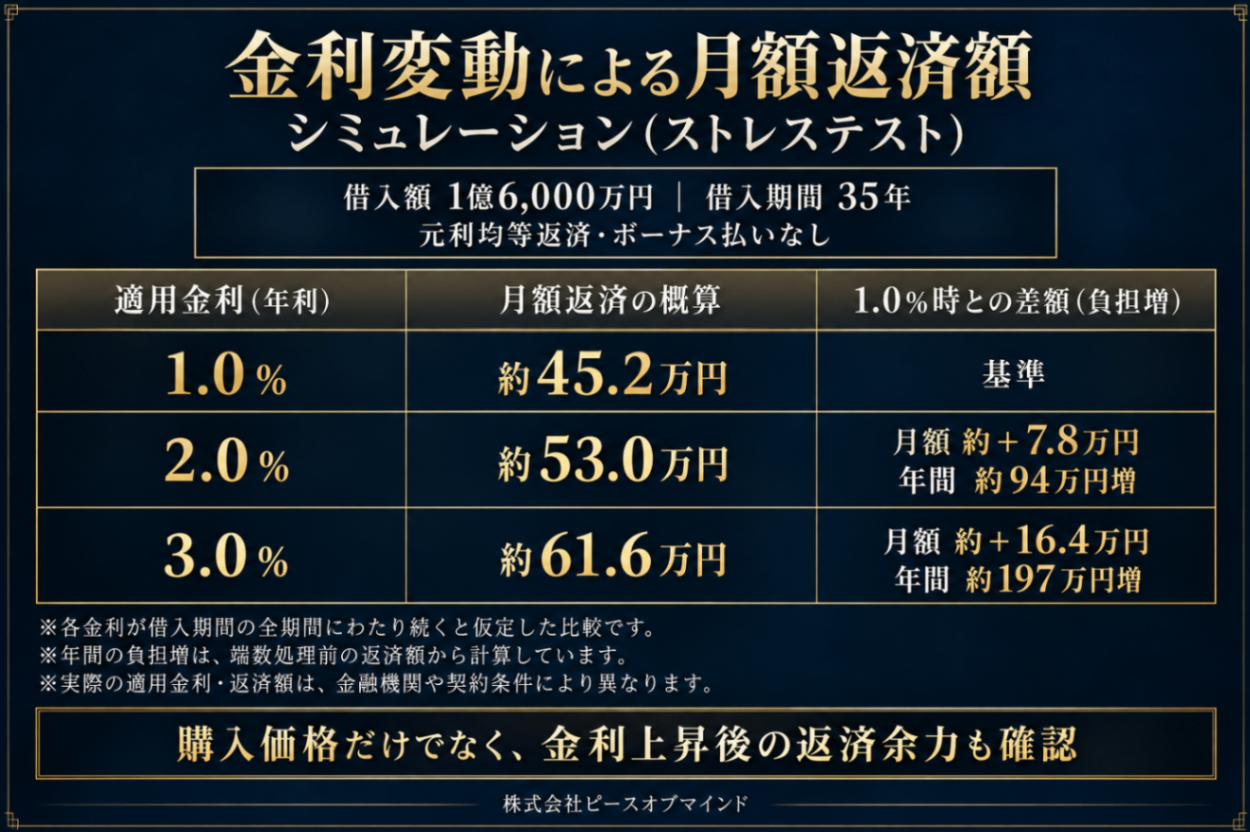
引渡し時に金利が1.0%から2.0%に上昇しただけで、月々の負担は約7.8万円、年間で約94万円も跳ね上がります。購入時のギリギリの予算設定で契約してしまうと、金利上昇に加えて、後述する管理費や修繕積立金、固定資産税の負担がのしかかり、キャッシュフローが破綻するリスク(ローンの未承認や契約解除による手付金没収)が生じます。 借入可能額(銀行が貸してくれる額)と、家計や運用益として継続的に返済できる額(自分が返せる額)は明確に区別し、引渡しまでの間のインフレによる生活費の増加や、収入増減のシナリオを考慮した資金計画が不可欠です。
住み替えにおけるタイムラグと契約解除の罠
現在の自宅を売却して新居を購入する「住み替え(買い替え)」の場合、自宅の売却時期と新居の引渡し時期の調整が極めて困難になります。 引渡しが遅れた場合の仮住まい費用の発生、先に新居を購入して自宅が売れなかった場合のダブルローン(二重負担)、想定売却価格を下回った場合の資金ショートなど、複数のリスクが絡み合います。 売買契約書に記載される「買い替え特約(指定期日までに自宅が売れなければ白紙解約できる条項)」や「住宅ローン特約」の期限、工期遅延に関する解除条項(何ヶ月遅れたら違約金なしで解除できるか)を法務的視点で徹底的に確認し、工期が延びれば無条件で解除できるといった甘い期待は捨てるべきです。
6. 完成後に買う安心感|実物の確認と「管理の質」への投資
完成後(竣工済み)のマンションを購入する最大の利点は、暮らしや運用成績に直結するあらゆる条件を「実物とデータ(実績)」で確認できる強みにあります。
環境の体感:室内の実際の明るさ、時間帯による日照の変化、隣接建物との距離感、幹線道路や線路からの騒音(窓の遮音性能の体感)、風抜け。
共用部の実態:エントランスやラウンジの使われ方(マナー)、朝のエレベーターの混雑状況、宅配ボックスの空き状況、駐車場の入出庫の待ち時間。
周辺環境のリアル:平日と休日、昼と夜での周辺の雰囲気や人通りの違い。スーパーの品揃えや価格帯。
眺望を重視して購入する場合は、現在の視界が開けていても安心はできません。隣接地の都市計画や地区計画、用途地域(容積率・建ぺい率)、既に公表されている建築計画などを調査し、将来的に目の前に同規模のタワーマンションが建つリスク(視界の遮り)を予測しておく必要があります。
管理費・修繕積立金は「今月の金額」より「保有期間の総額」で見る
「マンションは管理を買え」という格言は、タワーマンションや大規模複合開発においてより一層の重みを持ちます。豪華な共用施設(プール、ジム、ゲストルーム)やコンシェルジュサービス、各階ゴミ置き場などは暮らしを豊かにする一方、継続的で高額な維持費用(管理費)を発生させます。自分が利用しない施設に高い経費を払い続ける価値があるか、投資目線でシミュレーションすることが重要です。
さらに深刻なのが「修繕積立金」の増額問題です。新築時の修繕積立金は、販売しやすくするために意図的に低く設定されている(段階増額積立方式)のが一般的です。 国土交通省は、将来にわたる安定的な大規模修繕工事の実施の観点から「均等積立方式」への移行が望ましいとしており、段階増額積立方式では予定どおりの増額ができず、修繕資金の枯渇につながるリスクに警鐘を鳴らしています。
例えば、現在の修繕積立金が月額2万円であっても、長期修繕計画上、数年後に4万円に増額される予定であれば、追加負担は年間24万円、増額後の10年間で240万円ものキャッシュアウト増となります。 中古マンション購入時には、現在支払っている金額だけでなく、「長期修繕計画書」「直近の管理組合の総会議事録」「修繕積立金の現在残高と滞納額」を必ず取り寄せ、将来の増額スケジュールや一時金徴収のリスク、建材費・人件費の高騰が計画に適切に織り込まれているか(計画の見直し状況)をプロの目で確認する必要があります。
関連記事
・港区の中古マンションは価格が高くても買っていい?資産価値を見極める7つの条件と失敗しない購入戦略 | 株式会社ピースオブマインド
7. プロが実践する投資分析|「表面利回り」の罠と、IRR・キャッシュフローの真実
再開発によってオフィスや大型商業施設が完成すると、就業人口が増加し、近隣に住みたいという賃貸需要は確実に高まります。しかし、「就業人口の増加=あらゆる面積帯・グレードの住宅需要への直結」と考えるのは危険です。 勤務先が近くても、港区の高額な賃料予算を支払える層は限られます。外資系企業の駐在員、国内の企業経営者、パワーカップルなど、「誰が、どのような条件(広さ、間取り、駐車場の有無、ペット可否)を求めて借りるのか」というペルソナ(顧客像)を具体的に設定しなければ、長期間の空室に苦しむことになります。
「実質利回り(NOI利回り)」とキャッシュフローの現実
不動産ポータルサイト等で目にする「表面利回り(年間想定賃料 ÷ 購入価格)」は、投資判断の入り口に過ぎません。実際の収益性を測るには、空室損出、管理費・修繕積立金、固定資産税・都市計画税、賃貸管理手数料、保険料、原状回復費用などの「運営経費」を差し引いた「実質利回り(NOI利回り)」で評価する必要があります。
満室時の表面利回りが3.0%であっても、現実的な経費と空室を考慮すると、手元に残るキャッシュの実質利回りは1%台にまで低下します。基本ケースの月平均収支は約31.2万円です。もし、融資を利用しており、月々のローン返済額がこれを上回る場合、毎月手出し(マイナスキャッシュフロー)が発生し、給与や預貯金から補填し続けなければなりません。
IRR(内部収益率)と税制改正(タワマン節税規制)への対応
さらに高度な投資判断を行う場合、保有期間中のインカムゲインと売却時のキャピタルゲインを総合し、時間的価値を考慮した「IRR(内部収益率)」を算出します。不動産投資は、投下した資本がいつ、いくらで回収できるかが全てです。
また、2024年以降、いわゆる「タワーマンション節税(市場価格と相続税評価額の乖離を利用した節税スキーム)」に対する国税庁の評価見直し(算定ルールの厳格化)が施行されました。これにより、高層階になるほど相続税評価額が引き上げられるため、節税目的のみで実質利回りを無視した高値買いを行うことは、出口戦略におけるリセールバリューの低下という手痛いしっぺ返しを食らう可能性があります。税引き後のキャッシュフロー(ATCF)を緻密に計算できるパートナー選びが不可欠です。
竣工直後の新築マンションでは、投資用として購入された多数の住戸が同時期に賃貸募集に出される「一斉供給リスク」があります。同じ建物内で間取りや価格での競争(値崩れ)が起きるため、引渡し直後に数ヶ月間の空室を抱える可能性も想定し、初期の運転資金を厚めに確保しておくことが求められます。
8. 出口戦略(売却)|5年後・10年後に「誰が、いくらで買うのか」
不動産投資における「出口戦略」とは、購入するその瞬間に、「将来、どのタイミングで、どのような属性の買い手に売却するか」を描いておくことです。再開発の話題性が一巡し、街が成熟した後に、その物件を支える本質的な価値は何か。
実需層(居住目的)への売却:日照や眺望、教育環境(学区)、間取りの使い勝手が重視されます。空室状態で内覧できることが条件として好まれます。
投資家への売却(オーナーチェンジ):利回りと賃借人の属性がすべてです。現在賃貸中で安定した家賃収入があることがプラスに働きます。
賃貸中の物件を実需向けに売却したい場合、現在の借地借家法下において、オーナー都合で賃借人を強制退去させることは極めて困難(高額な立ち退き料が必要)です。保有中の賃貸契約を「普通借家契約」とするか「定期借家契約」とするかで、将来の売りやすさ(出口の広さ)は大きく制限されます。
売却価格が「横ばい・下落」するシナリオでの残債シミュレーション
保有計画のストレステストでは、再開発による価格上昇を前提とせず、「価格が横ばい」または「下落」したケースで、ローン残債を完済して手元にいくら現金が残るかを検証します。
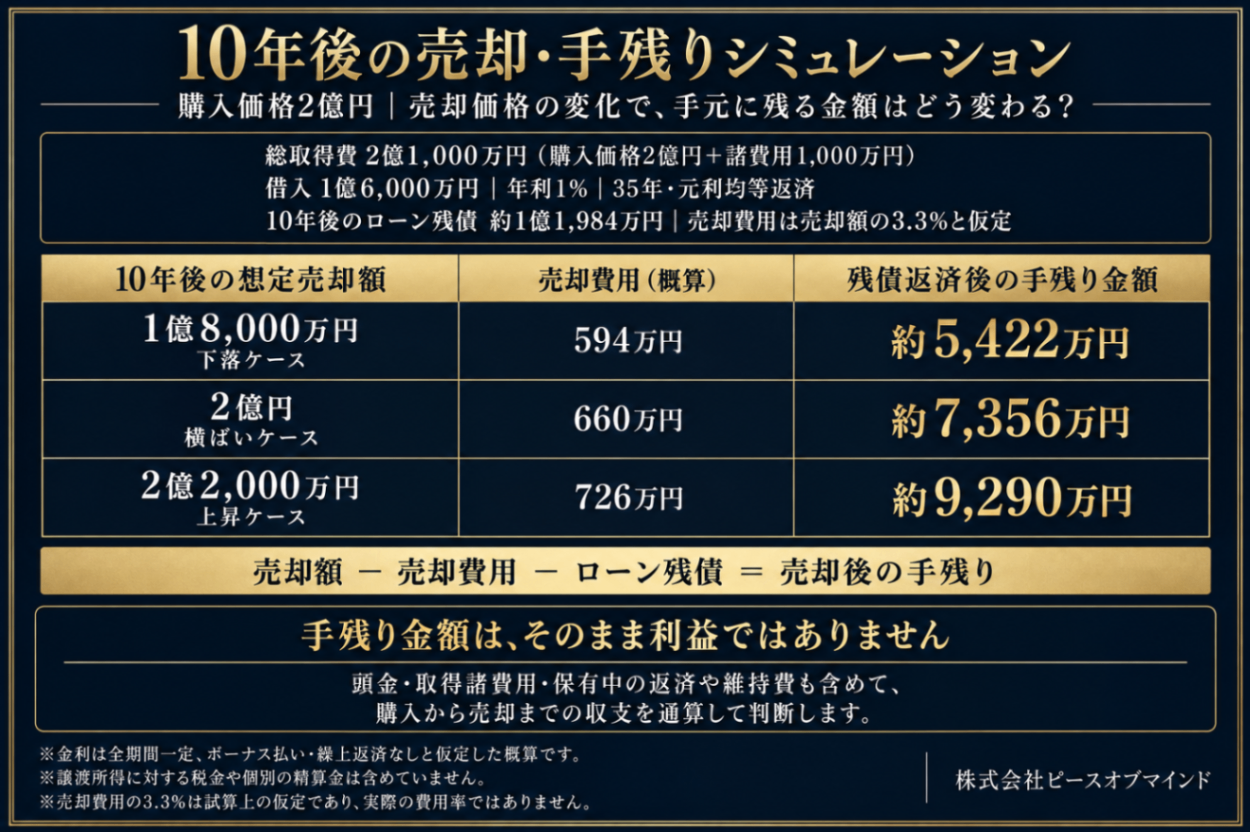
※注意:この「手残り金額」は、まるまる利益ではありません。最初に投入した頭金や取得諸費用、10年間払い続けたローン返済額(そのうち元本充当分)、手出しした維持管理費の累計額を相殺して初めて、真の「売却益(譲渡所得)」が計算されます。 実需であれば、同じ10年間、同等のグレードの物件を賃貸で借りた場合の「掛け捨ての家賃総額」と比較(Buy or Rent分析)し、投資であれば全期間を通算した総収益率(IRR)で判断を下します。
9. まとめ:購入申込みの前に、価格・建物・融資を一つの判断につなげる
港区の再開発マンションは、輝かしいプロジェクト名や巨大な商業施設の完成時期といった表面的な情報だけでは、購入の適否を決めることはできません。 具体的な検討フェーズにおいては、以下の手順で最終チェックを行ってください。
候補の絞り込み:比較する住戸を2〜3つに絞る。
総コストの比較:完成前の新築と完成後の中古では、仲介手数料の有無、修繕積立基金(新築時の初期費用)、融資費用、入居までのタイムラグに伴う家賃負担などが異なります。物件の「本体価格」だけで比較せず、「総取得費」と「入居までの総コスト」を同じフォーマットで並べて比較します。
トリプル・ストレステストの実行:「不動産価格が下落した場合」「ローン金利が上昇した場合」「賃料相場が下落(空室が長期化)した場合」の3つの悪条件を組み合わせても、自己破産せず保有を続けられるか(防衛線の確認)。
これらをクリアし、購入額の上限、許容できる月額のキャッシュアウト額、必要な自己資金をあらかじめ厳格に定めておくことで、人気の新築マンションの抽選熱狂や、「他の方から申し込みが入りそうです」といった営業マンの期限の煽りに惑わされることなく、冷静な投資判断を保つことができます。
「完成前か完成後か」を、個別物件に即して高度に判断したい方へ
港区のマンション購入では、再開発への期待だけでなく、適正価格、住戸の資産性、融資条件、維持費、賃貸需要、将来の売却まで総合的に検討することが重要です。完成前と完成後のどちらが適しているか、具体的な物件と資金計画を比較して判断しましょう。
株式会社ピースオブマインドは、港区を中心に不動産売買・賃貸・管理を手掛けています。お客様のご予算や購入目的に合わせ、価格の妥当性、賃貸収支、住み替えの資金計画、将来の売却までご相談を承ります。
「新築と築浅中古を比較したい」「金利上昇を踏まえて収支を確認したい」「自宅の売却と購入を進めたい」とお考えの方は、検討中の物件名や販売資料を添えてお問い合わせください。人生設計と資産形成に合う、安心できる選択をお手伝いいたします。
【掲載用出典・参考資料】
森ビル「『麻布台ヒルズ』本日11月24日開業」
JR東日本「広域品川圏の共創まちづくり 2026年3月28日 本格始動!」
港区「品川駅周辺のまちづくりについて」
BLUE FRONT SHIBAURA「TOWER S 本日9月1日(月)全体開業」
東日本不動産流通機構「不動産市場動向(統計)」
住宅金融支援機構「お借入金利の検索結果:フラット35」
国土交通省「長期修繕計画作成ガイドライン・同コメント及びマンションの修繕積立金に関するガイドラインの改定について」