港区のマンションを所有している方にとって、今後の資産戦略を考えるうえで無視できなくなっているのが「借入金利の上昇」です。
これまで長期間にわたって低金利環境が続いてきた日本では、住宅ローンや不動産投資ローンの低い調達コストがマンション価格を支える大きな要因の一つとなっていました。
しかし、金利環境が変化すると、不動産市場では単純に「ローン返済額が増える」という問題だけが起こるわけではありません。
購入者が借りられる金額が減少する
投資家が求める利回りが上昇する
ローンを利用している所有者の保有コストが増える
買い手が価格に対して慎重になる
売却期間が長期化しやすくなる
価格改定を行う売主が増える
こうした複数の変化が時間差を伴って不動産価格へ影響していきます。特に1億円、2億円、3億円という高額な取引が珍しくない港区では、わずかな金利変化でも金額換算すると影響が大きくなります。
一方で、ここで注意したいのは「金利が上がったから港区マンションをすぐ売るべき」という単純な話ではないことです。
赤坂、麻布、六本木、青山、白金、高輪、芝浦、港南など、港区にはそれぞれ異なる需要があります。自己居住目的の購入者だけでなく、富裕層、法人、投資家、海外投資家、買い替え層などが市場に参加しており、金利だけで価格が決まる市場ではありません。
だからこそ重要になるのが、「今売る場合」と「保有を続ける場合」のどちらが経済的に有利なのかという損益分岐点を数字で把握することです。
本記事では、港区マンションについて、借入金利上昇によって売却を検討すべき損益分岐点を、売却価格、ローン残高、金利、管理費、修繕積立金、固定資産税、賃料収入、売却費用、税金まで含めて詳しく整理します。
1. 2026年、マンション所有者が金利を無視できなくなった理由
日本の不動産市場を考えるうえで、現在の金利環境は大きな転換点の一つです。
2026年9月18日、日本銀行は金融政策決定会合で金融市場調節方針を変更し、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す方針を決定しました。新たな方針は9月24日から適用されます。
さらに日本銀行は、今後についても経済・物価・金融情勢に応じて政策金利を引き上げ、金融緩和の度合いを調整していく考えを示しています。
住宅ローン金利が政策金利と完全に同じ幅で動くわけではありません。しかし、変動型住宅ローンや不動産投資ローンを利用している所有者にとって、以前のように「低金利が長期間続くことを前提とした収支計画」だけで保有判断を行うことは難しくなっています。
住宅金融支援機構も住宅ローン利用者について、利用している金利タイプ、今後の金利見通し、金利変動リスクへの意識などを継続的に調査しています。
つまり、これからの港区マンション所有では、物件価格だけを見るのではなく、以下の要素を一体として考える必要があります。
物件価格
借入残高
適用金利
残存返済期間
年間利息
管理費
修繕積立金
固定資産税・都市計画税
賃料収入
空室リスク
将来修繕費
売却時諸費用
税引後売却手取り
2. 金利上昇が港区マンション価格に影響する仕組み
金利上昇がマンション価格に影響する最大の理由は、購入者の「支払える価格」が変わるからです。
例えば同じ年収、同じ自己資金、同じ35年ローンで購入する場合でも、住宅ローン金利が上昇すれば毎月の返済額は増加します。
購入者が毎月30万円までなら住宅ローンを返済できると考えていた場合、金利が低ければ大きな元本を借りられますが、金利が上昇すると同じ30万円の返済額で借りられる元本は小さくなります。
売主から見れば1億5,000万円の価値があるマンションでも、買主側の資金調達能力が1億4,000万円まで低下すれば、その差を自己資金で埋められる購入者に対象が絞られます。
この状態が市場全体に広がると、以下の順番で影響が現れる可能性があります。
売却期間の長期化
購入申込件数の減少
価格交渉の増加
売出価格の改定
成約価格の低下
重要なのは、金利上昇とマンション価格下落が必ず同時に発生するわけではないという点です。金利が上昇しても、賃金上昇、供給不足、建築費上昇、都心回帰、富裕層需要、海外資金などが価格を支えれば、マンション価格が維持される場合もあります。
したがって「金利が何%になったら売却」という一本の基準ではなく、自分の物件の収支と市場価格の変化を組み合わせて判断する必要があります。
3. 港区マンションは金利上昇に強いのか
港区マンションについては「富裕層が現金で買うから金利の影響を受けない」と言われることがあります。
確かに、一般的な住宅市場と比較すると、港区には自己資金比率の高い購入者、法人購入、国内外の富裕層などが存在するため、住宅ローン金利だけでは説明できない需要があります。
しかし、「港区だから金利上昇の影響を受けない」と考えるのも危険です。同じ港区でも、以下のように買主層が異なります。
3億円を超える希少性の高い大型住戸
東京タワーなどの眺望を持つ住戸
駅直結・駅近のブランドタワー
一般的な1LDK・2LDK
築20年超のマンション
旧耐震マンション
投資目的のコンパクト住戸
ローン利用率が高い価格帯ほど、金利上昇の影響を受けやすくなります。一方、希少性の非常に高い住戸では、金利よりも「その住戸を購入できる機会そのもの」が価格形成に強く影響する場合があります。
したがって港区では「区全体」ではなく、マンション単位、さらに住戸単位で市場性を判断する必要があります。
4. 東京23区の中古マンション市場にも変化が見え始めている
価格データを見る際にも注意が必要です。
東京カンテイによる70㎡換算価格では、2026年6月の東京23区中古マンション価格は1億2,741万円となり、前月比0.8%下落しました。東京23区で前月比マイナスとなるのは26か月ぶりとされています。2026年7月は1億2,724万円で、前月比0.1%の下落となりました。
これだけで「港区マンション価格が下落局面に入った」と断定することはできません。東京23区全体のデータであり、港区の個別マンション、個別住戸とは市場が異なるためです。
ただし、不動産市場を判断するときには価格そのものだけではなく、以下の項目まで確認する必要があります。
売出物件数
成約件数
売出価格と成約価格の差
価格改定物件の割合
平均成約期間
同一マンション内の競合戸数
価格指数が大きく下落してから売却を検討するのではなく、その前段階にある「売れにくくなっている兆候」を確認することが重要です。
5. 港区マンションの「売却損益分岐点」とは何か
金利上昇局面でいう売却の損益分岐点とは、「保有を続けることで得られる経済的利益」と「保有を続けることで生じる追加負担・価格変動リスク」が逆転する水準と考えると分かりやすくなります。
構造として単純化すると、次のように比較できます。
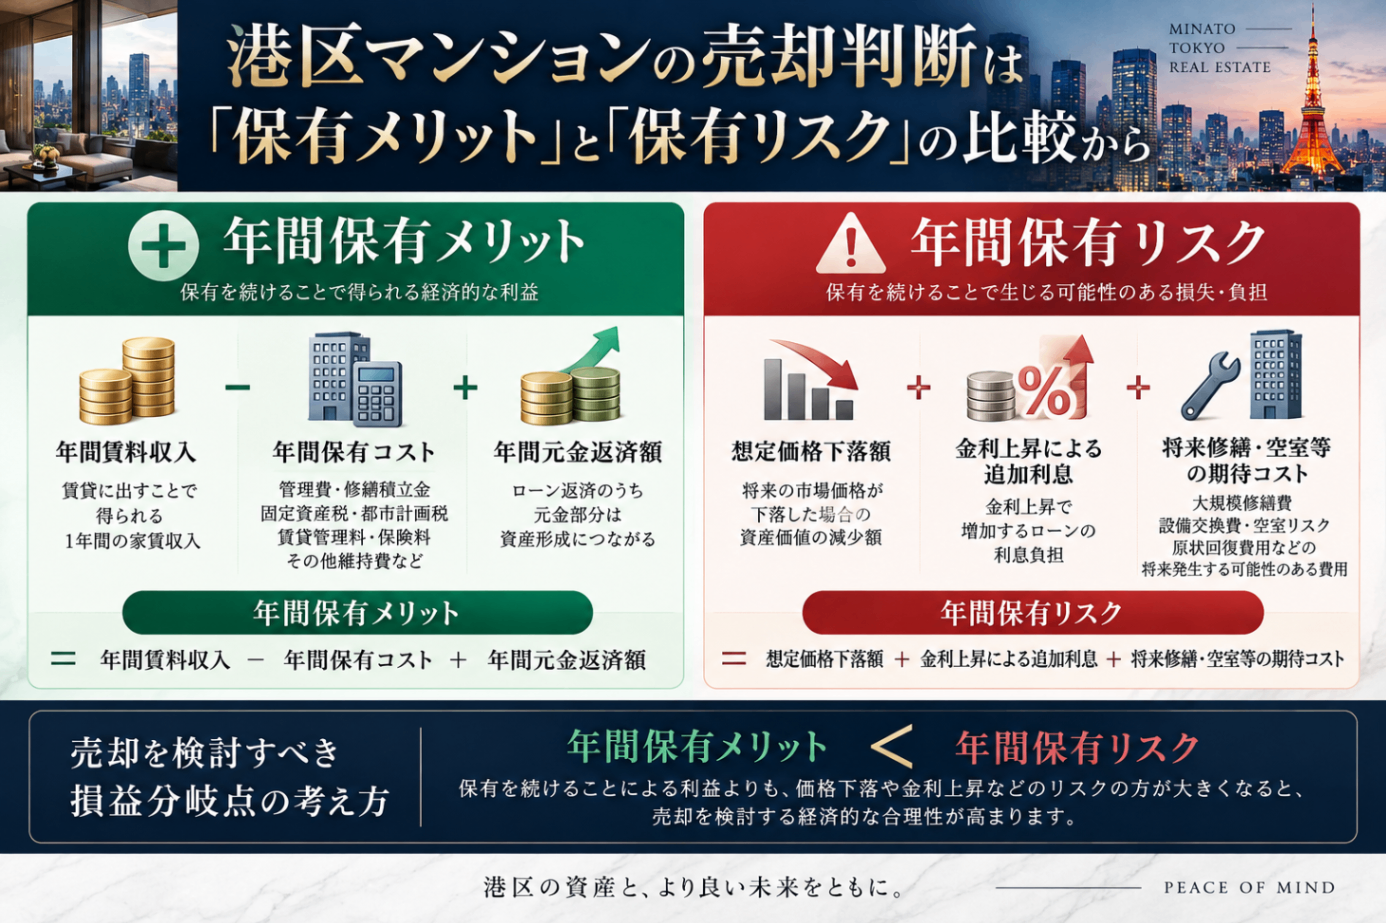
保有メリットより保有リスクの方が大きくなれば、売却を検討する経済的な理由が強くなります。
ただし、自己居住用の場合には賃料収入がありません。その代わりに「売却した場合に必要となる次の住宅費」も考える必要があります。
6. 1億5,000万円の港区マンションで損益分岐点を計算する
具体例で考えてみます。
現在の想定売却価格:1億5,000万円
ローン残高:8,000万円
年間賃料:600万円
管理費・修繕積立金:年間72万円
固定資産税・都市計画税:年間45万円
賃貸管理料等:年間30万円
その他修繕・保険等:年間20万円
ローン年間利息:100万円
年間元金返済:220万円
この場合、単純な年間キャッシュフローは以下の通りです。
キャッシュフロー= 600 - (72 + 45 + 30 + 20 + 100) = 333 万円
ただし、ローン返済のうち元金部分は費用として消えるわけではありません。年間220万円の元金を返済すれば、1年後にはローン残高が約7,780万円まで減少します。
そのため資産形成という観点では、
年間キャッシュフロー333万円 + 元金減少220万円 = 553万円
程度が保有によって生じる経済的メリットの一つの目安になります。
では、1年間で物件価格が5%下落したらどうでしょうか。
1億 5,000万×5% = 750 万円
保有メリット553万円に対して価格下落750万円となるため、単純計算では保有による利益より資産価値の減少の方が約197万円大きくなります。ここが損益分岐点を考える基本的な発想です。
関連記事
・【決定版】住宅ローン金利上昇で港区マンション市場はどう変わるか?買主属性の変化・エリア別分析・売主の販売戦略 | 株式会社ピースオブマインド
7. 価格下落率1%の違いが港区では大きな金額になる
港区の高額マンションでは「数%の価格変動」を軽視できません。
1億円の3%下落:300万円
1億5,000万円の3%下落:450万円
2億円の3%下落:600万円
3億円の3%下落:900万円
一方、年間家賃収入が500万円あっても、そこから管理費、修繕積立金、税金、管理料、利息、空室損などを差し引けば、実際の手残りは大きく減少します。
つまり、高額物件ほど「家賃を1年間受け取った利益より、数%の価格下落の方が大きい」という現象が起こりやすくなります。これが金利上昇局面で港区マンション所有者が価格動向を注意深く見る必要がある理由です。
8. 売却損益分岐点を求める実践的な計算式
より実務的には、次の考え方が使えます。
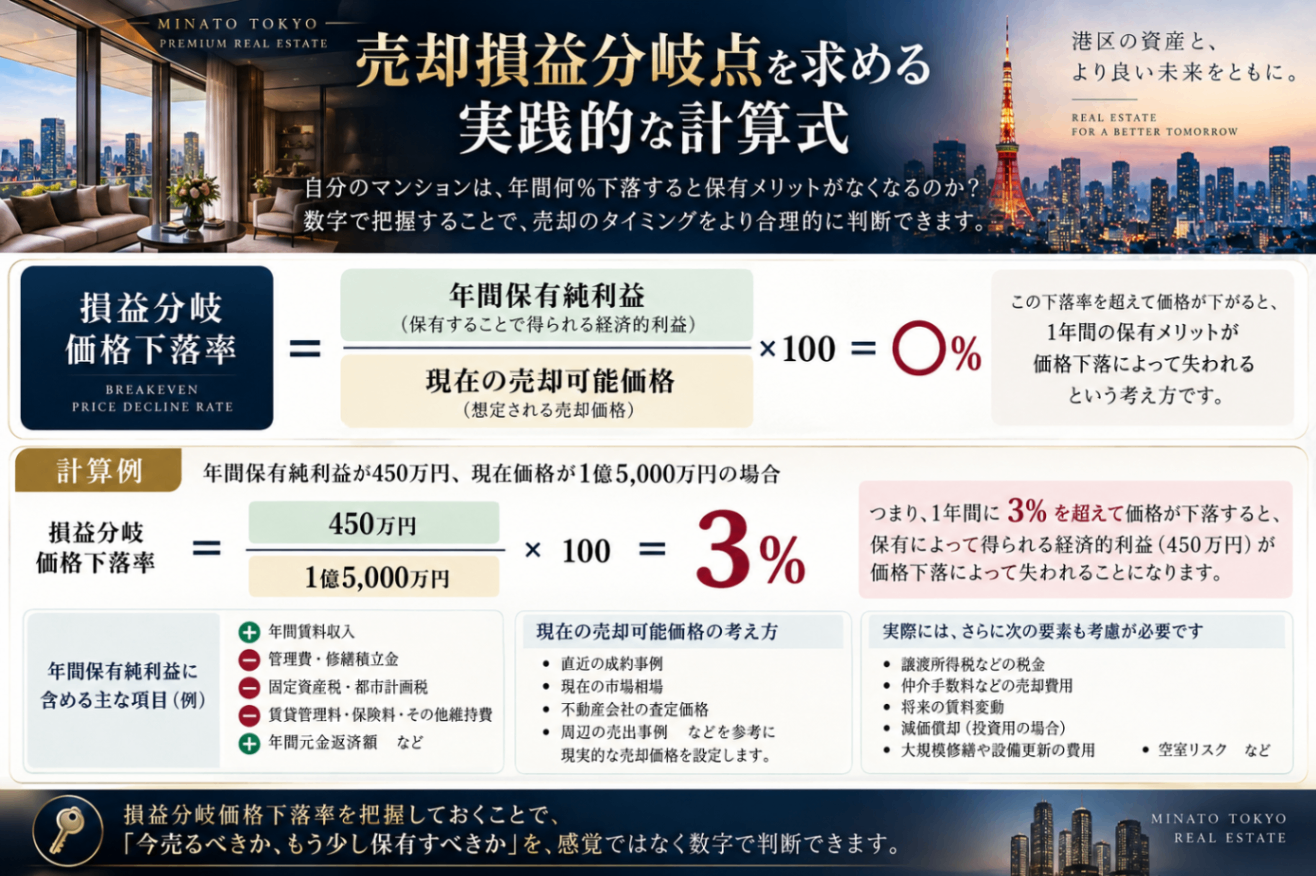
となります。つまり、1年間保有することによる経済的利益が450万円程度であるなら、1年間で3%を超えて価格が下落すると、その保有利益が価格下落によって失われる計算になります。
もちろん実際には税金、元金返済、売却費用、将来賃料、減価償却などを加味する必要があります。それでも「自分のマンションは年間何%下落すると保有メリットがなくなるのか」を計算しておくことには大きな意味があります。
9. ローン残高だけで売却判断をしてはいけない
マンション売却では、「売却価格 - ローン残高」だけを見て判断する方が少なくありません。しかし、実際に手元に残る金額は異なります。
手元に残る純手取り金額は以下のように算出します。
売却価格
- ローン残高
- 仲介手数料
- 印紙税
- 抵当権抹消等の費用
- その他売却費用
- 譲渡所得に対する税金
例えば1億5,000万円で売却し、ローン残高が8,000万円なら、一見すると7,000万円が残るように見えます。しかし実際には仲介手数料などの売却費用が発生し、譲渡益が出れば税負担が発生する可能性があります。
国土交通省は宅地建物取引業者が受け取れる売買媒介報酬の上限を告示で定めています。したがって「査定価格」と「税引後の売却手取り」は分けて計算する必要があります。
10. 金利上昇では「返済額」だけでなく「利息割合」を見る
変動金利ローンについて非常に重要なのが、毎月返済額だけを見ないことです。
金融機関やローン商品によって返済額の見直し方法は異なりますが、適用金利が上昇すれば、同じ返済額であっても返済額に占める利息の割合が増加し、元金の減り方が遅くなることがあります。
不動産投資では、「年間家賃600万円 - 年間ローン返済400万円 = 200万円残る」という計算だけでは不十分です。
ローン返済400万円の内訳が「利息100万円・元金300万円」なのか、「利息200万円・元金200万円」なのかによって、資産形成の速度は大きく異なります。金利上昇局面では、キャッシュフローだけではなく「年間いくら元金が減っているか」を確認してください。
11. 保有コストは管理費・修繕積立金だけではない
マンションの年間保有コストを計算するときには、次の費用をできる限り拾い出す必要があります。
ローン利息
管理費
修繕積立金
固定資産税・都市計画税
賃貸管理手数料
火災保険・地震保険
設備交換費
原状回復費
空室期間の逸失賃料
募集時の広告料
賃貸仲介関連費用
将来の一時金負担
特に注意したいのが修繕積立金です。築年数が進んだマンションでは、大規模修繕工事や工事費上昇などを背景に、修繕積立金が引き上げられるケースがあります。
月2万円の増額なら年間24万円、5年間なら120万円です。1戸単位では小さく見えても、売却価格の下落、金利負担増、空室などと同時に発生すると収益性を大きく変えます。
12. 賃貸中マンションでは「表面利回り」より実質収支を見る
投資用マンションでは表面利回りだけで売却・保有を判断しないことが重要です。
年間賃料600万円、物件価格1億5,000万円なら表面利回りは4%です。
しかし実際には、管理費・修繕積立金72万円、税金45万円、管理料30万円、修繕等20万円が発生するとします。ローン利息を除くNOIに近い収益は、
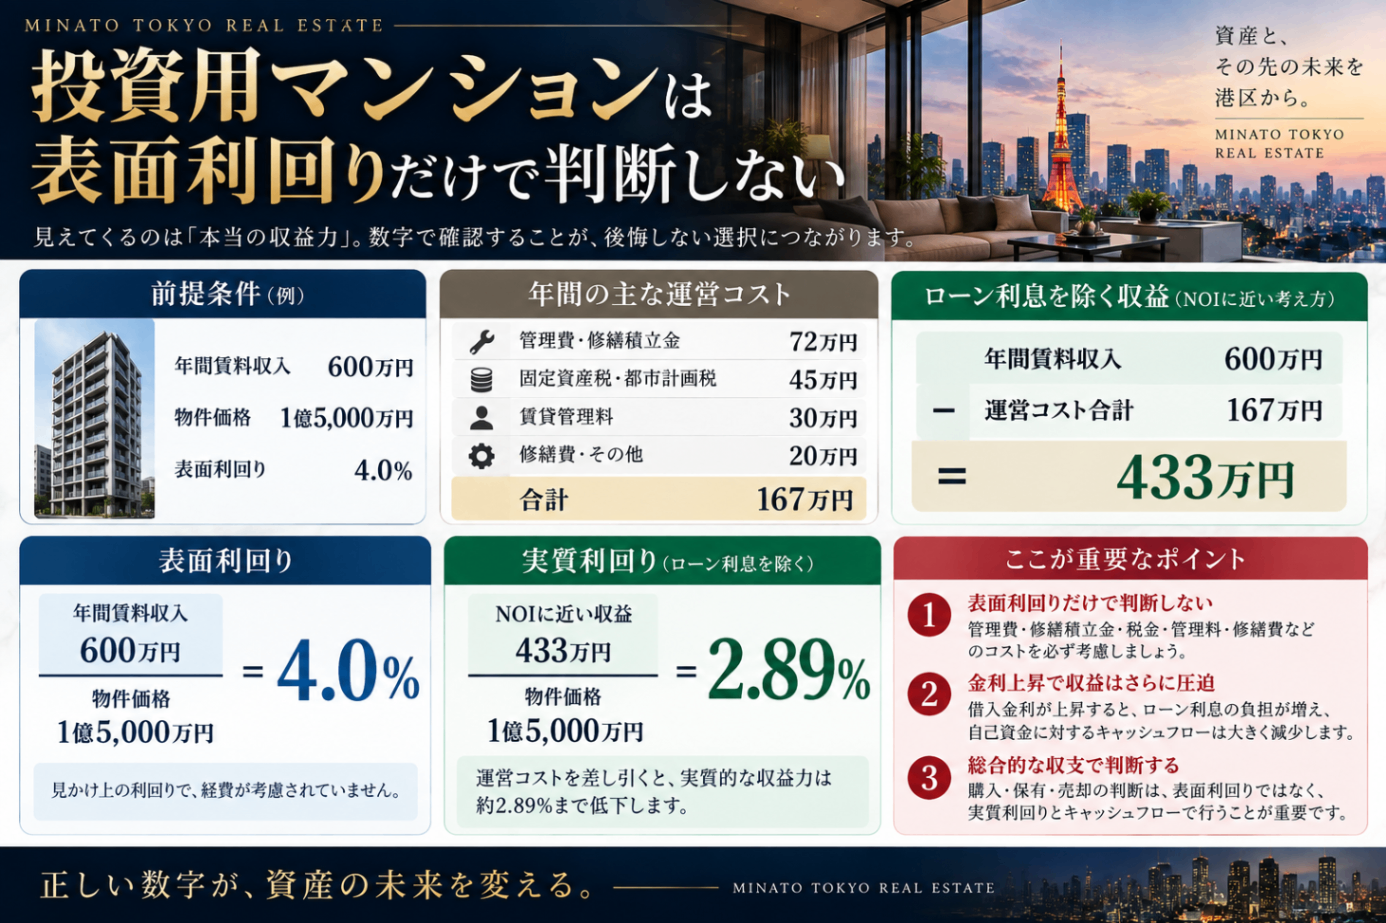
表面利回り4%でも、実質的な収益力は大きく低下します。さらに借入金利が上昇すると、自己資金に対するキャッシュフローは圧迫されます。
13. 投資用マンションは金利と「要求利回り」の関係にも注意する
投資物件では、金利上昇が価格へ影響するもう一つの経路があります。
投資家は不動産だけを見て投資判断をするわけではありません。預金、国債、社債、株式、REITなど他の資産と比較します。安全性の高い金融商品の利回りが上昇すれば、不動産投資家も以前より高い利回りを求める可能性があります。
例えば年間NOIが500万円の物件について、
期待利回り2.5%の場合: 500 万円÷ 2.5% = 2 億円
期待利回り3.0%の場合: 500 万円÷3.0% =1 億6,667 万円
理論上はこれだけ評価が変わります。
もちろん実際の港区マンション価格がこの計算式だけで決まるわけではありません。しかし、収益物件については「金利上昇 → 要求利回り上昇 → 価格への下押し」という関係を理解しておく必要があります。
14. 自宅マンションの場合は投資用とは損益分岐点が違う
自己居住用マンションでは家賃収入がありません。そのため「年間収益がないから売った方がいい」という計算にはなりません。
自宅の場合には、以下の要素を比較します。
現在の住宅ローン返済額
管理費・修繕積立金
固定資産税
今後の修繕負担
売却後に必要になる住宅費
住み替え先の購入価格
住み替え先の住宅ローン金利
特に注意したいのが、売却後に別のマンションを住宅ローンで購入する場合です。現在の住宅ローン金利が低くても、住み替え先では現在の市場金利で新たなローンを組むことになります。
そのため「金利が上がったから現在のマンションを売る」という判断が必ずしも家計改善につながるとは限りません。
15. 譲渡所得税まで含めて「本当の手取り」を計算する
売却によって利益が出る場合は、譲渡所得税も重要です。土地・建物の譲渡所得は、給与所得などとは分けて課税されます。
基本計算式は以下の通りです。
譲渡所得 = 売却価格 - 取得費 - 譲渡費用- 適用できる特別控除
所有期間については、売却した年の1月1日時点で5年を超えるかどうかによって長期譲渡所得と短期譲渡所得に区分されます。
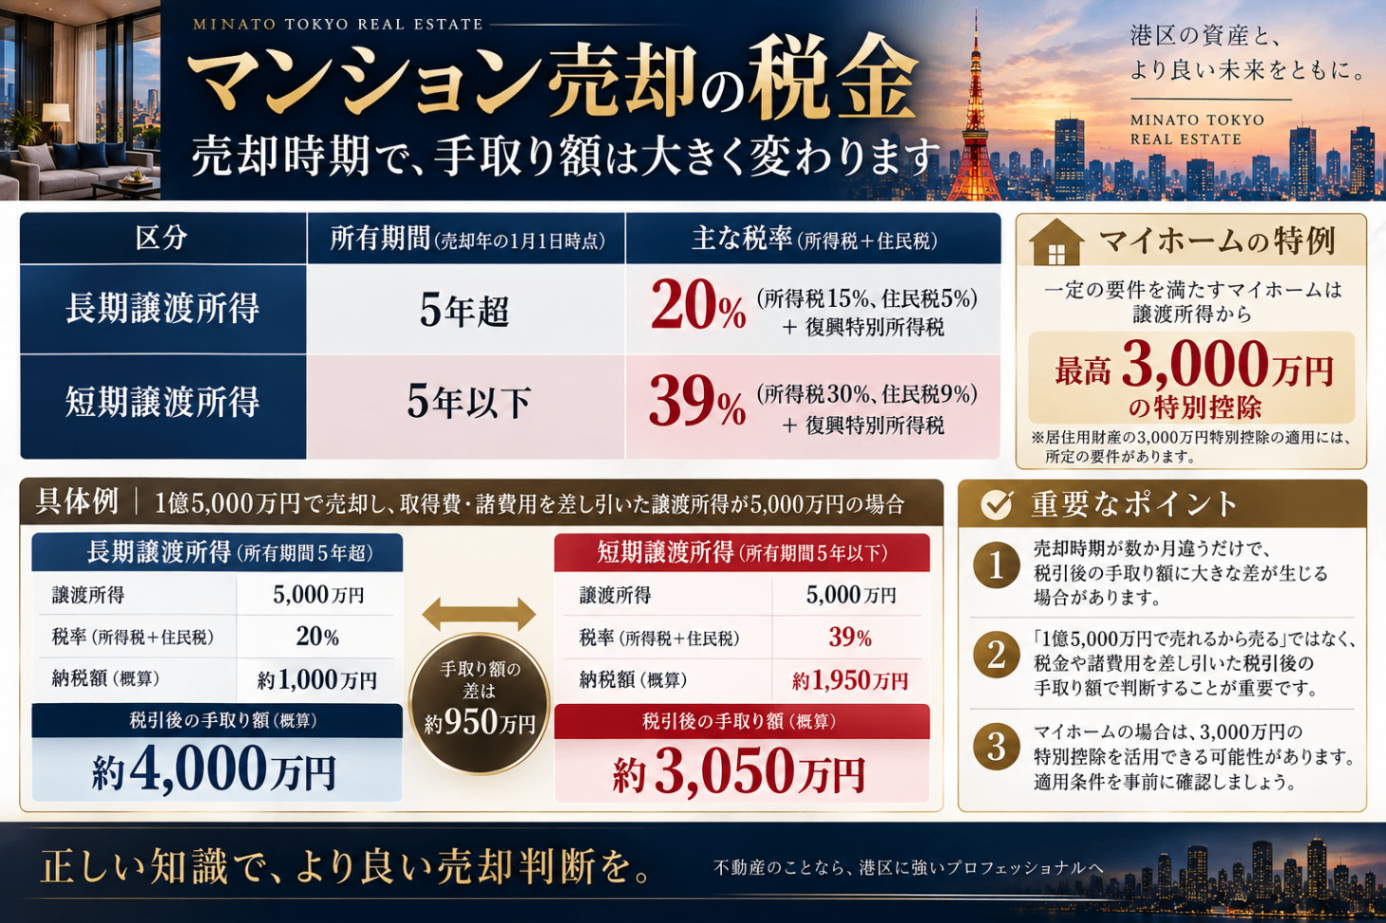
売却時期が数か月違うだけで税引後手取りに大きな差が生じる場合があります。また、一定の要件を満たすマイホームについては、譲渡所得から最高3,000万円を控除できる特例があります。
「1億5,000万円で売れるから売る」ではなく、「1億5,000万円で売却した場合、税引後でいくら残るのか」まで計算して初めて正確な売却判断ができます。
16. 売却を検討すべき5つのサイン
金利上昇局面では、一つの数字だけで売却を決めるのではなく、複数の変化が重なっているかを確認します。
年間実質収支が大幅に低下している
金利上昇によって利息負担が増え、元金返済速度が落ちている
同一マンションや周辺物件の売出在庫が増えている
価格改定を行う競合物件が増えている
今後数年間で大規模修繕、修繕積立金増額、設備更新などが予想される
これらが複数重なった場合には、「売るかどうか」を決める前に、一度売却価格と手取り額を試算する価値があります。
関連記事
17. 逆に金利上昇局面でも保有継続を検討しやすいマンション
金利が上昇していても、保有を続ける合理性があるケースもあります。
ローン残高が少ない
固定金利で金利上昇の影響が小さい
賃料収入が十分にある
賃料増額余地がある
駅近など立地競争力が高い
管理状態が良好
修繕計画が安定している
希少な眺望・間取り・広さを持つ
長期間保有する明確な目的がある
相続や法人資産として保有する理由がある
重要なのは「金利上昇=売却」ではありません。価格、収益、借入、将来コスト、保有目的を総合して判断することです。
18. 相続予定がある港区マンションは別の視点も必要
港区では相続を前提としてマンションを保有している方も多くいます。その場合、売却価格だけで判断すると不十分です。
不動産は現金とは相続税評価の仕組みが異なるため、相続対策として保有する意味がある場合があります。
一方で、相続後に複数人の共有となれば、将来の売却、賃貸、修繕などの意思決定が複雑になる可能性があります。
子ども3人が共有する予定になっている
相続税納税資金が不足する可能性がある
相続人の一人しか不動産を管理できない
築年数が進んでいる
借入が残っている
このような場合には、「今売るか」という問題ではなく「誰に、どのような状態で承継するか」という問題まで含めて判断する必要があります。
19. 港区マンション売却では「査定価格」より「成約可能価格」を見る
不動産会社の査定額が1億8,000万円だったから、資産価値が1億8,000万円あるとは限りません。
売却で重要なのは、査定価格、売出価格、成約可能価格、最終的な税引後手取りを分けて捉えることです。
特に市場の転換期には、売主側が過去の高値成約を基準に価格設定する一方で、買主側は今後の金利上昇を織り込んで慎重になるため、双方の希望価格に差が生まれやすくなります。
高すぎる売出価格で長期間市場に残ると、「売れ残っている物件」という印象を持たれ、結果的に何度も価格改定することになる場合があります。港区では数%の価格差でも数百万円から数千万円になります。だからこそ、売却開始価格の設定が非常に重要です。
20. 損益分岐点は「売却価格がいくら下がったら」だけではない
ここまでの内容を整理すると、売却の損益分岐点には少なくとも3種類あります。
価格の損益分岐点:年間保有利益を価格下落額が上回る水準
キャッシュフローの損益分岐点:賃料収入よりローン利息、管理費、修繕積立金、税金などの支出が大きくなる水準
資産全体の損益分岐点:保有継続による利益と、今売却して現金化し、別の資産へ組み換えた場合の利益を比較する考え方
例えば1億円の自己資本がマンションに入っている場合、年間300万円しか実質利益を生んでいなければ自己資本ベースの収益率は3%です。売却して別の不動産へ組み換えることで5%の収益が期待できるのであれば、「価格が下がるかどうか」だけではなく資本効率の観点から売却を検討する余地があります。
21. 港区オーナーが今確認しておきたい売却判断シート
実際に判断するときには、最低限次の数字を一枚にまとめることをおすすめします。
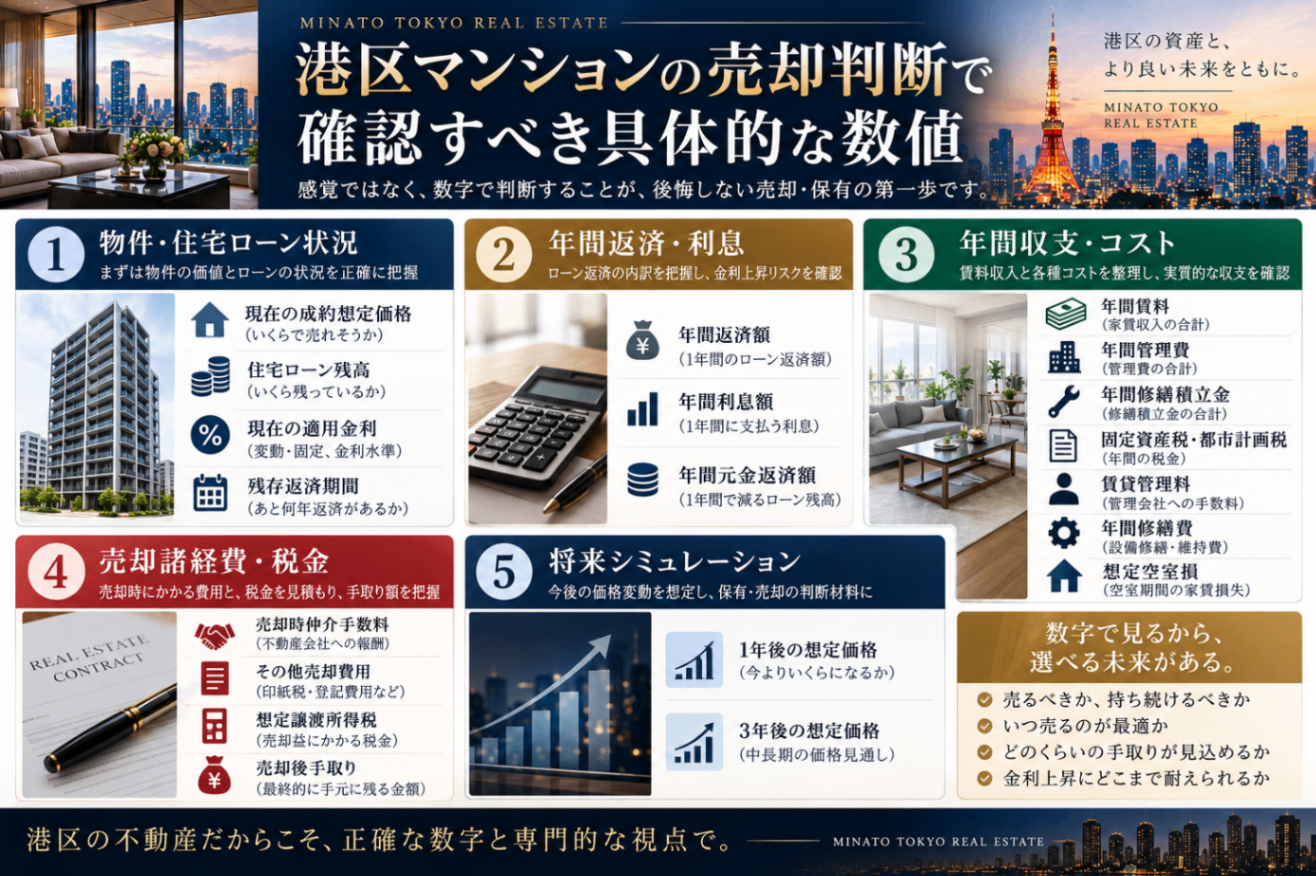
ここまで整理すると、「なんとなくまだ上がりそうだから持つ」「金利が上がったから怖いので売る」という感覚的な判断から離れることができます。
22. まとめ|港区マンションの売却は「金利」ではなく「保有利益と価格下落の境界」で判断する
金利上昇局面になると、「今すぐ売却した方がいいのではないか」と考える方が増えます。しかし港区マンションの売却判断を金利だけで決めることは適切ではありません。
本当に確認すべきなのは以下の数値です。
今いくらで売却できるのか
ローンはいくら残っているのか
年間の利息はいくらか
年間の元金返済はいくらか
管理費・修繕積立金はいくらか
税金はいくらか
年間家賃はいくら残るのか
1年間保有することで実質いくら利益が出るのか
物件価格が何%下落すると、その利益が消えるのか
売却した場合、税引後でいくら手元に残るのか
例えば1億5,000万円のマンションで年間450万円の保有メリットがあるなら、単純な損益分岐価格下落率は約3%です。逆に年間700万円以上の経済的メリットがあり、ローン残高も減少し、賃料増額余地もあるのであれば、多少の価格変動があっても保有継続が合理的な場合があります。
港区では1%の価格変化が100万円単位、物件によっては数百万円単位の資産変動につながります。だからこそ、「上がるか、下がるか」を予想すること以上に、「何%下がったら自分は保有メリットを失うのか」を把握することが重要です。
金利上昇局面で必要なのは、相場観だけではありません。価格、借入、収益、税金、将来修繕、相続、資産組み換えまで含めた総合的な出口戦略です。
港区マンションの「売る・持つ」の損益分岐点を個別に試算します
「今売却すると手元にいくら残るのか」
「あと3年間保有した場合、どの程度の価格下落まで耐えられるのか」
「住宅ローン金利がさらに上昇した場合、年間負担はいくら増えるのか」
「賃貸を続ける場合と売却する場合では、どちらが資産を残しやすいのか」
港区マンションでは、物件価格が高額だからこそ、わずか数%の判断差が数百万円から数千万円の違いにつながることがあります。
株式会社ピースオブマインドでは、港区を中心とした不動産の売却・賃貸・管理に携わってきた経験をもとに、単なる査定価格だけではなく、ローン残高、保有コスト、賃料、築年数、周辺成約事例、今後の修繕、相続予定などを踏まえ、「今売却した場合」と「保有を続けた場合」を比較しながら売却方針をご提案しています。
売却すると決めていない段階でも問題ありません。
「現在の資産価値だけ知りたい」
「1年後まで保有しても大丈夫か確認したい」
「相続前に売るべきか検討したい」
という段階からご相談いただけます。