港区で高齢の親御様が自宅のほか、区分マンション、賃貸アパート・ビル、土地、戸建て、底地など複数の不動産を所有している場合、「相続が発生してから考えればよい」と後回しにしていると、実際の相続時にご家族が莫大な税負担や複雑な遺産分割トラブルを抱えることになります。
特に港区(赤坂・麻布・青山・白金台・高輪・六本木など)は、全国的にも不動産の市場価格が極めて高く、購入当時から価格が数倍に跳ね上がっているケースも珍しくありません。しかし、「市場で高値で売れる価格(時価)」「相続税を計算するための評価額(相続税評価額)」「実際に得られる収益(現金化・キャッシュフロー)」の3つは全く異なります。
不動産が1物件だけであればシンプルですが、複数物件を所有しているご家庭ほど「生前の不動産ポートフォリオ整理」が不可欠です。
本記事では、港区で複数不動産を所有する高齢世帯に向けて、資産一覧(台帳)の作成法、最新の相続税評価ルール、保有・生前売却・贈与の判断基準、共有名義リスクの回避、遺言・家族信託の活用まで、実務視点から徹底解説します。
1. 港区で複数不動産を持つ家庭ほど「相続前整理」が不可欠な理由
港区の不動産相続は、他の地域と比べて単価が圧倒的に高額です。そのため、事前の整理を怠った場合のリスクが非常に大きくなります。
【複数不動産を所有している場合に生じやすい課題】

① 時価と相続税評価額の乖離による「不平等な遺産分割」
② 「資産(不動産)はあるのに納税資金(現金)がない」問題
③ 老朽化・賃貸物件の管理負担による「負動産化」
④ 認知症発症による「資産凍結(売却・賃貸契約の不能)」
① 不動産ごとの「性質の違い」が遺産分割を泥沼化させる
例えば、ご兄弟2人(長男・長女)で相続する際、港区内に以下の2つの物件があったとします。
物件A: 赤坂の自宅(時価 2億円 / 相続税評価額 1億円 / 収益性 0円)
物件B: 麻布十番の区分マンション(時価 2億円 / 相続税評価額 6,000万円 / 年間家賃収入 600万円)
見た目の「時価2億円」だけで「長男が物件A、長女が物件B」と分けた場合、一見すると平等に見えます。しかし、長女は年間600万円の家賃が得られ、相続税評価額も低いため税負担が軽く済みます。一方、長男は収益を生まない自宅を持ち、高い相続税を払わなければなりません。
このように、「時価」「相続税評価額」「収益力」の違いを無視した分割は、相続人間の深刻な感情的対立を引き起こします。
② 2026年現在の港区地価高騰と「地価公示」の影響
東京都内の住宅地において、港区は極めて高い地価上昇率を維持しています。住宅地・商業地ともに全国トップクラスの水準にあり、数年前に作成した簡易査定書や昔の記憶をベースに相続対策を立てていると、現在の実勢価格や評価額と大きくズレてしまい、想定外の相続税が発生する危険があります。
今や「節税商品を購入する」ことよりも、「自らの不動産ポートフォリオの現状を可視化すること」が最優先課題となっています。
2. 最初に着手すべき「不動産資産台帳」の作成と必要書類
相続対策の第一歩は、親御様が所有するすべての不動産の情報を一元管理する「不動産資産台帳(資産一覧表)」の作成です。
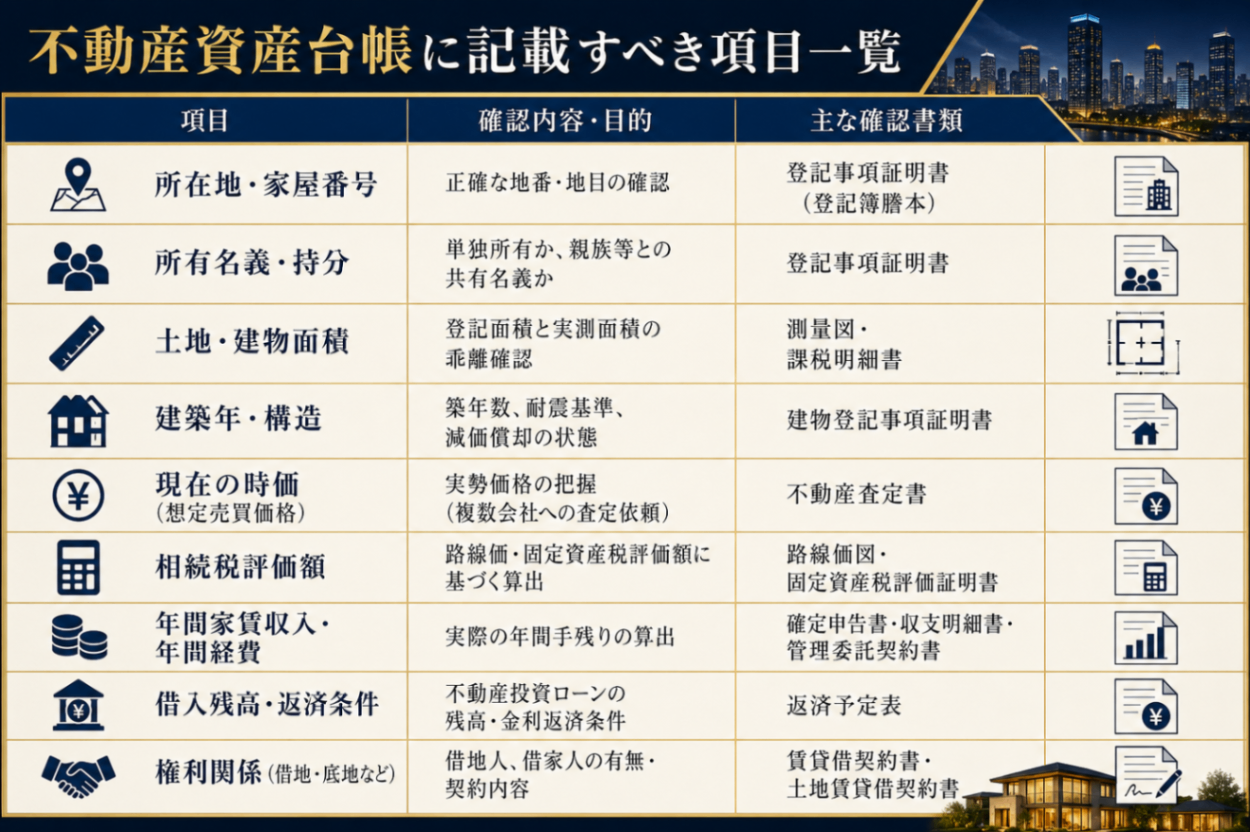
集めるべき重要書類チェックリスト
資産整理を進めるにあたり、以下の書類を物件ごとにクリアファイル等にまとめておきましょう。
登記事項証明書(登記簿謄本): 最新の権利関係を確認(※固定資産税納税通知書だけでは共有持分や古い抵当権を見落とすリスクがあります)。
固定資産税・都市計画税 納税通知書および課税明細書: 毎年の課税評価額を確認。
購入時の売買契約書・重要事項説明書・領収書: 【最重要】 将来売却する際の「取得費」の立証に使用。これがないと売却価格の5%しか取得費として認められず、譲渡所得税が跳ね上がります。
賃貸借契約書・管理委託契約書: 賃料、敷金、更新条件等の確認。
確定申告書の控え(直近3年分): 実際に発生している経費や修繕費の確認。
測量図・境界確認書: 土地や戸建ての場合、境界確定が済んでいるか確認。
3. 不動産価値を紐解く「3つの指標」:時価・相続税評価額・収益価値
不動産を評価する際、単一の物差しで判断してはいけません。必ず以下の「3つの指標」に分けて分析します。
1.市場価格(時価):実際に売却できる金額

2.相続税評価額   :相続税の計算基礎となる金額(路線価等)

3.収益価値(CF) :年間で実際に手元残るキャッシュ(手残額)
市場価格(時価)           ────── [高価格で売却可能]
相続税評価額               ────── [路線価・固定資産税評価・区分補正]
収益価値(キャッシュフロー) ────── [家賃収入 - 諸経費 - 税金 - 返済]
指標の差が生み出す判断基準
「時価は高いが、収益性が低く、相続税評価が高い物件」
例:港区内の古い借地権・底地、老朽化した木造アパート
対策: 生前売却を最優先で検討。
「時価が高く、収益性も高いが、相続税評価も高い物件」
例:築浅の好立地一棟ビル・マンション
対策: 家族信託等で管理権限を確保しつつ、長期保有。法人化の検討。
「時価は高いが、相続税評価額が大幅に圧縮できる物件」
例:特定要件を満たす居住用・賃貸用不動産(小規模宅地等の特例適用)
対策: 相続時まで保有し、税務上のメリットを最大限活用。
4. 【最新制度対応】港区区分マンションの相続税評価ルール
港区内にタワーマンションや高級分譲マンションを所有している場合、近年実施されたルール変更に留意する必要があります。
「タワマン節税」適正化に向けた評価ルールの導入
これまで区分マンションは、実勢価格(時価)に対して相続税評価額が3割〜4割程度まで低くなるケースが多く見られました。しかし、制度の見直しに伴い、市場価格と相続税評価額の剥離を補正する新しい評価方法(区分所有補正率)が導入されています。
新しい区分所有補正率の計算要素
築年数: 築年数が浅いほど補正率が上がる
総階数(建物の階数): 階数が多い(タワーマンション等)ほど補正率が上がる
所在階: 部屋の位置が高層階であるほど補正率が上がる
敷地持分狭小度: 敷地権の割合に対して建物面積が広いほど補正率が上がる
この見直しにより、港区の高層階マンションなどは、従来の評価額よりも相続税評価額が1.5倍〜2倍近くまで跳ね上がるケースが出ています。
「港区のマンションを持っているから相続税対策は万全だ」という過去の常識は通用しません。必ず最新ルールに基づく試算を税理士に依頼してください。
5. 賃貸物件の「本当の収益力」を見極める:表面利回りの罠
親御様が港区内に保有している収益不動産(賃貸マンション、アパート、ビル)について、「満室で家賃が入っているから安心だ」と考えるのは危険です。
表面利回りではなく「NOI(純収益)」と「BTCF(税引前キャッシュフロー)」で見る
賃貸物件の収益性を正しく判断するには、広告などに記載される「表面利回り」だけではなく、実際に年間でどれだけの現金が手元に残っているかを見ることが重要です。表面利回りは、満室時の年間家賃収入を物件価格で割った数字であり、空室や管理費、修繕費、固定資産税などの支出は反映されていません。
そこで確認したいのが「NOI(純収益)」です。年間の家賃収入から、空室による賃料の減少、管理委託費、共用部分の維持費、固定資産税・都市計画税、保険料、修繕費など、物件を維持・運営するために必要な経費を差し引き、物件そのものが年間でどれだけ収益を生み出しているかを確認します。
さらに借入れが残っている物件では、NOIだけでは実際の資金繰りを判断できません。NOIから元本・利息を含むローン返済額を差し引き、実際に手元に残る「BTCF(税引前キャッシュフロー)」まで確認することが大切です。
特に港区の不動産は資産価値が高くても、長期間賃料を見直していない、管理費・修繕積立金が上昇している、大規模修繕や設備交換を控えているなどの理由から、資産額に対して実際の収益が低くなっているケースがあります。
そのため、高齢の親御様が複数の賃貸物件を所有している場合は、「満室だから残す」「家賃が入っているから優良物件」と判断するのではなく、物件ごとにNOIと税引前キャッシュフローを算出し、現在の市場価格に対して十分な収益を生んでいるかを比較することが重要です。そのうえで、収益性が高く管理負担の少ない物件は保有を継続し、資産価値は高いものの収益性が低い物件については、賃料の見直しや管理改善、売却などを検討すると、相続後まで見据えた資産整理につながります。
運営経費(Opex)に含まれる主な項目
PM/BM管理委託料
共用部水道光熱費
固定資産税・都市計画税
火災保険・地震保険料
建物維持修繕費・退去時原状回復費
エレベーター・消防設備等定期点検費用
(分譲タイプの場合)管理組合への管理料・修繕積立金
港区ならではの「収益圧迫」要因
修繕積立金の値上がり: 築15年〜20年を超える分譲マンションでは、大規模修繕計画に伴い、修繕積立金が月額数万円単位で値上げされるケースが相次いでいます。
長期間変更されていない賃料: 10年以上同じ店鋪・住人が入居している場合、近隣相場より著しく低い賃料になっていることがあります。一方で、退去時の原状回復費用が高額になるリスクを抱えています。
年間家賃収入が1,000万円あっても、各種経費、修繕費、税金、ローン返済を引いた「最終的な手残り」が200万円程度しかない場合、その物件の時価が3億円であれば、投資効率としては非常に低いと言わざるを得ません。売却して別の資産に組み替えるか、リノベーション等で収益改善を図るかの判断が必要です。
6. 不動産の方向性を定める「4分類マトリクス」
台帳の作成と各種数値の可視化が終わったら、所有物件を以下の4つのカテゴリーに分類します。
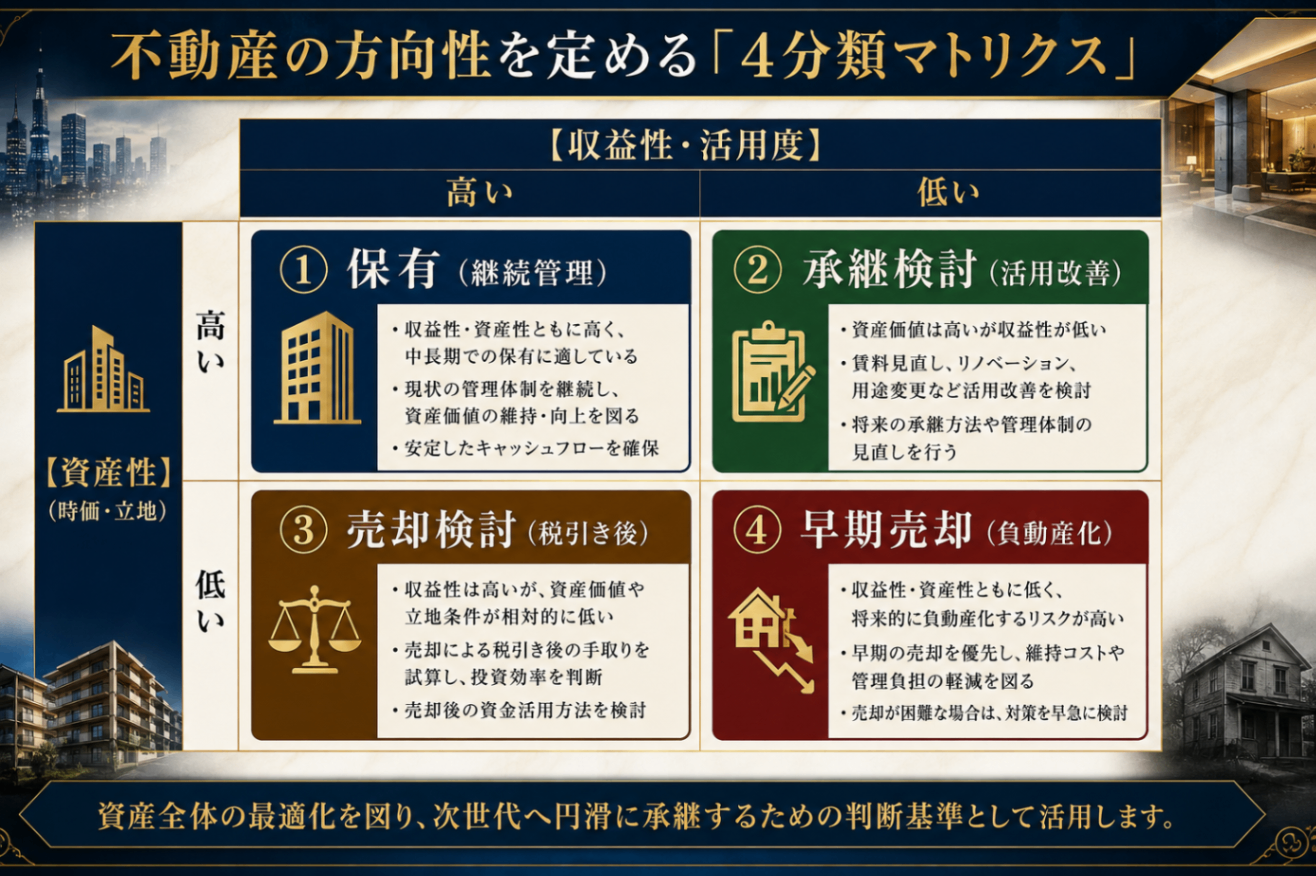
① 継続保有物件
該当例: 家族が居住する自宅、立地が抜群で高いキャッシュフローを生む築浅ビル・マンション。
方針: 家族信託や遺言書を準備し、将来にわたりスムーズに権限・所有権を承継させる。
② 承継・活用検討物件
該当例: 立地は良いが賃料水準が低い物件、適切な修繕を行えば賃料アップが見込める物件。
方針: 賃料改定、リノベーション、または建替えを行い資産価値を高める。
③ 売却検討(戦略的換金)物件
該当例: 時価は非常に高く売却益が出るが、修繕負担が増大している高額マンション。
方針: 相続税の納税資金確保、または他の相続人への代償金支払いのために生前または相続直後に売却。
④ 早期処分(負動産回避)物件
該当例: 港区外の遠隔地にある老朽化物件、共有持分のみの土地、複雑な底地・借地。
方針: 親御様が元気なうちに売却・整理を進め、現金化して遺産分割しやすくする。
7. 生前売却と税金:「売却価格」ではなく「税引後手残り」で考える
不動産を売却する際、提示された査定価格に目を奪われがちですが、実際に手元に残る現金(税引後手残り)を計算しなければ意味がありません。
不動産を売却した際の譲渡所得は、売却価格から「購入時の取得費」と「売却にかかった費用」を差し引いて計算します。その利益に対して、所有期間が5年を超える長期譲渡所得は約20.315%、5年以下の短期譲渡所得は約39.63%の税率が適用されます。
取得費: 購入代金から減価償却費を控除した額。契約書紛失の場合は売却代金の $5\%$(概算取得費)とみなされ、税金が著しく高くなります。
譲渡費用: 仲介手数料、測量費、解体費など。
港区の不動産売却で知っておくべき税務特例
1. 居住用財産の3,000万円特別控除
自宅を売却する場合、最高3,000万円まで譲渡所得から控除できます。親御様が老人ホーム等に入居した場合でも、要件を満たせば適用可能な場合があります。
2. 相続財産を売却した場合の「取得費加算の特例」
相続発生後に相続不動産を売却する場合、一定の要件のもと、納付した相続税額のうち一定金額を売却した不動産の取得費に加算(加算=節税)できます。
適用要件の期限: 相続開始があったことを知った日の翌日から相続税申告期限の翌日以後3年以内(=相続発生から3年10か月以内)に売却すること。
関連記事
・港区のマンションを相続したら賃貸に出すべきか、売るべきか?後悔しない判断基準を不動産実務の視点で解説 | 株式会社ピースオブマインド
8. 不動産の生前贈与・相続時精算課税制度の活用と注意点
「生きているうちに子ども名義にしておけば安心」という理由で、安易に生前贈与を行うと、思わぬ税負担が発生します。
不動産贈与にかかるコスト
不動産を贈与する場合、贈与税だけでなく、以下の名義変更コスト(流通税)がかかります。
不動産を生前贈与すると、名義変更時の登録免許税は原則として固定資産税評価額の2.0%となり、さらに不動産取得税も原則3~4%かかります。一方、相続の場合、登録免許税は原則0.4%で、不動産取得税は原則として課税されません。
相続時精算課税制度のメリットとリスク
2,500万円までの特別控除額が用意されており、贈与時の税負担を大幅に抑えて子へ名義変更できる制度です。さらに制度改正により、年間110万円の基礎控除も創設されました。
【注意点】
・一度選択すると「暦年課税(年間110万円の贈与)」に戻すことはできない。
・贈与された不動産は、将来の相続時に「贈与時の時価」で相続財産に加算される。
・港区のように地価が上昇し続ける地域では、低い評価額の段階で贈与する価値がある一方、
  値下がりした場合は過大な相続税がかかるリスクもある。
制度の適用については、必ず将来の相続税試算とあわせて税理士のシミュレーションを受けてください。
9. 相続税の基礎控除と小規模宅地等の特例の活用
港区内に複数不動産を所有しているご家庭の多くは、相続税の基礎控除額を上回ります。
相続税の基礎控除額の計算
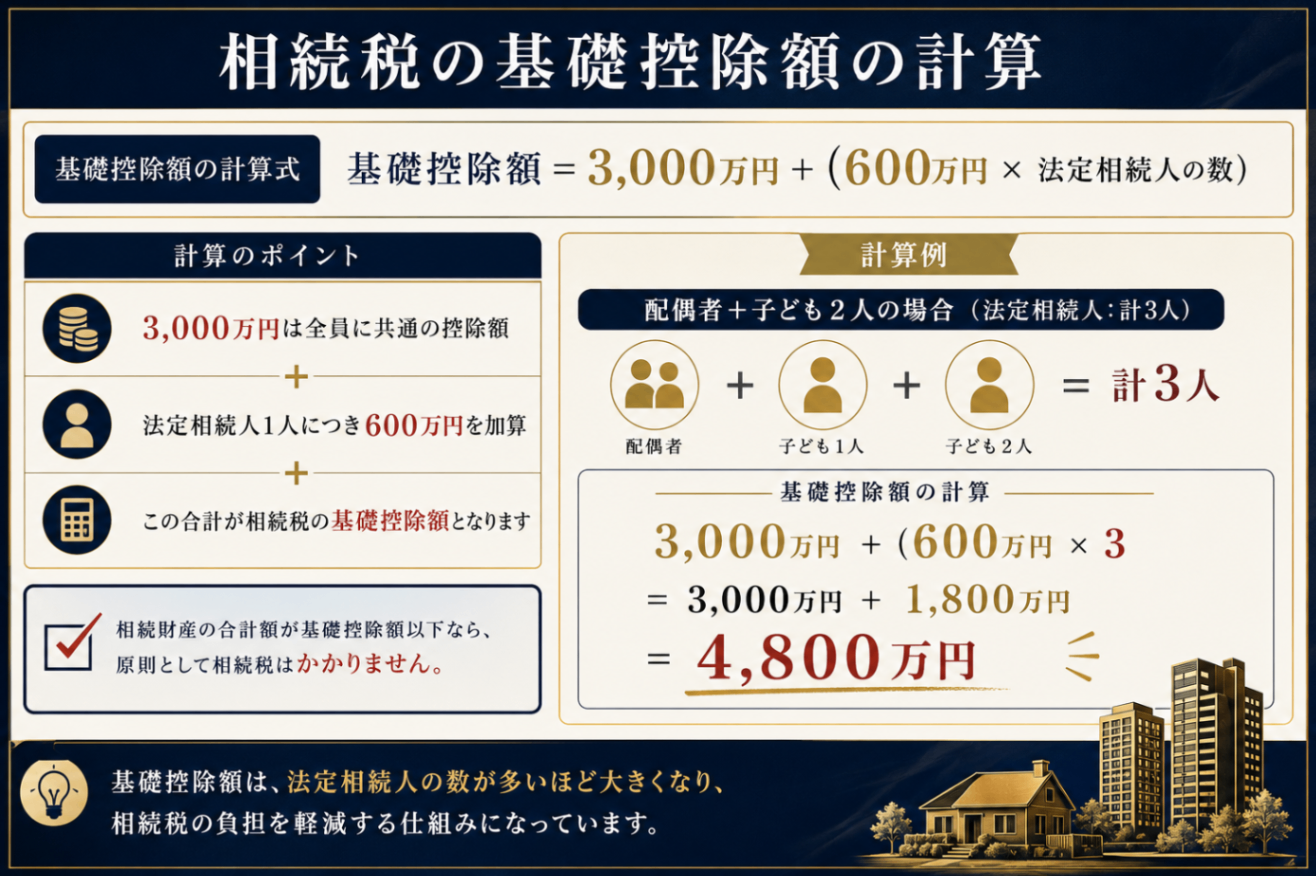
港区の不動産はマンション1室でも1億円を超えるケースが多いため、対策なしでは高額な相続税が課されます。
最重要節税策:「小規模宅地等の特例」の適用戦略
小規模宅地等の特例は、一定の要件を満たす土地について、相続税評価額を大きく減額できる制度です。自宅の敷地は330㎡まで最大80%、賃貸マンション・アパートなどの貸付事業用の土地は200㎡まで最大50%の減額が可能です。複数の土地を所有している場合は、どの土地に特例を適用するかによって相続税額が変わるため、事前の検討が重要です。
注意ポイント:
複数の貸付事業用宅地を所有している場合は、どの土地に特例を適用するかによって相続税の軽減効果が変わります。一般的には、限度面積や適用要件を確認したうえで、評価額や1㎡当たりの評価額が高い土地を優先して適用することで、より大きな評価減につながる可能性があります。
関連記事
・港区の不動産を相続して売却すると税金はいくらかかる?相続税・譲渡所得税・節税対策を徹底解説 | 株式会社ピースオブマインド
10. 底地・借地権・共有土地の早期権利整理
港区には、明治・大正・昭和初期からの歴史的経緯により、「底地(貸宅地)」や「借地権付き建物」、「親族間での共有土地」が数多く残っています。
複雑な権利関係を放置するリスク
底地(貸宅地): 地代収入が極めて低いにもかかわらず、相続税評価額は高く算出されるケースが多い。売却しようとしても第三者には安値でしか売れない。
共有土地: 1人の共有者が売却・建て替えに反対するだけで、物件全体の活用・処分が完全にストップする。
生前に行うべき権利整理の手法
借地人との共同売却: 底地権者(親)と借地権者が協力し、土地全体を第三者に完全な所有権として売却する。
等価交換: 底地の一部と借地権の一部を交換し、お互いに完全な所有権の土地を保有する。
共有持分の買い取り・集約: 兄弟や親族間で共有になっている持分を生前贈与・売買で1人に集約する。
11. 「とりあえず兄弟で共有相続」が引き起こす悲劇
複数のお子様がいる場合、遺産分割協議で折り合いがつかないからといって、「では等しく2分の1ずつの共有名義で登記しよう」とするのは最悪の選択肢です。
【名義を共有にするデメリット】
1. 売却・建替え・大規模修繕のたびに共有者全員の同意(実印)が必要になる。
2. 共有者の1人に認知症が発生すると、全員の資産が永久凍結される。
3. 次の相続が発生すると、甥・姪・配偶者へと権利が細分化し、連絡すら取れなくなる。
複数不動産がある場合の分割手法
現物分割: 物件ごとに単独所有させる(例:長男が赤坂マンション、長女が麻布マンション)。
代償分割: 高額な物件を1人が相続し、他の相続人には自分の現金(代償金)を支払って格差を埋める。
換金分割: 不動産を生前または相続直後に売却し、経費・税金を引いた現金で綺麗に分ける。
12. 遺言書・家族信託・成年後見制度の組み合わせ活用
認知機能の低下(認知症)が始まると、不動産の売却、賃貸契約、大規模修繕、名義変更などの法律行為が一切できなくなります。
親御様の判断能力が十分なうちは、遺言書の作成や家族信託の設定、不動産の売却・賃貸などを本人の意思で進めることができます。一方、認知症などにより意思能力が低下・喪失すると、これらの手続きができなくなる場合があり、不動産の管理や売却には成年後見制度などの利用を検討する必要が生じます。
① 遺言書(公正証書遺言)の作成
不動産の帰属を具体的に定めておくための最も基本となる手段です。
ポイント: 「〇〇のマンションは長男に相続させる」といった具体的な物件指定に加え、不動産の価値変動に備えた予備的遺言や代償金の指定を盛り込みます。
② 家族信託(家族信託契約)の活用
親(委託者兼受益者)の不動産管理権限を、子(受託者)に移転させる仕組みです。
家族信託では、親が「委託者・受益者」となり、不動産の管理・処分に関する権限を「受託者」である子に託す仕組みが一般的です。親は引き続き家賃収入などの利益を受け取りながら、子が信託契約で定めた範囲内で、賃貸管理や修繕、必要に応じた売却などを行えるように設計できます。メリット: 親が認知症になっても、受託者である子が親の代わりに不動産の売却やリフォーム契約を行える。資産の収益は引き続き親が得られるため、介護費用に充てられる。
関連記事
③ 成年後見制度との違い
認知症発症後に不動産を売却しようとする場合、家庭裁判所に「成年後見人」の選任を申し立てる必要があります。しかし、成年後見制度は「本人の財産保護」が目的に過ぎないため、居住用不動産の売却には家庭裁判所の厳しい許可が必要となり、相続税対策のための売買や組換えは原則として認められません。
だからこそ、「判断能力が十分にある生前」の対策が絶対条件となります。
13. 相続登記の義務化と「10か月」のタイムリミット
不動産相続を取り巻く手続きには、厳格な法定期限が存在します。
相続登記の義務化
制度改正により、不動産を取得した相続人は、自己のために相続の開始があったことを知り、かつ、その不動産の所有権を取得したことを知った日から3年以内に相続登記を申請することが義務付けられました(正当な理由なく怠った場合、10万円以下の過料の対象)。
ご実家の登記簿を調べたら「亡くなった祖父の名義のままになっていた」というケースも散見されます。過去の未登記状態も解消しておく必要があります。
相続開始後のスケジュール(10か月の壁)
【相続発生後の主な流れと期限】
・死亡届の提出・遺言書の有無の確認(7日以内~速やかに)
  ↓
・相続人調査(戸籍収集)・財産調査(~3か月以内)
  ↓
・相続放棄・限定承認の選択(3か月以内)
  ↓
・被相続人の所得税準確定申告(4か月以内)
  ↓
・遺産分割協議・不動産評価の確定(~8か月以内)
  ↓
・相続税の申告・納付(★10か月以内)
10か月という期間は非常に短く、複数物件の評価や遺産分割協議に時間を取られていると、納税資金の準備(不動産の売却・換金)が間に合わなくなります。生前に資産台帳を作り、概算評価を出しておくことで、相続後のパニックを防止できます。
14. 港区不動産の整理を進める実務的5ステップ
実際に資産整理を進める際の手順を整理します。
1.資産情報の集約と資産台帳の作成:
親御様が所有するすべての不動産の「登記事項証明書」「公図」「固定資産税課税明細書」「過去の契約書」を収集し、一覧表を作成します。
2.「3つの価値」の算出と専門家への相談:
不動産会社に頼んで現在の査定価格(時価)と適正家賃を算出すると同時に、税理士に相談して「最新ルールに基づく相続税評価額」と「概算の相続税額」を算出してもらいます。
3.物件ごとの「保有・売却・贈与」の方向性決定:
4分類マトリクスを活用し、収益性の低い物件や共有土地は「生前売却」、家族に残すべき優良物件は「長期保有」と、1物件ずつ役割を割り振ります。
4.承継・権利保護の仕組みづくり(遺言・家族信託):
認知症による資産凍結を防ぐため、家族信託契約の締結や公正証書遺言の作成を行い、誰がどの不動産を管理・取得するかを法的に確定させます。
5.定期的なポートフォリオの見直し(年1回のメンテナンス):
港区の地価や税制は変動します。年に一度は家族で集まり、市場価値や収益状況に変化がないか確認・微調整を行います。
15. よくある失敗パターンと「今すぐ判断できる準備」の重要性
最後に、港区の複数不動産所有世帯で頻出する「典型的な失敗談」をご紹介します。
失敗例①:「節税になるから」と老朽化したアパートを持ち続けた
節税効果を優先し、収益性の著しく低い老朽アパートを持ち続けた結果、相続発生後に空室が増加。修繕費用が莫大になり、相続した子どもが管理に困り果てて安値で叩き売りすることになった。
教訓: 「節税できるか」ではなく「次世代が持ち続けたいと思える価値があるか」を基準にする。
失敗例②:親が認知症になり、実家の売却が不可能になった
老人ホームの入居費用をつくるため実家を売却しようとしたが、親の意思確認ができず契約不能に。成年後見人の申立てを行ったが、裁判所の許可が下りず、何年も売却できなかった。
教訓: 親が元気なうちに「家族信託」や「生前売却」を決断する。
港区の高齢親世帯に必要なのは「いつでも判断できる状態」を作ること
今すぐすべての不動産を売却する必要はありません。大切なのは、「いくらで売れるのか」「税金はいくらかかるのか」「誰がどう引き継ぐのか」を、家族全員が把握し、いつでもアクションを起こせる状態(可視化)にしておくことです。
まとめ|「売却より先に全体像を見える化する」
港区に複数の不動産を持つご家庭の資産整理は、単なる節税対策ではなく、「大切な資産を適切な形で次世代へ引き継ぐための家族プロジェクト」です。
まず登記事項証明書を揃え、「不動産資産台帳」を作成する。
時価・相続税評価額・手残りキャッシュフローの「3つの数字」を把握する。
物件ごとに「残す」「売る」「承継方法を工夫する」の仕分けを行う。
親御様が元気なうちに、遺言や家族信託で「認知症リスク」を回避する。
親御様が健康で、売ることも、保有することも、承継方法を選ぶことも自由に決定できる「今」こそ、資産全体の整理を始める最適なタイミングです。
※免責事項・専門家確認に関する注記
本記事は2026年8月時点の制度・法令・公表情報に基づき、一般的な不動産実務および税務の考え方を解説したものです。実際の相続税評価額の試算、税務申告、契約書の作成、登記手続き等の個別具体的な判断にあたっては、案件の状況に応じて税理士・弁護士・司法書士等の専門家へご相談ください。