港区ブランドだけでは利益は残らない|不動産投資の真実
東京都港区は、都内でも屈指の不動産価値を誇るエリアです。麻布、赤坂、六本木、青山、高輪、芝浦といったブランド街区を擁し、国際的なビジネス拠点や高級住宅街としての地位を確立しています。
しかし、「港区の物件だから絶対に値下がりしない」「港区ならどんなマンションでも借り手が入る」という過信は、投資における最大の罠となります。表面利回りや所在地の知名度だけで物件を選んだ結果、毎月数十万円の持ち出しが発生したり、売却しようにも借入残高を下回る価格でしか売れなかったりする事態が多発しています。
港区で投資用マンションを購入し、長期的に利益を残すためには、市場の表面的な華やかさに惑わされず、物理的劣化・法的リスク・金融条件・運用コストを包括的に分析する眼識が必要です。
不動産投資における3つの基本目的と戦略的分類
投資判断を下す前に、自らの投資目的を明確に分類しておく必要があります。目的によってリスク許容度や重視すべき指標が大きく変わるためです。
【投資目的の3分類】
  ├── ① インカムゲイン重視 (毎月の家賃手残り・安定収支)
  ├── ② キャピタルゲイン重視 (将来の売却益・再開発期待)
  └── ③ 資産保全・相続対策重視 (評価額圧縮・インフレヘッジ)
1. インカムゲイン(家賃手残り)重視
毎月の家賃収入から管理費、修繕積立金、各種公課、および融資返済を控除した「純キャッシュフロー(NOI/ADS後手残り)」を最大化する戦略です。築浅〜中古の単身者向け区分マンションなどが対象となりますが、港区は物件価格が高騰しているため、借入比率(LTV)が高いとインカムゲインの確保は容易ではありません。
2. キャピタルゲイン(売却益)重視
将来的な値上がりや再開発による価値上昇を見込んで売却時に大きな利益を得る戦略です。ただし、売却が完了するまで物件を保有し続けられる資金余力(デット・サービス・カバー・レシオ: DSCR の維持)が必須条件となります。
3. 資産保全・相続対策重視
現金の資産価値減耗(インフレリスク)を防ぎ、あるいは相続税評価額の圧縮効果を狙う戦略です。手残り収支がトントンまたは若干の持ち出しであっても、税効果や長期的な土地建物の含み益を評価して保有します。
関連記事
・港区マンションの価格差はなぜ広がる?麻布・赤坂・六本木を立地・再開発・需要から読み解く | 株式会社ピースオブマインド
港区で買ってはいけない投資用マンション|後悔する9つの特徴と見抜き方
港区の不動産市場において、購入後に構造的トラブルや運用赤字を引き起こす危険な物件の特徴を9つの具体例として解説します。
具体例1|旧耐震なのに診断・改修・資金計画が見えないマンション
【耐震基準の区分と確認のポイント】
  旧耐震基準 (〜1981年5月31日 建築確認申請)  → 震度5程度で倒壊しない基準
 新耐震基準 (1981年6月1日〜 建築確認申請)   → 震度6強〜7で倒壊しない基準
 ※「竣工年」ではなく「建築確認交付日」で判断することが不可欠
旧耐震物件(1981年5月以前に建築確認を受けた建物)がすべて悪というわけではありません。立地が抜群で、適切な耐震補強工事が完了している場合は、魅力的な投資対象になり得ます。危険なのは「耐震性能の実態が不透明で、将来の資金負担が見えない物件」です。
チェックすべきリスク要因
耐震診断の未実施: 築40年を超えているにもかかわらず、耐震診断すら行われていない。
耐震補強工事の頓挫: 診断結果でIs値(構造耐震指標)が基準(0.6以上)を下回っているにもかかわらず、費用面や総会決議の不成立で補強工事が進んでいない。
融資条件の厳格化: 金融機関の多くは旧耐震物件に対して融資期間を「47年 − 築年数」と制限するか、そもそも融資対象外としています。これにより、将来の買主がローンを組めず、売却出口が極めて狭まります。
実務での見抜き方
購入検討時に「管理に係る重要事項調査報告書」および「耐震診断結果報告書」を取得します。また、確認済証(建築確認通知書)の交付年月日を確認し、1981年5月以前の場合は耐震改修履歴と資金計画を総会議事録から読み解く必要があります。
具体例2|修繕積立金が安く見えても、将来の不足が埋まらないマンション
購入時の「修繕積立金の安さ」を利回りの高さと誤認してはいけません。初期設定が極端に安い物件は、数年後に3倍〜5倍の大幅増額が決定するか、積立金不足により大規模修繕工事が実施できなくなる「将来の負債」を抱えています。
【国土交通省ガイドラインに基づく積立金の目安 (2024年改定)】
 ・20階未満のマンション平均: 月額 250円〜350円 / ㎡
 ・20階以上のタワーマンション平均: 月額 240円〜410円 / ㎡ (平均338円/㎡)
 Example: 70㎡の専有面積の場合 → 月額 約23,660円が適正水準の目安
段階増額積立方式の罠
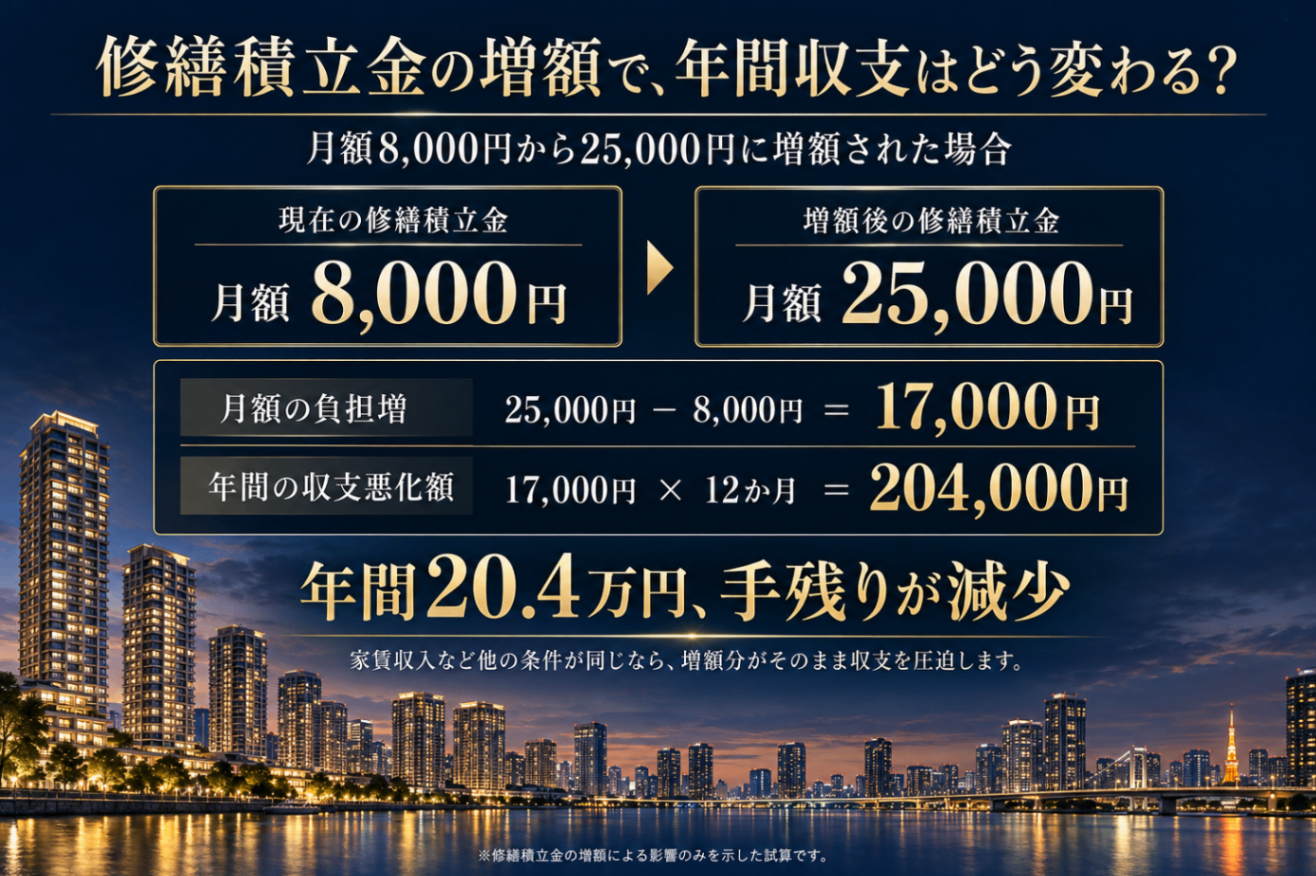
新築分譲時に販売を容易にするため、修繕積立金を意図的に安く設定し、5年ごと・10年ごとに段階的に引き上げる「段階増額積立方式」が採用されているケースが多発しています。
収支悪化のシミュレーション:
実務での見抜き方
「長期修繕計画書」を取り寄せ、現在の積立金総額(残高)と、今後20〜30年間の予定工事費用の推移を確認します。「計画上の必要額」と「実際の積み立てペース」の乖離が大きい物件は避けるべきです。
具体例3|管理組合の課題が放置され、必要な決定が進まないマンション
「大手管理会社に委託されているから安心」という考えは捨ててください。管理会社の役割は業務の受託であり、大規模修繕の決議や滞納金の回収、資金不足への対応など最終決定を下すのは「管理組合(所有者の集まり)」だからです。
管理不全マンションの兆候
修繕積立金の滞納放置: 管理組合全体で未収金が膨らみ、回収の手続き(法的措置等)が取られていない。
総会の成立困難・役員なりて不足: 所有者の高齢化や投資家所有比率の高まりにより、総会の定足数が満たせず、重要事項が決議できない。
長期放置された不具合: 共用部の漏水や外壁のクラック(ひび割れ)が何年も総会議事録に議題として上りながら、修繕が先送りされている。
特定承継人の法的責任(区分所有法第8条)
区分所有法第8条に基づき、前所有者が滞納していた管理費や修繕積立金の支払義務は、新たに物件を購入した買主(特定承継人)に継承されます。
買主の支払リスク=対象住戸の過去の未払い管理費・修繕積立金全額
売買契約時の精算手続きと、管理組合への事前の滞納確認(重要事項調査報告書の確認)を怠ると、購入直後に数十万円〜数百万円の過去の滞納金を請求される恐れがあります。
具体例4|駅距離の弱点を補う需要がなく、募集賃料だけが強気なマンション
港区内であっても、駅から徒歩10分〜15分以上離れた立地は賃貸需要の優位性が下がります。「港区アドレスだから」という理由だけで高額な賃料を設定している物件は、空室期間の長期化を招きます。
【駅距離と賃貸相場の構造的関係】
 徒歩1〜5分圏内   : 競合が極めて少なく、高単価・低空室率を維持
 徒歩6〜10分圏内  : 標準的な需要層。設備や築年数での差別化が可能
 徒歩11分以上     : バス利用や周辺環境の強み(公園、住環境)がない限り、賃料下落圧力が顕著
失敗のメカニズム
募集看板やポータルサイトに掲載されている「募集賃料」は、あくまでオーナー側の希望価格です。長期間成約していない強気の価格を基準に収支を計算すると、実際の成約時には家賃を15〜20%下げざるを得ず、想定収支が破綻します。
実務での見抜き方
ポータルサイトの募集価格ではなく、レインズ(不動産流通標準情報システム)や不動産会社が保有する「過去6ヶ月以内の成約賃料データ」を確認します。同等の駅距離・専有面積・築年数のリアルな成約坪単料率を弾き出すことが不可欠です。
具体例5|高級仕様でも、借り手の条件と住戸の使い勝手が合わないマンション
港区の投資マーケットでは、「富裕層向け」「法人需要が見込める」といった営業トークが多用されます。しかし、借り手のターゲット層と間取り・仕様がミスマッチを起こしている物件は、長期空室の原因となります。
【間取りとターゲットのミスマッチ例】
 ・広い1LDK (60㎡超)  → 賃料設定が高くなりすぎ、単身者は敬遠。ファミリーには部屋数が不足。
 ・豪華な大来客用リビング → 居住者の生活動線(収納スペース、書斎機能)が犠牲になり不評。
 ・駐車場空きなしの大型住戸 → 富裕層や法人役員は車保有率が高いため、検討対象から除外される。
専有部設備の維持コストの罠
海外製の高級食洗機、大型のビルトインエアコン、特殊な床暖房などは、修繕時や交換時に国産標準品(TOTO、パナソニック等)の2倍〜3倍の費用がかかります。退去時の原状回復費用や設備更新費用がオーナーのキャッシュフローを圧迫します。
具体例6|上階だから安心と考え、共用設備の災害対策を確認しないマンション
「10階以上の高層階を買うから水害リスクは関係ない」という考え方は大きな誤りです。マンション全体の機能は共用部のインフラ設備に依存しています。
【水害時に機能不全に陥る共用設備】
 地下・1階部分に設置される主要設備:
  ├── 受変電設備 (受電・変電を行う電気室) → 冠水すると全館停電
  ├── 給水ポンプ (加圧給水装置)         → 停電・水没で全館断水
  └── エレベーター制御盤                → 制御盤浸水で高層階へのアクセス遮断
ハザードマップと対策の精査
港区のハザードマップ(想定最大規模降雨:総雨量690mm、時間最大雨量153mm)を確認し、浸水想定区域内に位置するかをチェックします。さらに重要なのは、「建物自体の水災対策」です。
地下電気室前に止水板が設置されているか?
排水ポンプの自家用発電機が備わっているか?
管理組合で水害をカバーする損害保険に加入しているか?
水災によりエレベーターや給排水がストップした場合、上階の住戸であっても居住不可能な状態となり、家賃収入は途絶えます。
具体例7|オーナーチェンジや家賃保証(サブリース)の中身を確認できないマンション
既に入居者がいる「オーナーチェンジ物件」は、購入直後から家賃が得られるメリットがある反面、室内状況を確認できないリスクや、現在の家賃が「相場より高く設定されている(相場乖離)」リスクを秘めています。
【オーナーチェンジ物件の主なリスク構造】
 ① サクラ入居・高値設定 : 売却直前に相場より高い賃料で親族・関係者を入居させ、表面利回りを高く見せる。退去後に大幅な賃料下落が発生。
 ② サブリース(家賃保証)の解約不可・減額要求 : 賃貸住宅管理業法に基づく説明があっても、将来の賃料減額要求や所有者側からの解約制限が課される。
サブリース契約における注意点
国土交通省の「賃貸住宅管理業法」において、サブリース業者にはリスク説明が義務付けられていますが、契約書の細部まで解読する必要があります。
実際の受取家賃=適正相場賃料×保証率(80%∼90%)−免責期間の免責分
「保証されているから安心」と過信せず、サブリースを解除した場合に自力で運用可能な適正賃料を試算しておくことが極めて重要です。
具体例8|再開発期待を家賃と売却価格の両方に上乗せしたマンション
港区内では、虎ノ門、赤坂、高輪ゲートウェイ、麻布台など大規模な都市再開発が進行しています。しかし、「再開発エリアの近く」というプレミアムが、すでに購入価格に過剰に織り込まれている(高値づかみ)ケースには厳重な警戒が必要です。
【二重カウントによる価値過大評価の罠】
 購入価格に再開発プレミアムが乗っている (+20%)
   +
 運用シミュレーションで将来の家賃上昇も期待込みで計算 (+10%)
   ↓
 期待が実現しなかった場合、ダブルの含み損が発生する
見抜き方のポイント
近隣の「再開発の影響を受けない類似築年数・立地の成約坪単価」と比較します。再開発の完成までに数年〜十数年かかる場合、その間の保有コスト(金利、管理費、固定資産税)を考慮すると、再開発による期待値を上回るコストを支払うことになります。
具体例9|表面利回りは魅力的でも、借入後の手残りが赤字になるマンション
表面利回り(グロス利回り)は、不動産投資の意思決定において最も危険な指標となり得ます。
表面利回り (%)=物件購入価格年間満料家賃収入×100
実質利回り (%)=物件購入価格+購入時の諸費用年間満料家賃収入−年間運営経費 (NOI)×100
運営経費(固定資産税、都市計画税、管理費、修繕積立金、PM手数料、突発的修繕引当金)および金融機関への返済額を考慮しない表面利回り主導の購入は、確実にキャッシュフローの赤字をもたらします。
関連記事
・港区マンションは再開発「完成前」「完成後」どちらで買うべきか?価格・賃貸需要・出口戦略から考える購入判断 | 株式会社ピースオブマインド
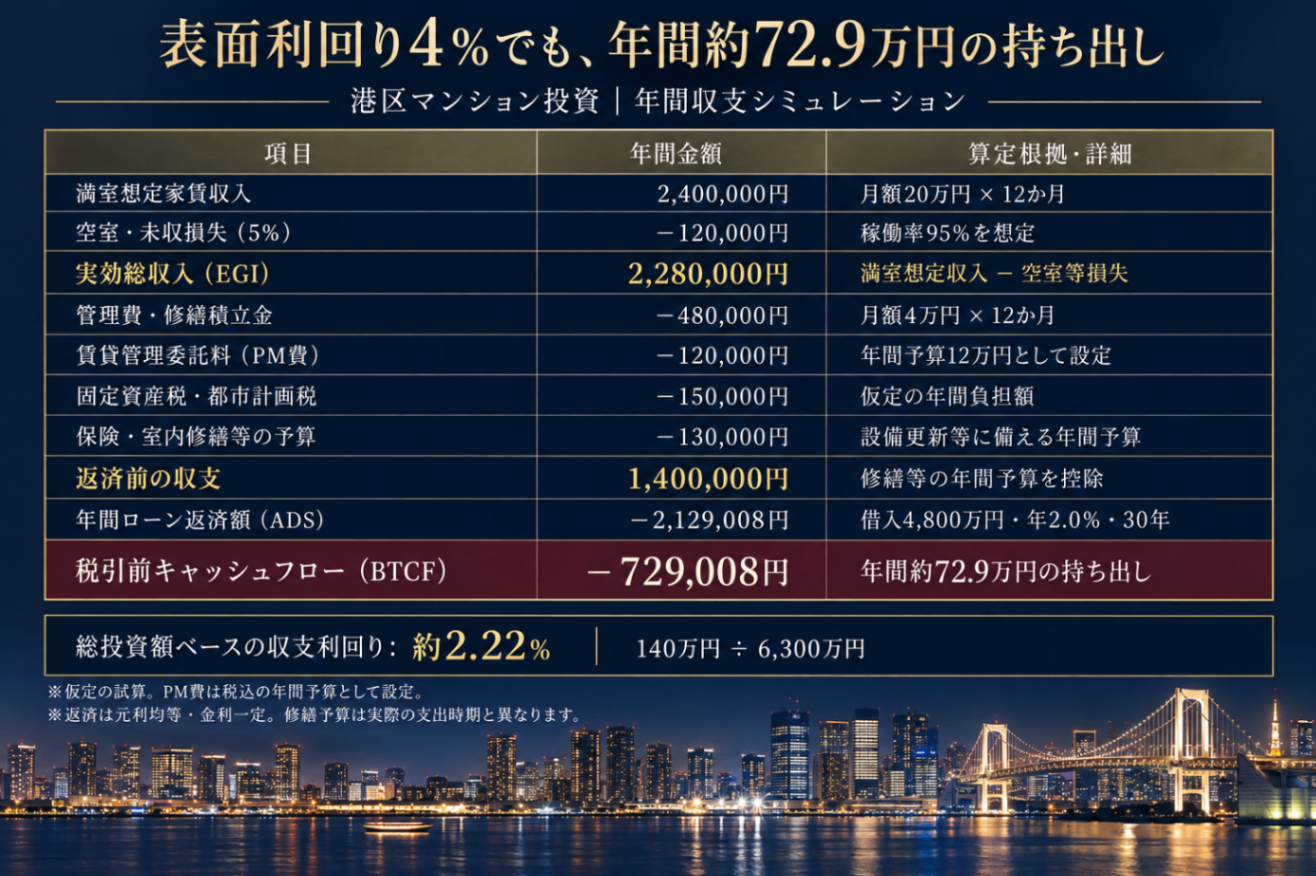
徹底シミュレーション|6,000万円の物件で購入前に行う収支の耐久確認
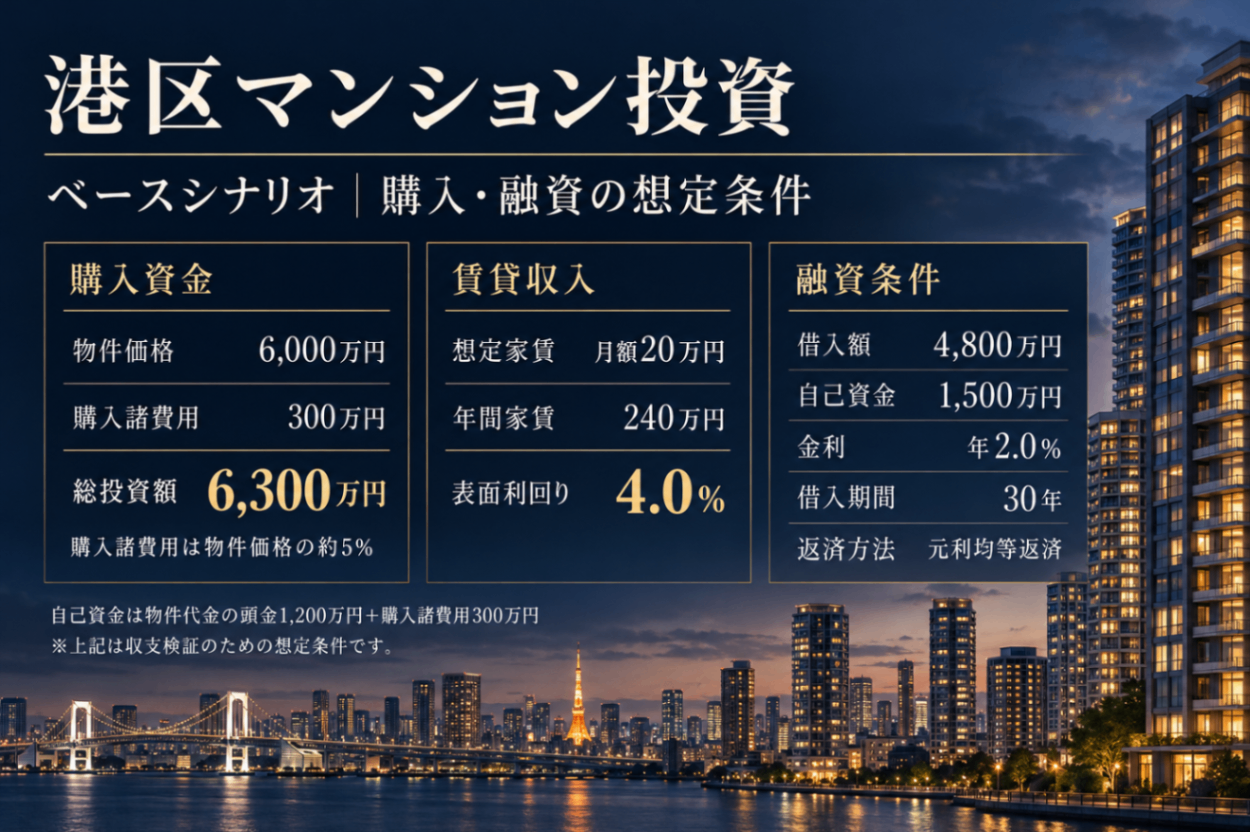
通常運用時の年間収支シミュレーション(NOIおよびキャッシュフロー)
ストレスシナリオ|トリプルパンチ(賃料下落+修繕増額+金利上昇)の検証
購入後5年〜10年後に以下のリスクが同時に発生した場合の耐久性を試算します。
【ストレス条件】
 1. 賃料下落 & 空室拡大 : 家賃10%下落 (月18万円) & 2ヶ月空室 (稼働率83.3%)
 2. 修繕積立金の増額   : 月額10,000円アップ
 3. 金利の上昇         : 融資金利が 2.0% → 3.0% へ上昇
ストレス発生後の年間収支計算
実効家賃収入:
180,000円×10ヶ月分=1,800,000円
運営経費:
管理費・修繕積立金(増額後):
(40,000円+10,000円)×12=600,000円
その他経費(PM費・公課・保険修繕):
90,000円+150,000円+130,000円=370,000円
経費合計=970,000円
ストレス後のNOI:
1,800,000円−970,000円=830,000円
ストレス後のローン返済額(金利3.0%昇格時):
残元本約4,200万円(10年経過後想定)、残り期間20年、金利3.0%での再計算:
毎月返済額≈23.29万円→年間返済額≈2,794,800円
ストレス発生後の手残り(BTCF):
830,000円−2,794,800円=−1,964,800円
最終持ち出し額:年間 約196.5万円(毎月約16.4万円の持ち出し)
事前検証なしでこのような物件を購入した場合、個人の給与収入から毎月16万円以上を補填し続けなければならず、個人の家計破綻に直結します。
契約前に確認すべき必須資料とチェックポイント
購入申込みを行う前に、以下の資料を不動産仲介会社経由で必ず取得し、分析してください。
【表2】購入前の必須チェック資料リスト
確認資料重点チェック項目リスクの判別方法管理に係る重要事項調査報告書
・管理費・修繕積立金の改定予定
・修繕積立金の全社残高
・組合全体の滞納額
積立金残高が年間工事計画に対して著しく乏しい場合は将来の大幅増額が確実。長期修繕計画書
・計画の改定年(5年以内か)
・一時金(一時徴収金)の記載有無
・エレベーター・外壁の工事時期
計画期間が30年未満、または一時金の徴収が前提となっている計画は危険。総会・理事会議事録(直近2〜3期分)
・住民間のトラブル、漏水事故の有無
・ペット・民泊問題
・管理組合の役員なりて状況
同じ議題が何年間も決議されずに先送りされている場合、管理不全の兆候。建築確認済証・検査済証
・旧耐震/新耐震の正確な判別
・違反建築(容積率・建ぺい率オーバー)の有無
検査済証がない場合、金融機関の融資評価が大幅に下がる可能性がある。管理規約・使用細則
・専有部のリフォーム制限(フローリングの遮音等級制限等)
・民泊・事務所利用の可否
賃貸運用上の制約や、室内改修時の予期せぬ工事費増加を防ぐ。既存賃料の賃貸借契約書
・契約種別(普通借家か定期借家か)
・フリーレント・敷金引継ぎ条件
・賃料減額履歴
相場より不自然に高く設定された賃料契約や特殊な特約の有無を確認。
出口戦略(リセールバリュー)から逆算する購入判断
不動産投資の収支は、「購入から保有期間中のキャッシュフロー」、そして「最終的な売却価格」の総和で決定されます。これを「内部利益率(IRR)」と呼びます。
【出口戦略の2大ターゲット】
 ターゲット①: 不動産投資家 (賃貸中のままオーナーチェンジで売却)
  └── 評価軸: 収益還元価格 (家賃収入 ÷ 期待利回り) に依存する
 ターゲット②: 実需(自己居住)層 (退去タイミングで空室として売却)
  └── 評価軸: 積算価格・近隣の実需相場・間取り・住み心地に依存する
5年後・10年後の買主を想定した評価方法
投資家に売却する場合の価格算出(収益還元法):
将来、周辺の期待利回りが5.0%に上昇(キャップレートの拡大)しており、ネット収入(NOI)が120万円だった場合:
売却想定価格=還元利回り (0.05)NOI (1,200,000円)=2,400万円
購入価格6,000万円に対して大幅な売却損(キャピタルロス)が発生します。
自己居住層に売却する場合(取引事例比較法):
単身者向け20㎡のスタジオタイプ(ワンルーム)は、自己居住層(実需)の買主が付きにくいため、投資家にしか売れません。一方、40㎡〜60㎡の1LDK/2LDKであれば、退去後にリノベーションして「自分が住むために買う買主」へ高値で売却できる可能性が広がります。
物件購入前に整理すべきチェックシート
検討中の物件が「買ってはいけない物件」に該当しないか、以下の項目で最終確認を行いましょう。
【港区マンション投資 最終確認チェックリスト】

 □ 1. 建築確認交付日は1981年6月1日以降か? (旧耐震の場合、Is値0.6以上の確認・改修履歴はあるか?)
 □ 2. 修繕積立金は㎡あたり200円〜350円以上確保されているか? (長期修繕計画の残高不足はないか?)
 □ 3. 管理組合の未収金(滞納額)は年間徴収額の5%以下に抑えられているか?
 □ 4. 過去3期の総会議事録に、未解決の漏水トラブルや修繕先送りの記載はないか?
 □ 5. 設定されている想定賃料は、過去6ヶ月以内の「周辺成約坪単価」と合致しているか?
 □ 6. 浸水ハザードマップにおいて、地下・1階の主要インフラ(電気室・給水ポンプ)の防災対策はあるか?
 □ 7. 融資返済後、空室率5%・経費支払後でも年間キャッシュフローがプラス(または許容範囲)か?
 □ 8. 10年後の金利上昇(+1.0%〜+1.5%)や賃料下落(-10%)時のストレス耐性はあるか?
 □ 9. 売却時のターゲット(投資家 or 実需層)と、想定される売却ルートが明確か?
まとめ|プロの客観的視点を活用した確実な資産形成へ
港区でのマンション投資は、正しく物件を評価・精査できれば、長期にわたり強固な資産基盤を築くための強力な手段となります。しかし、その裏には「港区ブランド」に隠れた複雑な建築的・法的・財務的リスクが潜んでいます。
販売図面の表面的なスペックや営業担当者の威勢の良いトークだけを鵜呑みにせず、本記事で解説した「9つの危険な特徴」や「ストレスシミュレーション」をご自身の投資判断に取り入れてください。
株式会社ピースオブマインドからのご提案
株式会社ピースオブマインドでは、港区エリアに特化した不動産投資・売買・管理のプロフェッショナルとして、検討中物件のセカンドオピニオン診断を行っています。
「提示されている想定賃料が本当に妥当か知りたい」
「長期修繕計画書と管理報告書から、将来の追加負担リスクを算出したい」
「自己資金と融資条件に合わせた詳細なNOI/IRRシミュレーションを作成したい」
お持ちの販売図面や検討資料をご提示いただければ、客観的なデータに基づき、購入後のリアルなリスクと収益性を精密に分析・ご報告いたします。後悔のない不動産投資のために、ぜひご相談ください。
最後に、現在具体的に検討されている港区の物件(築年数、最寄り駅、専有面積、現在の利回りなど)がございましたら、その条件に基づいたより詳細な収支シミュレーションを作成することも可能です。気になる点についてお知らせいただけますか?