港区マンションの資産価値を左右する「管理組合の意思決定力」
港区のマンションを購入・売却する際、立地、最寄り駅からの徒歩分数、眺望、専有面積、築年数といった表面的なスペックに加え、近年の不動産市場において最も重視されているのが「管理組合が建物全体を適切に運営・統治できているか」という管理統治力です。どれほど都心一等地に立地し、室内が豪華にリフォームされていても、建物全体の修繕が行き届かず管理体制が形骸化していれば、将来の資産価値や流動性(売りやすさ・貸しやすさ)は著しく損なわれます。
なかでも近年、中古不動産市場や不動産鑑定実務において大きな懸念事項となっているのが、「所有者やその所在が判明しない住戸(所有者不明住戸)」の存在です。連絡が取れない不追跡住戸が存在することで、管理費や修繕積立金の回収が滞るだけでなく、共用部分や専有部分の修繕工事の実施、さらには将来的な建替えや一棟一括売却といった重大事項の合意形成に深刻な障害が生じるおそれがあります。
ただし、所有者不明住戸が存在するということだけで、マンション全体の資産価値が一律に数%〜数十分の1へと暴落するわけではありません。価格や資産評価への実質的な打撃を正確に割り出すには、以下の3つのリスク要素を完全に分離して分析することが不可欠です。
金銭的リスク(会計的ダメージ): 滞納の有無、滞納金額の規模、修繕積立金会計のキャッシュフローへの実質的影響
物理的・機能的リスク(建築的ダメージ): 漏水事故対応、設備更新、大規模修繕工事の施工範囲への具体的な支障
法的・組織的リスク(統治的ダメージ): 管理組合の対応能力、2026年4月施行の改正区分所有法の活用状況
問題が明確に把握され、法的手続きや補填スキームが進行している物件と、状況が把握されないまま放置されている物件では、買主が引き受ける不確実性(リスク・プレミアム)の大きさが全く異なります。
本記事では、2026年4月1日に施行された改正区分所有法の最新枠組みを踏まえ、港区の高額マンション・中古マンション市場における所有者不明住戸の真のリスクと、購入・保有・売却の各局面で後悔しないための判断ポイントを専門的に徹底解説します。
第1章:「空室」「滞納」「所有者不明」は全く別の問題|資産価値を見誤らないための出発点
不動産購入時や査定時において最も混同されやすいのが、「空室」「滞納」「所有者不明」という3つの現象です。これらを同一のリスクとして一括りに扱ってしまうと、物件の真のリスク構造を見誤り、過度な買い控えや不当な安値売却につながる原因となります。
1. 「空室」と「所有者不明」の法的・実務的相違
「空室」とは、単に「居住者が住んでいない」という物理的な居住状況を指します。所有者が明確であり、毎月の管理費や修繕積立金を口座振替等で遅延なく支払い、管理組合からの連絡や総会の議決権行使に遅滞なく対応しているならば、空室であること自体は管理上のリスクになりません。港区のマンションでは、セカンドハウスや投資用資産、節税目的の保有により、平常時から空室となっている住戸は珍しくありません。
一方、賃借人が入居していて一見すると稼働しているように見えても、所有者(区分所有者)本人や権限を有する代理人窓口と連絡が取れない場合は「所有者不明・連絡不能住戸」となります。この場合、漏水などの緊急トラブル発生時の立ち入り承諾や、共用部分改修に伴う室内工事の承諾が得られず、現場の管理実務に直接的な障害をもたらします。
2. 「滞納」と「所有者不明」の債権管理上の相違
「滞納」とは金銭債務の不履行であり、連絡先や所在が判明している所有者であっても、事業の失敗、自己破産、あるいは管理組合への不満などの理由で発生します。この場合、内容証明郵便の送達、支払督促、先取特権の実行(区分所有法第7条)、任意売却の打診といった通常の債権回収手続きを執ることが可能です。
逆に、所有者本人が死亡・失踪して連絡断絶となっていても、生前に設定された自動口座振替がそのまま継続しており、会計上は一切の滞納が生じていないケースも存在します。この場合、金銭的損失はゼロですが、総会での意思表示や専有部の立ち入り管理に不全が生じることになります。
3. 初期段階で整理すべき「3つの分析軸」
管理状態を精査する際は、まず以下の3軸で現状を切り分けることがリスク分析の出発点となります。
【資産評価におけるリスク分析の3軸】
連絡軸(人間関係・権限)
誰と連絡が取れないのか?(名義人本人、相続人、代理人、法人)
窓口となる代理人や弁護士、相続人は存在しないのか?
業務軸(管理実務・工事)
何の意思決定や共用・専有工事が止まっているのか?
専有部分への立ち入り、調査、専有部配管更新に支障が出ているか?
会計軸(金銭リスク・回収性)
実際にいくらの金銭的損失(未収金)が発生しているか?
その不足分は管理組合の一般会計・修繕積立金会計の剰余金等でカバー可能か?
関連記事
・港区の賃貸管理で家賃滞納リスクをどう防ぐか! 高額賃料エリアだからこそ必要な予防策と、滞納発生時の実務対応を徹底解説 | 株式会社ピースオブマインド
第2章:なぜ所有者不明住戸が発生するのか|相続・転居・法人の複雑な構造
港区のような都心の一等地であっても、所有者不明住戸や連絡不能住戸が発生する背景には、近代的な法制度の狭間、社会構造の変化、および所有形態の特殊性が深く関わっています。
1. 相続の未処理と数次相続の発生
最も多い原因が、登記名義人の死亡に伴う相続手続きの放置です。不動産登記上の名義人が亡くなった後、遺産分割協議がまとまらないまま放置され、さらにその相続人が死亡する「数次相続」が重なると、法定相続人が数十名規模へネズミ算式に膨れ上がります。結果として、誰が管理費の支払義務や総会の議決権行使権限を持つのかが追跡不能となります。
※なお、不動産を取得したことを知った日から3年以内に申請を義務付ける相続登記の義務化は2024年4月1日から施行されています(施行前に取得していた未登記相続についても、原則2027年3月31日までの経過措置あり)。遺産分割が難航する場合の「相続人申告登記」などの制度も新設されていますが、これはあくまで名義人の死亡および相続人の申告にとどまり、売却や管理上の同意に必要な権利関係の整理を完全に完結させるものではありません。
2. 海外移住・住所変更の未届
所有者が転居や海外移住をした際、管理組合へ変更届(区分所有者変更届・連絡先届)を出さず、登記上の住所変更も行わない場合、郵便物が返送(あて所不明)されて連絡が完全に遮断されます。
※所有権の登記名義人の住所・氏名変更登記の義務化は、2026年4月1日から施行されており、変更日から2年以内の申請が義務付けられています(施行前の未変更登記には原則2028年3月31日までの経過措置あり)。
3. 法人所有における名義の形骸化とM&A
港区の高級マンションでは、税務対策や資産保有会社目的で法人名義で購入されるケースが多数を占めます。しかし、企業の倒産、休眠化、解散・清算手続きの未完了、M&Aに伴う担当者・代表者の交代、さらにはペーパーカンパニーの放置により、管理組合との連絡窓口が完全に失われるケースがあります。
第3章:港区の高額マンションでも避けられない「修繕資金」と「滞納」のリアル
「港区の億ションであれば、所有者も富裕層ばかりなので資金面の問題は起きないのではないか」という楽観的な見方は極めて危険です。どれほど立地や建物が豪華であっても、共用施設や設備が高度・複雑であればあるほど、将来の維持管理コストは指数関数的に跳ね上がるためです。
1. 高スペックマンションほど膨らむ維持管理コスト
タワーマンションや高級低層レジデンスでは、複数のエレベーター(高速・非常用)、ハイルーフ対応の機械式駐車場・タワーパーキング、24時間有人管理・コンシェルジュ、各種共用ラウンジやプールなど、維持すべき対象が広範囲に及びます。
もし所有者不明住戸や長期滞納住戸が存在した場合、その不追跡者の追跡調査費用、弁護士費用、後述する裁判手続き(予納金)などの追加費用が、通常の維持管理費に加えて管理組合会計へ重くのしかかります。
2. 「未収金(帳簿上の数字)」と「使える現金」のギャップ
管理組合の貸借対照表(BS)に「未収管理費・未収修繕積立金」として数千万円が資産計上されていても、それは「将来回収できるかもしれない債権」に過ぎず、現在手元にあって工事会社への支払いに充当できる現金ではありません。
【貸借対照表と実際の資金繰りのギャップ】
貸借対照表(BS)上の表示
資産の部:修繕積立金預金 8,000万円
資産の部:未収修繕積立金 2,000万円 ➔ 計 1億円(見た目上の資産総額)
実際の資金繰り(キャッシュベース)
実際に工事会社へ支払える即金 = 8,000万円のみ
➔ 1億円予定の大規模修繕工事を発注すると 2,000万円不足し着工不可
修繕積立金の健全性をチェックする際は、帳簿上の合計額ではなく、「実際の口座預金残高」「確定している未収金(滞納額)の回収可能性」「直近で予定されている工事発注額」を厳密に分離して計算しなければなりません。
第4章:具体例で計算する「滞納額」と管理組合の耐力シミュレーション
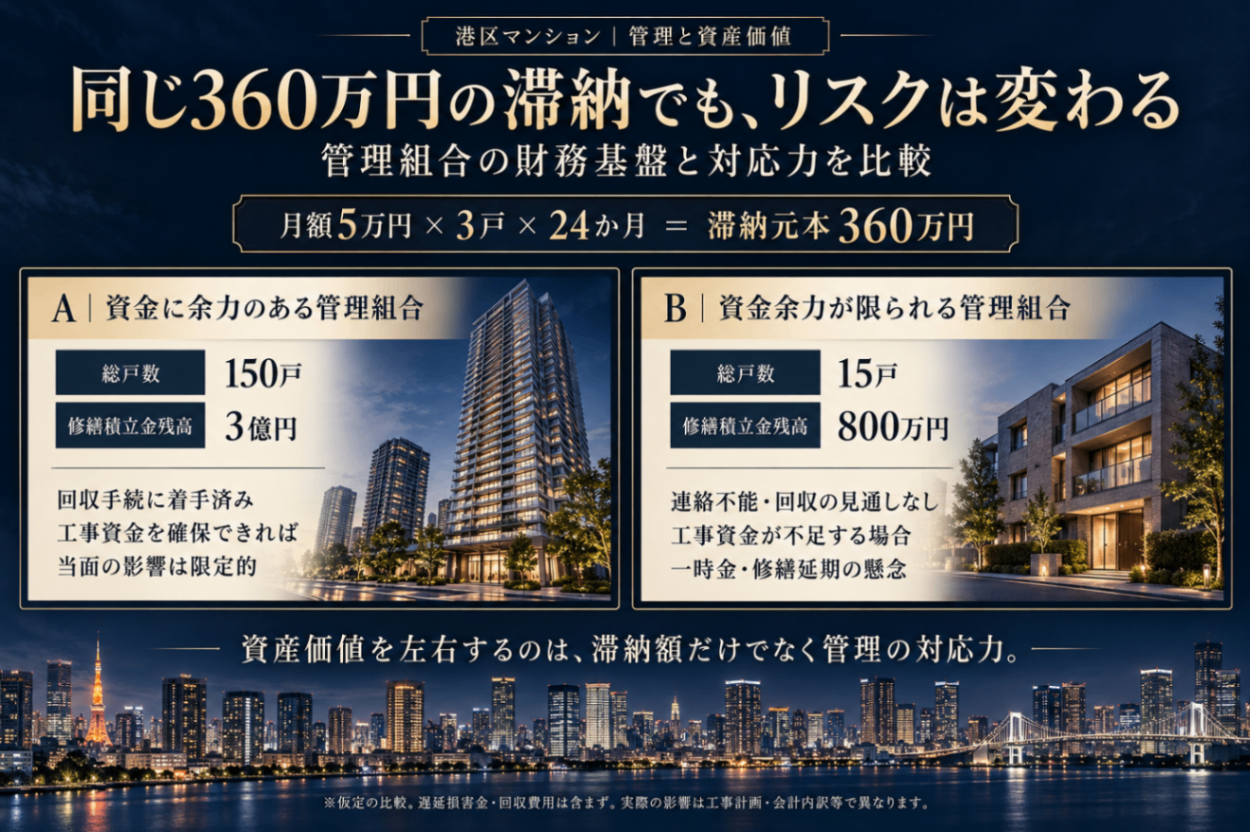
滞納の規模が管理組合に与える打撃は、マンション全体の戸数規模や積立金会計の「耐力(資金的余力)」によって180度異なります。
管理計画認定制度の基準と正しい読み解き方
国土交通省および港区が推進する「マンション管理計画認定制度」の判定基準においては、「直前事業年度末における修繕積立金の3ヶ月以上の滞納額が、全体の1割以内であること」などが評価指標として盛り込まれています。
ただし注意が必要なのは、これはあくまで「会計上の未収金割合の安全基準」であり、「連絡不能な住戸が全戸数の1割存在しても安全である」という意味ではありません。金額面と連絡面の双方から安全性を検証することが重要です。
第5章:漏水調査・設備更新が止まるリスクと現場のトラブル事例
所有者不明住戸が引き起こすリスクの中で、金銭的な滞納以上に深刻なのが「建物の維持管理・緊急修繕における実務の停止」です。
1. 漏水事故における立入り不能リスク
マンション内で階下への漏水事故が発生した場合、原因箇所を特定するためには上階住戸への立ち入り調査(床下配管の点検・圧力試験等)が不可欠です。
しかし、上階住戸が所有者不明・連絡不能である場合、管理会社や理事会であっても個人の専有部分へ勝手に鍵を壊して侵入することは、住居侵入罪や器物損壊罪等の法的リスクを伴うため不可能です。結果として漏水原因の特定が遅れ、被害が拡大してマンション全体の火災保険の格付け悪化や保険料跳ね上がりを招くことになります。
2. 一体配管工事における未施工住戸の発生
築年数の経過に伴う専有部・共用部の一体的な給排水管更新工事を行う際、連絡が取れない不在住戸が存在すると、その1戸だけ工事を実施できず飛び飛ばし(未施工)となります。
後日、その住戸から漏水が発生して周囲の施工済み住戸へ被害が及んだり、将来的にその1戸のためだけに別立てで割高な単独工事費用を管理組合が負担せざるを得ないといった二次被害が発生します。
第6章:2026年改正区分所有法で何が変わったか|集会決議の母数除外制度
2026年4月1日に施行された改正区分所有法(区分所有建物の管理の円滑化等を図るための区分所有法等の一部改正)は、こうした所有者不明問題によって意思決定が麻痺していた管理組合にとって、決定的な突破口となる法改正です。
1. 所在等不明区分所有者の「母数除外制度」(区分所有法第38条の2)
従来、管理規約の改訂や共用部分の著しい変更(特別決議)を行う際、連絡が取れない所有者はすべて「反対票」としてカウントされてしまい、必要な決議が可決できないという構造問題がありました。
改正法では、管理組合(管理者や一般区分所有者等)が裁判所に申し立て、許可を得ることで、所在等不明な区分所有者を総会の決議母数(分母)から除外して多数決の成否を計算できる制度が創設されました。
【集会決議における母数除外の計算変化(全100戸・所在不明5戸の場合)】
改正前(全員分母)
分母: 100戸(連絡不能な5戸も反対扱い)
特別決議(4分の3)に必要な賛成数: 75戸
改正後(母数除外適用)
分母: 95戸(100戸 − 所在不明5戸)
特別決議(4分の3)に必要な賛成数: 72戸(3戸ハードルが下がる)
2. 母数除外制度の注意点と限界
本制度を活用するうえで、以下の実務上の限界を正しく理解しておく必要があります。
勝手な除外は不可: 管理組合の自己判断で除外することはできず、必ず裁判所への申立て手続きが必要です。
所有権や滞納は消えない: 決議の分母から除外されても、その住戸の所有権が剥奪されたり、過去の滞納管理費が消滅・回収されたりするわけではありません。
処分行為(建替え等)は原則対象外: 所有権の喪失を伴う建替え決議等については、原則として全所有者を分母とする厳格な基準が維持されます。
関連記事
・港区の賃貸管理でサブリースは得か損か 高級賃貸・法人契約エリアだからこそ知っておくべき利点とリスクの全判断基準 | 株式会社ピースオブマインド
第7章:所有者不明専有部分管理制度と東京地裁の予納金実務
決議の分母から除外する制度(意思決定の解決)とは別に、放置された特定の専有部分そのものを管理・処分するための枠組みとして創設されたのが「所有者不明専有部分管理制度」(利害関係人の請求により裁判所が管理人を選任する制度)です。
1. 意思決定の除外と専有部分管理制度の違い
【2つの新制度の目的と機能の違い】
区分所有法第38条の2(母数除外制度)
目的: 総会決議を可決させること(意思決定の円滑化)
手段: 裁判所の許可を得て分母から不追跡者を引き去る
所有者不明専有部分管理制度
目的: 放置された部屋そのものを管理・修繕・売却すること
手段: 裁判所が選任した「管理人(弁護士等)」に管理権限を付与
2. 裁判所への「予納金(費用負担)」のリスク
所有者不明専有部分管理制度を利用して裁判所に管理人の選任を申し立てる場合、最大のハードルとなるのが「予納金(裁判所への費用納付)」です。
東京地方裁判所等の実務案内においては、申立て手続き費用に加え、選任される管理人(弁護士等)の報酬や管理事務費用にあてるための予納金が必要とされます。金額は物件の状況や管理事務の複雑さによって裁判所が個別に判断しますが、数十万円から数百万円規模の予納金が必要となるケースがあり、管理組合が一時的にこれを立て替えなければなりません。
「管理人を選任すればすぐに売却されて滞納金が全額回収できる」という保証はないため、予納金を出してまで手続きを行う価値があるか、費用対効果を厳密にシミュレーションすることが重要です。
第8章:建替え・一棟売却への影響|「決議可決」と「事業成立」は別物
将来の建替えや一括売却によるキャピタルゲインを期待して港区の中古マンションを購入する場合、法改正によって所在不明者の除外手続きが進みやすくなったことはプラスの材料となります。
しかし、「建替え決議が成立すること」と「実際に建替え事業が完成して新築マンションが建つこと」は全く別の問題です。
1. 事業成立を阻む「経済的・技術的ハードル」
所在不明者の問題が法的にクリアされたとしても、建替え事業の成否を決定づけるのは以下の現実的な条件です。
容積率の余剰: 既存建物より上に伸ばして増床分を一般販売し、建築費を回収できるか(港区の高さ制限・日影規制等)
建設資材・人件費の高騰: 昨今の工事費高騰により、増床しても1戸あたり数千万円の自己追加負担が発生するケースの増加
権利調整と近隣協定: 近隣住民との日影交渉や、敷地境界の確定
2. 売却時・購入時における「期待」の正しい伝え方
売却時に「法改正で所有者不明者の問題が解消されたので、このマンションは将来すぐ建替えできて価格が上がります」といった過度なトークを行うのはトラブルの元です。
検討の段階(①自由な意見交換段階 ➔ ②調査費用算出段階 ➔ ③事業性検証段階 ➔ ④正式決議成立段階)を明確に区分し、客観的な進捗事実のみを提示することが極めて重要です。
第9章:資産価値は何%下がるのか|一律の値引き率が使えない理由と評価の3尺度
不動産購入検討者から「所有者不明住戸があるマンションは、相場より何%安く買えば適正ですか?」という質問がよく寄せられます。
結論から申し上げれば、一律の「〇%引き」という単純な値引き率は存在しません。問題が単なる「帳簿上の数字」にとどまっているのか、それとも「実害(追加負担や工事停止)」に発展しているかによって評価は完全に分かれます。
不動産評価においては、以下の「3つの評価尺度」に分解して価格への影響を算定します。
【所有者不明住戸が存在する物件の3つの評価尺度】
追加支出(確定した金銭的負担)
例:不足分を補填するための「一時金100万円」が可決済み
評価:確定した負担額(100万円)をダイレクトに指値減額
建物状態(物理的リスク)
例:配管修繕が未施工で漏水リスクが放置されている
評価:リスク解消に必要な工事費の見積額を考慮して減額
流動性・情報開示(不確実性リスク)
例:管理状況の資料が開示されず、滞納の全貌が不明
評価:「不確実性(不気味さ)」を理由に購入見送り・大幅値下げ
金額が確定している負担(例:確定一時金80万円)であればその分を価格交渉(指値)に反映させることができますが、「負担額が不明で調査もされていない物件」は不確実性が大きすぎるため、価格交渉以前に買い手から敬遠されることになります。
第10章:【売主向け】売却前に揃えるべき「管理信頼度アピール資料」
所有者不明住戸や滞納住戸が存在する港区マンションを所有しており、これから高値での売却を目指す場合、問題を隠すのではなく、「管理組合が適切に問題を把握し、法的に対処している事実」を情報公開することが最高のリスクヘッジとなります。
売却を依頼する不動産会社を通じて、募集開始前に以下の資料パッケージを揃えておくことが推奨されます。
【買主の不安を払拭する「管理信頼度パッケージ」】
基本会計・規約資料
直近の管理に係る重要事項調査報告書
最新の管理規約および細則(改正法対応の有無)
直近3期分の管理組合決算書および予算書
修繕・資金計画資料
最新の長期修繕計画書(資金繰り推移表)
修繕積立金口座の実際の預金残高証明書
過去の大規模修繕工事・配管更新の実施履歴書
法的・意思決定資料
過去2年分の総会議事録および理事会議事録
滞納者・不追跡者に対する法的対応(裁判・母数除外等)の決議調書
「管理会社に任せています」という口頭説明だけでは高額物件の買主を納得させることはできません。これらの客観的書類を事前に提示することで、買主に「不確実性の不安」を感じさせず、安心して相場どおりの価格で購入決断を下してもらうことが可能となります。
第11章:【買主向け】重要事項調査報告書と総会議事録で「ヤバい管理」を見抜くチェックリスト
港区で中古マンションの購入を検討している方が、契約前に「所有者不明住戸や滞納によって将来大損する物件」を回避するための具体的なチェックリストです。仲介会社から「重要事項調査報告書」と「総会議事録(過去2〜3年分)」を取り寄せ、以下の項目を点検してください。
【危険な管理組合を見抜く7つのチェックポイント】
[ ] 1. 修繕積立金口座の「実際の現金残高」は年間施工予定額を上回っているか?
[ ] 2. 滞納額(3ヶ月以上)が全修繕積立金年収の1割を超えて放置されていないか?
[ ] 3. 滞納者や連絡不能住戸に対し、弁護士委任や裁判手続き等の記載があるか?
[ ] 4. 総会議事録に「修繕積立金の値上げ議案が否決された」記録がないか?
[ ] 5. 配管の一体更新工事において「未施工住戸」が多数放置されていないか?
[ ] 6. 過去の総会出席率(書面含む)が極端に低く、定足数割れを起こしていないか?
[ ] 7. 2026年改正法に基づく「母数除外」や「規約改定」の検討が行われているか?
上記のチェック項目で「滞納が放置されている」「工事議案が何度も否決されている」といった兆候が見られる物件は、将来的に一時金請求や修繕不全に巻き込まれるリスクが高いため、慎重な検討が必要です。
まとめ:資産価値を守るために所有者・売主・買主が取るべきアクション
港区マンションにおける「所有者不明住戸」の存在は、適切に対処されていなければ資産価値を下げる重大なリスク要因となります。しかし、2026年4月施行の改正区分所有法によって、管理組合が取り得る法的手続きの選択肢は格段に広がりました。
マンションを保有・管理している方へ: 管理組合の総会や理事会を通じて、不追跡者への調査、2026年改正法に基づく「集会決議の母数除外手続き」や「管理規約の改訂」を早期に議題へ挙げ、管理の正常化を推し進めることがご自身の資産価値防衛に直結します。
売却を検討している方へ: 不都合な事実を隠すのではなく、管理組合の対応状況や実際の積立金残高を客観的資料として揃え、不確実性を排除した形で買主へ提示することが高値売却の成功パターンです。
購入を検討している方へ: 単に「港区」「億ション」というブランドや表面的な内装に惑わされず、重要事項調査報告書や総会議事録を細部まで読み解き、「決める力のある健全な管理組合」の物件を選択することが、将来のリセールバリューを守る最善の防衛策となります。
港区マンションの売却・査定・購入・管理のご相談は株式会社ピースオブマインドへ
株式会社ピースオブマインドは、港区を中心に不動産売買・賃貸・管理・相続に関する業務を行っている、創業37年の地域密着型不動産専門会社です。
六本木、麻布、赤坂、青山、虎ノ門、白金、高輪、芝浦など、港区内の膨大なマンション取引実績に基づき、所有者様からお預かりした重要事項調査報告書、総会議事録、長期修繕計画書などをプロの目で精緻に読み解いたうえで、将来負担を見据えた「売却・購入・保有」の最適解をご提案いたします。
「保有するマンションの所有者不明問題や管理状態に不安がある」「現在の正確な査定価格を知りたい」「将来リスクのない中古マンションを購入したい」とお考えの方は、ぜひお気軽に当社までご相談ください。長年培った専門的知見と深い地域ノウハウで、お客様の大切な不動産資産の未来をサポートいたします。