記事の要約
表面利回りの限界: 管理費・修繕積立金・税金等の運営経費(Opex)が含まれず、現在の設定賃料のみを基準とするため、港区のような高価格帯・低利回りエリアでは「本当の収益力」を見誤るリスクが高い。
賃料上昇率(賃料成長力)の重要性: 賃料を引き上げNOI(純営業収益)を成長させることができれば、保有中のキャッシュフロー改善だけでなく、収益還元法に基づき将来の「売却価格(出口価格)」を劇的に押し上げることができる。
金利上昇局面への耐性: 日本銀行の政策金利引き上げに伴う借入利息の増加に対し、賃料成長によってNOIを伸ばせる物件は、DSCR(負債返済カバー率)とキャッシュフローを健全に維持できる。
投資判断の結論: 単純な「現在利回り」ではなく、「現行NOI + 潜在的賃料ギャップ + 将来NOI成長率 + 出口価格(キャップレート)」を一本の軸とした時間軸思考で投資判断を行うことが成功の鍵となる。
第1章:なぜ港区マンション投資で「表面利回り」だけを見てはいけないのか?
港区で投資用マンションやオーナーチェンジ物件を検討する際、投資家が最初に目にする指標が「表面利回り(グロス利回り)」です。
表面利回りは年間賃料収入を購入価格で割るだけで算出できるため、物件を簡易的に比較するには便利です。しかし、赤坂、麻布、六本木、青山、白金、高輪、虎ノ門、芝浦・港南といった港区では、表面利回りだけで購入や売却を判断するのは危険です。
1. 表面利回りの基本的な計算式と欠点
表面利回りは、年間賃料収入を物件価格で割って算出します。例えば、1億円の物件を月30万円で賃貸している場合、年間賃料収入は360万円となり、表面利回りは3.6%です。
ただし、表面利回りには大きな弱点があります。管理費や修繕積立金、固定資産税、空室期間、賃貸管理費などの経費が反映されず、将来の賃料上昇や下落も考慮されないことです。
そのため、港区マンションでは表面利回りだけでなく、実際の手残り収益と将来の賃料成長力を確認する必要があります。
① 不動産経営にかかる実質的な経費(Opex)が考慮されていない
マンションの保有には、管理費、修繕積立金、固定資産税・都市計画税、賃貸管理委託料、原状回復費、設備交換費、空室による賃料ロスなどが発生します。表面利回りにはこれらが含まれないため、「実際にいくら手元に残るのか」は分かりません。
② 「現在の賃料」という単一時点しか見ていない
表面利回りは現在の賃料を基準としています。しかし、現行賃料が相場より安い物件もあれば、逆に次回更新・退去時に賃料を下げざるを得ない物件もあります。将来の賃料変動という時間軸が反映されていない点には注意が必要です。
2. 港区不動産市場の特殊性と低利回りの本質
港区の中古マンションでは表面利回りが3%台となる物件も多く、地方都市や東京郊外と比較すると低利回りに見えます。
それでも港区で低利回りの物件が取引される背景には、立地の希少性、強い賃貸需要、資産価値、将来の賃料成長への期待があります。
港区マンションの価格形成を支える構造的要因
立地の希少性: 麻布、赤坂、六本木などでは好立地の新規供給が限られています。
強固な賃貸需要: 高所得者層、法人契約、外資系企業の駐在員など幅広い需要があります。
大規模再開発: 虎ノ門・麻布台、品川・高輪などでは再開発が街の価値にも影響します。
高い売却流動性: 国内投資家だけでなく、富裕層など幅広い購入需要が期待できます。
2026年4月の公益財団法人日本不動産研究所「不動産投資家調査」では、東京・城南地区の賃貸住宅一棟の期待利回りはワンルームタイプ3.6%、ファミリータイプ3.7%となっています。
港区マンションでは「利回りが低い=割高」と単純に判断するのではなく、なぜその利回りで取引されているのか、そして将来NOIをどこまで伸ばせるのかを分析することが重要です。
第2章:表面利回りより重要な「実質利回り」と「NOI」の本質
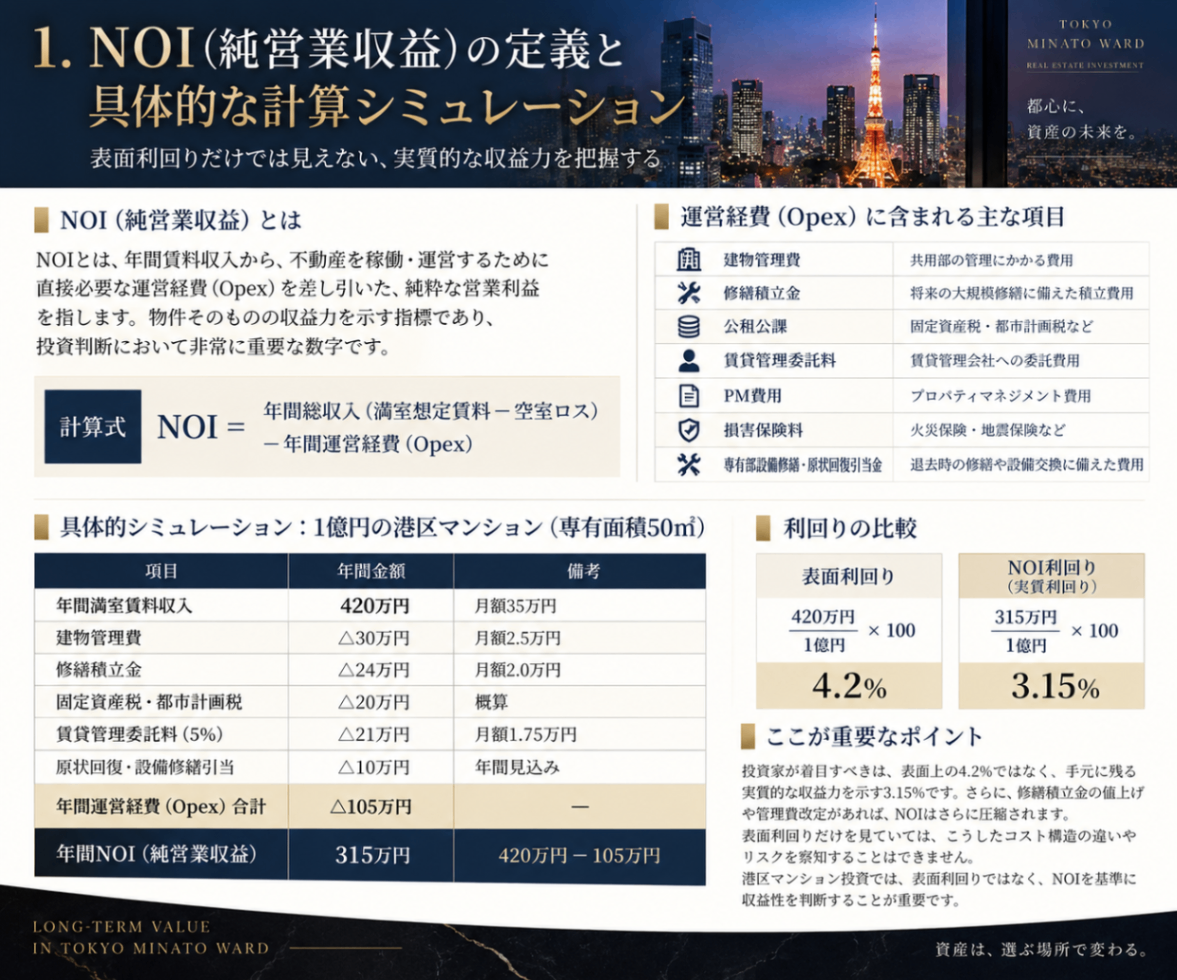
港区マンションの真の収益力を解き明かす鍵となるのが、「NOI(Net Operating Income:純営業収益)」および「NOI利回り(実質利回り)」です。
2. 賃料上昇がNOI利回りを劇的に押し上げるインパクト
ここで、賃料上昇がNOIにどのようなインパクトを与えるかを検証します。上記の物件で、入居者入替や賃料改定により、年間賃料が420万円から460万円(月額38.3万円、約9.5%アップ)に上昇したと仮定します。
運営経費(Opex)のうち、管理費や固定資産税は賃料が上がっても増えません(管理委託料のみわずかに連動)。
改定後の年間総賃料収入: 460万円
改定後の年間運営経費: 約107万円
改定後の年間NOI: 353万円(+38万円増益)
賃料が9.5%上昇したことで、NOIは315万円から353万円へと12.1%も増加しました。固定費の存在により、賃料の上昇率はNOIの増加率へ増幅されて跳ね返ってきます。これこそが、賃料上昇率を重視すべき第1の理由です。
第3章:賃料上昇率が港区マンションの「資産価値」と「出口価格」を押し上げる仕組み
不動産の投資価値は、保有中のキャッシュフローだけで決まるわけではありません。最終的な投資成果(IRR:内部収益率)を決定づけるのは、「いくらで売却できたか(出口価格)」です。
そして、収益還元評価が重視される不動産投資市場において、物件の売却価格を決定づける最大の要素こそが「NOIの規模」と「賃料上昇率」です。
1. 収益還元法(直接還元法)による価格決定メカニズム
投資用不動産、特にオーナーチェンジ物件では、物件が生み出す収益力が価格を判断する重要な材料になります。その代表的な考え方が「収益還元法」です。
基本となる直接還元法では、次の式で収益価格を求めます。
収益価格 = NOI(純営業収益)÷ キャップレート(還元利回り)
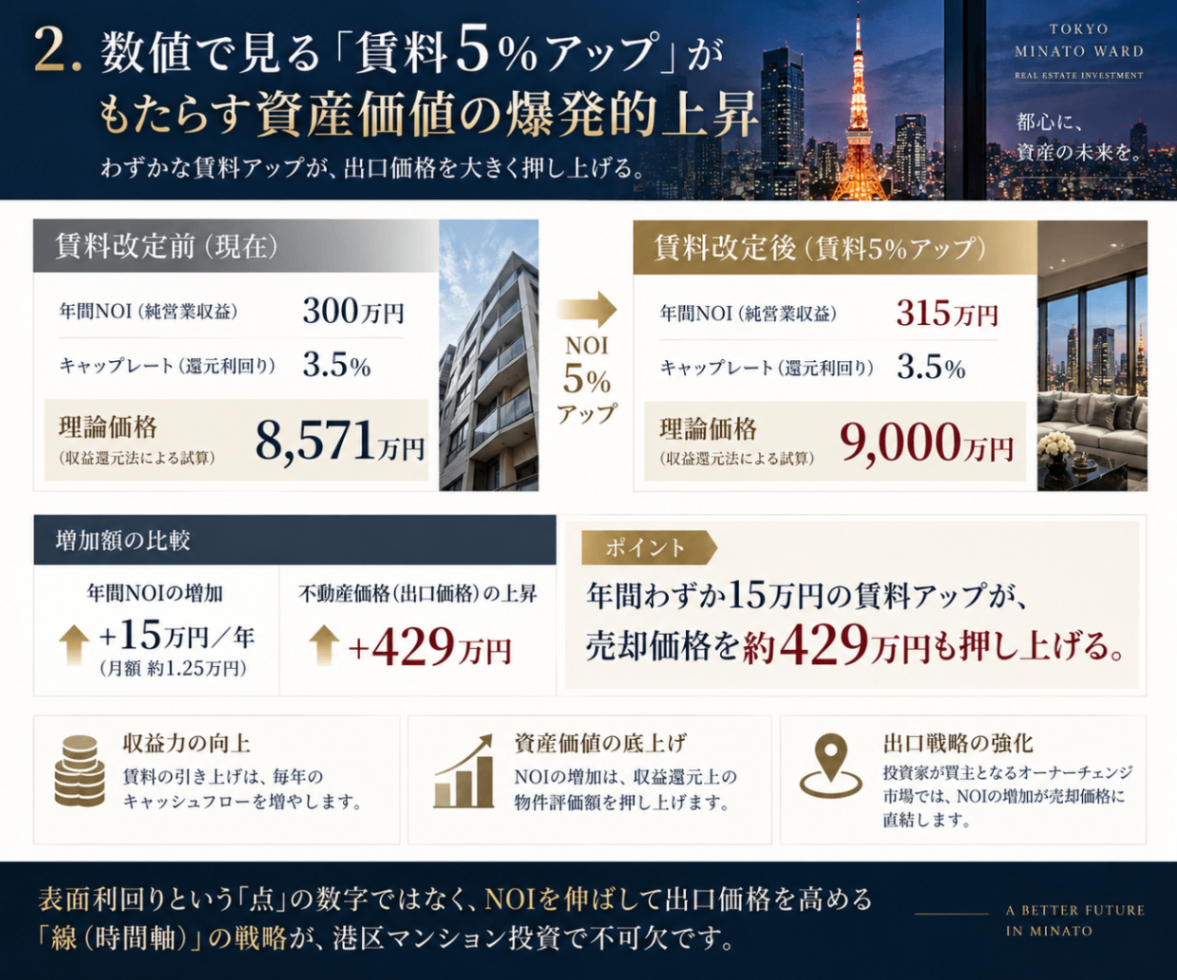
例えば、年間NOIが300万円、キャップレートが3.5%の場合、収益価格は約8,571万円です。
300万円 ÷ 3.5% = 約8,571万円
賃料上昇によってNOIが315万円まで増え、キャップレートが同じ3.5%であれば、収益価格は9,000万円となります。
つまり、キャップレートが一定であれば、賃料を伸ばしてNOIを増やすことで、毎年の収益だけでなく、収益還元上の物件評価額も高まります。
これが、港区マンション投資で現在の表面利回りだけでなく、「将来どこまで賃料とNOIを伸ばせるか」を重視すべき理由です。
ただし、実際の売却価格は、周辺成約価格や眺望、階数、築年数、自己居住需要などにも左右されるため、NOIだけで決まるわけではありません。
関連記事
2. 数値で見る「賃料5%アップ」がもたらす資産価値の爆発的上昇
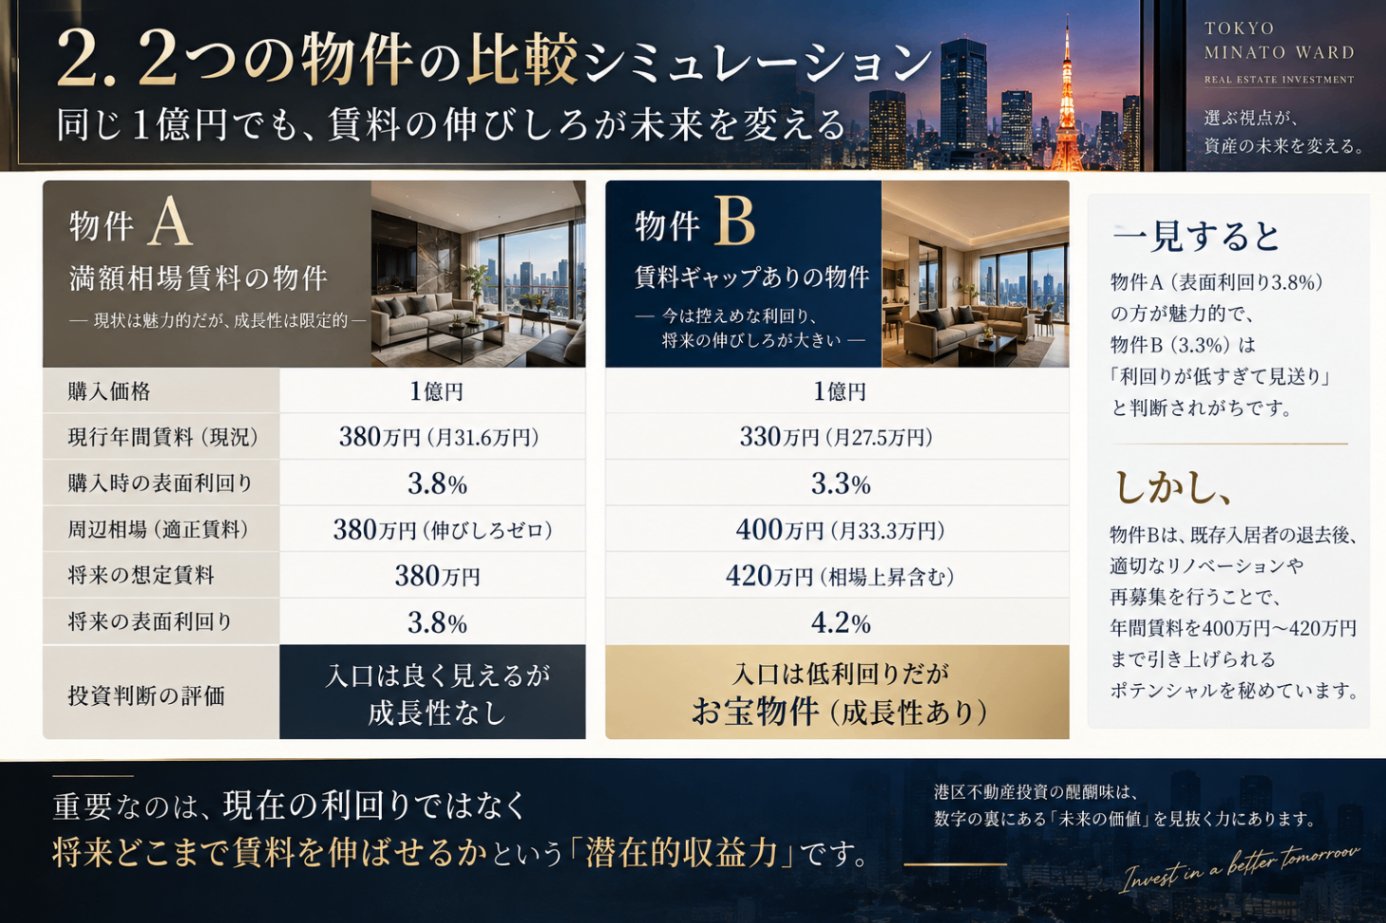
第4章:「現在利回り3.8%」より「将来利回り4.2%」を狙える物件が勝つ理由
港区マンション投資で成功する投資家は、購入時点の表面利回りが高く見える物件よりも、「現行賃料と市場適正賃料のギャップ(賃料ギャップ)」が存在する物件を狙います。
1. 「賃料ギャップ」が存在する物件のメカニズム
港区の中古マンション市場では、同じマンション、同じ専有面積、同じ間取りであっても、賃料に大きく差がついているケースが多々あります。その典型的な要因が「長期入居者の存在」です。
入居者が5年、10年と長く住み続けている場合、賃料は入居契約当時の相場のまま据え置かれていることが多く、近年の港区の急速な賃料相場上昇から取り残されています。その結果、市場相場よりも15%〜20%も安い賃料で借りられている事例が頻発しています。
第5章:港区不動産市場の現在地と賃料動向データ分析(2026年最新指標)
現在、東京23区および港区のマンション賃貸・売買市場はどのような局面を迎えているのでしょうか。公的なデータおよび各種調査機関の最新指標(2026年時点)を基に分析します。
1. 23区・港区におけるマンション賃料の推移
東京23区の分譲マンション賃料は、インフレ環境や都心集中回帰、建設コスト高騰に伴う新築マンション価格の著しい上昇(高嶺の花化)を背景に、賃貸への需要がシフトしたことで高水準を維持しています。
東京カンテイ調査(2026年6月):
東京23区の分譲マンション平均賃料は1㎡あたり5,118円に達し、前月比+0.8%と上昇傾向を維持しています。70㎡換算では月額約35.8万円となります。
アットホーム調査(2026年7月):
東京23区のカップル向け(50㎡未満)およびファミリー向けマンションの平均募集家賃は、14ヶ月連続で2015年1月以降の最高値を更新しています。
特に港区においては、外資系企業の事業拡大に伴う外国人駐在員需要の再拡大や、高所得層の世帯数増加により、高級賃貸マンションの賃料上昇率が他の区を大きく凌駕する勢いを見せています。
2. 売買価格の局面変化と「価格上昇率 vs 賃料上昇率」
一方で、売買市場においては微細な変化が生じています。
東京カンテイ調査(2026年7月):
東京23区の中古マンション70㎡換算価格は1億2,724万円と高値圏にありますが、前月比では△0.1%とわずかに下落し、都心部の一部では流通在庫の増加に伴う価格調整の動きが指摘されています。
このデータが意味することは極めて重大です。これまでのように「買えば勝手に物件価格が毎年10%上がる」というキャピタルゲイン頼みの投資フェーズは終焉を迎えつつあるということです。
売買価格の上昇が横ばい、または緩やかな調整局面に入った場合、投資の成否を分けるのは「物件そのものが生み出すNOIの成長力」となります。「価格上昇率よりも賃料上昇率が上回っているか」「賃料の伸びで利回りを補填できるか」という、不動産投資の原点に立ち返る思考が求められています。
第6章:金利上昇局面における「賃料成長力」と「DSCR」の重要性
不動産投資市場を取り巻く最大の環境変化が、「金利のある世界」への完全移行です。
1. 日本銀行の金融政策変化とローン返済額への影響
日本銀行は2025年12月に政策金利の誘導目標を0.75%程度へと引き上げ、その後も金融政策の正常化(金利引き上げ)を段階的に進めています。これに伴い、不動産投資ローンの借入金利(変動金利・固定金利ともに)も上昇基調にあります。
借入金利の上昇は、返済額(Debt Service)の増加を意味し、投資家のキャッシュフローを直接圧迫します。
【金利上昇による返済額のシミュレーション】
借入額:8,000万円(元利均等返済・借入期間30年)
金利1.0%の場合: 年間返済額 約3,083万円(月額 約25.7万円)
金利2.0%の場合: 年間返済額 約3,548万円(月額 約29.6万円)
金利負担増: 年間 +46.5万円の支出増
2. 金利上昇を相殺・吸収する唯一の手段=賃料アップ
利息負担が年間46.5万円増加した際、賃料が据え置きの物件であれば、その46.5万円は丸々オーナーのポケット(手残りキャッシュフロー)から削り取られます。
しかし、賃料改定により年間賃料を60万円引き上げることができれば、増額された利息負担を完全に吸収した上で、なおも年間13.5万円のキャッシュフロー増を確保することが可能です。金利上昇局面において、賃料を上げられない物件は「負動産」化するリスクをはらんでいますが、賃料を引き上げられる物件は揺るぎない金利耐性を発揮します。
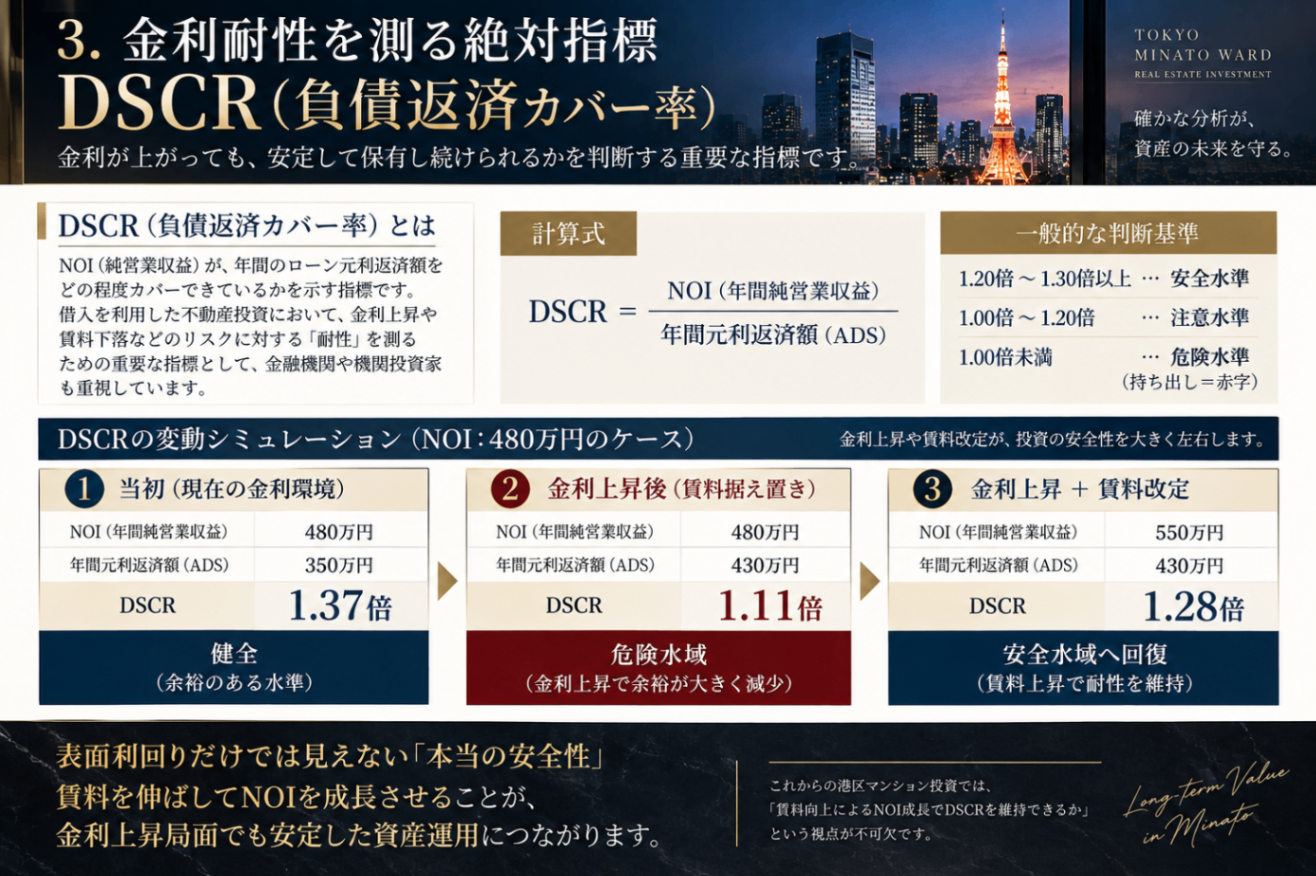
3. 金利耐性を測る絶対指標「DSCR(負債返済カバー率)」
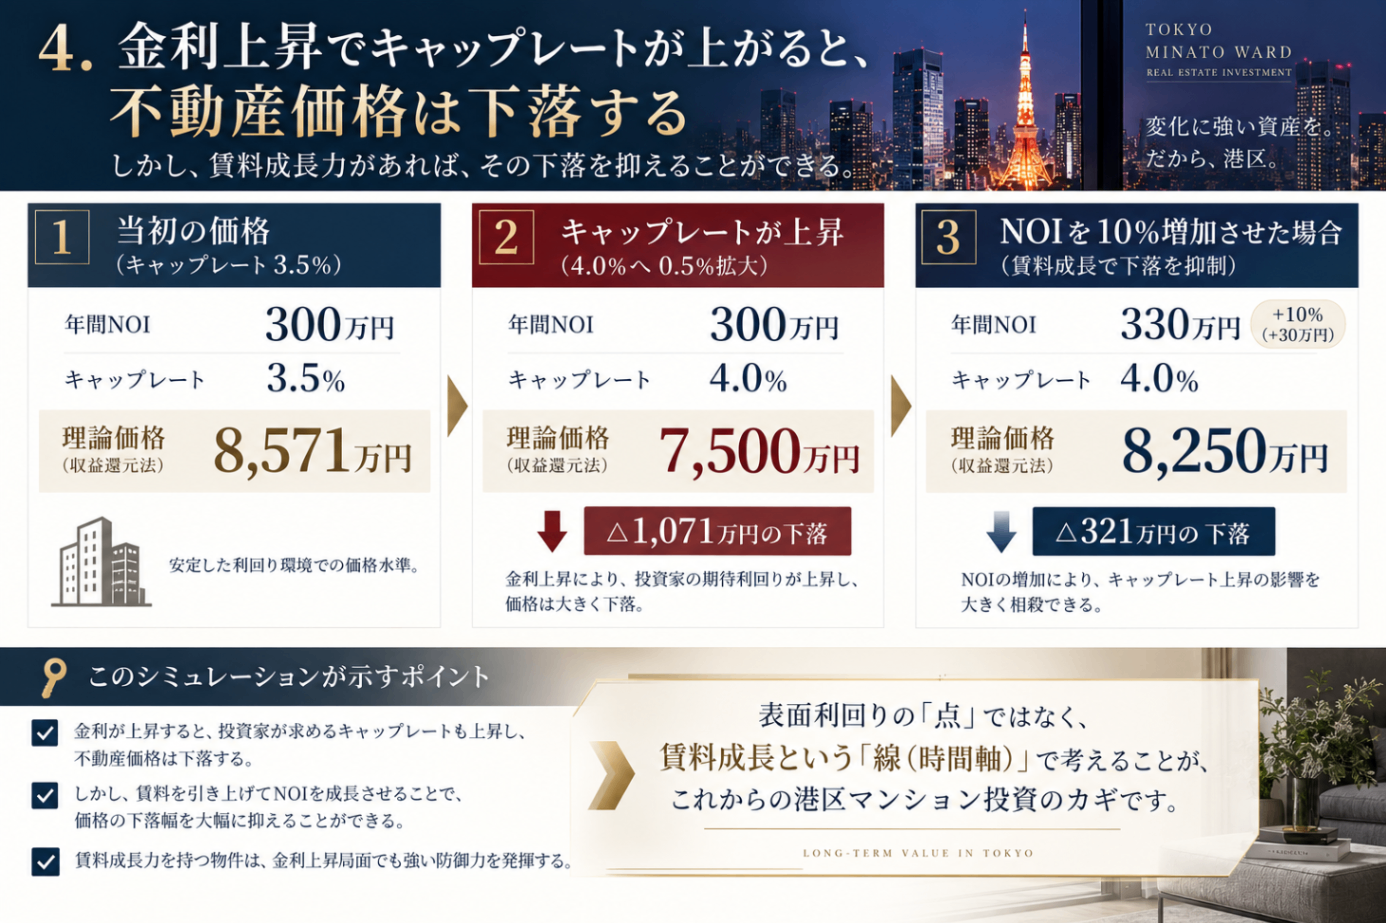
4. キャップレート上昇(価格下落圧力)をNOI増加で相殺する理論
第7章:港区で「賃料が上昇しやすいマンション」の具体的な条件
港区内に存在するすべてのマンションの賃料が同様に上昇するわけではありません。賃料上昇局面において、真っ先に値上げが受け入れられる「強いマンション」と、相場に取り残される「弱いマンション」の二極化が鮮明になっています。
賃料成長力を決定づける具体的条件を網羅的に解説します。
1. 立地・エリア特性(マイクロロケーション)
港区内でも、再開発や交通利便性の進化が著しい特定エリアに需要が集中しています。
最重点エリア: 麻布台、虎ノ門、六本木、赤坂、麻布十番、白金高輪、品川・高輪ゲートウェイ周辺。
駅徒歩5分の壁: 港区内の賃貸ターゲット層(高所得ビジネスパーソン・外資系層)はタイムパフォーマンスを極めて重視します。「駅徒歩5分以内」と「徒歩10分以上」では、賃料の伸びしろに圧倒的な差が生じます。
複数路線アクセス: 地下鉄(南北線、日比谷線、大江戸線、千代田線等)やJR山手線など、複数路線・複数駅が利用可能な立地。
2. 建物グレードと差別化設備
高額な賃料を支払う入居者は、単なる「広さ」ではなく、生活の質を高める「付加価値(体験価値)」に対して対価を払います。以下の条件が重なるほど、相場の上限を突き抜ける賃料設定が可能になります。
室内仕様・構造: 天井高(2.6m以上)、内廊下設計(プライバシーとホテルのような高級感)、ディスポーザー、床暖房、食洗機、ワイドスパンバルコニー、充実した収納(WIC・SIC)、良好な眺望・日当たり(東京タワービューなど)。
共用部・サービス: バイリンガル対応コンシェルジュ、24時間有人管理・トリプルセキュリティ、フィットネスジム・スカイラウンジなどの共用施設、各階ゴミ置き場、敷地内平置き・ハイルーフ対応駐車場(港区では供給不足のため、駐車場付き住戸は賃料を大幅に上乗せ可能)。
3. 間取り・専有面積別の需要特性
ターゲット層に応じた戦略的なアプローチが必要です。
① コンパクトタイプ(25㎡〜40㎡:ワンルーム・1K・1DK)
主需要層: 職住近接を求める単身ビジネスパーソン、法人契約、セカンドハウス。
賃料成長のポイント: 立地・駅距離・セキュリティが全て。室内の設備最新化(スマートロック、高速インターネット無料化等)が賃料向上に直結しやすい。
② カップル・DINKS向け(40㎡〜60㎡:1LDK・2LDK)
主需要層: 共働き高所得カップル(パワーカップル)、単身役員。
賃料成長のポイント: 市場調査でも最も賃料上昇率が高いゾーン。収納の多さ、カウンターキッチン、洗面所の高級感が決め手。
③ ファミリー向け(60㎡〜100㎡超:2LDK・3LDK)
主需要層: 高所得ファミリー、外資系駐在員ファミリー、経営者。
賃料成長のポイント: 単純な利便性だけでなく、有名区立小学校の学区(御成門、赤羽、白金、笄など)、インターナショナルスクールの近さ、周辺環境の治安・公園の有無、大手デベロッパーのブランド(三井・三菱・住友・野村等)が強力なプレミアを生む。
4. 築古マンションでも賃料を上げられる条件
築年数の経過は一般的に賃料の下落要因ですが、港区では築20年、30年を超えても高い賃料を維持・増額できる物件があります。
ヴィンテージマンションとしての価値: 表参道・南青山・麻布などでは、ゆとりある敷地、重厚な建築デザイン、成熟した植栽などが評価され、築年数そのものが物件の魅力となるケースがあります。
リノベーションによる賃料アップ: 配管・水回りを含むフルリノベーションによって室内の競争力を高めます。
例: 1,000万円の工事で月額賃料を30万円から42万円へ引き上げた場合、年間144万円の増収となり、単純回収期間は約6.9年です。NOIが増えれば保有収益だけでなく、将来の売却・収益評価向上も期待できます。
共用部と管理状態: エントランスや廊下などの共用部、修繕積立金、長期修繕計画、管理組合の運営状況が健全であることが不可欠です。
関連記事
・港区マンションの2026年不動産市況はどうなるか?資産オーナーが今考えるべき売却・保有・賃貸戦略 | 株式会社ピースオブマインド
第8章:実務で使える「賃料向上戦略」と注意すべき落とし穴
賃料上昇率を追求するにあたり、無計画な値上げや誤った運用は、かえって収益性を著しく悪化させるリスクがあります。
1. 賃料ギャップを可視化する「7つの最終チェックポイント」
購入前および保有中に、対象物件の賃料向上のポテンシャルを測定するためのチェックリストです。
現行設定賃料の確認: 現在の入居者がいくらで契約しているか。
同一マンション内の直近募集履歴: 類似部屋番号・階数の募集条件。
同一マンション内の成約賃料: 募集価格ではなく、実際にいくらで決まったか(実勢価格)。
現入居者の契約開始時期: 5年以上住んでいる場合は市場相場と乖離している可能性が高い。
過去の改定履歴: 更新時に賃料改定を行ってきたか、長年放置されてきたか。
周辺競合マンションの需給・賃料推移: 同一駅・徒歩分数のライバル物件の稼働率。
退去後の再商品化コスト対効果: リフォーム等の設備投資に対する賃料跳ね返り率の算出。
2. 「ただ値上げすれば良い」わけではない:空室リスクとのトレードオフ
賃料上昇戦略において最も避けなければならないのが、「無謀な強気設定による長期間の空室ロス」です。
【失敗事例の試算】
月額賃料30万円の部屋を、相場を無視して「33万円(+3万円増)」で強気募集した結果、成約までに4ヶ月の空室が発生した場合。
強気設定による増収分: 3万円 × 12ヶ月 = 年間+36万円
4ヶ月の空室による機会損失: 30万円 × 4ヶ月 = △120万円
増額した36万円で空室損失120万円を回収するまでに、約3.3年(36ヶ月以上)の歳月を要します。さらに募集時の広告料(AD)追加支払いや原状回復費用が重なれば、トータルの収益性は大きくマイナスに沈みます。
適切な賃料戦略とは、単なる最高値の追求ではなく、「稼働率(オーキュパンシーレート)× 賃料単価」の積である年間総収入を最大化することです。
3. 優良な長期入居者との関係性(既存更新時の交渉術)
既存の入居者に対して更新時に賃料増額交渉を行う場合、借地借家法(正当事由・継続賃料)の観点から、貸主側から一方的に大幅な値上げを強制することは法的に困難です。無理な交渉で家賃滞納のない「優良な入居者」が退去してしまうと、空室ロスや原状回復費用が発生して逆効果になります。
既存更新時の現実的アプローチ: 周辺相場や物価高騰(インフレ)、管理費改定などを根拠に、数%(例:月額5,000円〜10,000円程度)の合理的な範囲で交渉を行う。
大幅な賃料引き上げの好機: 原則として「退去後の入居者入れ替え(新規募集)時」にターゲットを絞り、室内仕様のブラッシュアップとセットで満額相場へと引き上げるのが鉄則です。
第9章:出口戦略を見据えた「レントロール作成」と「売却アプローチ」
賃料上昇戦略の真価が問われるのが、売却時(出口)です。
1. 売却3〜5年前から始める賃料戦略
売却の直前になって慌てて賃料を引き上げようとしても手遅れです。戦略的な高値売却を実現するためには、売却予定日の3年〜5年前から準備を開始する必要があります。
売却直前に突然賃料を大きく引き上げた履歴が存在する場合、慎重な買主や鑑定士は「売却のためだけに一時的に高く設定された人工的な高賃料ではないか」と警戒し、キャップレートを厳しく査定(価格を減額)します。段階的な賃料増額や適切な新規契約によって、「高賃料で実際に数年間安定稼働している実績(トラックレコード)」を作り上げておくことが高値売却を約束します。
2. レントロール(賃貸借条件一覧表)の「質」が価格を大きく変える
買主が融資を引き出す際、金融機関評価で最も精査されるのがレントロールの健全性です。
精査されるチェック項目: 契約形態(普通借家/定期借家)、借り主属性(優良法人/個人)、保証会社加入状況・滞納履歴、実質的なフリーレント期間の有無、賃料減額特約の有無、敷金・保証金の預かり状況など。
「表面上の賃料は高いが、無理なフリーレントが付いており実質賃料は低い」といったレントロールは価格を大きく毀損します。「質の高い高賃料」を作り込むことが出口戦略の核心です。
3. 「賃貸中(オーナーチェンジ)」vs「空室売却」の戦略的選択
港区マンションの出口戦略では、売却ターゲットに応じたアプローチの選択が重要です。
① 賃貸中(オーナーチェンジ売却)が有利なケース
対象: コンパクトタイプ(25㎡〜50㎡)、利回り重視の投資家がターゲットとなる物件。
理由: 投資家は「明日から確実にNOIが入ってくること」を評価するため、高いNOIと賃料上昇実績がストレートに高値売却へ反映されます。
② 退去後(空室売却)が有利なケース
対象: 麻布、赤坂、青山、白金、六本木などの超一等地にあるファミリータイプ(60㎡〜100㎡超)。
理由: 富裕層の実住(自己居住)需要が極めて強力なためです。実住の買主は投資利回り(NOI)ではなく、「立地・眺望・内装の好み」で価格を決めるため、オーナーチェンジ価格よりも15%〜30%以上高い坪単価で成約するケースが多発します。
安易にどちらか一方に決めつけず、「投資家向け価格(NOI評価)」と「実住向け価格(相場評価)」の双方を比較査定することが成功のポイントです。
第10章:購入前に必読!「複数シナリオによる収支シミュレーション」の作り方
不動産会社から提示される「満室想定の表面利回り」だけを真に受けてはいけません。将来の市場変化に耐えうるかを確認するため、購入前に最低5つのシナリオに基づく収支シミュレーションを作成・検証します。
5つのシミュレーション・シナリオ設計
基準シナリオ: 現行賃料・金利を維持し、5年間保有後に現状キャップレートで売却。
賃料成長シナリオ: 入居者入替により賃料が年2%ずつ上昇(または退去後10%アップ)、NOI拡大により高値売却。
金利上昇シナリオ: 借入金利が+1.0%〜1.5%上昇。DSCR(負債返済カバー率)とキャッシュフローの減退を検証。
ストレスシナリオ: 金利+1.0%、賃料△5%、空室2ヶ月、設備故障により100万円の突発的修繕費が発生する最悪条件。
成長 + 出口最適化シナリオ: 設備更新で賃料+10%アップ、NOI向上で売却益と保有益を双方最大化。
[年間キャッシュフロー] ──► [5年累計キャッシュフロー] ──► [ローン残債推移]
                                                               │
[譲渡所得税・売却費用] ◄── [手残りキャッシュ(最終利益)] ◄── [想定出口価格]
最悪のストレスがかかっても持ち出しが発生せず、賃料成長によって最終手残りを確実に残せるかを確認することで、プロレベルの投資判断が可能となります。
結論:港区マンションの真の価値は「将来の収益力(NOI成長)」で見極める
港区におけるマンション投資において、表面利回りは入口の一面に過ぎません。
表面利回り: 過去または現在の一瞬を切り取った「静止画」
賃料上昇率 + NOI成長率 + 出口価格: 時間軸に沿って資産を成長させる「動画」
購入価格が高く表面利回りが低くなりやすい港区市場だからこそ、「現在の賃料」「適正賃料のギャップ」「将来のNOI」「金利上昇耐性(DSCR)」「売却価格(出口)」を一体のストーリーとして捉える戦略的思考が求められます。
目先の利回り数値に惑わされることなく、物件が秘めている真の収益力を解き明かすことこそが、港区マンション投資で資産を安全かつ確実に拡大し続けるための絶対法則です。
港区マンションの「保有・賃上げ・売却」を数字で比較しませんか?
「現在の賃料は相場より安いのか」
「次回更新・退去時にいくらまで賃料を上げられるのか」
「今売るべきか、保有を続けるべきか」
「賃貸中と空室、どちらが高く売れるのか」
株式会社ピースオブマインドでは、港区マンションの賃料相場や成約事例をもとに、適正賃料、NOI、金利上昇時の収支、売却価格まで総合的に分析します。
港区マンションの売却・賃料査定、保有シミュレーションは、お気軽にご相談ください。