港区にマンションを所有しているご家庭において、「相続が発生したら誰がどの部屋を取得するか」という一次相続の目の前の問題だけを考えていては、家族の資産を適切に防衛することはできません。
特に麻布、赤坂、青山、六本木、白金、高輪、芝浦、港南といった、日本屈指のマンション価格・土地価格を誇るエリアでは、一次相続時点では配偶者控除などを活用して無事に承継できたとしても、その数年〜十数年後に発生する「二次相続」において、多額の相続税負担、納税資金(現金)の決定的な不足、そして兄弟姉妹間での不動産の泥沼の共有問題が一気に表面化するリスクを孕んでいます。
港区の不動産は「資産価値が高いから、とにかく売らずに残したほうがよい」と無条件に信じられがちです。しかし、「資産価値が高いこと」と「相続資産としてそのまま保有し続けることが合理的であること」は全く別の問題です。むしろ資産価値が高いからこそ、相続税評価額の絶対額が跳ね上がり、将来売却した際の譲渡益(キャピタルゲイン)も極めて大きくなります。
そのため、一次相続・二次相続の2段階の税額シミュレーションをはじめ、売却時の譲渡所得税、保有期間中の実質インカムゲイン(純手残り)、将来の大規模修繕費用、相続人の人数、そして共有化の危険性までを統合した「出口戦略」を設計しなければなりません。
2026年現在の不動産市場においても、東京圏の住宅地・商業地における地価上昇傾向は続いており、港区内の標準地公示地価でも顕著な上昇が確認されています。価格上昇自体は資産形成として喜ばしい半面、相続対策の観点においては「不動産価値が上がり続けること自体が、将来の相続税・納税資金リスクを増幅させる」という逆説的な課題を生み出します。
本記事では、港区マンションを所有するご家庭に向けて、二次相続まで見据えた「売却 vs 保有」の徹底判断基準を、不動産実務と相続税制の双方から徹底的に解説します。
1. なぜ「二次相続」を見落とすと資産が大きく減るのか?
相続対策を成功させるための鉄則は、「一次相続と二次相続を切り離して考えないこと」です。
例えば、父・母・子2人の4人家族において、父が亡くなった際の相続を「一次相続」、その後、母が亡くなり子2人が財産を引き継ぐ相続を「二次相続」と呼びます。
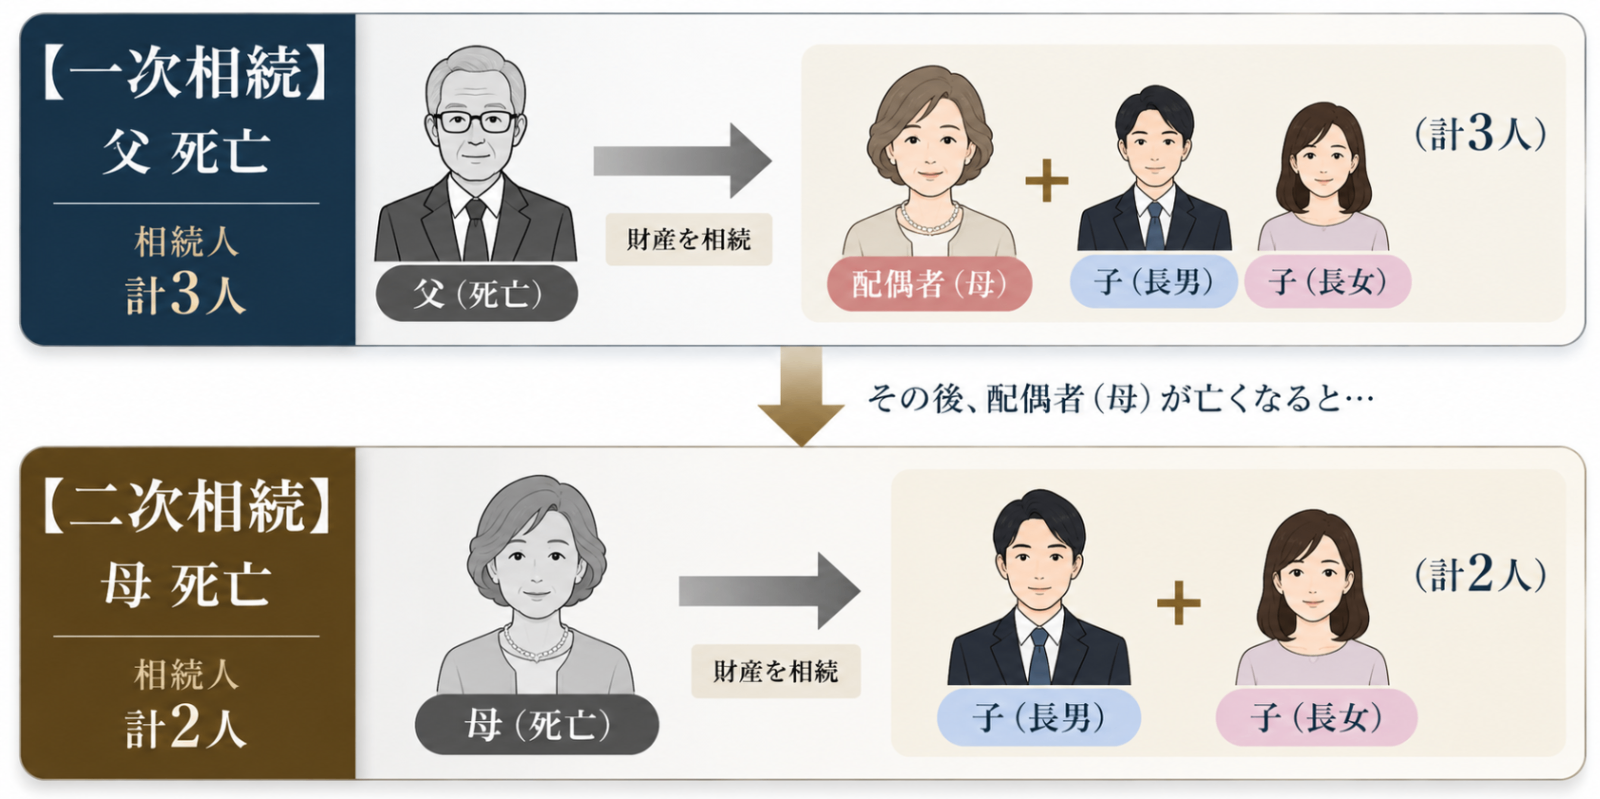
一次相続では、残された配偶者を保護するための強烈な税制優遇措置である「配偶者の税額の軽減(配偶者控除)」が適用できます。この制度を活用すれば、配偶者が実際に取得した正味の遺産額が「1億6,000万円」または「配偶者の法定相続分相当額」のいずれか多い金額まで、配偶者にかかる相続税は実質ゼロになります。
この制度があるため、多くの家庭では「父の財産をできるだけ多く母に相続させれば、今回の相続税はほとんどかからずに済む」という判断を下し勝ちです。しかし、これこそが二次相続で致命的な打撃を受ける最大の落とし穴です。
二次相続で税負担が爆発する理由
母が港区のハイグレードマンションや多額の現預金をそのまま取得した場合、その財産は数年後に訪れる「母自身の相続財産(二次相続)」へと丸ごとスライドします。
一次相続で一時的に税金を抑えられても、その高額な資産を母が保有したまま亡くなった場合、二次相続では配偶者控除が使えないため、残された子どもたちがダイレクトに巨額の相続税を負担することになります。結果として、「一次+二次を通じた家族全体の通算税額」で見ると、一次相続で適度に子どもにも財産を分散させておいた場合よりも数百万円〜数千万円単位で税負担が増えてしまうケースが頻発するのです。
「一次相続でいくら減税できたか」ではなく、「二次相続まで含めて家族全体で最終的にいくら手残りを防衛できるか」という視点が、港区マンションの相続における基本原則です。
2. 二次相続における「税制上の不利」と「控除枠の縮小」
二次相続が一次相続に比べて圧倒的に税制上不利になる構造的理由は、主に以下の3点に集約されます。
① 法定相続人の減少による「基礎控除額」の減額
相続税の基礎控除額は、以下の計算式で算出されます。
基礎控除額=3,000万円+(600万円×法定相続人の数)
一次相続(父死亡 / 配偶者+子2人=3人):
3,000万円+(600万円×3)=4,800万円
二次相続(母死亡 / 子2人=2人):
3,000万円+(600万円×2)=4,200万円
このように、法定相続人が1人減ることで非課税枠が自動的に600万円縮小します。
② 死亡保険金・死亡退職金の非課税限度額の縮小
生命保険を活用した相続税対策においても、非課税枠の計算式は以下の通りです。
非課税枠=500万円×法定相続人の数
一次相続(相続人3人)であれば1,500万円まで非課税で現金(納税資金)を準備できますが、二次相続(相続人2人)では1,000万円まで枠が減少します。
③ 最強の控除手段「配偶者控除」の不在
一次相続で使えた1億6,000万円超の配偶者控除は、二次相続では当然ながら存在しません。課税価格に応じた累進税率は、直接子どもたちの相続財産に重くのしかかります。
3. 港区マンションの特異性「高時価・高税額評価リスク」
港区の区分マンション(赤坂、青山、六本木、麻布、白金台、高輪、芝浦、港南など)は、郊外の不動産とは全く異なる価格構造を持っています。
売却可能価格が1.5億円、3億円、5億円を超えるプレミアム住戸も珍しくなく、広大な敷地持分や都心ブランド価値を背景に価格が高止まりしています。
【資産価値の上昇】
港区マンションの市場価格(時価)が上昇
    │
    ▼
【課税規模の拡大】
将来の相続税評価額も比例して高額化
    │
    ▼
【現金不足の発生】
遺産の大半が「不動産」となり、相続税を払う「現金」が足りなくなる
ここで整理しておくべきは、「マンションの売却価格(時価)≠ 相続税評価額」という点です。
不動産の相続税評価は、土地は路線価方式(または倍率方式)、建物は固定資産税評価額をベースに計算され、借家権割合や貸家建付地としての評価減、さらには区分所有補正率などを考慮して算出されます。そのため、一般的に「現金をそのまま持つよりも、不動産として持つ方が相続税評価額を低く抑えられる」という税制上のメリットが存在します。
しかし、港区マンションの場合、この評価差だけに目を奪われて「節税になるから絶対売らない」と結論付けるのは極めて危険です。不動産は現預金と異なり、「分割が困難」「維持管理費が高額」「共有化の罠」「売却・流動化までに時間がかかる」という大きな実務リスクを抱えているからです。
関連記事
・港区不動産|親が自宅と収益物件を持っている場合の相続順位は?高額不動産を分ける際の注意点まで徹底解説 | 株式会社ピースオブマインド
4. 「小規模宅地等の特例」が使えるかどうかが最大の分かれ目
港区マンションの保有・売却を判断する上で、最もインパクトが大きい税制が「小規模宅地等の特例」です。
居住用の宅地(特定居住用宅地等)について要件を満たした場合、330㎡までの土地評価額が80%減額されるという極めて強力な制度です。港区のような土地単価が極めて高額な地域では、この特例が適用できるか否かで、相続税額が数千万円単位で激変します。
項目特例「適用あり」の場合特例「適用なし」の場合対象土地評価額2,000万円(1億円から80%減額)1億円(満額課税対象)税負担・資金面相続税額を劇的に圧縮可能相続税が高額化し、納税資金難のリスク大
二次相続における「小規模宅地等の特例」の厳格な要件
一次相続では配偶者が自宅を取得すれば無条件でこの特例を享受できます。しかし、二次相続(子どもが相続する場合)では適用要件が一気に厳格化されます。
同居していた子どもが相続する場合: 相続開始直前から申告期限まで引き続きそのマンションに居住・所有し続けること。
別居している子どもが相続する場合(いわゆる「家なき子」特例):
被相続人に同居配偶者や同居親族がいないこと。
相続前3年以内に、本人・配偶者・三親等内の親族等が所有する持ち家に住んでいないこと。
過去にその持ち家に住んでいたことがないこと等の極めて細かい要件をクリアすること。
持ち家を既に所有している独立した子どもが二人いる場合、二次相続において港区マンションの敷地について「小規模宅地等の特例」を使えないケースが多発します。「一次相続では80%減額が使えたから二次相続でも使えるはずだ」という思い込みは破滅の元です。事前判定を税理士と厳密に行うことが不可欠です。
5. 港区マンションを「保有」し続けるべきか決める7つの実務指標
「将来も値上がりしそうだから」という感覚的な理由だけで港区マンションを保有し続けるのは無謀です。保有の合理性を検証するために、必ず以下の7つの数値を算定してください。
年間満室想定賃料収入
実質年間維持費(管理費、修繕積立金、固定資産税・都市計画税、PM手数料、駐車場代等)
将来の大規模修繕一時金・修繕積立金の値上げ見込み
住宅ローン・不動産投資ローンの借入残高および適用金利
現在の査定売却価格(適正時価)
現在の相続税評価額(土地・建物の合計)
現在売却した場合の「税引後正味手残り額」
表面利回りではなく「NOI利回り(純手残り)」と資本効率で見る
例として、売却想定価格が1億5,000万円、月額賃料45万円(年間540万円)の港区マンションで検証してみましょう。
表面利回り:
1億5,000万円540万円=3.6%
しかし、実際の運用では管理費・修繕積立金(年間60万円)、固定資産税・都市計画税(年間30万円)、賃貸管理手数料・設備突発修繕引当(年間10万円)などが発生し、年間維持費が100万円かかるとします。
実質手残り(NOI):
540万円−100万円=440万円
実質NOI利回り:
1億5,000万円440万円≈2.93%
ここで考えるべきは、「1億5,000万円という巨大な資本を拘束して、年間2.9%(ここからさらに所得税・住民税が引かれます)の純利益を得るために、将来の不動産価格下落リスク、空室リスク、大規模修繕リスク、そして二次相続での共有・納税資金リスクを負い続ける価値があるか?」という資本効率(ROA)の視点です。
6. 管理費・修繕積立金のエスカレーション(値上げ)リスク
区分マンション、とりわけ港区のタワーマンションや高級低層マンションでは、将来の管理コスト上昇が収益性を劇的に圧迫します。
【時間の経過】
築年数の経過 + 建築資材・人件費の高騰
    │
    ▼
【固定費の増大】
修繕積立金・管理費の値上げ / 大規模修繕一時金の徴収
    │
    ▼
【手残りの減少】
実質NOI利回りが低下し、資産パフォーマンスが悪化
港区のプレミアムマンションは、24時間コンシェルジュ、バイリンガル受付、常駐警備、ジム・プール・ラウンジなどの豪華な共用施設、機械式駐車場、トールタイプエレベーターなど維持管理コストがかさむ要素が満載です。
二次相続が発生するまでの想定期間(例えば10年〜15年後)を見据えた場合、「現在の年間手残り」だけでなく、「10年後の想定手残り」を試算しなければなりません。修繕積立金が月3万円から月8万円へ値上がりすれば、それだけで年間60万円の手残りが吹き飛びます。
7. 「生前売却」vs「相続後売却」の徹底比較
港区マンションを売却する場合、「相続発生前に親(所有者)本人が売るのか」それとも「相続が発生した後に子ども(相続人)が売るのか」によって、税務・実務上のメリット・デメリットが大きく異なります。
スキーム①:相続前(生前)に売却する
メリット:
資産が現金化されるため、遺言書等で子どもたちに1円単位で公平に分割指定でき、遺産分割協議の紛争(争族)を未然に防げる。
生前贈与や生命保険の非課税枠(500万円×法定相続人の数)への組替え、家族信託の組成など、自由度の高い流動的な相続対策を打てる。
デメリット:
不動産の「評価圧縮効果(小規模宅地等の特例含む)」を喪失し、資産がそのまま額面通りの金融資産として相続税評価されるため、課税ベースが拡大する可能性がある。
親の所有期間中に譲渡所得税(長期20.315%)が発生する。
スキーム②:相続後に相続人が売却する
メリット:
相続時点では不動産の低い評価額のまま相続税を計算できる。
「相続財産を譲渡した場合の取得費加算の特例」が適用できる可能性がある。
デメリット:
相続人全員での遺産分割協議が整うまで売却手続きが進められない(協議が不成立なら売却不能に陥る)。
関連記事
・港区のマンションを相続したら賃貸に出すべきか、売るべきか?後悔しない判断基準を不動産実務の視点で解説 | 株式会社ピースオブマインド
8. 相続後売却の強力な味方「取得費加算の特例」と2026年譲渡所得税実務
相続後に港区マンションを売却する場合、絶対に抑えておくべき制度が国税庁の定める「取得費加算の特例(相続税額の取得費加算)」です。
これは、相続によって取得した不動産を一定の期間内に売却した場合、「相続人が納付した相続税額のうち、その売却した不動産に対応する相当額」を、売却時の取得費(経費)として加算できる制度です。これにより、売却益(譲渡所得)を大幅に圧縮し、譲渡所得税を削減できます。
取得費加算の特例の要件とタイムリミット
相続または遺贈により財産を取得していること。
その財産を取得した人に相続税が課税されていること。
相続開始があった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡すること。
【相続開始】 0ヶ月
   │
   ▼
【相続税申告期限】 10ヶ月
   │
   ▼
【特例適用期限】 10ヶ月 + 3年 = 計 3年10ヶ月以内
相続開始から約3年10ヶ月以内に売却・決済を完了させることが絶対条件となります。「相続したけれど、とりあえず10年間くらい貸して様子を見よう」と放置してしまうと、この特例を使う権利を永遠に失い、将来売却した際に追加で多額の譲渡所得税を払う羽目になります。
所有期間の引き継ぎと譲渡所得税率
「親から相続してすぐ売却すると、短期譲渡所得になって高い税金(約39%)がかかるのでは?」という懸念を抱く方が多くいます。しかし、税法上、相続によって取得した土地・建物の所有期間は、被相続人(亡くなった親)の所有期間がそのまま引き継がれます。
親が購入してから売却した年の1月1日時点で5年を超えて所有していれば、子どもが相続後すぐに売却しても「長期譲渡所得」が適用されます。
区分所有期間(売却年の1月1日時点)税率(所得税・住民税・復興特別所得税)長期譲渡所得5年超(被相続人の所有期間を通算)20.315%(所得税15%+住民税5%+復興税0.315%)短期譲渡所得5年以下39.63%(所得税30%+住民税9%+復興税0.63%)
9. 古い港区マンションで直面する「取得費不明(概算取得費5%)」の恐怖
数十年前に親や祖父母が購入した港区のマンション(赤坂や南青山のヴィンテージマンションなど)を売却する際、実務上で最も恐ろしいトラブルが「当時の売買契約書や領収書が紛失していて購入価格が分からない」という問題です。
取得費が立証できない場合、税務上は売却代金のわずか5%を「概算取得費」として計算しなければなりません。
【売却代金】 20,000万円 (2億円)
    │
    ▼ 取得費不明のため「概算取得費 5%」を適用
【認められる取得費】 1,000万円
    │
    ▼ 差額 1億9,000万円 が譲渡益(課税対象)となる
【譲渡所得税額(20.315%)】 約 3,860万円!
もし、当時の購入契約書(例えば1億円で購入した証拠)を発見できれば、課税対象となる譲渡益は1億円に縮小し、譲渡所得税を約1,800万円以上も削減できる計算になります。
売却手続きを進める前に、以下の資料が実家や保管箱に眠っていないか、徹底的に探索・復元することが実務上極めて重要です。
当時の不動産売買契約書・重要事項説明書
建築工事・増改築・リフォーム費用の領収書
仲介手数料の領収書・印紙代
当時の登記用資料・住宅ローン設定資料
10. 港区マンション相続で絶対に避けるべき「とりあえず共有」
複数の兄弟姉妹が相続人となる場合、遺産分割協議で最もやってはいけない悪手が「不仲になりたくないから、とりあえず平等に持分2分の1ずつ共有名義で登記する」ことです。
共有名義にした瞬間、その港区マンションは「自由な運用や処分が一切できない不全資産」へと化します。
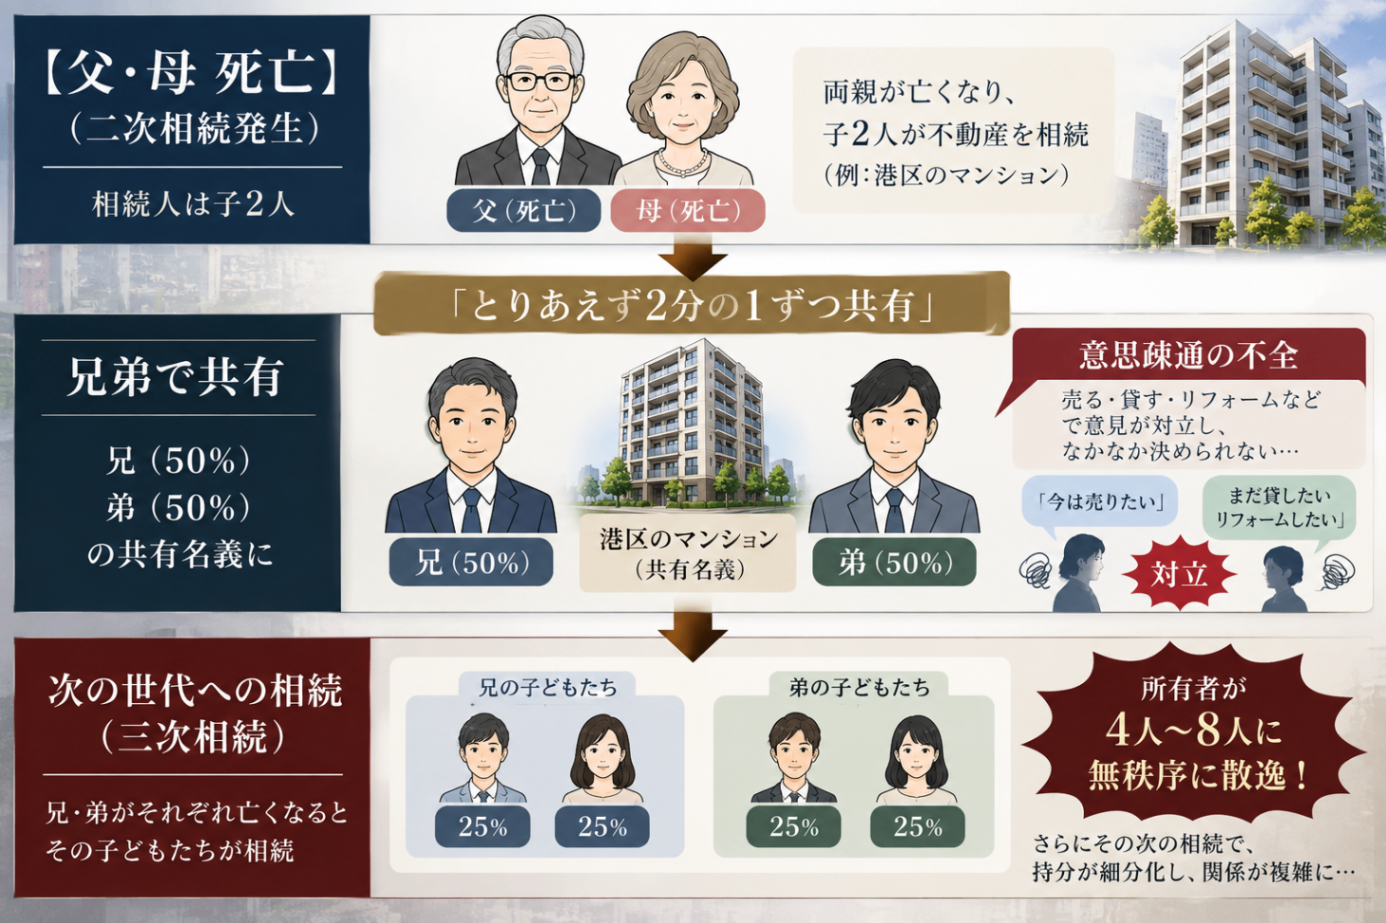
共有不動産がもたらす悲劇的リスク
変更・処分のロックアウト: 不動産全体を売却したり、大規模リフォームを行ったり、解体したりするには共有者全員の同意が必要です。1人でも反対すれば売却できません。
権利の鼠算的な細分化(三次相続リスク): 共有者の誰かが亡くなると、その権利は配偶者や子どもたちへと枝分かれして相続されます。数十年後には会ったこともない叔父・叔母・従兄弟など、十数人の共有名義になり、権利の収拾が物理的に不可能になります。
買い叩きリスク: 自分の共有持分(例えば1/2)だけを第三者(持分買い取り業者等)に売却することは法的に可能ですが、市場価格の半額以下で買い叩かれるのがオチです。
関連記事
・港区 不動産 相続の名義変更はいつまでにやるべきか|期限・リスク・失敗しない進め方を実務目線で解説 | 株式会社ピースオブマインド
11. 「共有」を回避する実務ソリューション:単独承継・代償分割・換価分割
不動産の共有化を完全に防ぎつつ、兄弟間での公平な遺産分割を実現するための実務的手法は以下の3つです。
遺産分割における「共有回避」の3手法
① 単独承継+代償分割

特定の相続人1人が不動産を単独で取得し、他の相続人には現金などを支払う方法です。

② 換価分割

不動産を生前または相続後に売却し、売却代金を相続人同士で分ける方法です。

③ 現物分割

複数の不動産がある場合、それぞれの相続人が物件を1戸ずつ取得する方法です。
① 単独承継と「代償分割」の活用
長男が港区マンション(評価額1.5億円)を100%単独で取得する代わりに、次男に対して長男自身の固有財産(または親から引き継いだ現預金、生命保険金)から「代償金」として7,500万円を支払う手法です。
代償分割を行う場合は、後からの贈与税課税トラブルを防ぐため、遺産分割協議書に「代償分割として〇〇万円を支払う」旨を明確に記載する必要があります。
② 「換価分割」の活用
マンションを共有名義で残すのではなく、「売却して現金化すること」を前提として遺産分割協議をまとめる方法です。売却代金から仲介手数料や譲渡所得税、諸費用を差し引いた「純現金」を指定した割合(例:50%対50%)でキレイに分け合います。
12. 判断基準:売却すべきマンション vs 保有し続けるべきマンション
港区内であっても、すべてのマンションを一律に扱うべきではありません。物件の特性とご家族の状況に応じて、「売却」と「保有」を明確にスクリーニングしてください。
【売却を強く検討すべき港区マンションの特徴】
相続人に将来の保有・居住・賃貸運用意思が一切ない
相続人が複数おり、代償金を払える現預金がなく共有化するリスクが高い
実質NOI利回りが2%以下と著しく低く、資本効率が劣悪である
築年数が経過しており、将来の修繕積立金・管理費の跳ね上がりが予想される
大規模修繕やエレベーター・給排水管の刷新工事を間近に控えている
相続税の現金納付資金が決定的に不足している
相続人が遠方や海外に住んでおり、物件管理の手間をかけられない
【保有の継続を前向きに検討すべき港区マンションの特徴】
麻布、赤坂、青山、六本木等の極めて希少性の高い立地にあり、将来も強い賃貸需要と資産価値の維持が見込める
築年数・管理状態が極めて良好で、長期修繕計画・修繕積立金積立額が健全である
住宅ローン等の負債がなく、実質NOI利回りで十分なキャッシュフローを生み出している
特定の子ども1人が単独で承継することに他の相続人も同意している
不動産とは別に、相続税を現金で即時納付できるだけの十分な金融資産(預貯金・生命保険)が存在する
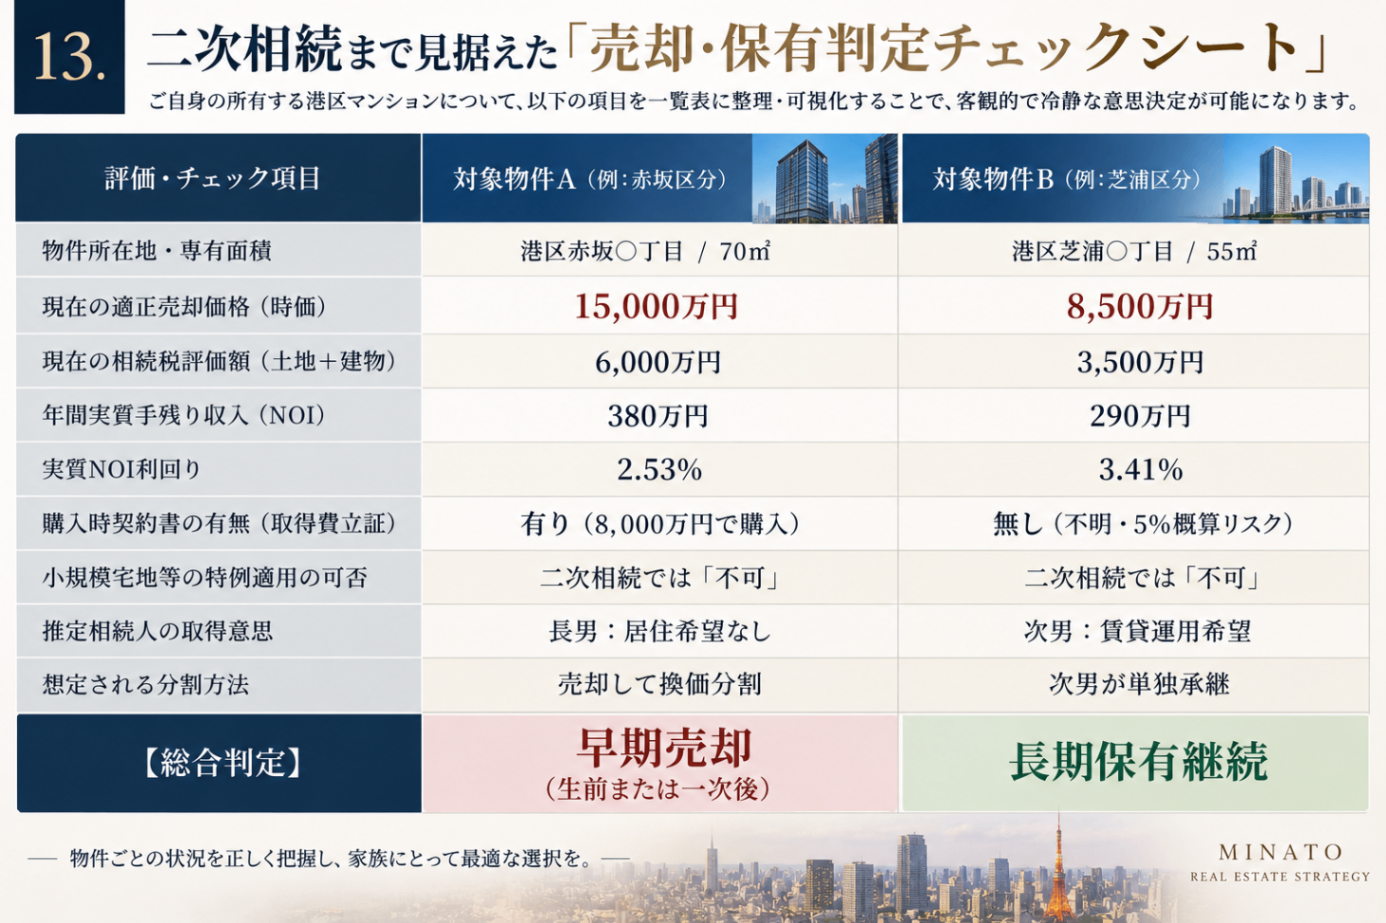
13. 二次相続まで見据えた「売却・保有判定チェックシート」
14. 結論:目先の節税ではなく「家族の最終正味手残り」を最大化せよ
相続対策の本質は、「目の前の一次相続税を数万円安くすること」ではありません。
収益性の低いマンションを「相続税評価が下がるから」という理由だけで無理に持ち続け、毎年高額な管理費や修繕積立金を垂れ流し、空室リスクに怯え、挙げ句の果てに二次相続で兄弟が共有トラブルを起こして争族に発展したならば、それは対策として完全な失敗です。
重要なのは、「相続税」「譲渡所得税」「毎年の保有純収益」「維持管理コスト」「売却時の実質手残り」「家族の和解」というすべての要素を統合した「最終的な正味純資産の最大化」です。
【ゴール設定】
目先の一次相続税の節税(局所最適)
    │  ではなく
    ▼
二次相続完了時点における「家族全体の正味資産の最大化」(全体最適)
港区の不動産という巨大な資産価値を持つからこそ、一度の判断の遅れや誤りが数千万円単位の損害となって跳ね返ってきます。「売るか・残すか」という単純な二元論にとらわれず、「どの物件を、誰に、いつ、どのような形で承継・換価させるのか」という出口戦略を、生前のうちから専門家(相続専門の税理士および港区の実務に精通した不動産コンサルタント)とともに綿密に組み上げることが、家族の財産を守り抜く唯一確実な道です。