政策・関税・金利・円相場から読み解く日本不動産への構造的インパクト
第2次トランプ政権の本格始動に伴い、法人・富裕層向けの減税、積極的な財政支出、関税率の引き上げ、移民規制、エネルギー政策の転換など、多岐にわたる政策が矢継ぎ早に打ち出されています。これらの政策変更は米国内にとどまらず、世界規模で金利、為替(ドル円相場)、株式市場、さらにはグローバルな資金流動性に直接的な影響を及ぼしています。
この国際金融・経済環境の地殻変動は、日本の不動産市場、とりわけ東京都港区のマンション市場に対して他地域とは一線を画す強い影響をもたらしています。
港区の不動産市場は、一般的な実需向け住宅市場と異なり、グローバルな資本動向と極めて高い連動性を持っています。港区には国内の企業オーナー、上場企業役員、医師、士業といった富裕層に加え、外資系金融・ITの駐在員、海外のファミリーオフィス、個人投資家が買い手・借り手としてひしめき合っているためです。
また、港区の高級マンションは単なる「住居」にとどまらず、以下のような複合的な目的で保有されています。
インフレヘッジ(実物資産への逃避)
相続税の圧縮・事業承継対策
ドル建て資産・暗号資産からの分散投資
法人保有による資産保全・セカンドハウス利用
本稿では、「トランプ政権の政策によって日本の不動産、とりわけ港区マンション相場はどう動くのか」という問いに対し、関税・減税・金利・為替の波及経路を分解し、最新の公的データや構造変化をもとに徹底検証します。
政策波及の5大ルート:米国政策から港区マンションまで
トランプ政権の政策が日本の不動産価格へダイレクトに作用するわけではありません。影響は主に5つの経路を経由して港区市場へ波及します。
1. ドル円相場の変動経路(為替効果)
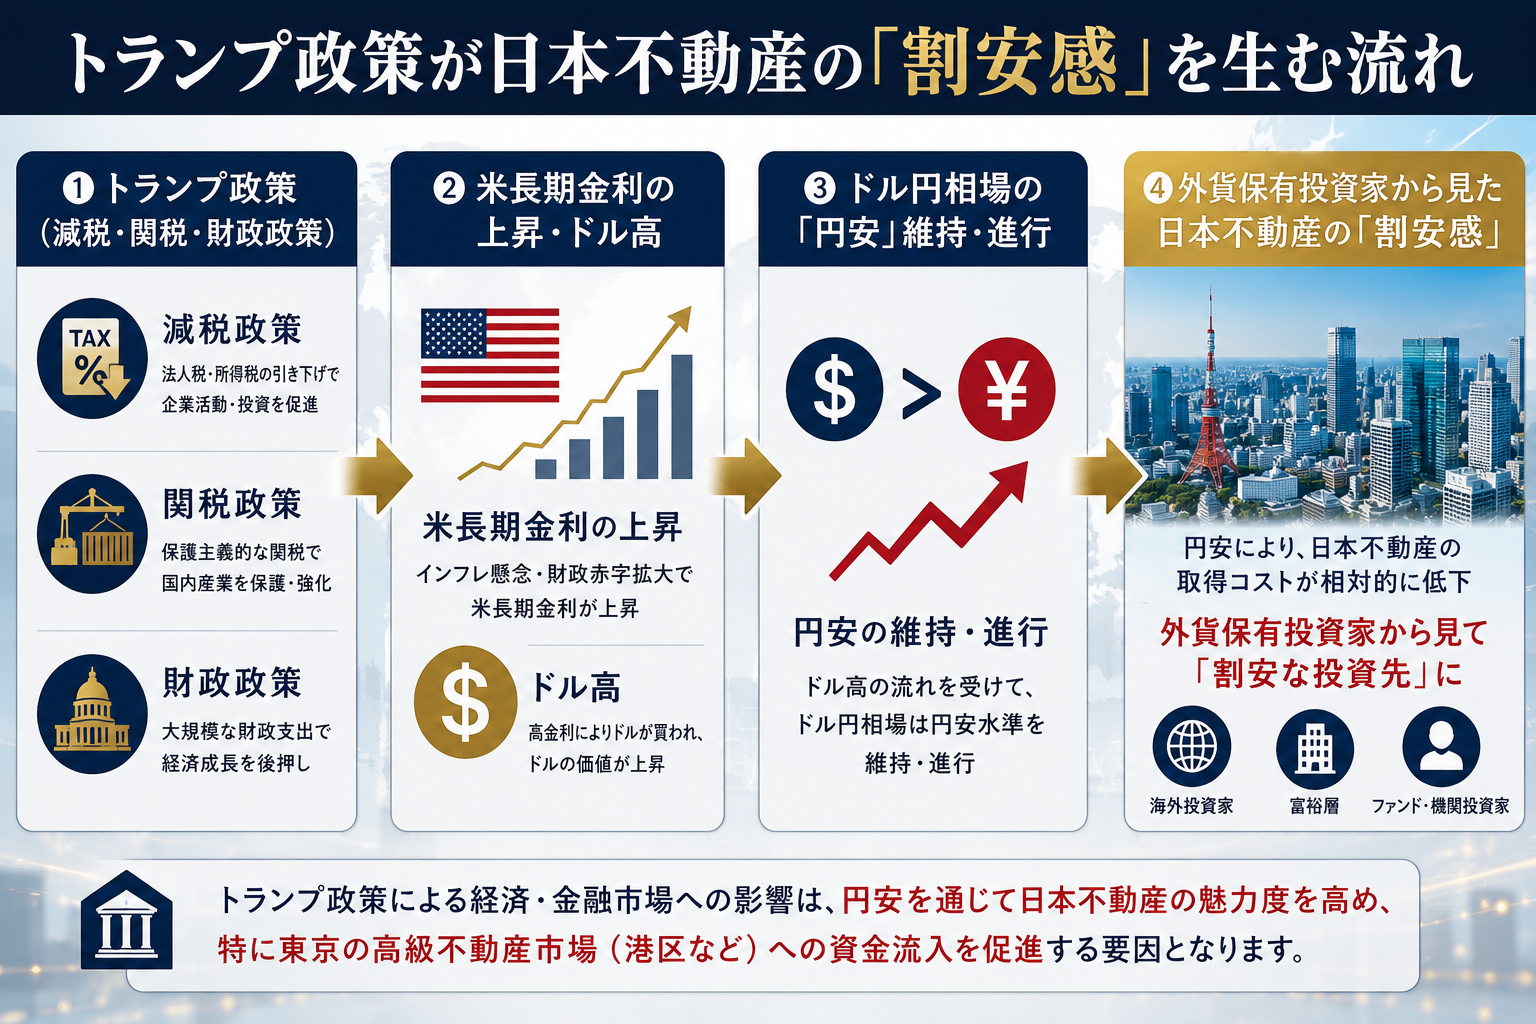
トランプ政権による大規模減税や財政拡大が米国のインフレ圧力を下支えし、米長期金利が高止まりする場合、日米金利差からドル高・円安が維持されやすくなります。外貨(ドルやシンガポールドルなど)を保有する投資家にとって、円安は日本不動産の「実質的なディスカウント」を意味します。
2. 日米の金利差と資本コストの経路
米国の金利高止まりは世界的な期待利回り(キャップレート)を引き上げる圧力を加えます。一方で、日本銀行の政策金利引き上げ局面(0.75%程度への到達)との相関により、国内イールドギャップ(不動産利回りと借入金利の差)がどう変化するかが投資判断の分かれ目となります。
3. 日本企業の業績と国内富裕層の購買力経路
関税強化が自動車や機械をはじめとする輸出産業の収益を圧迫するリスクがある一方、円安による円換算利益の増大という相殺効果も働きます。企業業績や株価の動向は、国内富裕層の役員報酬・事業所得・保有株含み益を通じて、数億円規模の高級住宅需要を左右します。
4. グローバル投資家のポートフォリオ再配分経路
米国株や暗号資産の高騰によって増大した世界中の富裕層マネーが、利益確定やリスク分散(リバランス)の目的で「安定的で流動性の高いグローバル都市の不動産」へと流出入します。
5. 地政学リスクと安全資産(セーフヘブン)需要の経路
米中摩擦の激化や世界的貿易摩擦の拡大によりボラティリティが高まる局面では、実物資産であり、法制度が安定している東京(港区)の不動産に対するセーフヘブン需要が高まる傾向があります。
トランプ関税政策の「二面性」:企業収益と不動産需要
第2次トランプ政権の看板政策である関税戦略は、日本経済および不動産市場に対してプラスとマイナスが錯綜する二面性を持っています。
15%関税枠組みと実効関税率の重圧
日米間での対米輸出品に対する原則15%関税枠組みの運用により、2024年以前と比較して日本の輸出企業が負う関税コストは確実に増大しています。関税コストを最終販売価格へ転嫁しきれない場合、企業の利益率が下振れし、日本国内での役員報酬や自社株買いの縮小、株価の下押し圧力となります。これは港区マンションにおける国内富裕層の実需(1億〜5億円帯)を冷やす要因になり得ます。
円安効果による利益相殺
一方で、米国金利の高止まりに伴う「円安」は、グローバル企業の海外売上高を円換算する際に大幅な増益効果をもたらします。関税のマイナスを円安のプラスが上回る企業においては、業績が底堅く推移し、オーナー経営者や筆頭株主の資産拡大を通じて高級不動産購入の原動力であり続けます。
ポイント:
関税単体で見れば「日本企業の収益減速=不動産安」のシグナルですが、為替の円安効果が同時に作用するため、一概に価格下落には結びつきません。市場の評価は「企業の最終的な純利益」と「株価」を通じて間接的に港区市場へ反映されます。
減税政策とグローバル富裕層マネーの還流
米国における法人税率引き下げや各種減税措置は、短期的・中長期的にグローバルな富裕層マネーを膨張させます。その影響は、特定の属性を持つ層を通じて港区不動産に買い圧力として現れます。
減税の恩恵を受ける購入者層
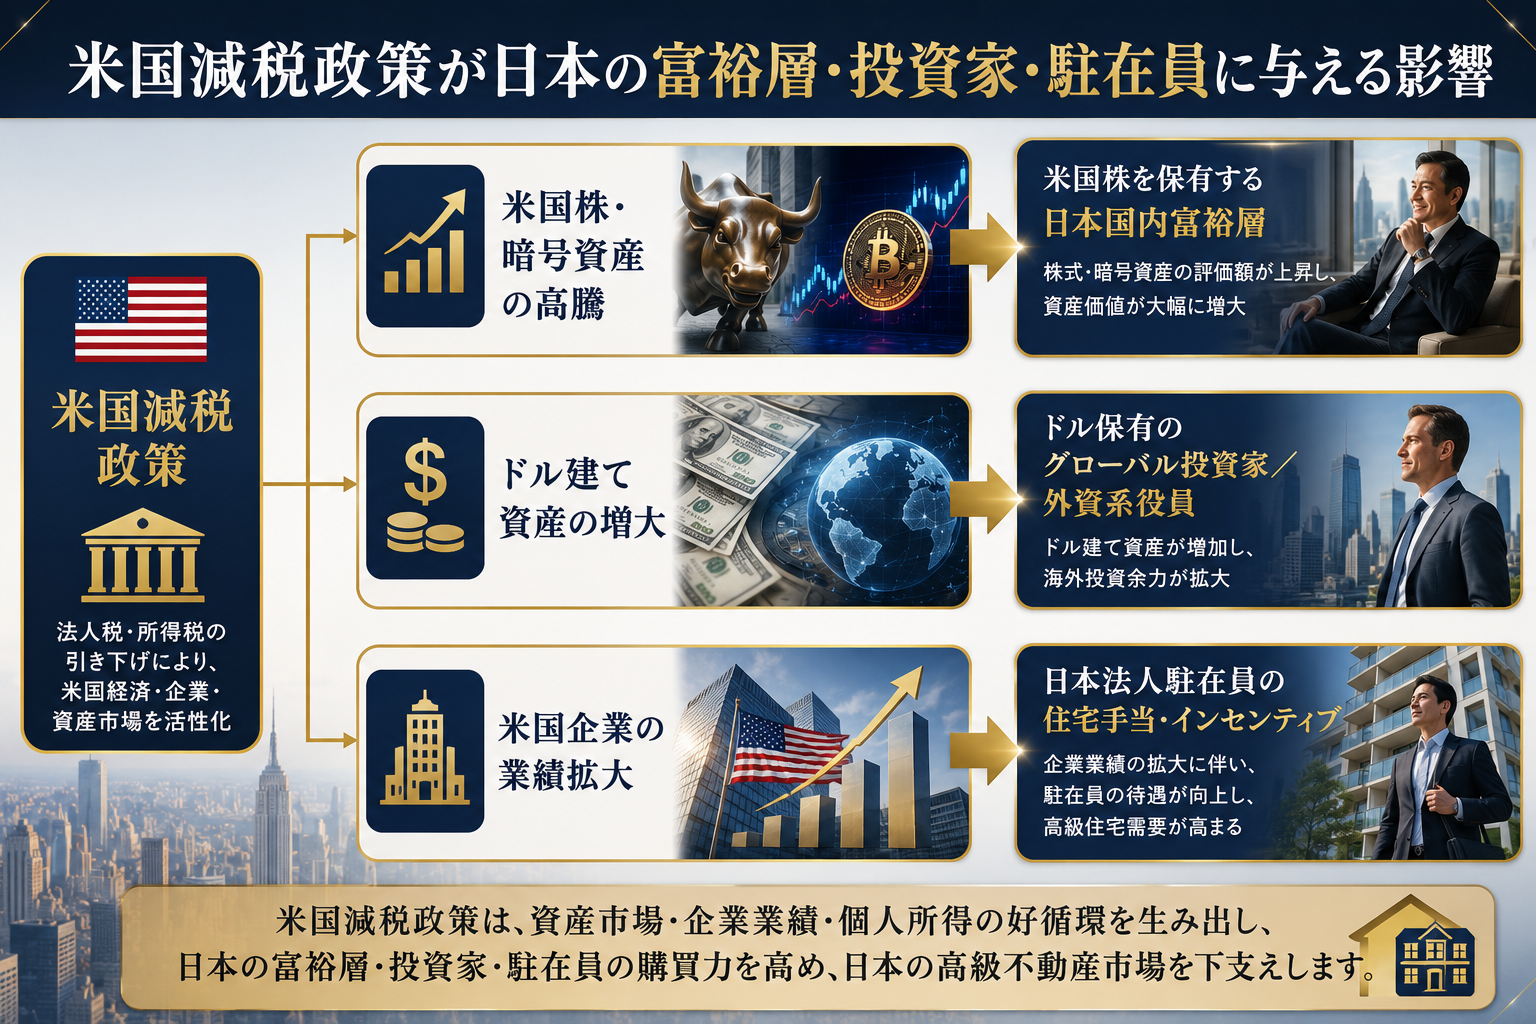
株式や暗号資産で利益を得た投資家は、ボラティリティの高い金融資産から、価値が減失しにくく減価償却や相続税対策にも活用できる実物資産(港区の築浅タワーマンションや一棟ビル)へ資金をシフトさせます。港区の物件は、この「キャピタルゲインの受け皿」として最適なポジションを占めています。
金利上昇という副作用
ただし、大規模減税は米国の財政赤字を拡大させ、米国債の大量発行から長期金利の上昇を招きます。金利が上がれば株式の割高感が意識されるほか、不動産のキャップレートに対する引き上げ圧力ともなるため、「減税=無条件の不動産高」ではなく、金利の上昇スピードとの拮抗を見る必要があります。
為替(ドル高・円安)がもたらす外資参入と出口戦略
「1ドル=150円超」といった円安水準は、海外投資家から見た日本の不動産を強烈に割安に見せます。
ドル建てによる購買力の具体例
条件1ドル = 120円の場合1ドル = 150円の場合差額物件価格:3億円250万ドル200万ドル50万ドルの割安(-20%)物件価格:10億円833万ドル666万ドル167万ドルの割安(-20%)
同じ3億円のマンションであっても、外資投資家にとっては50万ドル(約7,500万円分)の購入負担が軽減されます。これが港区、千代田区、中央区などの都心エリアに海外資本が集中的に流入する構造的な理由です。
「入口の円安」と「出口の為替リスク」
ただし、プロの海外機関投資家や経験豊富な個人投資家は、購入時の円安だけでなく売却時の為替変動を厳しく試算します。
購入時:円安 / 売却時:さらに円安
円建て価格が上昇しても、ドル換算の投資利回り(IRR)は圧縮される。
購入時:円安 / 売却時:円高へ揺り戻し
キャピタルゲインに加え、大きな為替差益(通貨益)を獲得できる。
海外投資家は単なる「今の安さ」だけでなく、「日本国内のインフレ定着と日銀の利上げによる将来的な円高修正リスク/リターン」を天秤にかけて投資判断を下しています。
日銀の利上げと住宅ローン金利:実需層へのインパクト
米国が高金利を維持する一方、日本銀行は金融政策の正常化を進めており、政策金利を0.75%程度まで引き上げ、物価と賃金の好循環を確認しながら緩やかな調整姿勢を維持しています。
国内実需層への影響(1億〜3億円帯)
政策金利の上昇に伴い、変動金利・固定金利ともに上昇基調にあります。年収倍率の上限付近でローンを組む国内の会社員・パワーカップル層にとっては、金利上昇による毎月の返済額増が直接的なブレーキとなります。
借入額1億5,000万円(35年返済)の場合、金利が0.5%から1.5%に上昇すると、毎月の返済額は約7万円以上増加します。これにより、実需層の限界購入価格が押し下げられる傾向が生じます。
港区超高額帯(5億円以上)の耐性
一方、港区の超高額帯(5億円〜数億円超)では、全額現金購入あるいは自己資金比率が50%以上の買い手が大半を占めます。そのため、住宅ローン金利の上昇による直接的なダメージは限定的です。
しかし、富裕層は預金・国債・株式・不動産の期待利回りを常に比較しています。金利の上昇によって無リスク資産(国債等)の利回りが上がれば、不動産に求めるキャップレート(収益性)への要求も厳しくなります。結果として、賃料利回りが極端に低い物件や、管理費・修繕積立金が高騰している物件は買い控えられやすくなります。
公的データで見る港区マンション市場の現実
「トランプ政策」という外部要因に目が行きがちですが、不動産価格の根底にあるのは国内の需給バランスと公的データです。
地価公示に見る圧倒的な上昇率
地価公示データにおいて、東京都港区の住宅地平均変動率は前年比16.6%の上昇を記録しました。
【港区住宅地の公示地価上昇率の推移】
2025年:前年比 12.7% 上昇
2026年:前年比 16.6% 上昇 (23区住宅地の中でトップクラスの上昇率)
商業地も14.0%上昇、全用途平均でも15.0%上昇と、港区の土地価格は力強い上昇トレンドを維持しています。
地価上昇とマンション成約価格の構造的違い
注意すべきは、「公示地価の16.6%上昇=すべての港区中古マンションが16.6%値上がりした」わけではないという点です。現在の相場上昇を牽引している複合的要因は以下の通りです。
建築資材費および労務費の継続的な高騰(新築供給価格の押し上げ)
都心再開発(麻布台・虎ノ門・高輪等)によるエリア価値の底上げ
新築マンションの供給一巡と極端な供給絞り込み
インフレヘッジ目的の国内富裕層による資金流入
円安に乗じた海外資本のスポット買い
現在の価格高騰は「トランプ政策のおかげ」だけで起きているのではなく、「国内の構造的供給不足+インフレ」という土台の上に、米国の政策がもたらす為替・資本流動性がプラスオンされていると理解するのが正確です。
首都圏中古マンション市場全体(東日本不動産流通機構データ)でも成約単価の上昇は続いていますが、港区においては「築年数・管理状態・立地」による価格の二極化が過去最高レベルに開いています。
地理的・エリア別分析:トランプ政策の影響を受けやすい港区の主要街区
港区内部でも、エリアの特性によってトランプ政策や外資マネーに対する感度は大きく異なります。
1. 虎ノ門・麻布台エリア
特徴: 「麻布台ヒルズ」「虎ノ門ヒルズ」をはじめとする超大型再開発の集積地。
外資感度:最高
分析: 外資系企業の拠点、国際規格の高級ホテル、インターナショナルスクールが集積しており、海外富裕層や外資系エグゼクティブの認知度が最も高いエリアです。円安や米国株高の局面で最もダイレクトに外資・外貨マネーが流入しますが、世界的な金融市場のショック時にはボラティリティが高まりやすい側面も持ちます。
2. 六本木・赤坂エリア
特徴: 大使館、外資系IT・金融のオフィス、高級賃貸需要の拠点。
外資感度:高
分析: 居住用のみならず「外国人駐在員向け賃貸投資」のニーズが根強い地域です。トランプ政権下で米系企業の日本撤退や拠点縮小が起きれば賃貸需要に影響しますが、逆にアジア拠点の分散先として東京が選ばれる場合は強力な追い風となります。
3. 麻布十番・南麻布・元麻布エリア
特徴: 低層高級住宅街と街の歴史・ブランド性が融合した閑静な文教・住宅エリア。
外資感度:中〜高
分析: 実使用目的(居住用・セカンドハウス)の国内外富裕層が中心です。金融市場が乱高下しても手放す売り手が少なく、売り出し物件の希少性が高いため、相場の下落局面に極めて強い耐性(ダウンサイド・プロテクション)を持ちます。
4. 青山・南青山エリア
特徴: ファッション、建築デザイン、低層ドミナントが際立つライフスタイル志向の街。
外資感度:中
分析: タワーマンション比率が低く、所有者層は「国内の創業家・事業オーナー・著名人」の割合が高めです。米国政策による為替変動よりも、国内株式市場のパフォーマンスや事業所得の動向に左右されやすい傾向があります。
5. 白金・白金台・高輪エリア
特徴: 「高輪ゲートウェイシティ」の全面開業や白金高輪周辺の再開発タワー群。
外資感度:中
分析: 国内の実需富裕層・パワーカップル層と投資家層が混在するエリアです。新線・駅前再開発という「ローカルな強い材料」が存在するため、グローバルな為替変動の影響を受けつつも、独自の価格下支え要因を有しています。
日本の税制改正と港区マンションにおける「相続対策」の変容
トランプ政権の政策によってグローバルな金融資産(米国株や外貨)が増大する一方で、国内の富裕層が港区マンションを購入する大きな動機の一つに「相続税対策」があります。
タワマン節税適正化(実効評価額の引き上げ)の影響
近年実施された「マンションの相続税評価額の適正化(いわゆるタワマン節税の見直し)」により、市場価格と相続税評価額の乖離率が一定範囲内に補正されることになりました。かつてのような「時価の2割〜3割程度で相続税評価ができる」という極端な圧縮効果は薄れています。
しかし、港区高級マンション市場において、この税制改正が投げかけた影響は「需要の減退」ではなく「買い手の選別」でした。
単なる節税目的の買い手の後退:
単に「相続税評価額を下げるためだけに極小間取りを高値で買う」といった投機的な動きは沈静化しました。
「実効性のある資産保全」へのシフト:
富裕層は「節税効果」だけでなく、「将来にわたって価値が落ちないか(インフレヘッジ能力)」「第三者に適正な賃料で貸せるか(収益性)」を厳しく見極めるようになりました。
米国株の高騰や円安によって含み益を膨らませた国内の事業オーナーや個人投資家は、株式のまま保有して高い課税リスクを負うよりも、港区の主要エリア(麻布、青山、虎ノ門など)の実質価値の高い高級マンションへ資産を組み替える動きを強めています。税制が適正化されてもなお、他地域の不動産や現金保有に比べて港区の希少不動産が持つ資産防衛機能は突出しているためです。
関連記事
賃貸市場への波及:高価格帯賃料相場の上昇と駐在員需要
マンション価格(売買相場)を中長期的に下支えする根本的なファンダメンタルズは「賃料(レジデンシャル・レント)」です。トランプ政権の経済政策は、港区の高級賃貸市場にも色濃く反映されます。
1. 外資系企業の日本拠点動向と駐在員手当
トランプ政権による貿易政策や対中牽制に伴い、グローバル企業がアジアにおける拠点配置を見直す動きが続いています。東京が「法制度の安定した安全なビジネス拠点」として再評価される中、外資系金融、IT、コンサルティングファームのハイエンド層(経営幹部・駐在員)の流入が定着しています。
駐在員に支給される住宅手当(ハウジング・アロワナンス)は、米ドルや外貨ベースで予算枠が設定されることが少なくありません。円安環境下では、ドル建て予算を持つ外資系企業は円換算でより高い賃料を支払うことが可能になります。
月額100万円〜300万円帯の高級賃貸:
元麻布、南麻布、赤坂、六本木などの大型ファミリータイプ(120㎡〜200㎡超)では、外資系駐在員や外国人経営者からの需要が供給を上回り、坪単価ベースの賃料が底上げされています。
2. インフレと国内高所得層の「持ち家から賃貸へ」の流動
住宅ローン金利の上昇や物件売買価格の高騰を受け、一時的に「購入を見送り、港区内の高級賃貸に留まる」判断をする国内の高額所得者層(パワーカップルや若手起業家)が増加しています。この需要が月額50万円〜100万円帯の賃料相場を押し上げており、結果として賃貸利回り(キャップレート)の下落を防ぐバッファーとして機能しています。
海外投資家の国籍別アプローチと資金属性の違い
「海外投資家」と一括りにされがちですが、港区マンションを購入する海外マネーは、国・地域や投資主体によって行動パターンが大きく異なります。トランプ政策への反応もそれぞれ異なります。
トランプ政権の政策によって米国株が高騰した場合、特に北米系やアジア系のファミリーオフィスが「株で得た利益を円安の日本不動産へ固定化する」動きを加速させます。彼らは単なる短期転売(フリップ)ではなく、5年〜10年の長期保有を前提としているため、港区相場の「下値を固める強力な買い手」となっています。
売主・買主別の具体的な実践戦略
オーナー(売主)の戦略:追い風局面で資産価値を最大化する手引き
港区マンションを所有し、売却または買い替えを検討しているオーナーは、相場環境が良いからといって過度に強気な「相場離れした売り出し価格」を設定するのはリスクが伴います。買主側の目が肥えているためです。
1. 「成約事例」と「在庫価格」のギャップを把握する
ポータルサイトに掲載されている「売出価格(希望価格)」と、実際に取引が成立した「成約価格」には乖離が生じることがあります。直近3ヶ月〜半年の同一マンションおよび競合物件のリアルな成約単価をベースに査定を行うことが重要です。
2. 海外投資家(外資マネー)をアプローチ対象に組み込む
円安局面において、5億円を超える高額物件の売却では海外ネットワークを持つ仲介会社の活用が不可欠です。
英文の物件概要書(Proforma / Fact Sheet)の作成
管理規約の英訳(ペット飼育、民泊禁止、駐車場専用使用権等の明記)
レントロール(賃貸中の場合)および想定実質利回り(NOI)の可視化
3. 管理状態・修繕積立金積立状況のドキュメント化
買主(特に国内富裕層や法人)は、購入後のランニングコスト高騰リスクを強く警戒しています。長期修繕計画書が適切に改定されているか、修繕積立金の不足がないかを事前に開示できる物件は、相場の上限値で取引されやすくなります。
バイヤー(買主)の戦略:高値掴みを回避するチェックリスト
トランプ政権下のインフレ懸念や円安を背景に「今買わなければさらに高くなる」という焦りから購入判断を下すのは危険です。以下の7つのチェック項目をクリアしているか確認してください。
[購入前判定チェックリスト]
 □ 1. 同エリアの過去3年の成約単価推移と比較して過度なプレミアム(20%超等)が乗っていないか?
 □ 2. 住宅ローンを組む場合、金利がさらに1.0%〜1.5%上昇しても返済比率(DTI)にゆとりがあるか?
 □ 3. 管理費・修繕積立金の「将来の値上げ予定(段階増額改定計画)」を確認したか?
 □ 4. 自身が退去した際、近隣の相場賃料で貸し出した場合の実質利回り(NET利回り)が担保されているか?
 □ 5. 万が一「1ドル=130円台」へ急激な円高が進行した場合でも、手放さずに長期保有できる手元流動性があるか?
 □ 6. 海外需要だけに依存せず、「日本国内の実需層(富裕層・経営者)」が次に買ってくれる間取り・立地か?
 □ 7. 建築構造(新耐震基準、制震・免震構造)や防災スペック(非常用発電機、浸水対策)は十分か?
今後想定される「3つのリスクシナリオ」
今後の港区マンション市場を予測するうえでは、順調な成長シナリオ(メインシナリオ)だけでなく、リスクが顕在化した際のリスクシナリオを想定しておくことが不可欠です。
シナリオA:米インフレ再燃による「スタグフレーション・ショック」(確率:中)
展開:
トランプ関税と労働力不足により米国のインフレが再燃し、FRBが再利上げを余儀なくされる。米株が大幅調整し、世界的なリスクオフが進行。
港区市場への影響:
国内外の株安により富裕層の含み益が消失し、買い控えが発生。また、世界的金利高により不動産利回りの修正が求められ、特に「実質利回りが2%台前半以下の極端に割高な物件」から数年ぶりの価格調整が入る。
シナリオB:急激な「日銀サプライズ利上げ + 急速な円高」(確率:中)
展開:
国内のインフレ定着を受け、日銀が想定を超えるペース(政策金利1.0%超へ)で利上げを実施。日米金利差の縮小から「1ドル=130円台前半」へ急激に円高が進行。
港区市場への影響:
海外投資家から見た「ディスカウント感」が消滅し、クロスボーダー取引が時限的にストップ。国内住宅ローン需要も冷え込むため、売却期間の長期化と売出価格の下落修正が起こる。ただし、麻布・青山等の超希少立地は売り急ぎが出ず、取引量(出来高)の減少によって価格を維持する。
シナリオC:地政学リスク激化による「東京集中(セーフヘブン化)」(確率:低〜中)
展開:
トランプ政権の強硬な外交姿勢により、米中摩擦や他地域の地政学リスクが一段と緊迫化。
港区市場への影響:
アジアの他都市に対する地政学リスク懸念から、インフラ・治安・法制度が完璧に安定している「東京(特に港区・千代田区)」へグローバル資本が一層流出。金融ショック下であっても港区のプライム不動産だけが独歩高となる極端な二極化が進行する。
関連記事
・中東情勢悪化で港区マンション価格に影響はあるのか?資産オーナーが見るべき具体的な判断軸 | 株式会社ピースオブマインド
港区市場を左右する「5つの先行指標」
トランプ大統領の個別の発言に一喜一憂するのではなく、以下の5つの定量指標の動きを複合的に監視することが、港区マンション相場の先行きを正しく把握する鍵となります。
ドル円相場: 150円を超える円安水準が定着する限り、海外投資家の買い意欲は継続します。130円台前半へ急激に円高が進む場合は、一時的なクロスボーダー取引の停滞が予想されます。
米国10年債利回り: 米国金利が上昇しすぎると世界的に不動産のキャップレートが上昇(価格は下落)する圧力が生じます。金利と株価のバランスが重要です。
日本銀行の政策金利: 利上げのペースが想定内(緩やかな調整)であれば相場は吸収しますが、急激なタカ派シフトは国内実需にショックを与えます。
港区内の在庫件数: 成約件数に対して「売り出し在庫」が急増し始めたエリア・築年帯から価格調整が入ります。
内外の株価動向: 株価は不動産価格の3ヶ月〜6ヶ月先行指標として機能します。日経平均やS&P500の堅調さは、港区高級マンションの需要をダイレクトに支えます。
結論:選別色の強まる港区相場を生き抜く視点
第2次トランプ政権の誕生は、関税、減税、金利、為替を通じて日本の不動産市場に複雑な影響を及ぼしています。
ドル高・円安の維持や世界的な株高・資産効果は、港区マンションに対する国内外の富裕層マネーの流入を促す強固な「追い風」です。公示地価が示す高い上昇率は、港区という土地が持つ圧倒的な希少性とグローバル資本の集中を裏付けています。
しかし同時に、関税による一部日本企業の業績圧迫、国内金利の上昇、管理費・修繕積立金の高騰といった「逆風」も確実に存在します。
したがって、今後の港区マンション市場は「すべての物件が均一に値上がりする時代」を終え、【極上の立地・ブランド・管理状態を備えた資産】と【コスト負担が重く需要が限定的な資産】との間で凄まじい二極化・選別化が進むと考えられます。
市場全体の動向という「マクロなニュース」だけに惑わされず、所有・検討している個別の物件が持つ「ミクロな強みとリスク(NOI、管理状態、実需層からの評価)」を正しく数値化することこそが、トランプ政権下の不動産戦略において最も重要な鍵となります。