東京都港区(麻布、六本木、赤坂、青山、白金、高輪、芝浦など)の不動産市場は、日本国内のみならず、グローバルな富裕層や機関投資家からの強固な資金流入に支えられ、長年にわたり類まれな資産価値を維持・拡大してきました。しかし、日本銀行による異次元緩和の修正から本格的な利上げフェーズへの移行、そして国内外の金融環境の劇的な変化は、港区の不動産オーナーにとっても看過できない転換点を迎えています。
本稿では、不動産経済学、金融政策の伝播メカニズム、収益還元法の数理モデル、実需・投資家それぞれの行動心理、そして税務・法務に至るまでの専門的知見を総動員し、「なぜ金利上昇が価格に反映される前(発表後3〜6ヶ月以内)の売却が至上命題であるのか」を徹底的に解剖します。単なる精神論や表面的なトレンド解説ではなく、プロの機関投資家や富裕層向け資産アドバイザーが用いる分析フレームワークをベースに、港区マンションの高値売却を達成するための実務戦略を詳述します。
関連
・港区マンション売却で売出価格と成約価格の乖離が大きい物件の特徴とは? 高値査定の罠を見抜き、適正価格で資産価値を最大化する完全攻略ガイド | 株式会社ピースオブマインド
第1章:港区マンション市場の構造的背景とマクロ経済環境の交点
1-1. 港区市場を支えてきた「3つの巨大な原動力」
港区の不動産価格がこれほどまでに強固なレジリエンス(耐性)を示してきた背景には、構造的な需給バランスの優位性があります。
圧倒的な土地の希少性と開発制限: 商業地・高級住宅地としてのブランド力に加え、新規の大規模開発地が限定的であることによるパイの固定化。
国内外の富裕層・事業法人による厚い購買層: 国内の超高所得層に加え、円安や日本の法的安定性を背景にした海外投資家(チャイナマネー、欧米ファンド等)のセカンドハウス・資産フライト先としての需要。
賃料の価格転嫁力: 港区の賃貸市場は所得水準の高い単身者・ファミリー層に支えられており、インフレや建築コスト高騰に伴う賃料上昇圧力を比較的容易に吸収してきた歴史があります。
1-2. 「超低金利の呪縛」が生んだ歪み
一方で、これらすべての強気な相場を裏から強烈にプッシュし続けてきた最大のエンジンが、日本銀行による「超低金利政策」でした。金利がゼロ、あるいはマイナス近傍に張り付いていたことで、資金調達コストは事実上ゼロとなり、以下のような経済的帰結をもたらしました。
投資家は、わずか3%台前半の表面利回りであっても、極めて低い借入金利(例:0.5%以下)との間の「イールドギャップ(利回り差)」を確保できるため、競って高値で物件を買い付けた。
実需層においても、借入可能額が理論上の限界まで膨らみ、それがそのまま販売価格(新築・中古問わず)の上昇圧力へと転化した。
この「低金利=高価格」の相関関係は、金利が反転上昇した瞬間に逆回転(デレバレッジ)を始める宿命を帯びています。次章では、この金利上昇がどのような経路で不動産価格に波及するのか、その数理的・実務的メカニズムを解き明かします。
第2章:金融政策の転換と金利上昇メカニズムの深層
2-1. 政策金利、長期金利、そして実勢ローンの連動性
金融市場における金利上昇は、一斉に同じ速度で起きるわけではありません。
日本銀行の政策金利引き上げ: 短期金利の誘導目標が引き上げられると、金融機関の短期プライムレートや変動型住宅ローンの基準金利に影響を与えます。
長期金利(10年国債利回り)の変動: 固定型住宅ローンや不動産投資ローンの長期固定金利は、マーケットにおける国債需給やインフレ期待を反映して変動します。
日銀が政策金利を段階的に引き上げるプロセスにおいて、企業向けおよび個人向けの各種融資金利は確実にじりじりと切り上がります。ここで重要なのは、「金利が0.25%や0.5%上がったときのインパクトは、複利計算および借入期間の長さに伴い、想像以上に家計や投資家のキャッシュフローを圧迫する」という点です。
2-2. 変動金利の「5年ルール」「125%ルール」という錯覚
多くの住宅ローン利用者(変動金利)は、「5年間にわたり毎月の返済額が変わらない」「仮に見直されても前回の125%が上限である」というセーフティネットルールを過信しがみです。 しかし、これは「毎月のキャッシュアウト(現金流出)が急増するのを防ぐ」だけであり、金利上昇によって発生した莫大な追加利息が消滅するわけではありません。 金利上昇局面において、未払利息の発生や元本返済の遅延リスク、あるいは最終的な完済時の精算負担が急増するため、賢明な買い手ほど「金利上昇トレンドにおける変動金利の隠れたリスク」を織り込んで購入予算を下方修正します。これが、実需市場における「買い手の予算縮小」の正体です。
第3章:不動産価格形成の理論と実務(収益還元法・キャップレートの数理)
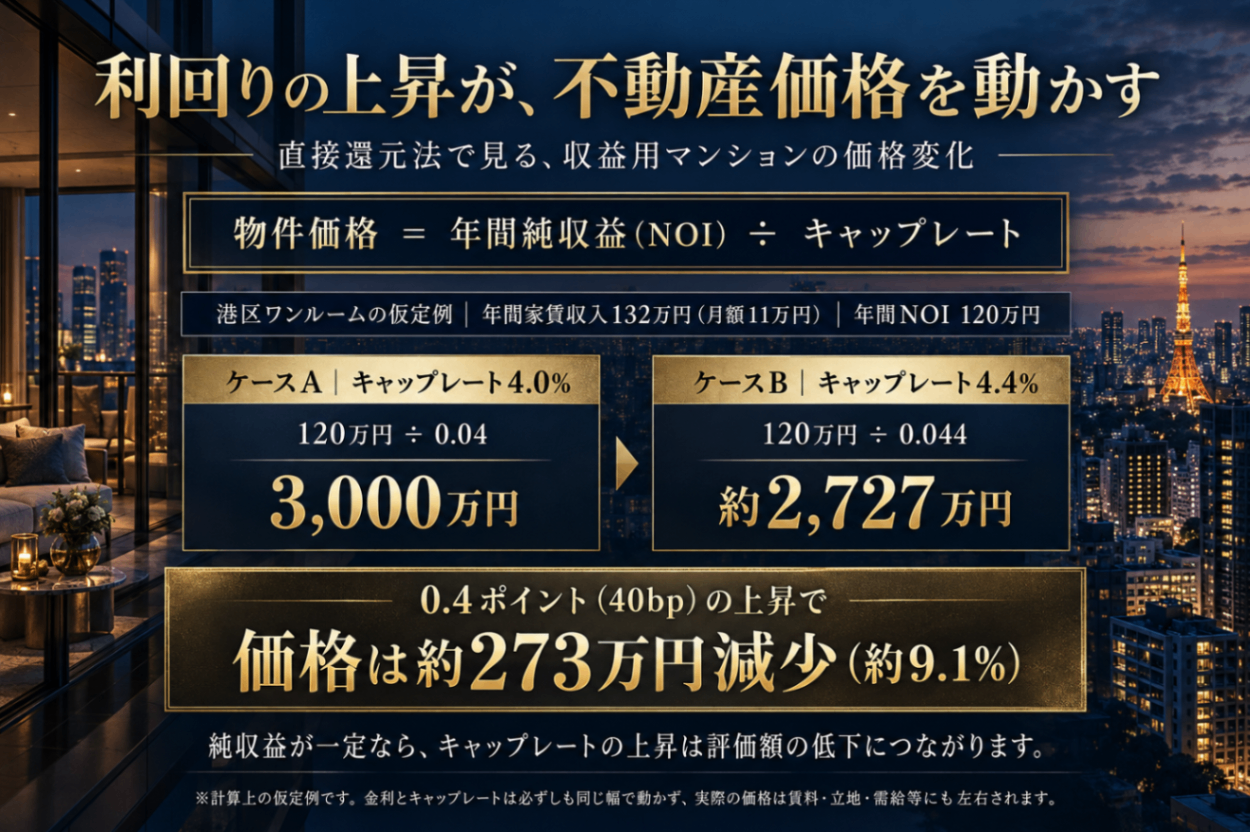
投資用不動産、さらには広義の資産価格評価において、価格は「将来生み出すキャッシュフローの現在価値」または「純収益を還元利回りで割った値」によって決定されます。これがいわゆる収益還元法(DCF法および直接還元法)の基本原則です。
3-1. 直接還元法による数理シミュレーション
3-2. イールドギャップの縮小と投資マインドの冷却
不動産投資における「イールドギャップ(表面利回りあるいはNOI利回りと借入金利の差)」は、投資家のレバレッジ効果の源泉です。
金利が0.5%の時代:利回り4.0%の物件を買えば、イールドギャップは3.5%確保できた。
金利が1.5%に上昇した時代:同じ利回り4.0%の物件では、イールドギャップは2.5%に縮小し、借入に伴うリスクに対するリターンが見合わなくなる。
この結果、投資家は「借入コストの上昇を相殺するため、より安い価格(高い利回り、例えば4.8%以上)でなければ買い付けない」という強烈な買い控え・指値攻勢に出ることになります。
関連
・【決定版】住宅ローン金利上昇で港区マンション市場はどう変わるか?買主属性の変化・エリア別分析・売主の販売戦略 | 株式会社ピースオブマインド
第4章:港区のエリア別・物件属性別の市場セグメンテーションと価格耐性
「港区のマンション」と一言で括ることは、マクロ経済分析において極めて危険な暴論です。港区内においても、アセットの性質や立地によって金利に対する脆弱性は全く異なります。
4-1. 都心超一等地(麻布・赤坂・六本木・青山・白金)の耐性
特徴: 土地の圧倒的な希少性と、国内外の富裕層による「実需・セカンドハウス・資産保全」としての購入が中心。現金決済の割合も比較的高い。
金利影響: 金利上昇の影響を受けにくい層(キャッシュリッチ層)が買い手を下支えするため、価格は最も下がりづらく、下落したとしてもタイムラグが大きい。ただし、昨今の超高額化により、頭打ち感や選別の厳格化は進んでいる。
4-2. 湾岸エリア・大規模タワーマンション(芝浦・海岸・港南など)
特徴: ファミリー層や共働きパワーカップル(DINKS)などの実需層がボリュームゾーン。住宅ローン(変動金利)の利用率が極めて高い。
金利影響: 住宅ローン金利の上昇がダイレクトに購入予算を直撃するため、買い手の「借入限度額の縮小」が顕著に現れる。価格調整圧力が比較的早い段階で波及しやすいセグメント。
4-3. 投資用ワンルームマンション(20㎡〜30㎡前後)
特徴: 購入者の大部分が不動産投資ローンを利用する個人投資家や法人。
金利影響: 前述の収益還元モデルの直撃を受け、金利上昇局面において最も価格下落のスピードと幅が大きくなる「最前線アセット」。
第5章:実需層と投資家層の行動変容のタイムラグ
市場全体の価格が下がり始める前には、必ず「買い手心理と行動の変化」という前兆が存在します。
5-1. 投資家層の「即時的・合理的反応」
投資家はエクセルシミュレーションとキャッシュフロー計算に基づいて機械的に意思決定を行います。
金利変動の観測 → 目標利回り(Hurdle Rate)の引き上げ → 指値の増大・買付のキャンセル。
この動きは、金融政策の変更から数週間から1〜2ヶ月以内という驚異的なスピードで市場に現れます。
5-2. 実需層の「感情的・段階的反応」
一方で、実需層(住宅購入者)は、「子供の学区」「職場へのアクセス」「デザインや住環境へのこだわり」といった非金銭的・感情的ファクターに強く動かされます。
金利上昇のニュースを聞いても、「自分たちの購入にはまだ影響しないだろう」「どうしてもこのエリアに住みたい」という心理が働き、すぐに買い控えが起きるわけではありません。
しかし、銀行の仮審査における「借入可能額の減額」や、毎月の返済シミュレーションの現実を突きつけられた瞬間、予算の上限を数百万円単位で引き下げるか、あるいは購入自体を断念するという選択を余儀なくされます。そのため、実需市場における価格調整は、投資用市場から2〜4ヶ月遅れて表面化します。
第6章:売り時のタイムリミットと市場シグナルの正確な読み方
「金利が価格に反映される前」という最大のチャンスをモノにするためには、市場の「危険予兆」を誰よりも早く察知し、行動に移す必要があります。
6-1. 成約統計の罠(なぜニュースを待ってはいけないのか)
不動産の公的統計(東日本レインズの月報、国土交通省の不動産価格指数など)は、「実際に取引が完了した時点(成約ベース)」のデータを集計・加工して発表するため、現在から2〜3ヶ月前の過去の現実を描写しています。 統計上で「港区の中古マンション価格が下落に転じた」と確認できたときには、すでにその半年前から水面下で買い手の枯渇や商談の流破が始まっていたことを意味します。このタイミングで売却活動を開始したのでは、まさに「高値のピークを逃した敗者」になってしまいます。
6-2. オーナーが直視すべき「リアルタイム・シグナル」
ポータルサイトにおける「売り残り期間(滞留日数)」の長期化: 同一マンション内や近隣類似物件で、売出しから60日、90日を過ぎても成約せず、徐々に価格改定(値下げ)の履歴が残る物件が増えているか。
内見コンバージョンの低下: 広告を出稿し、ポータルサイトでの閲覧数(PV)や資料請求はあるものの、実際の「内見予約」や「現地での再内見」に結びつかない現象が起きているか。
買付証明書における指値(値引き要求)の深刻化: 提示された購入申込書において、売出し価格に対して5%以上の大幅な値引きや、厳しい条件変更を伴うオファーが頻発し始めていないか。
これら3つのシグナルのうち2つ以上が観測された場合、それはすでに「市場が金利上昇および買い手優位(バイヤーズマーケット)へとシフトした決定的な証拠」です。この瞬間に速やかに売り出し価格を適正化するか、あるいは競合に先駆けてスピーディーに現金化を完了させることが求められます。
第7章:築年数・管理組合の財務健全性・修繕積立金の評価
港区のマンション売却において、金利と並んで資産価値を左右する決定的なファクターが「建物管理の質」と「長期修繕計画の健全性」です。特に築15年〜20年を迎える物件においては、この要素が売却の成否を分ける分岐点となります。
7-1. 「修繕積立金不足」という見えない爆弾
昨今の建築資材の高騰、人手不足、およびマンションの長寿命化に伴い、多くのマンションで大規模修繕工事のコストが急騰しています。
多くの分譲マンションが採用している「段階増額積立方式」では、初期の積立金が低く設定されているため、築年数の経過に伴う大規模修繕のタイミングで大幅な値上げ(時として1.5倍〜2倍)が不可避となります。
買主(特に投資家や合理的な実需層)は、物件価格だけでなく、「将来にわたる毎月のランニングコスト(管理費+修繕積立金)」を厳しくチェックします。修繕積立金の積立残高が不足しており、今後莫大な一時金の徴収や急激な値上げが予定されている物件は、金利上昇のダメージと相まって、一気に買い手から敬遠される「不良資産」へと変貌します。
7-2. 管理組合の合意形成力と資産価値の相関
総会議事録の閲覧、長期修繕計画の改定履歴、管理会社の評判などを売却前にクリアに開示できる物件は、買主に対して絶大な安心感を与えます。
反対に、管理組合の機能不全により修繕の議論が滞っている物件は、いくら立地が港区であっても、価格競争力において致命的なハンディキャップを背負うことになります。
第8章:税制・法務・相続・資産組み換えの観点からみた売却の最適化
不動産売却のタイミングは、単にマーケットの価格変動だけでなく、所有者のライフステージ、税務上の特例、および相続対策の文脈と緻密に同期させる必要があります。
8-1. 譲渡所得税のメカニズム(長期と短期の分水嶺)
個人が不動産を売却する際にかかる所得税および住民税は、売却した年の1月1日時点における所有期間によって大きく異なります。
長期譲渡所得(所有期間5年超): 譲渡所得に対して約 20.315%(所得税15.315%、住民税5%)
短期譲渡所得(所有期間5年以下): 譲渡所得に対して約 39.63%(所得税30.63%、住民税9%)
この税率の差(約20%の開き)は、売却益(キャピタルゲイン)が大きい港区の高級マンションにおいては数百万〜数千万円単位の手残りの差となって現れます。金利上昇のプレッシャーを感じつつも、「あと数ヶ月で所有期間が5年を超える」という場合は、税金面のメリットと価格下落リスクのどちらを優先すべきか、税理士を交えた精緻なシミュレーションが不可欠です。
8-2. 減価償却費の計算と投資用物件の出口戦略
投資用マンションの売却においては、保有期間中に計上した減価償却費による簿価の低下と、売却価格の関係を理解する必要があります。
簿価(帳簿上の価値)が下がっている状態で高値売却に成功した場合、売却益(譲渡益)に対して課税されるため、見かけ上の利益以上に税負担が発生するケースがあります。
金利上昇によって資産価格が下落し始める前に、利益が最大化するタイミングで売却し、得られたキャッシュをより利回りの高いアセットや他の金融商品にリバランス(資産組み換え)する戦略こそが、プロの投資家が実践している王道のポートフォリオ防衛術です。
第9章:金利上昇局面を勝ち抜く高値売却の5つの実践戦略
ここまでのマクロ・ミクロ分析を踏まえ、実際に港区のマンションを高値で、かつ確実に売り抜くための5つの戦術を体系化します。
戦略1:媒介契約の最適化と「売却のスピード感」の担保
金利上昇局面においては、のんびりと複数の不動産会社に一般媒介で依頼し、相場が下がるのを横目に放置するような売り方は自殺行為です。
推奨: 担当エージェントのコミットメントを引き出すため、販売戦略(ターゲット層、広告媒体、オープンハウス戦略)が明確な信頼できる1社と「専任媒介契約」または「専属専任媒介契約」を締結し、レインズへの迅速な登録と徹底的な囲い込み排除を要求する。
戦略2:「高値査定」の甘い罠を看破し、適正な「売出し価格」を設定する
悪質な不動産会社は、媒介契約欲しさに市場相場を無視した非現実的な高額査定を提示してきます(高取り)。
対抗策: 査定額の根拠となる「直近3ヶ月以内の同一マンション・近隣類似物件の成約事例(非公開情報含む)」の提示を求めます。
売出し価格は、適正な成約予想価格に対して 3%〜5%程度の「交渉代(指値のクッション)」 を乗せた水準に設定し、過度に市場から乖離しない絶妙なプライシングを行う。
戦略3:「オーナーチェンジ」と「退去後・実需向け売却」の戦略的スイッチ
賃貸中の投資用マンションを売却する際、そのままオーナーチェンジとして売り出すべきか、あるいは借地借家法や契約満了のタイミングを見計らって退去してもらい、ピカピカにリノベーションした上で「実需向け(自分で住みたい人)」として売り出すべきか。
港区の強力な実需ニーズ(セカンドハウス、DINKS、富裕層の買い替え)を捉えることができれば、利回り計算で冷徹に価格が叩かれるオーナーチェンジよりも、数百万〜1,000万円単位で高く売却できるポテンシャルを秘めています。
戦略4:物件の「ストーリーとエモーショナル価値」の最大化
実需であれ投資用であれ、高額な港区マンションの買い手は「選ばれた体験」や「ステータス」に対しても対価を支払います。
プロのカメラマンによる最高品質の建築写真・動画ツアーの制作。
ホテルライクな空間演出(ホームステージング)の導入。
共用施設(コンシェルジュ、スカイラウンジ、フィットネス等)や周辺の再開発・利便性の魅力を言語化した緻密なセールスレターの作成。
戦略5:データドリブンな価格見直しと撤退基準(Exit Criteria)の事前設定
「いつまでに売れなければ、価格を何%下げる」というタイムラインと撤退基準を、販売開始の段階でエージェントと完全に共有しておくことが不可欠です。市場の変化が早い金利上昇局面において、売出し価格の硬直化は最大の敵です。
第10章:総括:港区マンションオーナーが取るべき今後のロードマップ
東京都港区のマンション市場は、日本が誇る最高峰の資産クラスであり、そのポテンシャルが容易に色褪せることはありません。しかし、ゼロ金利時代の終わりと金融環境の正常化という歴史的転換期において、「持っていれば勝手に値上がりする」という神話の時代は完全に幕を閉じました。
資産防衛と最大利益の追求を実現するための要諦を、改めて以下に集約します。
「価格が下がったというニュース」を待たない: ニュースが出た時点ですでに市場のピークは過ぎており、流動性の低下と価格下落の泥沼に足を踏み入れている。
金利上昇とキャップレートの関係を理解する: 特に投資用ワンルームや築15年超の物件は、利回り上昇による価格下落圧力を真っ先に受ける構造を自覚する。
金利発表から成約反映までの「3〜6ヶ月の猶予期間」に行動を起こす: 計画的なスケジュールのもと、市場が完全に冷え込む前に最も有利な条件で売却を完了させる。
管理状態・修繕積立金・税務をトータルで検証する: 個別物件のポテンシャルを最大限に引き出すプロフェッショナルな売却戦略とエージェントを選定する。
「今すぐ売却すべきか、それとも保有を継続すべきか」の答えは、オーナー様ご自身の保有目的(インカムゲイン重視か、キャピタルゲイン重視か、あるいは相続・資産組み換えか)によって異なります。しかし、いずれの選択をするにせよ、「現在の市場における適正な客観的評価額を知ること」、そして「金利上昇シナリオにおけるストレステストを自らの資産に対して行うこと」が、すべての出発点となります。
不確実性が高まるマクロ経済の荒波の中で、受動的に相場の洗礼を受けるのではなく、主動的に情報武装し、最適解を導き出すこと――それこそが、港区マンションの価値を完全なかたちで守り抜き、次のステージへと資産を継承するための唯一にして最大の戦略なのです。
マンションを保有・管理している方へ: 管理組合の総会や理事会を通じて、不追跡者への調査、2026年改正法に基づく「集会決議の母数除外手続き」や「管理規約の改訂」を早期に議題へ挙げ、管理の正常化を推し進めることがご自身の資産価値防衛に直結します。
売却を検討している方へ: 不都合な事実を隠すのではなく、管理組合の対応状況や実際の積立金残高を客観的資料として揃え、不確実性を排除した形で買主へ提示することが高値売却の成功パターンです。
購入を検討している方へ: 単に「港区」「億ション」というブランドや表面的な内装に惑わされず、重要事項調査報告書や総会議事録を細部まで読み解き、「決める力のある健全な管理組合」の物件を選択することが、将来のリセールバリューを守る最善の防衛策となります。
港区マンションの売却・査定・購入・管理のご相談は株式会社ピースオブマインドへ
株式会社ピースオブマインドは、港区を中心に不動産売買・賃貸・管理・相続に関する業務を行っている、創業37年の地域密着型不動産専門会社です。
六本木、麻布、赤坂、青山、虎ノ門、白金、高輪、芝浦など、港区内の膨大なマンション取引実績に基づき、所有者様からお預かりした重要事項調査報告書、総会議事録、長期修繕計画書などをプロの目で精緻に読み解いたうえで、将来負担を見据えた「売却・購入・保有」の最適解をご提案いたします。
「保有するマンションの所有者不明問題や管理状態に不安がある」「現在の正確な査定価格を知りたい」「将来リスクのない中古マンションを購入したい」とお考えの方は、ぜひお気軽に当社までご相談ください。長年培った専門的知見と深い地域ノウハウで、お客様の大切な不動産資産の未来をサポートいたします。